Банк для криптокомпании: как выбрать надежный банк для криптобизнеса в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы запускаете биржу, OTC-сервис, Web3-проект или просто принимаете оплату в цифровых активах, и вдруг оказывается, что банк закрывает счёт или отказывает в открытии без объяснений. Для криптобизнеса это не редкость: финансовые организации относят отрасль к зоне повышенного риска и требуют намного больше документов, чем от обычной компании.
Хорошая новость в том, что отказ часто связан не с самой криптой, а с подготовкой. В этой статье мы разберём, как выбрать банк для криптокомпании, какие документы собрать, как пройти комплаенс и сколько может стоить обслуживание.
Вы узнаете:
- какие критерии важны при выборе банка или платёжного провайдера для криптобизнеса;
- какие документы просят при открытии счёта;
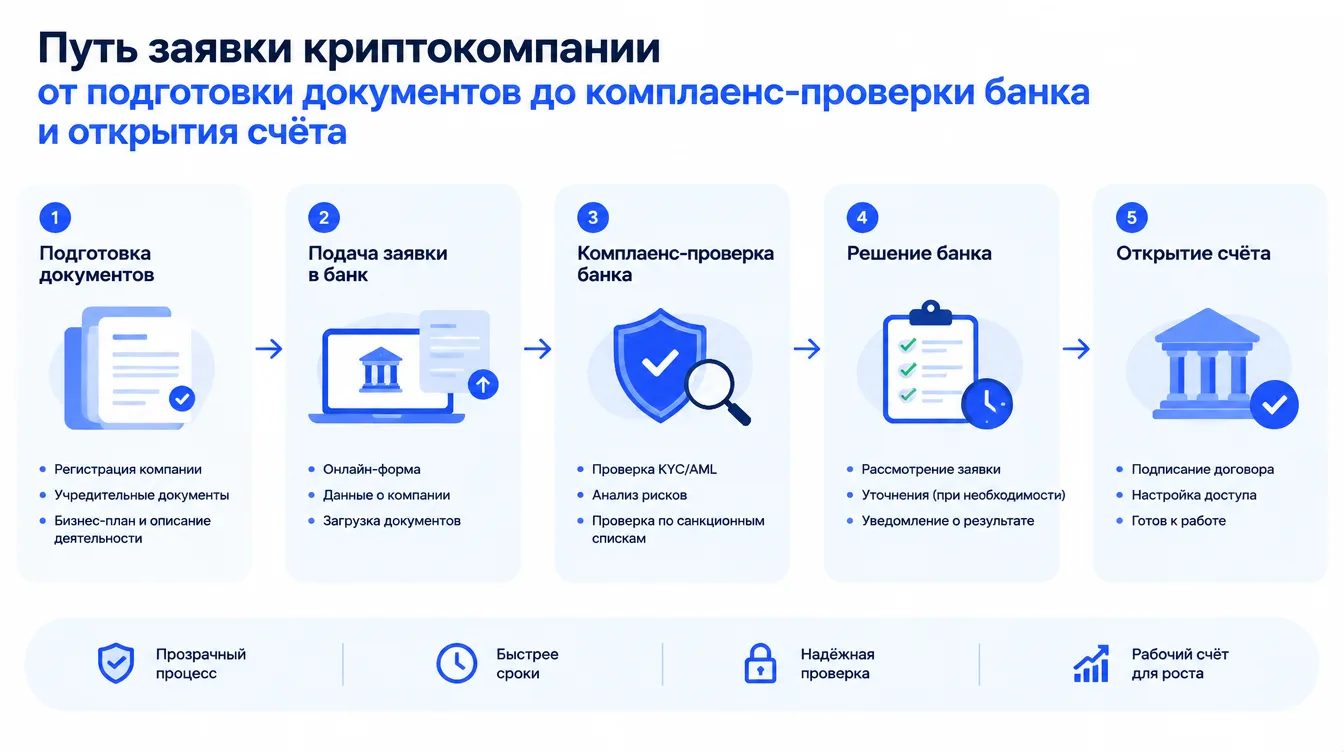
- как проходит открытие счёта пошагово;
- почему банки отказывают и как снизить риск отказа.
Почему банки осторожны с криптоиндустрией
Банк отвечает перед регуляторами за каждого клиента. Если компания связана с цифровыми активами, финансовая организация оценивает не только её деньги, но и происхождение средств, структуру собственников, бизнес-модель и способы борьбы с отмыванием. Любая ошибка в этой цепочке грозит банку санкциями, поэтому он перестраховывается.
Как правило, повышенное внимание уделяют таким категориям:
- криптобиржи и брокеры;
- OTC-площадки;
- криптообменники;
- Web3- и DeFi-проекты;
- сервисы международных платежей с цифровыми активами.
Решение всегда принимается индивидуально, в рамках внутренней политики банка. Универсального «быстрого» способа получить счёт не существует, и обещания гарантированного открытия должны настораживать.
Критерии выбора банка для криптокомпании
Прежде чем подавать заявки, оцените варианты по понятным признакам.
1. Отношение к криптоиндустрии
Некоторые банки работают с цифровыми активами открыто, другие лишь допускают такие операции в ограниченном формате. Изучите публичные заявления, условия обслуживания и отзывы клиентов отрасли.
2. Юрисдикция
От страны регистрации зависят правила, скорость проверки и доступность услуг. Учитывайте лицензии, регулирование цифровых активов и налоговые последствия. Консультируйтесь с юристами, знающими право конкретной страны, а не только с продавцами услуг.
3. Международные платежи
Для компаний с зарубежными контрагентами важны SWIFT и SEPA, поддержка нужных валют, лимиты и сроки зачисления.
4. Скорость рассмотрения
Комплаенс-проверка может занять от нескольких недель до нескольких месяцев. Закладывайте запас по времени, чтобы запуск не сорвался.
5. Стоимость
Спросите о комиссиях за открытие, ведение счёта, переводы и дополнительные проверки. Конкретные суммы зависят от банка и юрисдикции, поэтому актуальные тарифы уточняйте в самом банке.
6. Альтернативы банку
Для некоторых задач подходят EMI-провайдеры и платёжные институты. Они часто проще в онбординге, но имеют свои лимиты и правила, а при сбое в их работе вы остаётесь без доступа к счёту. Не стоит держать все средства в одном месте.
Совет: составьте таблицу сравнения из 3–5 кандидатов и отметьте требования к компании, сроки, комиссии и допустимые виды операций.
Какие документы подготовить
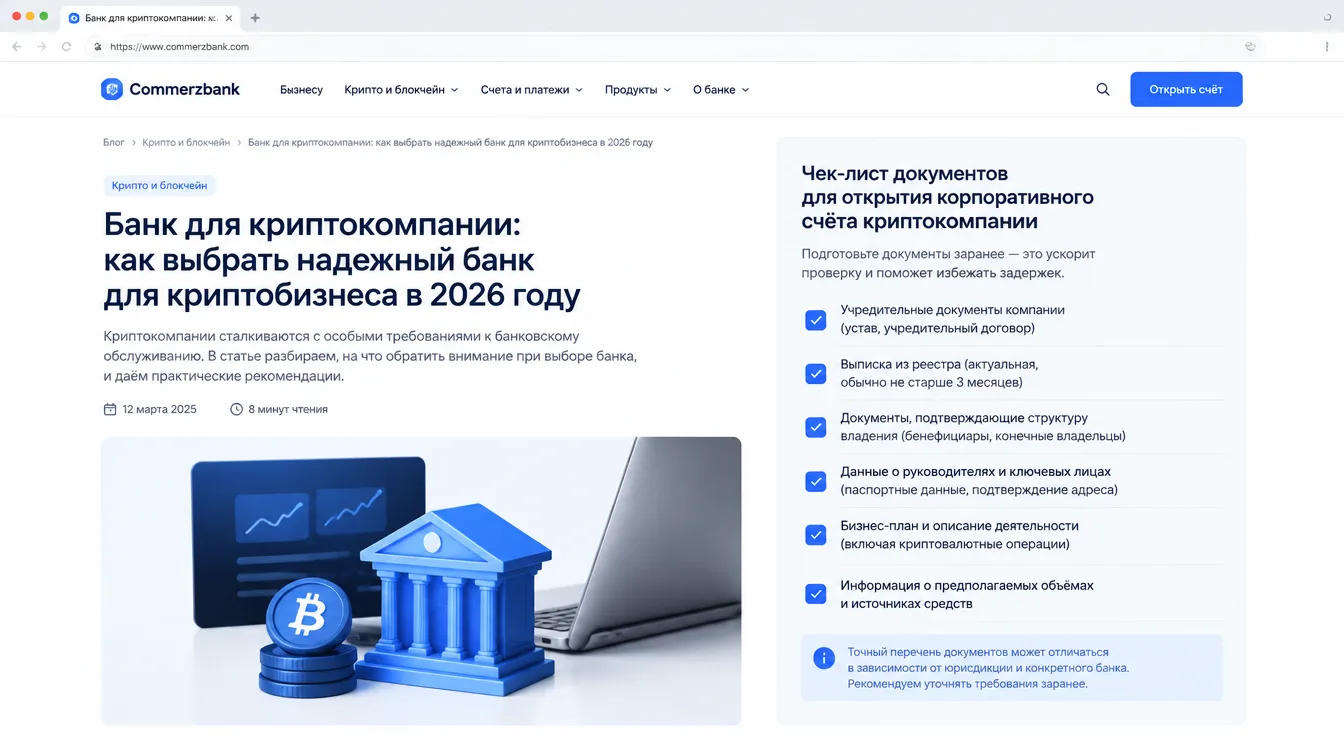
Состав зависит от банка, но чаще всего просят:
- регистрационные документы компании и устав;
- структуру владения и сведения о бенефициарах;
- паспортные данные директоров и владельцев;
- подробное описание бизнес-модели и источников дохода;
- внутренние политики AML и KYC;
- подтверждение происхождения капитала владельцев;
- адрес офиса и подтверждение фактического присутствия;
- планируемые обороты и перечень контрагентов.
Важно: документы должны быть честными и непротиворечивыми. Любое расхождение между описанием бизнеса и реальной деятельностью будет замечено при проверке.
Пошаговая инструкция по открытию счёта
- Изучите рынок. Составьте список банков и провайдеров, которые работают с вашим видом деятельности.
- Выберите юрисдикцию и проверьте требования к компании и руководителям.
- Подготовьте пакет документов, включая политики AML и KYC. Если у вас их нет, подготовьте до подачи заявки.
- Подайте заявку и ответьте на запросы комплаенс-отдела. Отвечайте полно и в срок.
- Пройдите проверку. Банк оценит структуру бизнеса, характер операций и внутренние процедуры контроля.
- Получите доступ к счёту и протестируйте работу небольшими платежами.
- Настройте внутренние процессы. Ведите учёт, храните подтверждающие документы и заранее готовьте ответы на вопросы банка по операциям.
Сколько стоит открыть счёт
Структура расходов примерно одинакова, но суммы сильно различаются.
| Статья расходов | Что входит |
|---|---|
| Первичная проверка | Анализ документов, структуры и комплаенс-процедур |
| Ежемесячное обслуживание | Зависит от банка, набора услуг и объёма операций |
| Международные переводы | Комиссии, курсовая разница, лимиты |
| Дополнительные проверки | Расширенная проверка клиента, мониторинг операций |
Для криптокомпаний расходы часто выше стандартных из-за дополнительных проверок. Точные цифры запрашивайте у банка письменно, а решения принимайте на основе актуальных тарифов.
Почему банки отказывают и как этого избежать
Типичные причины отказа:
- непрозрачная структура собственников;
- неполный пакет документов;
- невозможность подтвердить происхождение средств;
- высокий комплаенс-риск вида деятельности;
- отсутствие внутренних политик AML и KYC.
Чтобы снизить вероятность отказа, продумайте бизнес-модель заранее, добавьте в штат ответственного за комплаенс, ведите учёт операций и не пытайтесь скрывать детали. Не пользуйтесь услугами посредников, обещающих «гарантированное открытие любой ценой»: схемы с подставными лицами нарушают закон и ведут к блокировкам.
Итоги
✅ Банки оценивают криптокомпании строже обычных, потому что риски для них выше.
✅ Главные факторы успеха — прозрачная структура, полный пакет документов и работающие политики AML и KYC.
✅ Выбирайте банк по отношению к отрасли, юрисдикции, международным платежам, срокам и стоимости.
✅ Не держите все средства в одном банке или провайдере.
Какой вариант выбрать?
- Для стартапа с небольшим оборотом → платёжный институт или EMI-провайдер с понятным онбордингом.
- Для компании с крупными международными платежами → банк с развитой инфраструктурой и поддержкой нужных валют.
- Для проекта со сложной структурой → предварительная консультация юриста и поэтапная подготовка документов.
Частые вопросы
Можно ли открыть счёт удалённо?
Иногда отдельные этапы доступны онлайн, но требования зависят от банка и юрисдикции.
Какие документы нужны криптокомпании?
Регистрационные документы, данные о бенефициарах, описание бизнеса, политики AML и KYC, подтверждение происхождения средств.
Почему банк закрыл счёт без объяснений?
Банк вправе принимать такие решения по внутренней политике. Запросите причину письменно и подготовьте альтернативные счета.
Какие компании считаются высокорисковыми?
Биржи, OTC-площадки, обменники, Web3 и DeFi-проекты, а также компании с интенсивными международными платежами в цифровых активах.
Заключение
Банк для криптокомпании — это не только место для хранения денег, но и часть общей системы доверия к вашему бизнесу. Чем лучше подготовлены документы и внутренние процедуры, тем проще пройти проверку и сохранить счёт.
Помните, что регулирование в этой сфере меняется, поэтому условия нужно сверять с банком и юристом. Актуальные курсы валют смотрите на странице курсов, а другие обзоры для бизнеса — в блоге.
Материал носит информационный характер и не является юридической или инвестиционной рекомендацией.
Готовьтесь заранее и работайте прозрачно — тогда банк станет надёжным партнёром, а не препятствием.