Банк SWIFT: сравниваем комиссии основных альтернативных систем
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёж зарубежному поставщику ушёл из банка, а через неделю выясняется, что он завис у посредника? Знакомая ситуация для всех, кто работает с банком SWIFT в нынешних условиях. Проверки, лишние запросы документов и непредсказуемые комиссии превращают обычный расчёт в квест.
Поэтому компании всё чаще смотрят в сторону платёжных агентов и специализированных платформ. В этом обзоре мы сравним комиссии трёх популярных альтернатив SWIFT и разберём, на что смотреть до подписания договора. Если вам нужно оплатить зарубежные сервисы как физлицу, загляните в раздел «Как оплатить».
Вы узнаете:
- почему классический перевод через банк SWIFT стал дорогим и долгим;
- сколько берут A7, Global Finance VED и NNEX и чем они отличаются;
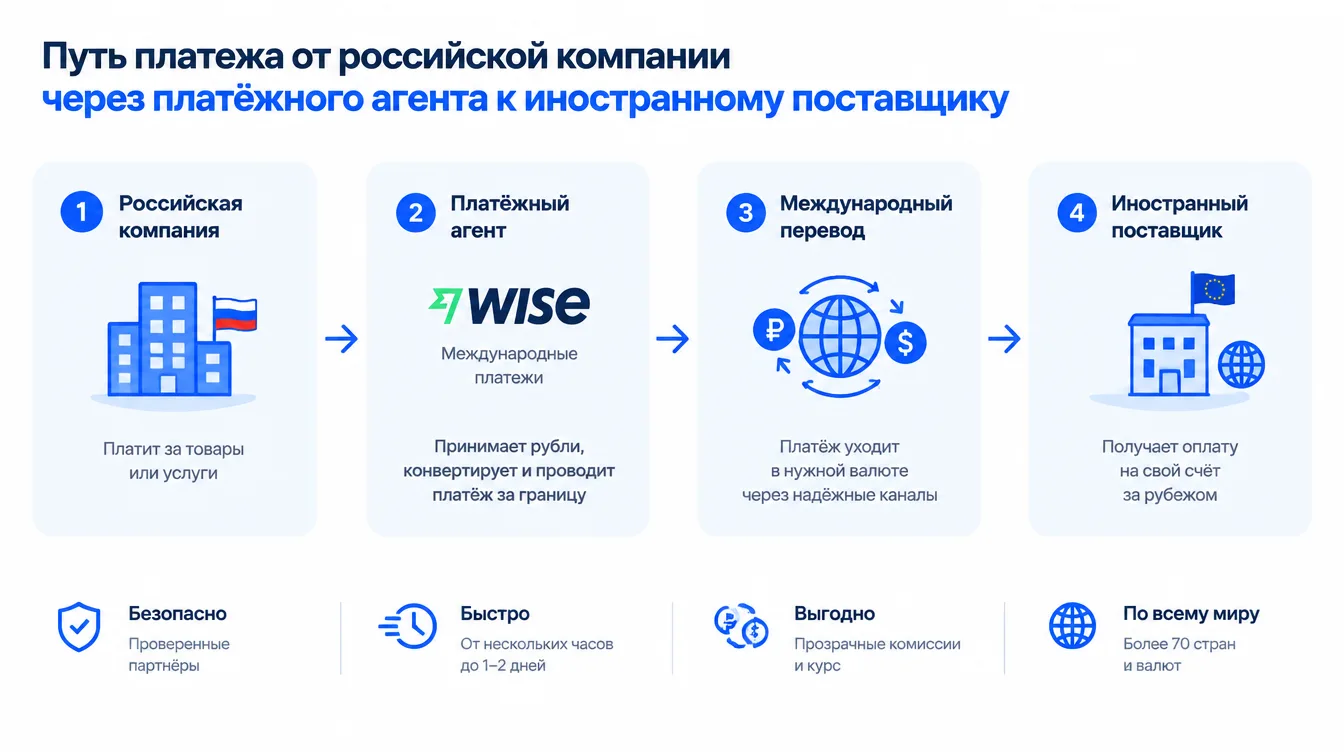
- как пошагово оплатить счёт поставщика через агента;
- какие риски остаются и как их снизить.
Почему банк SWIFT перестал быть удобным
Раньше достаточно было узнать SWIFT-код банка получателя и отправить платёж. Сегодня часть банков отключена от сети, а маршрут нередко идёт через несколько банков-корреспондентов. Каждый из них вправе запросить пояснения, удержать свою комиссию или вернуть деньги.
По оценкам платёжных платформ, которые приводятся в обзорах рынка, срок перевода может достигать 5–14 банковских дней, а итоговая стоимость в два-четыре раза превышать заявленный тариф. Эти цифры ориентировочные: реальный результат зависит от банка, страны и суммы.
Что чаще всего ломает платёж:
- Назначение платежа. Размытые формулировки без ссылки на контракт или инвойс вызывают вопросы комплаенса.
- Банк получателя. Если он ограничен в доступе к сети, деньги зависнут или вернутся.
- Валютный контроль. Без контракта и подтверждающих документов банк вправе приостановить операцию.
Важно: любые альтернативы работают только в рамках закона. Юридическое лицо должно оформить договор, сохранить закрывающие документы и отразить операцию в учёте.
Сравнение альтернатив: A7, Global Finance VED, NNEX
Ниже сведены условия, которые указывали сами сервисы на ноябрь 2025 года. Тарифы меняются, поэтому перед сделкой сверяйте их на официальных сайтах компаний.
1. A7 — прозрачная комиссия для небольших и средних платежей
Платформа делает ставку на онлайн-процесс и конвертацию по курсу Центробанка.
Ключевые преимущества:
- комиссия от 0,36% без минимального порога;
- валюты USD, EUR, CNY, AED и другие;
- возможен срочный перевод «день в день»;
- закрывающие документы формируются онлайн.
Минусы:
- процент не фиксирован навсегда и зависит от направления;
- для сложных маршрутов всё равно нужен диалог с менеджером.
Пример из описания сервиса: с 300 000 ₽ комиссия составит 1 080 ₽, со 100 000 ¥ — 360 ¥.
2. Global Finance VED — упор на документы и сопровождение
Ключевые преимущества:
- комиссия от 0,9%, срок от Т+0;
- переводы от 100 $, подходит для тестовых поставок;
- USD, EUR, CNY, AED, ZAR, а также расчёты в USDT при соблюдении законодательства РФ;
- персональный менеджер.
Минусы:
- комиссия выше, чем у конкурентов;
- расчёты в криптовалюте несут дополнительные юридические и курсовые риски.
3. NNEX — для крупных и регулярных оборотов
Ключевые преимущества:
- обмен валют и криптоактивов в 20+ странах;
- оплата инвойсов в Китае, ОАЭ, Европе, США и Юго-Восточной Азии;
- помощь с оформлением документов по возврату экспортной выручки;
- заявленные ежедневные обороты от 20 млн $.
Минусы:
- ориентация на крупный бизнес: малым суммам тарифы могут быть невыгодны;
- точные ставки согласуются индивидуально.
| Сервис | Комиссия | Особенность |
|---|---|---|
| A7 | от 0,36% | нет минимальной комиссии, курс ЦБ |
| Global Finance VED | от 0,9% | переводы от 100 $, юридическое сопровождение |
| NNEX | по договорённости | крупные обороты, 20+ стран |
Цены на ноябрь 2025 года.
Как оплатить счёт поставщика через агента
- Выберите агента и оставьте заявку: обычно с вами связывается менеджер в мессенджере.
- Передайте инвойс и уточните валюту отправки и получения, страну, комиссию.
- Выясните, по какому источнику считается курс: ЦБ или биржа.
- Подпишите агентский договор и проверьте реквизиты в нём.
- Переведите рубли на счёт агента в России.
- Получите подтверждение зачисления, акт и приложение к договору.
Совет: запросите у агента реквизиты юрлица и документы о регистрации. Проверьте компанию самостоятельно, а не только по рекламным материалам.
Риски, о которых молчат обзоры
Платёжный агент не отменяет санкционные правила и валютное законодательство. Остаются вопросы к контрагенту, к юрисдикции получателя и к вашему банку, который тоже проверяет платежи. Банки вправе запросить объяснения, даже если деньги уходят внутри России.
Помните и про курсовой риск: если курс фиксируется не сразу, итоговая сумма может измениться. Не отправляйте деньги физлицу по «личным реквизитам», если договор заключён с компанией.
✅ Итоги
- 🔹 Классический SWIFT стал долгим и непредсказуемым по стоимости.
- 🔹 Агенты берут от 0,36% до 0,9% и выше, но условия нужно сверять на дату сделки.
- 🔹 Договор, акт и приложение — обязательный минимум для бухгалтерии.
- 🔹 Проверяйте агента сами и фиксируйте курс письменно.
Какой вариант выбрать?
- Небольшие и средние платежи, важна прозрачная ставка → A7.
- Нужны документы, юридическая поддержка и тестовые переводы от 100 $ → Global Finance VED.
- Регулярные крупные поставки из нескольких стран → NNEX.
- Разовый платёж в дружественную страну и устраивает срок → можно попробовать банк, но с запасом по времени.
Частые вопросы
Работает ли банк SWIFT в России в 2026 году?
Частично. Часть банков остаётся подключённой, но направления и валюты ограничены, а проверки строже. Уточняйте возможность платежа в своём банке.
Чем агент отличается от банка?
Вы платите рублями российской компании по агентскому договору, а перевод за границу выполняет агент. Вы получаете закрывающие документы.
Что такое SWIFT-код и нужен ли он при работе с агентом?
Это идентификатор банка получателя. Агент попросит реквизиты из инвойса, включая SWIFT, чтобы проверить маршрут.
Можно ли платить в криптовалюте?
Некоторые агенты предлагают расчёты в USDT. Это зона повышенных рисков, поэтому действуйте только по договору и с консультацией юриста.
Заключение
Банк SWIFT остаётся привычным инструментом, но для многих компаний он стал медленным и дорогим. Альтернативные системы дают понятную комиссию и документы, однако не снимают ответственности за законность сделки.
Сравнивайте не только процент, но и срок, порядок фиксации курса и пакет документов. Начните с небольшого платежа, чтобы проверить агента в деле.
Выбирайте проверенные способы — и платите без неприятных сюрпризов.