Банки и криптоиндустрия столкнулись из-за стейблкоинов: борьба за будущее финансовой системы
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Могут ли цифровые доллары отнять у банков вклады? Именно этот вопрос превратился в главный спор американского финансового рынка. С одной стороны выстроились крупные банки, с другой крипто-компании, и поле битвы называется CLARITY Act, законопроект о правилах для цифровых активов.
По данным публикаций на май 2026 года, документ застрял на пути в Сенате. Ниже разберём, о чём спор, какие у сторон аргументы и чем всё может закончиться для рынка и обычных пользователей.
Вы узнаете:
- что такое стейблкоины и почему из-за них возник конфликт;
- чего требуют банки и что отвечает криптоиндустрия;
- как развивались события с лета 2025 года;
- какие сценарии вероятны и какие риски они несут.
Что такое стейблкоины и зачем они нужны
Стейблкоин — криптоактив, курс которого привязан к более стабильному активу, чаще всего к доллару США. Самые известные примеры: USDT от Tether и USDC от Circle. Обычно их выпускают с расчётом один к одному к доллару, но надёжность зависит от резервов эмитента.
Для чего их используют:
- как «тихую гавань» на волатильном рынке, чтобы не выводить деньги в фиат;
- как промежуточную валюту для торговли;
- для быстрых и недорогих международных переводов;
- в некоторых сервисах за хранение предлагают вознаграждение.
Последний пункт и стал яблоком раздора.
В чём суть конфликта
Если сервис платит проценты за хранение цифровых долларов, он напрямую конкурирует с банковским вкладом. Банки опасаются, что часть клиентов, особенно молодых и технически подкованных, перейдёт туда, где доходность выше. Криптоиндустрия считает такую конкуренцию нормальной.
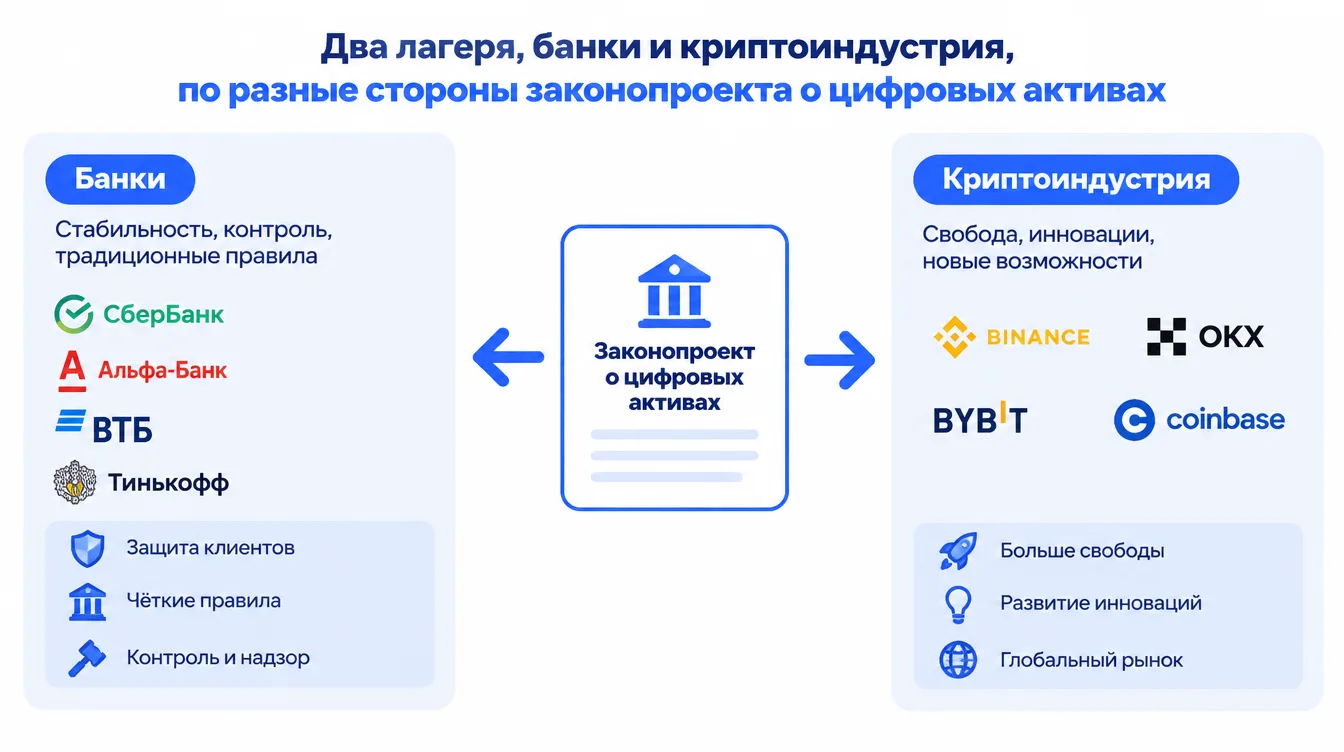
Позиция банков
Крупные банковские ассоциации требуют:
- запретить эмитентам любые вознаграждения за хранение или использование стейблкоинов;
- приравнять проценты по ним к незаконному привлечению депозитов;
- не допустить оттока средств из традиционной банковской системы.
Аргументы: нечестная конкуренция, системные риски при недостаточном обеспечении и угроза для банковской ликвидности.
Позиция криптоиндустрии
Coinbase, Circle, Ripple и другие компании отвечают так:
- доходность — законный способ конкуренции, который двигает инновации;
- жёсткие ограничения замедлят отрасль и уведут проекты за границу;
- банки сами зарабатывают на размещении клиентских денег, поэтому их позиция выглядит защитой собственных интересов.
В публичных заявлениях представители криптоиндустрии даже называли банковские поправки попыткой уничтожить конкуренцию.
Хронология противостояния
| Период | Событие |
|---|---|
| Июль 2025 | Палата представителей одобрила CLARITY Act: 294 голоса против 134 |
| Начало 2026 | Законопроект попал в банковский комитет Сената и застрял из-за поправок |
| Февраль 2026 | Встреча банков и криптокомпаний в Белом доме без компромисса |
| Март–май 2026 | Пауза, напряжение сохраняется |
Важно: политический контекст усиливает спор. Президент США публично критиковал банки и предупреждал, что без закона отрасль может уйти в другие страны. Но немедленного прорыва это не принесло.
Возможные сценарии
1. Компромисс
Закон принимают с ограничениями на доходность, например по сумме или сроку. Розничные пользователи сохраняют часть выгод, банки получают защиту.
Ключевые преимущества:
- появляется ясность для инвесторов;
- снижаются риски оттока вкладов.
Минусы:
- обе стороны недовольны уступками;
- детали ограничений могут оказаться запутанными.
2. Победа банков
Вознаграждения запрещают полностью. Банковский сектор успокоится, но привлекательность стейблкоинов снизится, а часть проектов может перебраться в другие юрисдикции.
3. Победа криптоиндустрии
Модель с доходностью сохраняется. Конкуренция вырастет, но если правила останутся слабыми, возрастут и системные риски.
4. Затягивание
Неопределённость продлится год-два. Время на поиск решения есть, но институциональные инвесторы будут осторожничать, а стартапы откладывать запуски.
Что это значит для рынка и пользователей
Для рынка главный эффект — неопределённость. Крупные фонды не спешат вкладываться без ясных правил, эмитенты пересматривают программы вознаграждений, а часть внимания смещается к другим юрисдикциям вроде ОАЭ, Сингапура или Гонконга.
Для банков это сигнал приспосабливаться: изучать блокчейн-решения и повышать ставки по вкладам. Для пользователей итог пока неясен: если доходность по стейблкоинам запретят, они станут менее интересны как инструмент накопления, но останутся удобными для переводов.
Совет: держите в голове, что любая доходность в крипте не гарантирована, а стейблкоин не равен банковскому вкладу и не застрахован так же. Свежие котировки основных монет есть в разделе курсов, а другие обзоры собраны в блоге.
Итоги
✅ Спор идёт о том, можно ли платить вознаграждение за хранение стейблкоинов.
✅ Банки хотят запрета, криптоиндустрия защищает право на доходность.
✅ CLARITY Act одобрен Палатой представителей, но завяз в Сенате.
✅ Возможны компромисс, победа одной из сторон или затягивание.
✅ Пока ясности нет, действовать приходится в условиях повышенного риска.
Какой вариант выбрать?
- Для тех, кто следит за новостями → смотреть за решением Сената и поправками о доходности.
- Для держателей стейблкоинов → не рассчитывать на гарантированный процент и оценивать эмитента.
- Для сторонников консервативных вложений → сравнивать с банковскими продуктами и помнить о разнице в защите средств.
Частые вопросы
Что такое CLARITY Act?
Законопроект США, который должен задать понятные правила для рынка цифровых активов.
Почему банкам не нравится доходность стейблкоинов?
Они считают её конкуренцией вкладам и боятся оттока клиентов.
Затронет ли это пользователей за пределами США?
Косвенно да: крупные эмитенты работают глобально, и решения американских регуляторов влияют на весь рынок.
Есть ли гарантии по стейблкоинам?
Нет. Курс держится на резервах эмитента, и риск потери привязки существует всегда.
Заключение
Спор банков и криптоиндустрии — не просто борьба за проценты, а столкновение двух моделей хранения и перемещения денег. От исхода зависит, где будут развиваться цифровые финансы и какие инструменты получат обычные люди.
Пока решение не принято, оценивайте риски трезво и сверяйтесь с первоисточниками. Выбирайте проверенные способы — и принимайте решения без спешки.
Материал носит информационный характер и не является инвестиционной рекомендацией.