CBDC: что такое цифровая валюта центрального банка, зачем она нужна государству и чем отличается от обычных денег
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Мы привыкли платить картой и переводить деньги по СБП, поэтому слова «цифровые деньги» кажутся странными: разве наши рубли и так не живут в приложении? Именно на этом месте возникает вопрос, зачем государствам понадобилась ещё одна электронная форма денег, которую называют CBDC.
Разберёмся, что такое CBDC простыми словами, чем она отличается от баланса на карте и от криптовалюты, какие выгоды и риски несёт и как выглядит цифровой рубль по состоянию на сентябрь 2026 года.
Вы узнаете:
- что означает аббревиатура CBDC и кто выпускает такие деньги;
- в чём принципиальная разница с картой, наличными и биткоином;
- зачем нужна CBDC государству и что она даёт человеку;
- как работает цифровой рубль и какие страны развивают свои проекты.
Суть CBDC
Аббревиатура означает Central Bank Digital Currency, то есть цифровая валюта центрального банка. Проще говоря, это государственные деньги в электронном виде: их создаёт сам центробанк, а держат в особом кошельке.
Со стороны клиента операция напоминает привычный денежный перевод в мобильном банке. Отличия спрятаны глубже: у денег другой выпускающий орган и другая техническая основа.
Кто выпускает и бывают ли виды
Эмитент — центральный банк. Остаток на банковском счёте — обязательство коммерческого банка, а CBDC — форма денег самого центробанка. Бывает два типа. Розничная предназначена людям и компаниям, а оптовая служит в основном банкам и финансовым организациям для взаиморасчётов.
Чем CBDC отличается от привычных денег
На глаз различия не видны, зато по устройству это разные инструменты.
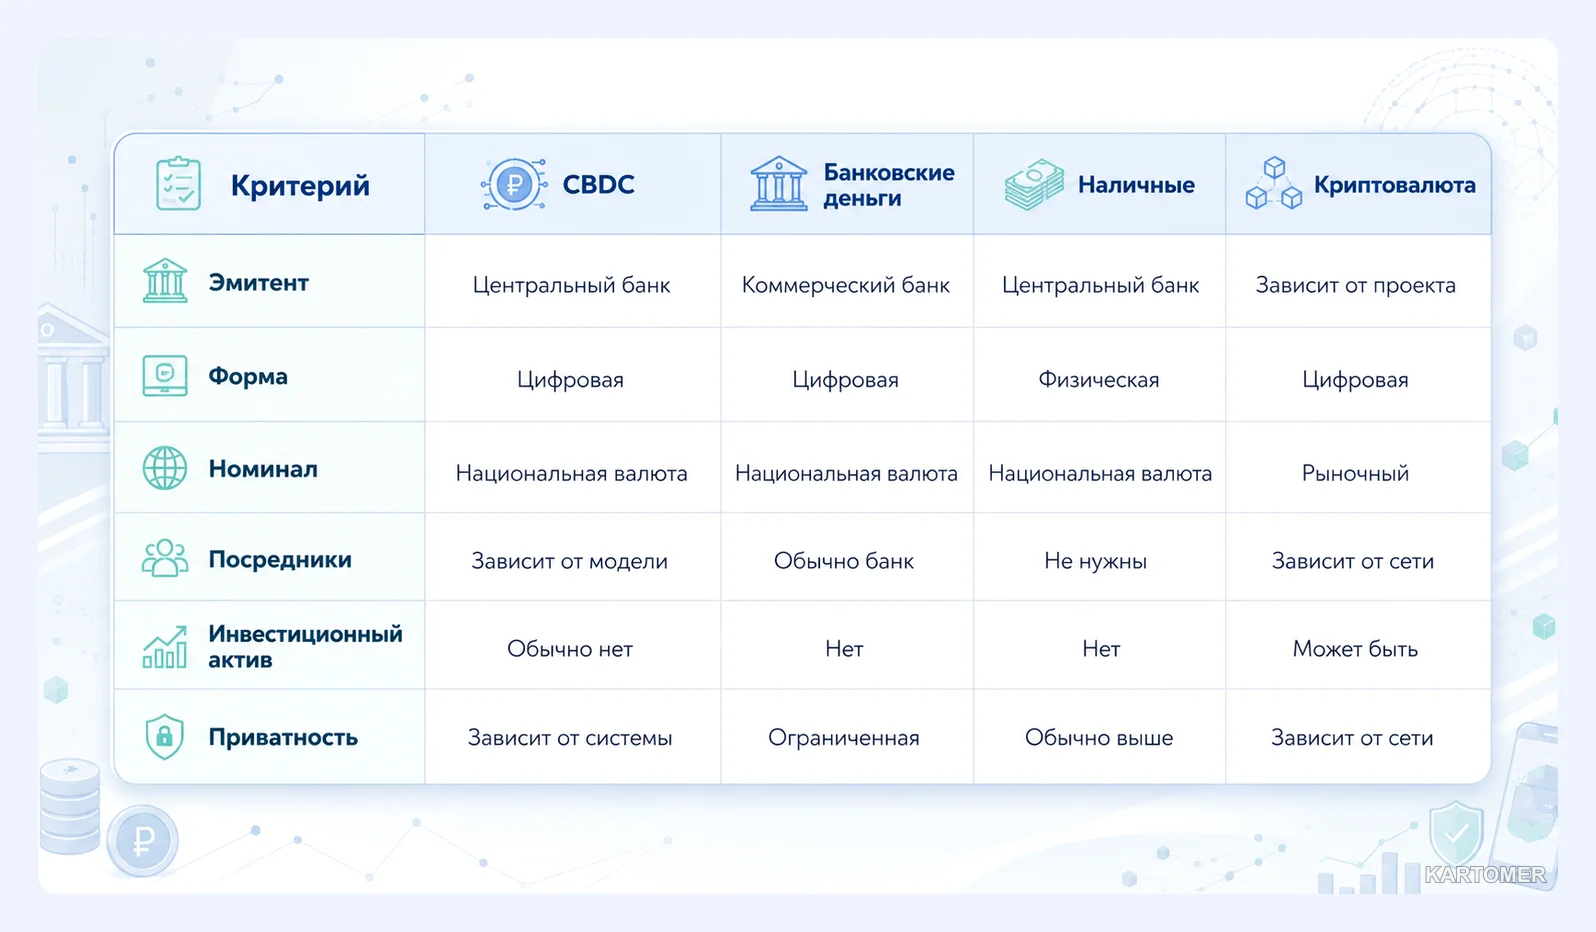
- Деньги на карте — долг банка перед клиентом, CBDC — прямое обязательство центробанка.
- Наличные — физическая форма, CBDC — цифровая, но тоже официальная.
- Криптовалюта вроде Bitcoin не имеет центрального эмитента и свободно колеблется в цене, а CBDC привязана к национальной валюте.
Заметим ещё одну деталь: блокчейн для CBDC не обязателен. Используют разные технологии распределённого учёта, а иногда и классические решения.
Совет: не воспринимайте цифровой рубль как замену карте или счёту. Это дополнительный платёжный инструмент, который человек открывает по своему желанию.
Зачем CBDC государству
Быстрые платежи уже существуют, поэтому смысл глубже.
- Собственная цифровая инфраструктура. Регулятору важна своя государственная денежная форма для онлайн-экономики, чтобы не полагаться исключительно на частные платёжные системы.
- Скорость и расходы. Отдельная платформа потенциально упрощает переводы и сокращает цепочку посредников, но итог зависит от архитектуры и тарифов.
- Бюджетные расчёты. Цифровая среда позволяет точнее прослеживать государственные платежи и создавать условные механизмы расчётов там, где это разрешено законом.
- Конкуренция с новыми формами денег. Стейблкоины и токенизация развивают альтернативную финансовую систему, и CBDC помогает сохранить роль национальной валюты.
Что получают человек и бизнес
Для частного лица преимущества прозаичны: переводы, оплата покупок, возможно низкие комиссии и доступ через знакомое банковское приложение. Скажем, вам надо отправить знакомому 5 000 рублей: вы указываете источник списания в цифровом кошельке, получателя и подтверждаете платёж.
Компании могут рассчитывать на быстрые расчёты с клиентами, экономию на отдельных операциях и новые схемы международных платежей, хотя набор функций у каждой страны свой.
Важно: цифровой рубль — не вклад и не инвестиционный продукт. Его задача — платежи и переводы, соотношение с обычным рублём 1:1, а операции для граждан заявлены бесплатными. Сравнивать его с депозитом или биткоином некорректно.
Как это устроено
Схема в общих чертах: регулятор выпускает деньги → единая платформа → банк-посредник → кошелёк плательщика → получатель. Центробанк выпускает деньги и поддерживает платформу, а банки и посредники обеспечивают интерфейс, идентификацию и обслуживание.
Плюсы и риски
1. Потенциальные выгоды
Ключевые преимущества:
- цифровая форма официальных денег для прямых расчётов;
- возможное снижение издержек и ускорение платежей;
- единая платформа и прозрачность государственных расчётов.
Минусы:
- вопросы конфиденциальности: история операций существует технически, а правила доступа задаются проектом и законом;
- нагрузка на банки: при массовом переходе вкладчиков они теряют ресурсы для кредитов, поэтому допустимы лимиты на кошельки;
- киберриски централизованной инфраструктуры.
Цифровой рубль в России
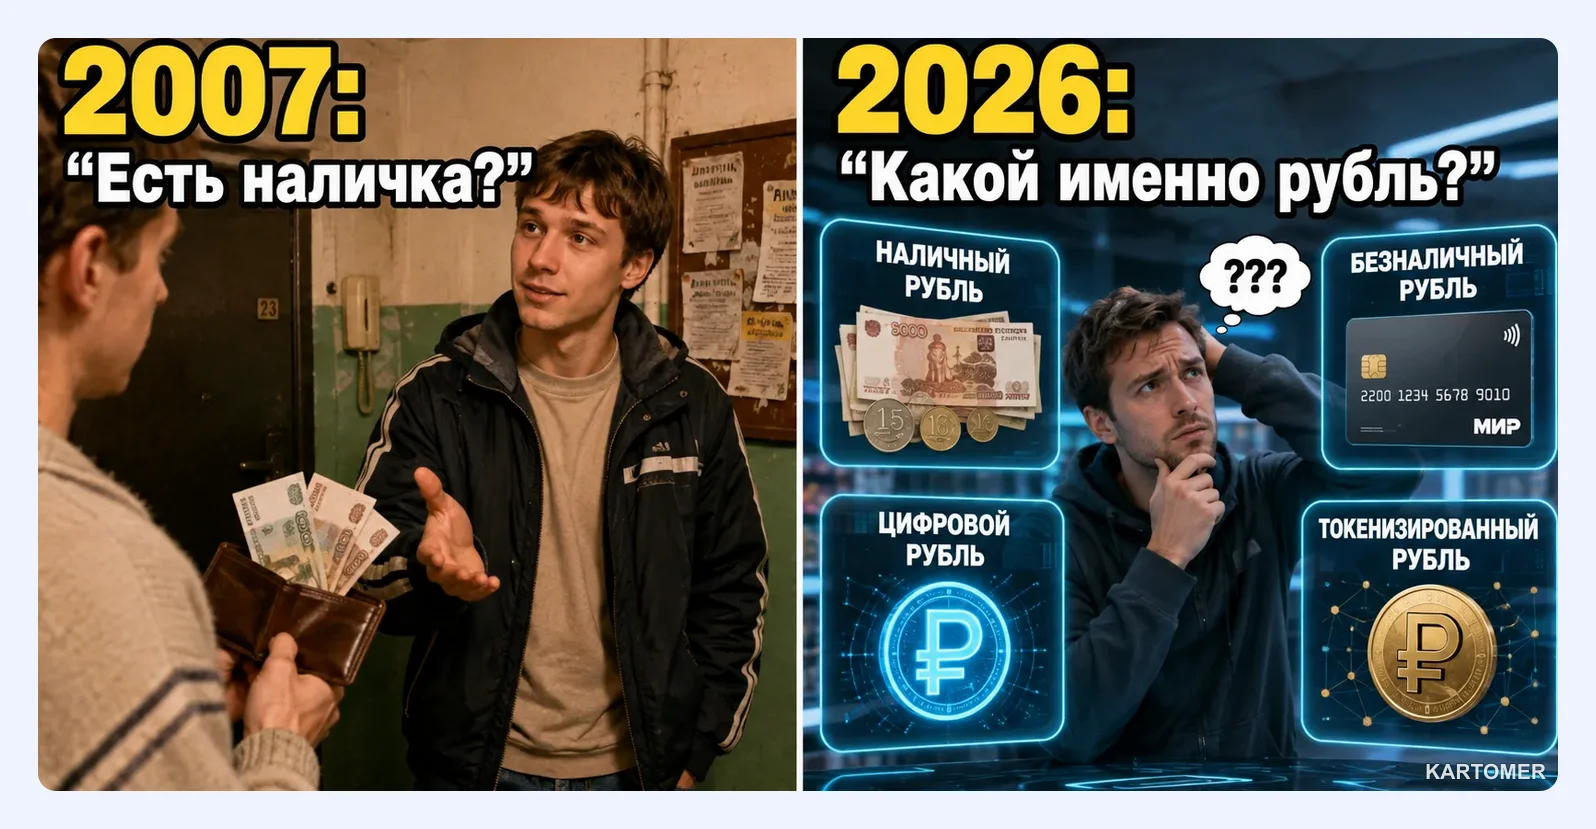
Цифровой рубль стал третьей формой российской валюты, дополнив наличные и безналичные деньги. Выпускает его Банк России, курс 1:1 к обычному рублю. Кошелёк доступен через банковское приложение, но сама инфраструктура связана с платформой регулятора.
С 1 сентября 2026 года к операциям должны подключиться крупнейшие банки и торговые сети, а остальные участники подтянутся позже. Для людей это выбор, а не обязанность: заставлять вас держать такие деньги никто не вправе.
Актуальные курсы валют и криптовалют можно сверить в разделе курсов.
Как пользоваться: общий сценарий
- Откройте приложение банка, подключённого к платформе.
- Пройдите идентификацию и откройте цифровой кошелёк.
- Пополните его с обычного счёта по курсу 1:1.
- При оплате или переводе укажите цифровые рубли как источник средств.
- Подтвердите операцию.
- Если нужно, верните остаток на обычный счёт в банке.
Точный интерфейс зависит от банка.
CBDC в мире
Аналитики Atlantic Council насчитали к маю 2026 года 146 государств и союзов с проектами или исследованиями в этой области; вместе они дают свыше 98% мирового ВВП. Китай развивает e-CNY, Россия запускает цифровой рубль, Европейский центробанк готовит цифровой евро. Пока что, по состоянию на август 2026 года, евро в таком виде не выпущен: это подготовка, а не работающий продукт.
Мифы
- «CBDC — это государственная криптовалюта». Нет, у неё есть центральный эмитент и привязка к национальной валюте.
- «Это просто деньги на карте». Нет, юридическая и технологическая основа иная.
- «Без блокчейна не обойтись». Нет, технология зависит от проекта.
- «CBDC заменит наличные». В российском проекте цифровой рубль лишь добавляется к другим формам денег.
- «Государство будет блокировать любые траты». Так категорично утверждать нельзя: возможности платформы, порядок доступа к данным и нормы закона — разные вещи.
Итоги
✅ CBDC — цифровая форма национальных денег, которую выпускает центральный банк.
✅ От денег на карте её отличают эмитент и инфраструктура, от криптовалюты — централизованный выпуск и привязка к валюте.
✅ Цифровой рубль нужен для платежей, а не для накоплений, и использовать его добровольно.
✅ Ключевые вопросы — конфиденциальность, киберустойчивость и влияние на банки.
🔹 Материал носит информационный характер и не является инвестиционной рекомендацией.
Какой вариант выбрать?
- Для повседневных платежей → привычные карты и СБП.
- Для знакомства с новинкой → открыть кошелёк цифрового рубля в своём банке и попробовать небольшой перевод.
- Для накоплений → банковский вклад или другие инструменты, а не CBDC.
Частые вопросы
CBDC — это криптовалюта?
Нет. Это форма национальной валюты с центральным эмитентом.
Зачем она нужна, если деньги на карте и так электронные?
Разница в том, кто за них отвечает: остаток на счёте — долг банка, а CBDC — прямые деньги регулятора.
Заменит ли CBDC наличные?
Зависит от страны. В России цифровой рубль — дополнительная форма.
Сможет ли государство контролировать траты?
Уровень контроля и конфиденциальности определяется архитектурой и законодательством; автоматических запретов на покупки утверждать нельзя.
В чём разница между цифровым и безналичным рублём?
В эмитенте и месте учёта: безналичные деньги лежат на счёте в банке, а цифровые рубли выпускает Банк России и учитывает в специальном кошельке.
Заключение
CBDC нужна не потому, что мало способов расплатиться смартфоном. Государствам важно иметь полноценную цифровую форму собственных денег в экономике, где большинство платежей проходит онлайн.
Достоинства и недостатки зависят от конкретного проекта: комиссий, удобства, правил конфиденциальности и закона. Следите за новостями в блоге, сравнивайте факты, а не заголовки — и вы всегда будете в курсе того, как меняются деньги.