Что такое платёжный агент и когда он выгоднее SWIFT-перевода
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёжный агент — это компания-посредник, которая принимает деньги от плательщика в одной стране и организует выплату получателю в другой, не используя прямую цепочку банковских корреспондентов. SWIFT-перевод идёт через банки и их корреспондентские счета. Агент может оказаться удобнее, когда обычный банковский платёж задерживается, возвращается или стоит слишком дорого. Но это не замена банку: выбирать посредника нужно с проверкой договора, маршрута и документов.
В статье объясняем, как устроены обе схемы, чем они различаются и в каких ситуациях агентская модель оправдана.
Что делает платёжный агент
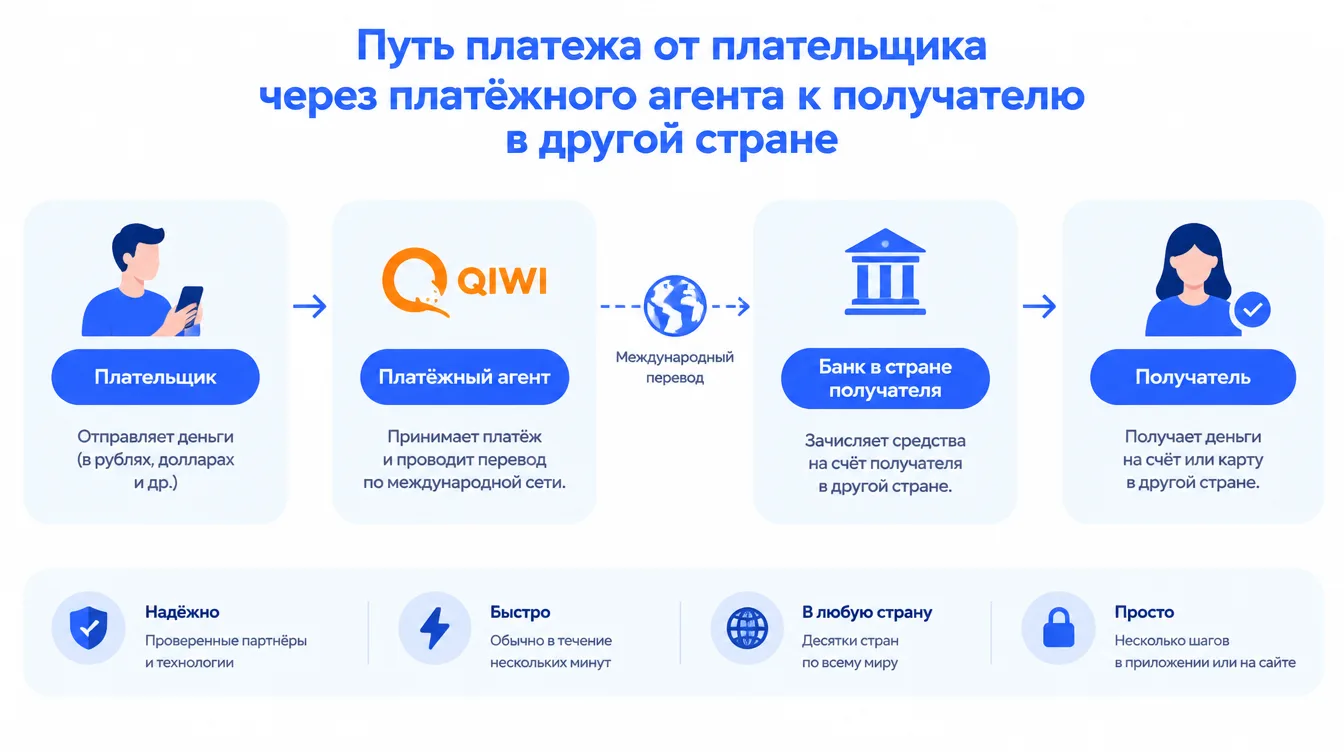
Агент берёт на себя организацию платежного маршрута. Вы платите ему в удобной для вас юрисдикции, а он обеспечивает, чтобы получатель за границей получил деньги в нужной валюте. Для этого агент пользуется собственной сетью счетов, партнёров и локальных расчётных каналов.
Обычно процесс выглядит так:
- Клиент отправляет средства на счёт агента.
- Агент фиксирует обязательство перед клиентом и подбирает маршрут исполнения.
- Платёж проходит через локальные и международные каналы. Часто деньги идут внутри страны получателя, а не через длинную цепочку банков.
- Получатель принимает деньги в согласованной валюте.
Ключевая особенность в том, что между банком отправителя и банком получателя нет прямого моста. Поэтому ограничения одного конкретного банка влияют на платёж слабее.
Как устроен SWIFT-перевод
SWIFT — это система обмена сообщениями между банками. Когда вы отправляете международный перевод, ваш банк передаёт распоряжение получателю через сеть корреспондентских счетов. Если прямой связи между банками нет, платёж проходит через одного или нескольких посредников.
Долгое время это был стандарт корпоративных расчётов, но у него есть известные ограничения:
- каждый банк в цепочке может провести собственную проверку;
- платёж может быть заблокирован или возвращён;
- комиссии накапливаются на каждом шаге;
- срок зависит от числа участников цепочки.
Сравнение по главным параметрам
Сроки ниже взяты из обзора рынка на июль 2026 года и носят ориентировочный характер. Реальные значения зависят от страны, банка, валюты и суммы.
| Критерий | SWIFT | Платёжный агент |
|---|---|---|
| Срок | обычно 2–7 рабочих дней, если много посредников | в ряде случаев 1–3 дня за счёт локальных расчётов |
| Проверки | каждый банк в цепочке проверяет операцию | комплаенс-логика выстраивается заранее, маршруты проверены |
| География | зависит от корреспондентских связей | шире за счёт партнёров в разных юрисдикциях |
| Комиссия | комиссии банков складываются на этапах | чаще фиксированная или заранее понятная структура |
| Риск возврата | выше при сложных направлениях | зависит от надёжности агента |
Цифры и особенности меняются, поэтому перед отправкой платежа уточняйте условия у конкретного исполнителя и в своём банке.
Когда агент выгоднее
Международные B2B-расчёты
Вы оплачиваете товары или услуги зарубежному поставщику, а банковский платёж идёт долго или не проходит. Агент даёт альтернативный маршрут исполнения обязательств по контракту или инвойсу.
Направления с нестабильными банковскими связями
Когда между странами нет устойчивых прямых контактов банков, агент собирает маршрут через доступные узлы. Это одна из главных причин, по которым компании обращаются к такой модели.
Срочные платежи
Если важна скорость, например оплата поставки или бронирование партии, гибкие маршруты могут оказаться быстрее стандартного перевода.
После отказов и возвратов
Если ваши платежи уже блокировали или возвращали, смена модели помогает снизить операционные риски. Но причины отказов стоит выяснить: иногда проблема в документах, а не в канале.
Когда лучше остаться на банковском переводе
- Сумма небольшая, получатель и банк знакомы, платежи проходят без задержек.
- Контрагент требует именно банковский перевод со своего счёта.
- Вам нужна максимально прозрачная и простая цепочка с понятным документооборотом.
- Договор с агентом непрозрачен, а маршрут и условия вам не раскрывают.
Если речь не о бизнесе, а о личной оплате зарубежных сервисов, посредник уровня компании обычно не нужен. Для подписок и игр проще воспользоваться виртуальной картой: сравнить варианты можно в рейтинге виртуальных карт, а общие инструкции собраны в разделе как оплатить зарубежные сервисы.
Риски и на что смотреть
Агент не заменяет банковскую систему, а дополняет её. Главное условие здесь прозрачность схемы и юридическая корректность платежа. Перед работой проверьте пять вещей:
- Надёжность исполнителя. Срок работы, отзывы, юридическое лицо, реквизиты, репутация у других клиентов.
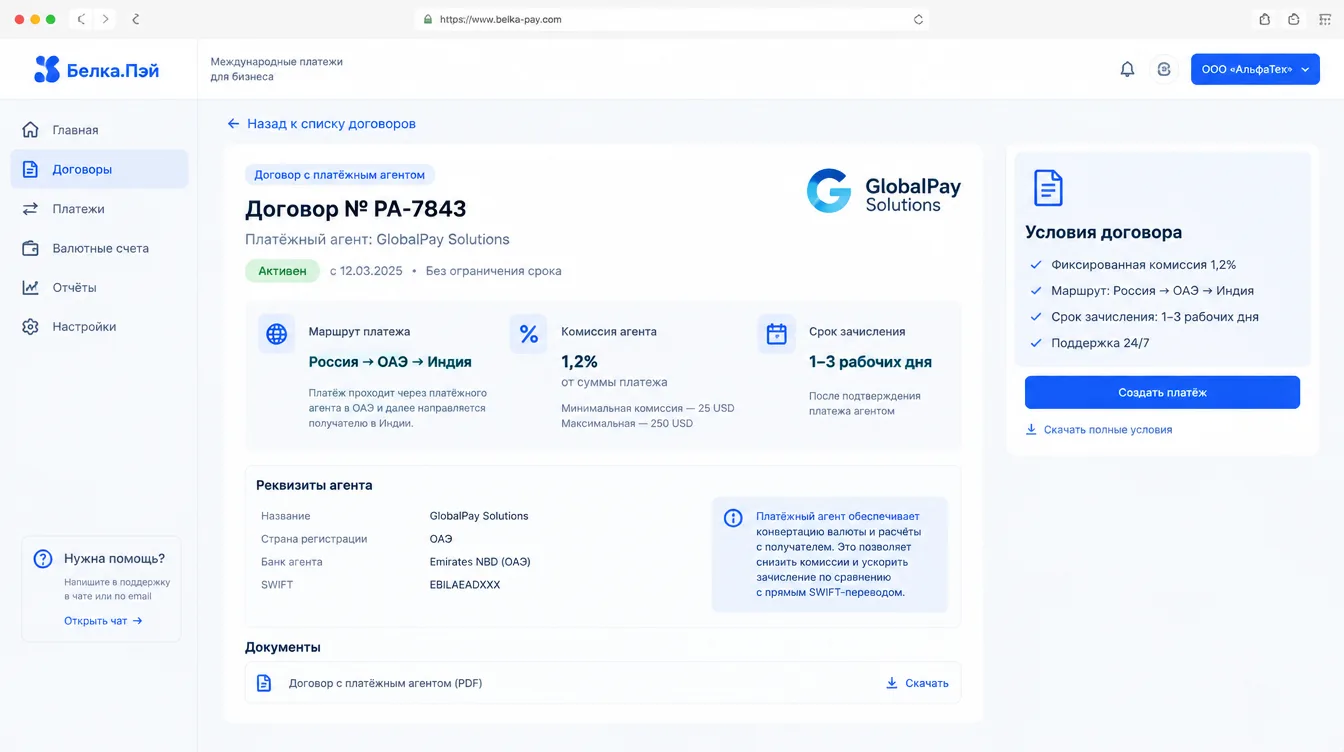
- Прозрачность маршрута. Вы должны понимать, в какой стране и по каким основаниям проходят деньги.
- Соответствие требованиям комплаенса. Агент должен запрашивать у вас документы по сделке, а не обещать «без вопросов».
- Документальное сопровождение. Договор, акты, подтверждение платежа, закрывающие документы для бухгалтерии и валютного контроля.
- Размер комиссии и курс. Узнайте итоговую сумму получателя, а не только ставку услуги.
Отдельно оцените правовые и налоговые последствия. Правила валютного контроля, санкционные ограничения и требования к ВЭД различаются и меняются, поэтому уточните их у юриста или бухгалтера до первого платежа. Если вам обещают гарантированное проведение в любых условиях, это повод насторожиться.
Как выбрать агента пошагово
- Определите задачу: валюта, страна, сумма, частота платежей.
- Соберите документы по сделке: контракт, инвойс, назначение платежа.
- Запросите условия у нескольких исполнителей и сравните комиссии, сроки и курс.
- Проверьте юридические данные и договор, обратите внимание на ответственность за возврат.
- Проведите пробный платёж на небольшую сумму.
- Сохраните все подтверждения и закройте документы по сделке.
Частые вопросы
Платёжный агент и банк — это одно и то же?
Нет. Банк ведёт счета и проводит платежи по правилам регулятора. Агент организует расчёт, часто опираясь на банковские счета партнёров. Его нужно проверять отдельно.
Всегда ли агент быстрее SWIFT?
Не всегда. В ряде случаев он сокращает срок до 1–3 дней, но на простых направлениях с хорошими банками SWIFT может быть таким же быстрым.
Дешевле ли платёж через агента?
Не обязательно. Преимущество агента в том, что структура комиссии чаще понятна заранее. Но итоговую сумму нужно сравнивать вместе с курсом конвертации.
Что делать, если платёж через агента завис?
Свяжитесь с исполнителем, укажите номер операции и запросите подтверждение маршрута. Заранее проверьте, что договор описывает сроки и порядок возврата.
Можно ли платить через агента частному лицу?
Для частных платежей на сервисы обычно проще виртуальная карта или специализированный сервис оплаты. Курсы валют, которые вы можете использовать для оценки, есть на странице курсов.