Денежные переводы в Казахстан: как сэкономить на курсе и скрытых комиссиях
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
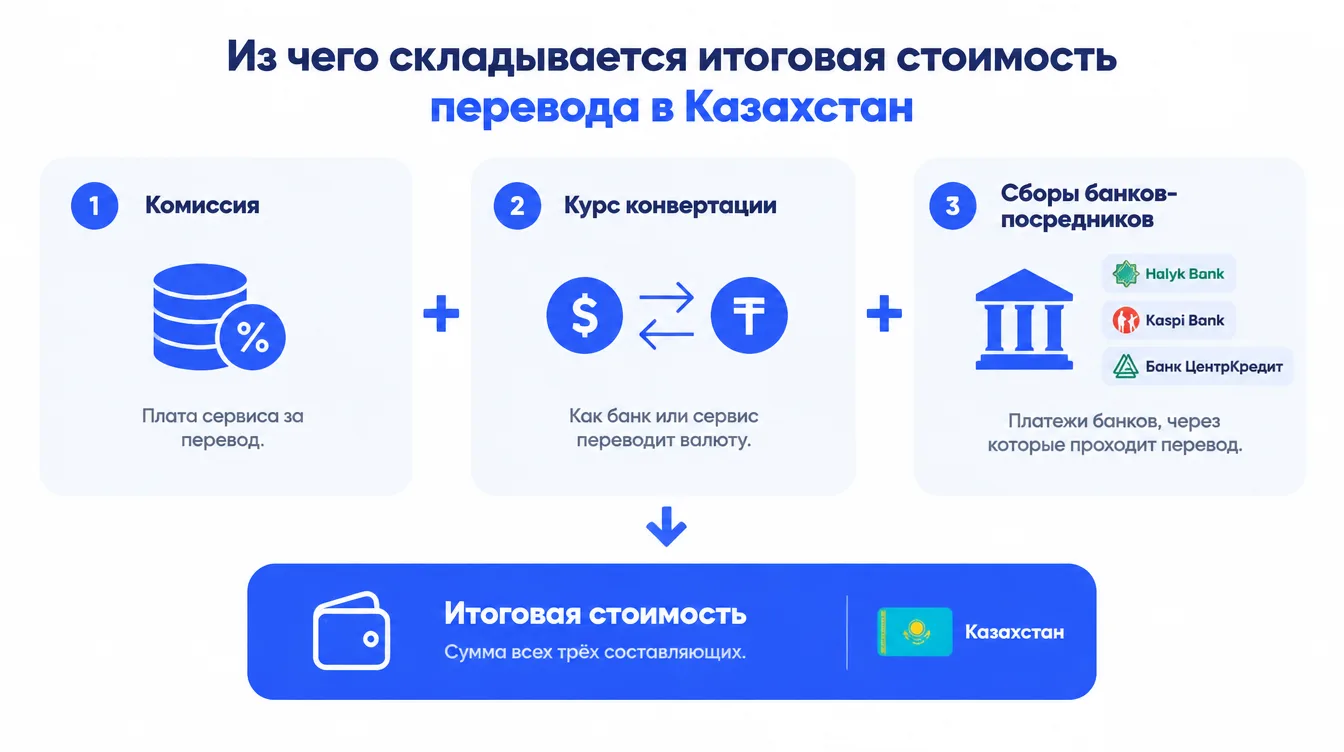
Отправили деньги в Казахстан, а получатель увидел меньше, чем вы рассчитывали? Чаще всего потери прячутся не в самой комиссии, а в курсе конвертации и сборах банков-посредников. Поэтому экономия начинается не с поиска «самого дешёвого тарифа», а с понимания, из чего складывается итоговая сумма.
В этой статье разберём, где теряются деньги, чем отличается банк от платёжного агента и как провести перевод в Казахстан по шагам. Цены даны на ноябрь 2025 года; для актуальных условий проверяйте официальные сайты. Следить за ориентирами по валютам можно в разделе курсов.
Вы узнаете:
- из чего складывается стоимость перевода, кроме комиссии;
- какие условия у А7, Global Finance VED и NNEX;
- как оформить платёж и получить подтверждение;
- когда банковский перевод оказывается невыгодным.
Где прячутся лишние расходы
Видимая комиссия — только часть расчёта. Сравнивайте четыре параметра:
- Курс конвертации. Это ключевой скрытый расход: банк может применить внутренний курс. По оценке обзора, из-за невыгодного курса расходы бывают больше на 2–8%.
- Размер комиссии. Фиксированная или процентная.
- Скорость. Срок зачисления: минуты, день или недели.
- Документы. Для бизнеса важны закрывающие бумаги.
Пример для наглядности: если курс хуже рыночного на 3%, то при переводе 100 000 ₽ вы потеряете 3 000 ₽ даже при нулевой комиссии. Это иллюстрация расчёта, а не тариф конкретного банка.
Важно: фраза «без комиссии» ничего не говорит о курсе. Просите итоговую сумму в валюте получателя до оплаты.
Платёжные агенты для переводов в Казахстан
1. A7 — минимальная комиссия
Подходит для частных и деловых платежей.
Ключевые преимущества:
- комиссия от 0,36%, без минимальной суммы;
- валюты USD, EUR, CNY, AED и другие;
- курс ЦБ без надбавок;
- платёж «день в день», онлайн-процесс;
- закрывающие документы.
Минусы:
- вопросы по конкретному маршруту лучше уточнять до оплаты;
- ориентирован на оформленные платежи.
Пример: 300 000 ₽ — комиссия 1 080 ₽; 100 000 ¥ — 360 ¥.
2. Global Finance VED — сопровождение сделки
Ключевые преимущества:
- валюты USD, EUR, CNY, AED, ZAR и USDT;
- можно оплачивать услуги, не только товары;
- курс ЦБ, платежи от 100 $, возможность перевода день в день;
- гибкие форматы договора и персональный менеджер.
Минусы:
- расчёты в USDT связаны с рыночным и правовым риском;
- комиссия в обзоре не приведена, её нужно уточнять.
3. NNEX — большие объёмы и нестандартные маршруты
Ключевые преимущества:
- оплата контрактов и инвойсов в Китае, ОАЭ, Европе, США и Азии;
- обмен фиата и криптовалюты в 20+ странах;
- работа с нерезидентским рублём и возврат экспортной выручки;
- офисы в нескольких юрисдикциях.
Минусы:
- рассчитан в первую очередь на компании;
- ставки не публикуются, нужен запрос менеджеру.
Цены на ноябрь 2025 года:
| Агент | Комиссия | Особенность |
|---|---|---|
| A7 | от 0,36% | без минимальной суммы, курс ЦБ |
| Global Finance VED | уточняется | платежи от 100 $, договор на выбор |
| NNEX | индивидуально | крупные суммы, крипта, нерезидентский рубль |
Как отправить перевод: пошаговая схема
- Выберите агента. Сравните курс, комиссию, валюту и срок.
- Оставьте заявку. Менеджер свяжется в течение нескольких минут.
- Объясните назначение платежа. Для бизнеса пришлите инвойс. Для личного перевода достаточно указать получателя.
- Согласуйте параметры. Курс (ЦБ, биржа или агрегатор), комиссия, валюты отправки и получения, например рубли и тенге, а также срок.
- Отправьте деньги. Реквизиты проверьте дважды.
- Получите подтверждение. Чек и, при необходимости, закрывающие документы.
Обычно зачисление занимает от нескольких минут до одного рабочего дня.
Совет: первый перевод новому агенту делайте на небольшую сумму. При крупных платежах рассмотрите схему с гарантом, где деньги временно хранит нейтральная сторона.
Почему банк часто невыгоден
- Срок. От 5 до 14 рабочих дней при участии банков-корреспондентов.
- Отказы. По оценкам обзора, до 40% платежей отклоняют на проверке: чаще, если назначение неясно или не хватает документов.
- Сборы. SWIFT, банк-корреспондент и внутренний курс банка.
- Направления. Не все банки проводят платежи в нужную страну и между нужными типами счетов.
- Валютный контроль. Банк может запросить договоры и инвойсы, вернуть деньги или временно заблокировать счёт.
Это касается и бытовых переводов: помощь родным или оплата учёбы тоже иногда сопровождаются вопросами банка. Система Юнистрим и аналоги для частных лиц иногда работают с перебоями, поэтому актуальность направления стоит проверять заранее.
Итоги
✅ Главная экономия — в курсе конвертации, а не только в комиссии.
✅ Просите итоговую сумму для получателя до оплаты.
✅ По данным на ноябрь 2025 года, у A7 комиссия от 0,36%.
✅ Для новых контрагентов начинайте с небольшой суммы или схемы с гарантом.
Какой вариант выбрать?
- Регулярные платежи за аренду и контракты → A7.
- Услуги, фриланс, сложное оформление → Global Finance VED.
- Большие обороты, нестандартные схемы → NNEX.
- Несрочные платежи при оформленном счёте → банк, с запасом по срокам.
Частые вопросы
Какой курс брать за основу?
Договоритесь заранее: ЦБ, биржа или агрегатор. Фиксируйте выбор письменно.
Сколько идёт перевод?
У агентов — от нескольких минут до одного рабочего дня, у банков — от 5 до 14 рабочих дней.
Нужны ли документы для личного перевода?
Обычно достаточно имени получателя и пояснения. Для бизнеса нужны инвойс или договор.
Можно ли перевести в тенге?
Да, валюту получения выбирают при согласовании, например рубли — тенге.
Что делать, если банк вернул платёж?
Запросите причину и перечень документов, затем повторите платёж или выберите другой канал.
Заключение
Чтобы сэкономить на переводе в Казахстан, смотрите на всю цепочку: курс, комиссию, сроки и документы. Агенты дают прозрачные условия и скорость, но их нужно проверять так же внимательно, как банк.
Согласуйте параметры письменно и сохраняйте подтверждения. Новые разборы платежей ищите в блоге.
Выбирайте проверенные способы — и платите без лишних потерь.