Финансовый стресс. Как деньги и экономика влияют на человека
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Зарплата пришла, и на душе спокойнее. Через две недели деньги почти закончились, а тревога вернулась. Если это знакомо, вы не одиноки: финансовый стресс переживают миллионы людей независимо от дохода и возраста.
Разберёмся, что это за явление, чем оно отличается от обычного беспокойства и как влияет на решения, работу и самочувствие. А ещё посмотрим, какие инструменты реально помогают держать ситуацию под контролем. Если вам важно отслеживать динамику валют, загляните на страницу курсов.
Вы узнаете:
- насколько распространён стресс из-за денег и чего люди боятся больше всего;
- как финансовое напряжение меняет поведение человека;
- чем отличаются «осторожные» и «беспечные» модели поведения;
- почему знания и финансовая подушка снижают тревогу и с чего начать.
Насколько это распространено
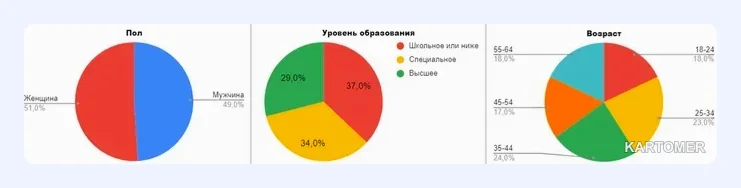
Экономисты называют переживания из-за доходов, долгов и цен финансовым стрессом. Данные опросов показывают, что в России в 2023 году среди главных страхов были рост расходов из-за инфляции (29% опрошенных) и потеря доходов (27%). В США инфляцию тоже называют одним из ведущих факторов стресса.
Общая картина тревожная:
- по оценкам Gallup, в 121 стране примерно каждый четвёртый взрослый живёт в состоянии повышенного стресса;
- в 2021 году 84% опрошенных американцев сообщили, что испытывали стресс в последние две недели;
- по данным ВЦИОМ за 2022 год, с напряжением сталкиваются 57% россиян, и каждый четвёртый из них переживает его несколько раз в месяц.
Данные относятся к указанным годам, а их нынешние значения могут отличаться.
Как финансовый стресс меняет поведение
Итальянские исследователи опросили около 10 000 человек разного возраста, образования и дохода. Участникам задавали вопросы о финансовом положении и предлагали представить, как они поступят в разных ситуациях.
Выводы оказались такими.
- Долги и обязательства повышают напряжение.
- Семейным людям и родителям тревожнее, потому что они отвечают не только за себя.
- Больше половины участников признали, что стресс растёт по мере того, как заканчиваются деньги от зарплаты, и резко падает после новой выплаты.
Две модели поведения
Учёные условно разделили людей на «финансовых мудрецов» и «простаков».
| Группа | Как ведёт себя при тревоге |
|---|---|
| «Мудрецы» | понимают, что стресс отразится на будущем доходе, формируют подушку безопасности, а в кризис тратят ещё осторожнее |
| «Простаки» | не считают стресс сигналом менять траты, чаще совершают импульсивные покупки, откладывают меньше |
Парадокс в том, что тревога толкает часть людей тратить больше: пытаясь сохранить привычный уровень комфорта, они ухудшают положение.
Важно: стресс влияет не только на кошелёк. Он снижает продуктивность, может отразиться на карьере и мешает принимать взвешенные решения.
В 2022 году четверть опрошенных американцев призналась, что при хроническом стрессе не может заставить себя заниматься ни домашними делами, ни работой, ни экономическими решениями. Возникает цепная реакция: спад в экономике вызывает стресс, стресс снижает активность и ожидания, а темпы роста замедляются.
Почему знания помогают справиться
Исследователи обнаружили связь между образованием и тем, как человек переживает финансовые трудности. Чем лучше человек разбирается в происходящем, тем спокойнее он реагирует.
Нейробиологи объясняют это страхом неопределённости. В эксперименте 2016 года участники играли в компьютерную игру: под виртуальными камнями могла прятаться змея, а «укус» означал удар током. Оказалось, что неопределённость вызывала более сильный стресс, чем сам неприятный исход. Когда известно, где опасность, спокойнее.
Применительно к деньгам это значит: чем яснее вы понимаете, куда уходят средства и что будет в ближайшие месяцы, тем меньше тревоги.
Что с финансовой грамотностью россиян
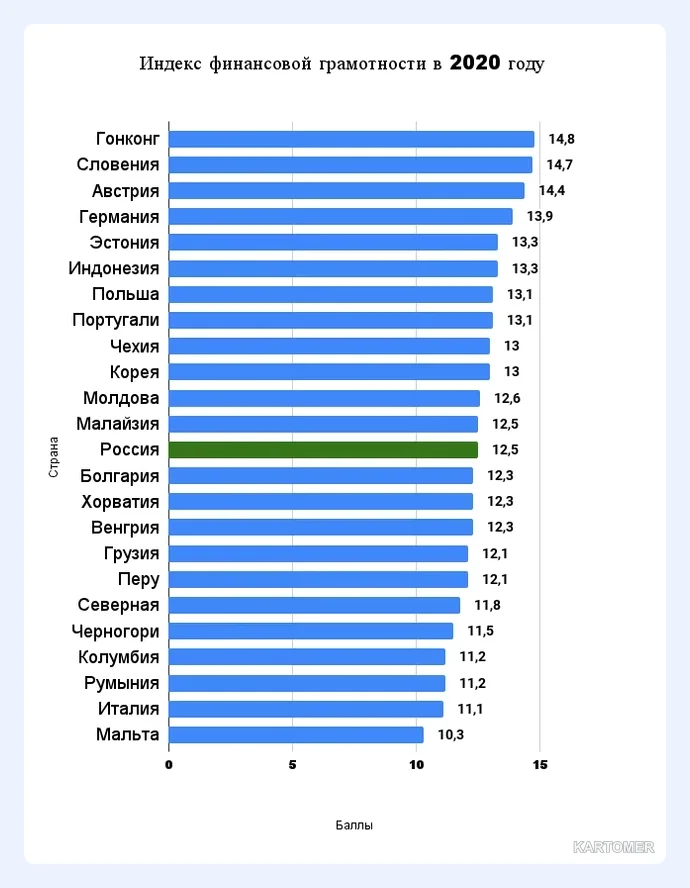
По данным, которые приводит автор, доля россиян, высоко оценивающих свою финансовую грамотность, выросла с 20% в 2011 году до 58% в 2021 году. В индексе финансовой грамотности за 2020 год Россия заняла 13 место из 24.
Пять шагов, чтобы снизить финансовый стресс
- Посчитайте реальность. Запишите доходы и обязательные расходы за месяц. Цифры часто пугают меньше, чем неопределённость.
- Создайте подушку. Начните с небольшой суммы и откладывайте сразу после поступления дохода.
- Отделите нужное от импульсивного. Введите правило «24 часа»: крупную покупку обдумывайте сутки.
- Следите за источниками информации. Читайте понятные материалы о ценах, ставках и курсах, а не только тревожные заголовки.
- Не игнорируйте состояние. Если тревога мешает жить, обратитесь к специалисту. Статья не заменяет консультацию врача или психолога.
Совет: составьте для себя «карту рисков»: что вы будете делать, если доход упадёт на 20%? Готовый план сам по себе снижает тревогу.
Частые вопросы
Что такое финансовый стресс?
Это напряжение и тревога из-за денег: нехватки дохода, долгов, роста цен или неопределённости будущего.
Как понять, что он мешает жить?
Если вы откладываете решения, тратите импульсивно, плохо спите или не можете сосредоточиться на работе, пора что-то менять.
Помогает ли финансовая подушка?
Да. Запас на непредвиденные расходы снижает уровень неопределённости и позволяет не принимать решения в панике.
Достаточно ли просто больше зарабатывать?
Не всегда. Исследования показывают, что поведение и навыки управления деньгами играют не меньшую роль.
Итоги
✅ Финансовый стресс распространён: по оценкам, повышенное напряжение испытывает примерно каждый четвёртый взрослый.
✅ Тревога может подталкивать к импульсивным тратам и снижать продуктивность.
✅ Неопределённость пугает сильнее, чем известная неприятность, поэтому важно понимать свои цифры.
✅ Подушка безопасности и финансовая грамотность помогают вернуть контроль.
Какой вариант выбрать?
🔹 Если деньги заканчиваются раньше зарплаты → начать с учёта доходов и расходов.
🔹 Если тревожит неопределённость → накапливать подушку и следить за экономическими новостями.
🔹 Если стресс мешает работе и сну → обратиться к специалисту.
Заключение
Финансовый стресс — нормальная реакция на нестабильность, но не приговор. Понимание того, как он работает, помогает заметить ловушки: импульсивные траты, откладывание решений, избегание цифр.
Начните с малого: посчитайте бюджет, определите сумму подушки и выберите надёжные источники информации. Другие разборы про деньги и платежи собраны в нашем блоге. Держите финансы под контролем — и тревоги станет меньше.