Как безопасно пользоваться иностранной банковской картой в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Карта иностранного банка даёт свободу: оплачивать сервисы, бронировать отели, снимать наличные в поездках. Но вместе с ней приходит ответственность — за границей поддержка далеко, часовой пояс другой, а мошенники не делают скидок на статус клиента. Хорошая новость: большинство рисков закрывается простыми привычками.
Разберём, как настроить защиту карты, что делать при подозрительных операциях и как хранить данные. Подобрать инструменты для зарубежных платежей можно в рейтинге виртуальных карт.
Вы узнаете:
- какие настройки защиты включить в первую очередь;
- как работает 3-D Secure и зачем нужны лимиты;
- как безопасно хранить и вводить данные карты;
- что делать при утере, краже или подозрительных списаниях.
Базовые настройки после получения карты
- Активируйте карту по инструкции банка и смените ПИН-код, если это разрешено.
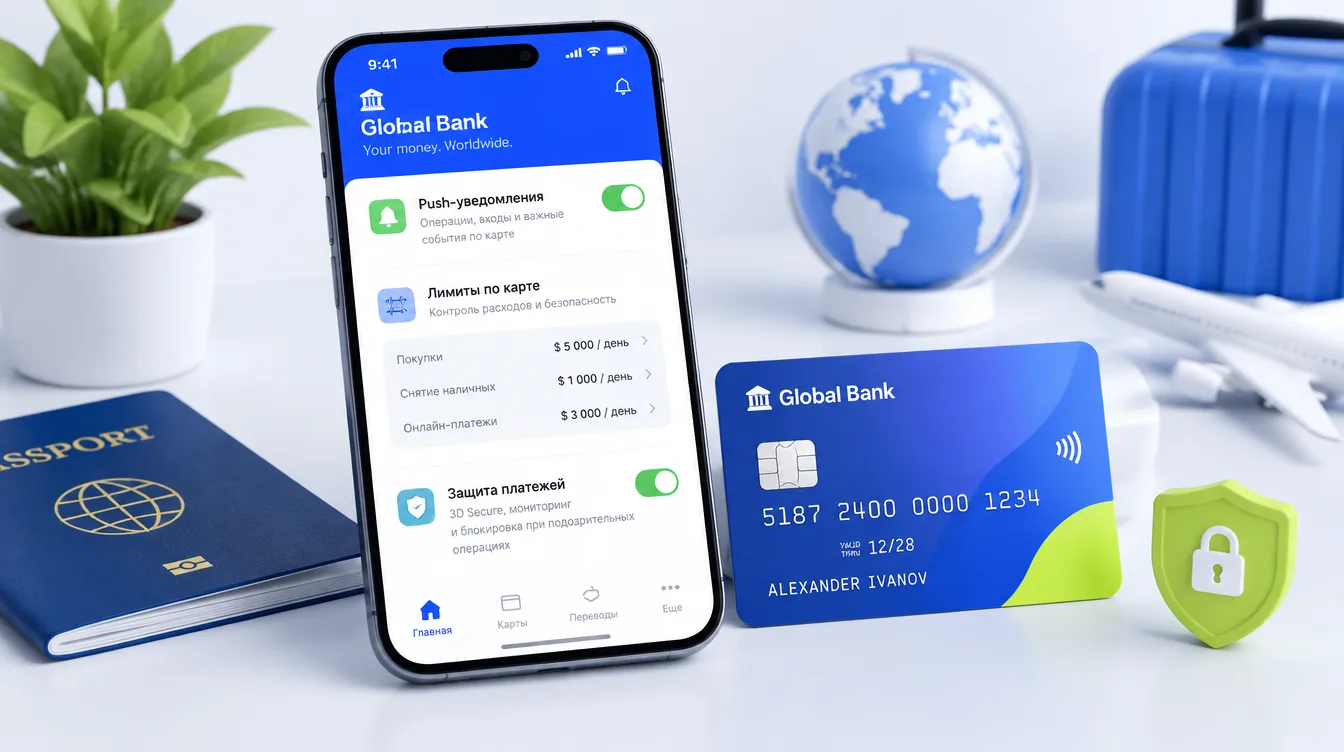
- Включите уведомления обо всех операциях через push и СМС — это самый быстрый способ заметить чужое списание.
- Настройте 3-D Secure — подтверждение платежей кодом или в приложении.
- Проверьте работу международных платежей. Включайте то, что нужно, и отключайте лишнее.
- Привяжите актуальный телефон и e-mail. Без них восстановить доступ труднее.
- Сохраните контакты банка: горячая линия, чат, адрес отделения.
Важно: настройки и возможности у каждого банка свои. Опирайтесь на инструкции вашего банка и уточняйте детали на его официальном сайте.
Лимиты — ваш предохранитель
Лимиты ограничивают ущерб, если данные карты попадут к посторонним.
- Разовый лимит на операцию.
- Суточный и месячный лимиты на списания и снятие наличных.
- Лимит на онлайн-платежи. Его можно временно повышать под крупную покупку.
- Ограничения по странам и типам операций. Если не планируете ездить, отключите платежи за границей.
Совет: держите лимиты чуть выше ваших привычных трат, а при необходимости повышайте на день-два и возвращайте обратно.
3-D Secure и подтверждение платежей
3-D Secure — дополнительный шаг проверки при онлайн-оплате: код из СМС, push в приложении или биометрия. Он защищает от платежей по украденным реквизитам.
Правила:
- Никому не сообщайте коды подтверждения. Сотрудники банка их не спрашивают.
- Проверяйте сумму и название продавца в сообщении с кодом.
- Если код пришёл без вашего платежа, значит, кто-то пытается использовать карту — заблокируйте её.
- Следите, чтобы телефон был под защитой пароля или биометрии.
Безопасные онлайн-платежи
- Платите на сайтах с защищённым соединением и знакомым названием.
- Не переходите на оплату по ссылкам из подозрительных сообщений.
- Для разовых покупок используйте отдельную виртуальную карту с ограниченной суммой.
- Не сохраняйте данные карты в браузере на общих компьютерах.
- Проверяйте письма об оплате: фишинговые письма часто имитируют банки и магазины.
- Для подписок периодически проверяйте список активных списаний.
Об оплате зарубежных сервисов подробнее — в разделе как оплатить зарубежные сервисы.
Безопасность при оплате и снятии наличных
- Не выпускайте карту из виду в кафе и магазинах: просите принести терминал.
- Прикрывайте клавиатуру при вводе ПИН-кода.
- Осматривайте банкомат на предмет накладок.
- Выбирайте банкоматы в отделениях банков.
- Отказывайтесь от навязанной конвертации — о ней мы писали в материале про DCC.
- Не принимайте помощь посторонних у банкомата.
Как хранить данные карты
- Не фотографируйте карту и не отправляйте реквизиты в мессенджеры.
- Храните ПИН-код в памяти, а не на карте или в заметках рядом с ней.
- Используйте менеджер паролей для логинов банка и сервисов.
- Включите двухфакторную аутентификацию в банковском приложении и почте.
- Не используйте один пароль для банка и других сервисов.
- Обновляйте приложение банка и операционную систему.
Если карта потеряна или украдена
- Немедленно заблокируйте карту в приложении или по горячей линии банка.
- Проверьте последние операции и сообщите банку о незнакомых.
- Запросите перевыпуск и уточните сроки доставки.
- Смените пароли банковского приложения, если телефон мог быть скомпрометирован.
- Обновите платёжные данные в подписках после получения новой карты.
Имейте запасной вариант на время ожидания: например, виртуальную карту для онлайн-платежей или вторую карту. Для долгосрочной независимости от одного банка можно рассмотреть оформление карты в другой стране; подробности — на странице иностранных карт.
Подозрительные списания
| Ситуация | Действия |
|---|---|
| Незнакомая операция | Заблокировать карту, обратиться в банк, подать заявление об оспаривании |
| Пришёл код без вашего платежа | Не передавать код, проверить, не утекли ли данные, сменить пароли |
| Звонок «из банка» с просьбой сообщить код | Прервать разговор, перезвонить на официальный номер |
| Письмо со ссылкой на «подтверждение карты» | Не открывать, зайти в банк через приложение |
Банки рассматривают оспаривание операций по своим правилам и в установленные сроки. Чем быстрее вы сообщите о проблеме, тем больше шансов решить её.
Итоги
✅ Включите уведомления, 3-D Secure и разумные лимиты — это основа защиты.
✅ Никому не сообщайте ПИН-код и коды подтверждения.
✅ Для онлайн-покупок используйте отдельную карту с ограниченной суммой.
✅ При утере сначала блокируйте карту, затем разбирайтесь.
✅ Держите запасной способ оплаты на случай блокировки.
Какой вариант выбрать?
- Для повседневных трат → основная карта с лимитами и уведомлениями.
- Для рискованных сайтов и разовых покупок → отдельная виртуальная карта.
- Для поездок → карта с включёнными международными платежами и запасная.
Частые вопросы
Нужно ли отключать международные платежи, когда я дома?
Это снижает риск, если вы не планируете платить за границей. Но проверьте, не сломаются ли подписки.
Можно ли хранить карту в телефоне?
Да, если банк поддерживает токенизацию, а телефон защищён паролем или биометрией.
Безопасно ли пользоваться публичным Wi-Fi?
Для банковских операций лучше использовать мобильный интернет.
Что делать, если банк не отвечает?
Используйте чат в приложении, альтернативный номер или обратитесь в отделение. Заблокируйте карту в приложении, если можете.
Заключение
Безопасность карты — это не сложная наука, а набор привычек: уведомления, лимиты, аккуратность с кодами и запасной вариант. Эти шаги занимают минуты, а экономят деньги и нервы.
Настройте защиту сегодня — и пользуйтесь картой уверенно в любой стране.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран