Как и где взять займ в Москве: рейтинг лучших организаций в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Столица — самый насыщенный рынок микрофинансов: десятки компаний, сотни предложений и столько же вариантов, как выбрать неудачно. Вопрос «как и где взять займ в Москве» на деле состоит из двух: куда обратиться и сколько придётся вернуть. Разберём оба.
Мы описали девять организаций, которые чаще всего попадают в обзоры, показали порядок действий и посчитали переплату на примерах. Все условия приведены по данным на апрель 2026 года; ставки и лимиты меняются, поэтому актуальные значения проверяйте на официальных сайтах.
Вы узнаете:
- в каком формате можно получить деньги и чем они различаются;
- что предлагают девять МФО и какие у них минусы;
- как шаг за шагом оформить заявку;
- когда займ — разумное решение, а когда нет.
Важно: материал информационный. Мы не призываем брать займы: это дорогой краткосрочный долг, и стоит он заметно дороже банковского кредита.
Три формата получения денег
- Онлайн на карту. Самый распространённый путь: анкета, автоматическая проверка, перевод.
- В офисе наличными. Подходит тем, кто хочет лично прояснить договор. Наличие отделений уточняйте у компании.
- Под залог. Больше сумма и срок, но риск потерять имущество.
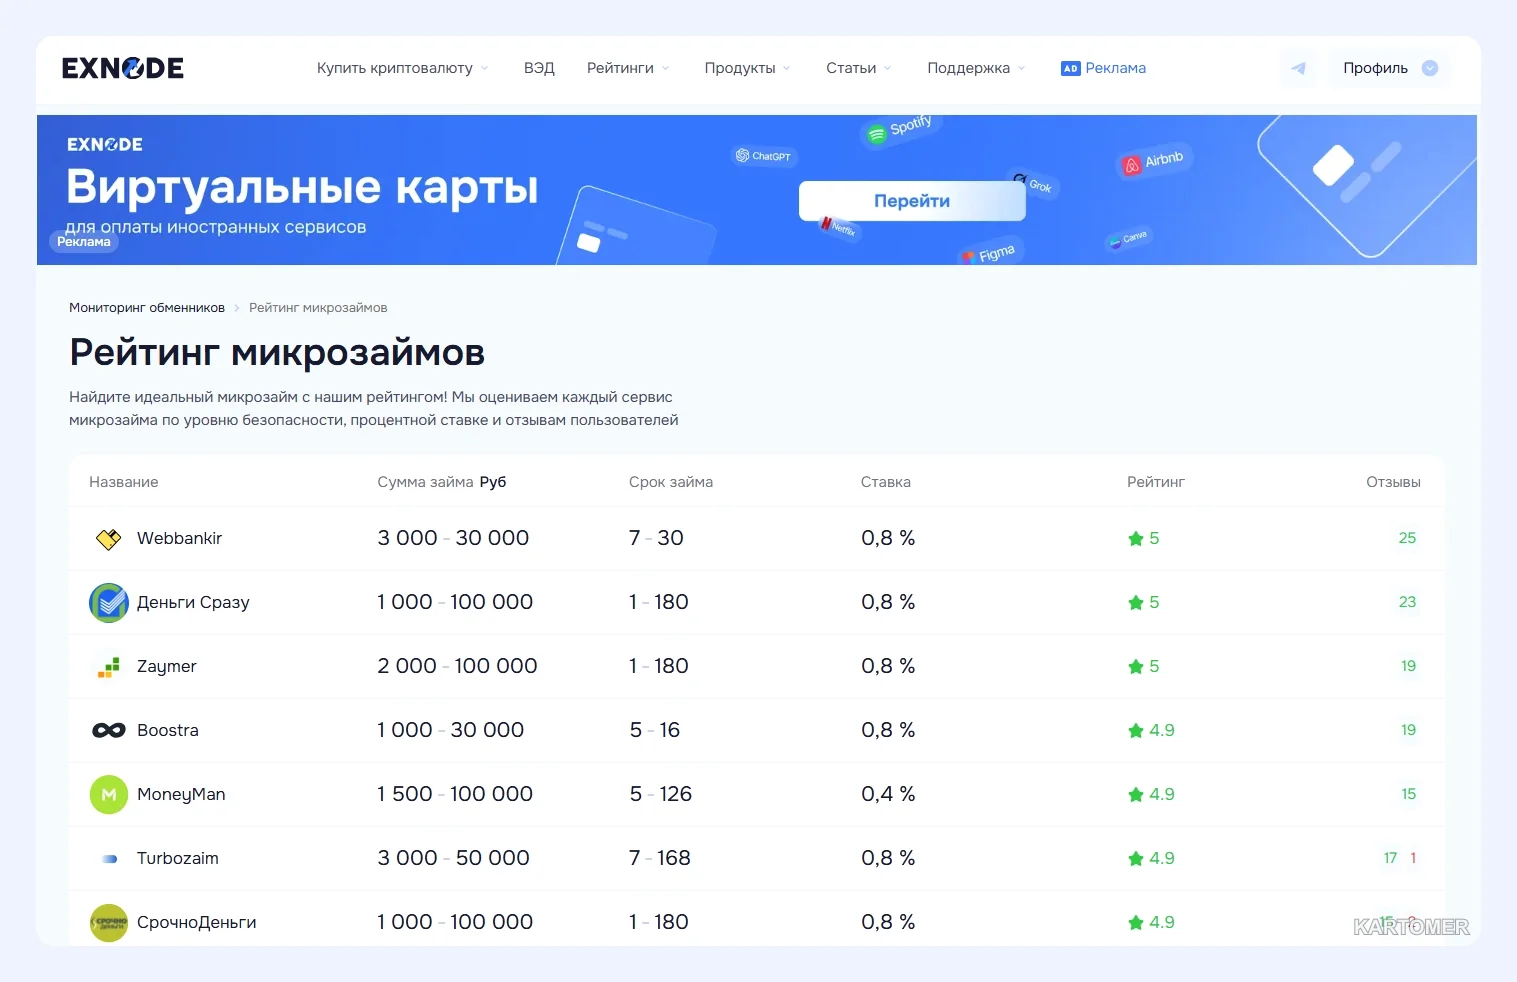
Девять организаций с условиями
1. Zaymer
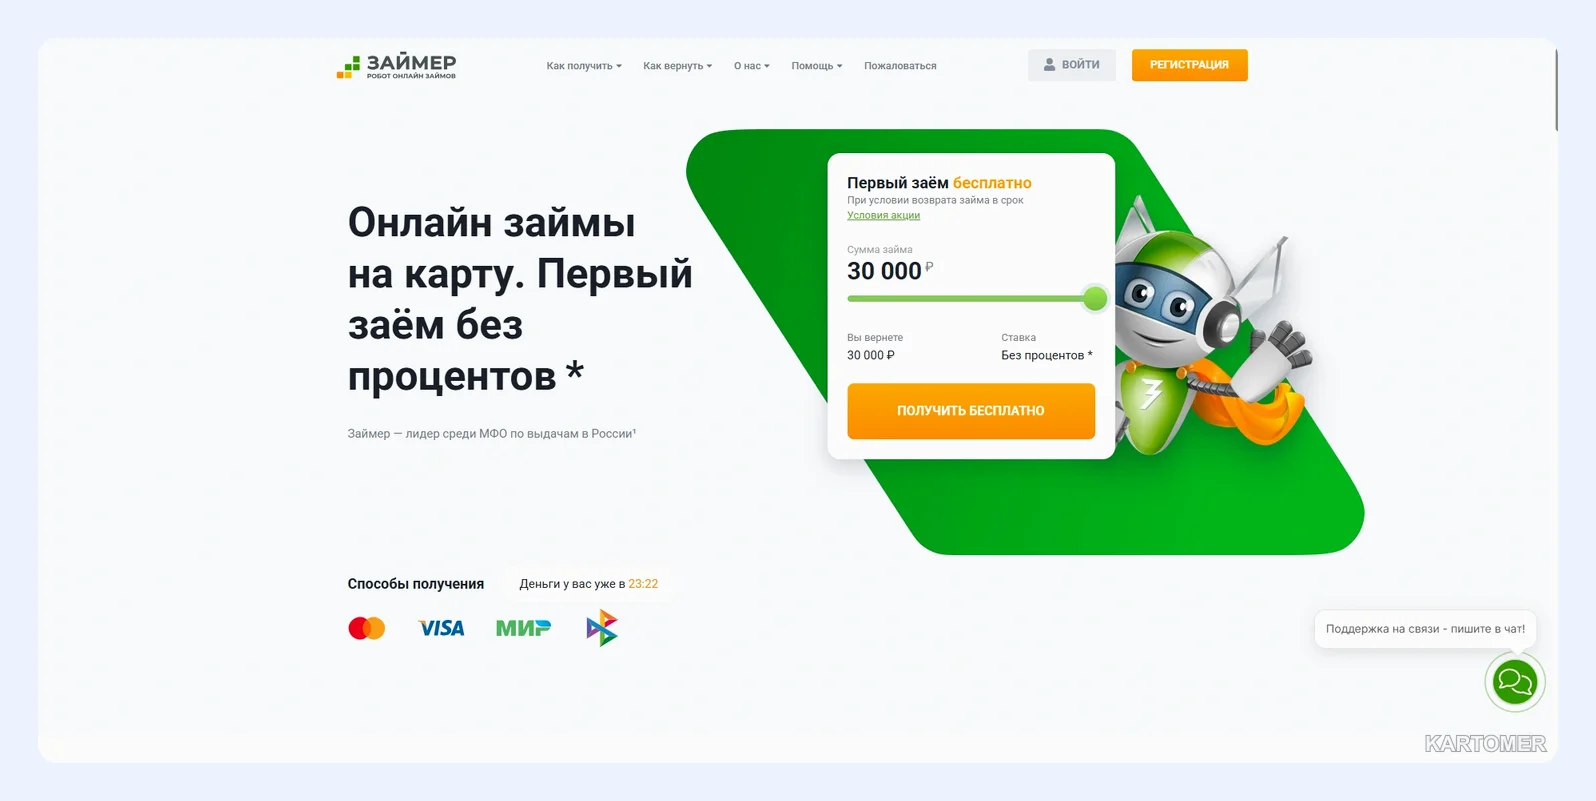
Сервис с автоматическим решением, работает без оператора.
Ключевые преимущества:
- от 2 000 до 100 000 ₽ на срок от 1 до 180 дней;
- заявки принимаются круглосуточно.
Минусы:
- ставка от 0,8% в день — около 292% годовых;
- удобство провоцирует брать больше, чем нужно.
2. MoneyMan
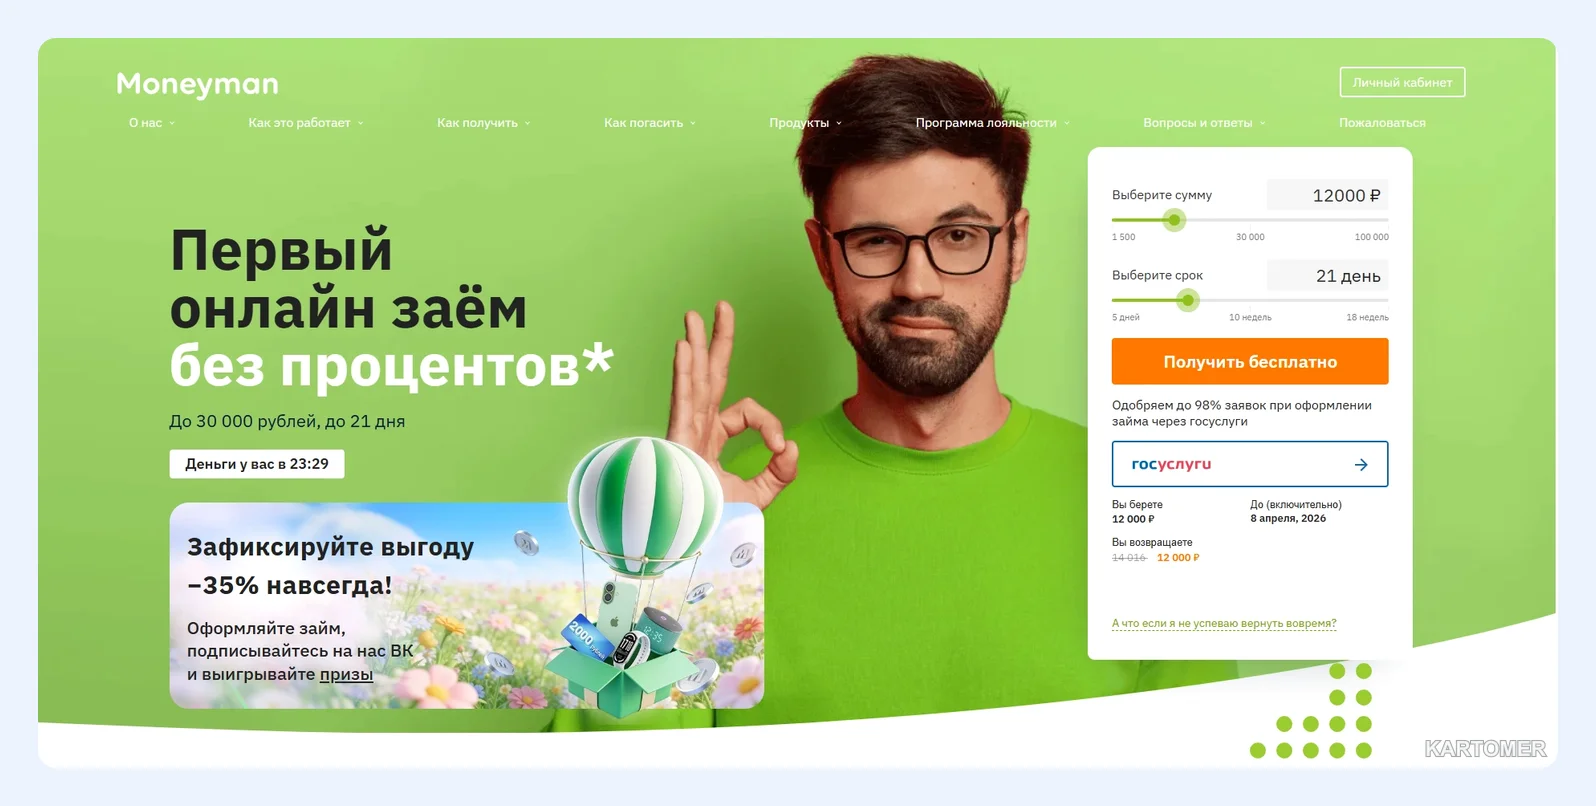
Одна из крупных компаний с набором тарифов.
Ключевые преимущества:
- от 1 500 до 100 000 ₽ на 5–126 дней;
- ставка от 0,4% в день, самая низкая в нашем списке.
Минусы:
- минимальная ставка досталась не каждому клиенту;
- длинный срок сильно повышает общую переплату.
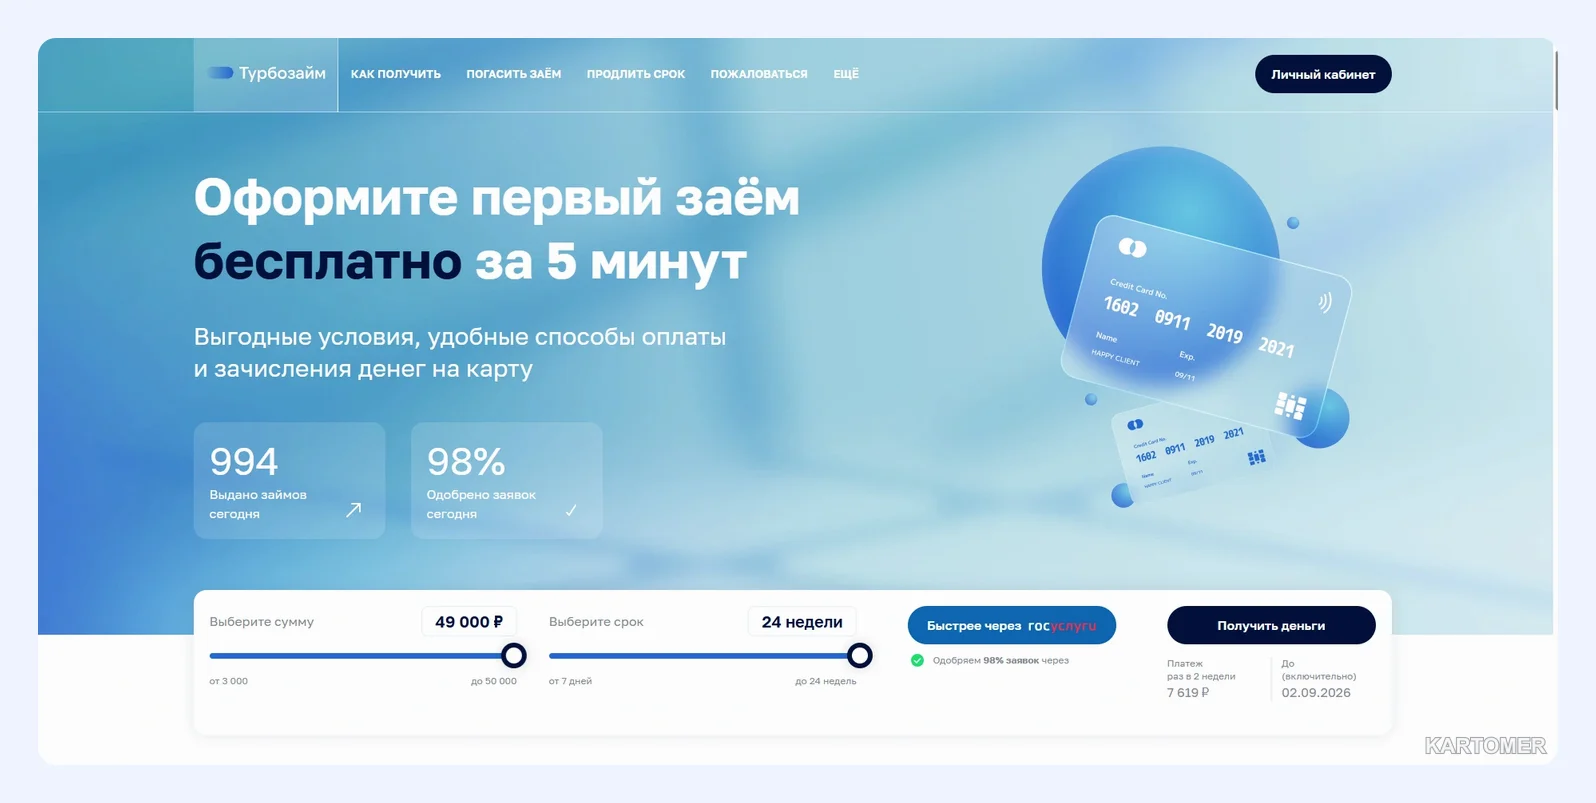
3. Turbozaim
Ориентирован на быструю подачу заявки.
Ключевые преимущества:
- от 3 000 до 50 000 ₽ на 7–168 дней;
- простая анкета.
Минусы:
- ставка от 0,8% в день;
- нет совсем маленьких сумм.
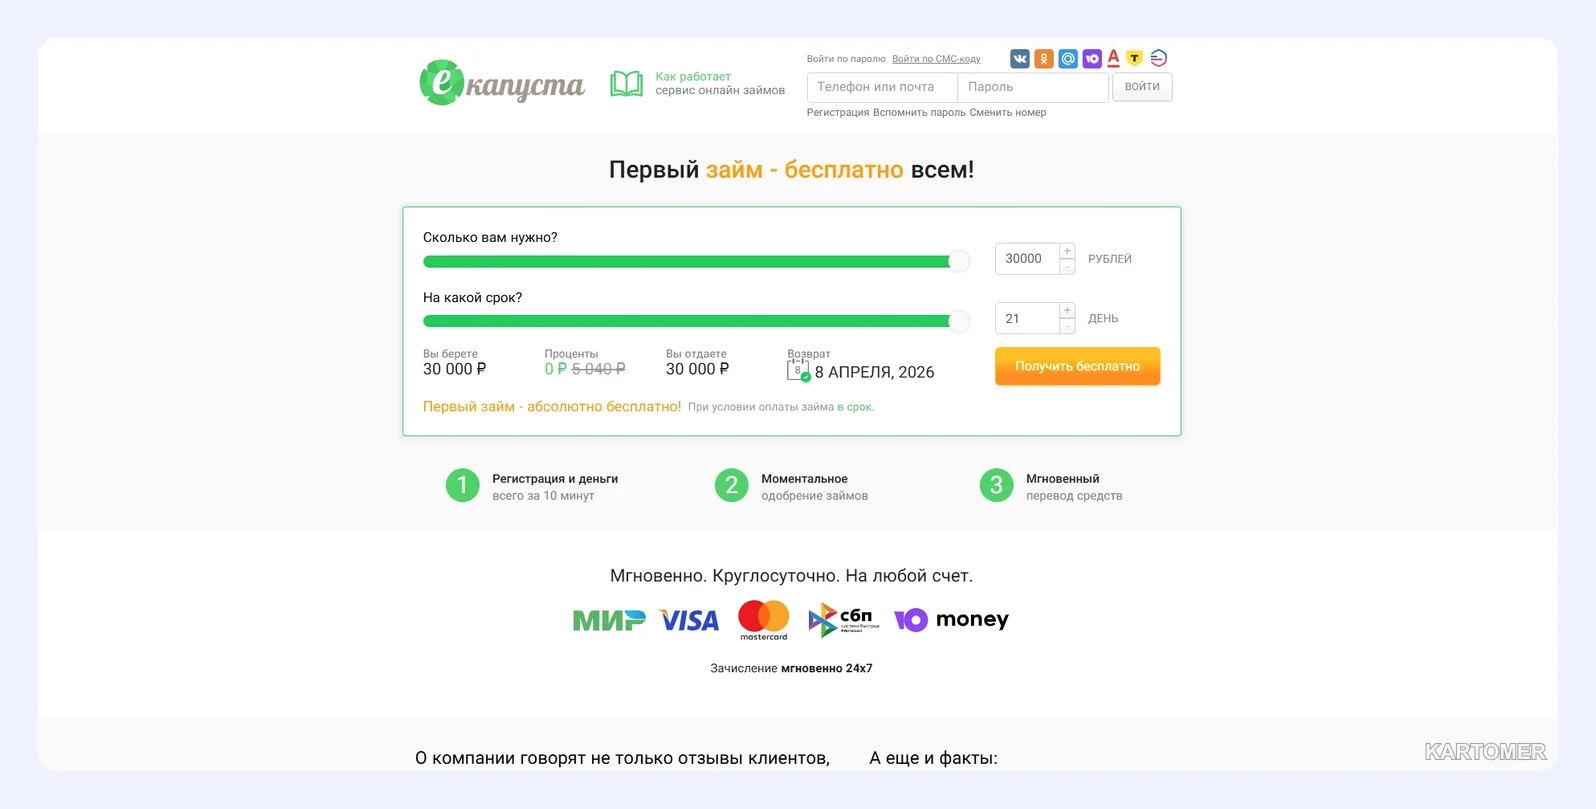
4. еКапуста
Небольшие суммы для первого обращения.
Ключевые преимущества:
- от 100 до 30 000 ₽ на 7–21 день;
- невысокие требования к анкете.
Минусы:
- ставка от 0,8% в день;
- срок слишком короткий для крупных расходов.
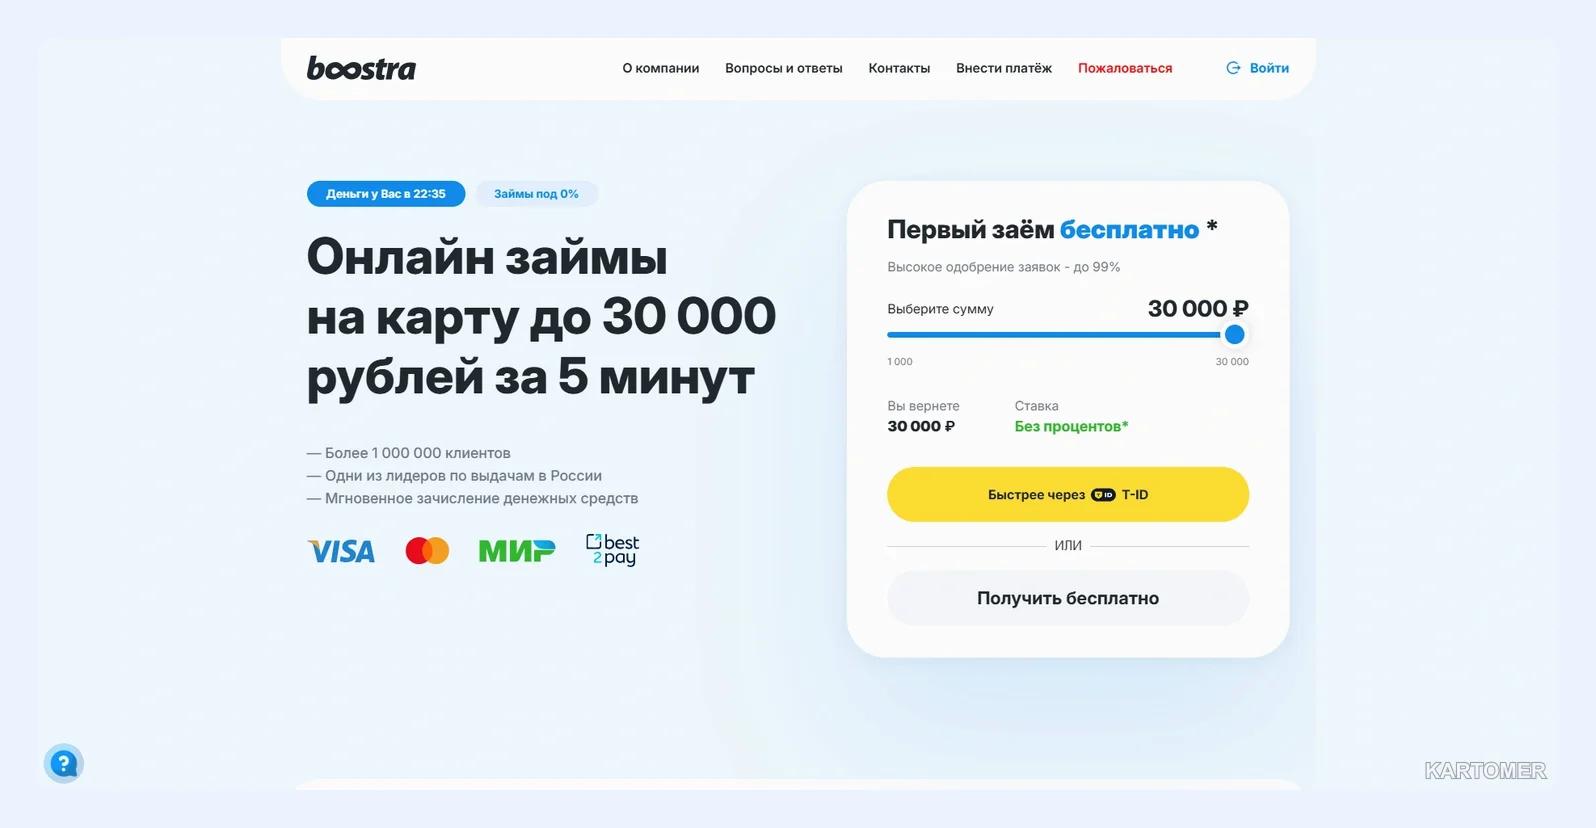
5. Boostra
Обычно рассматривается заёмщиками, получавшими отказы.
Ключевые преимущества:
- от 1 000 до 30 000 ₽ на 5–16 дней;
- подходит для малой суммы.
Минусы:
- ставка от 0,8% в день при очень коротком сроке;
- одобрение не гарантировано.
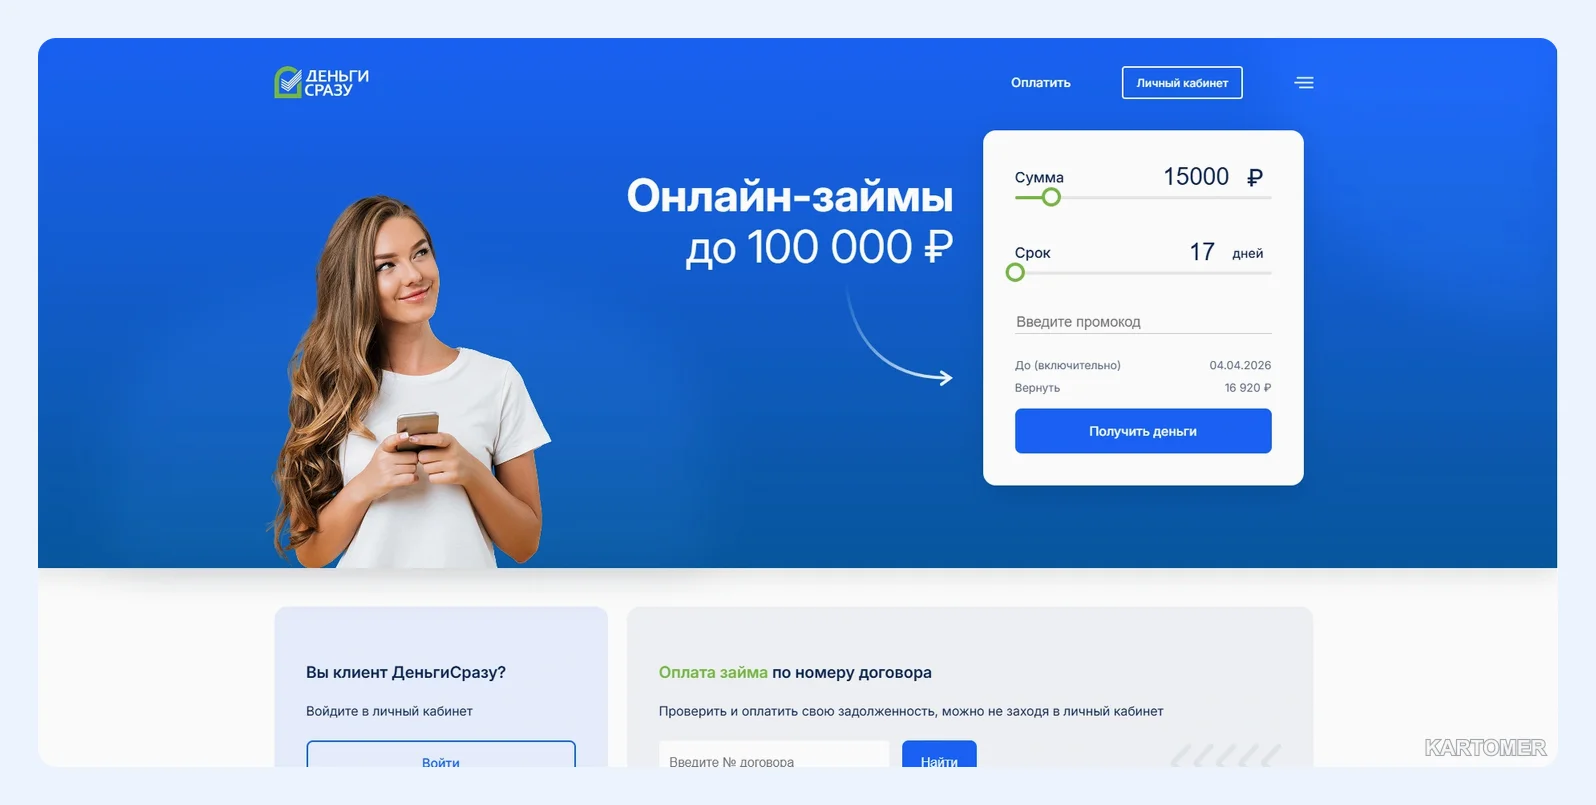
6. Деньги Сразу
Онлайн и офис в одной компании.
Ключевые преимущества:
- от 1 000 до 100 000 ₽ на срок 1–180 дней;
- можно получить наличные.
Минусы:
- ставка от 0,8% в день;
- условия для офлайн-выдачи нужно уточнять.
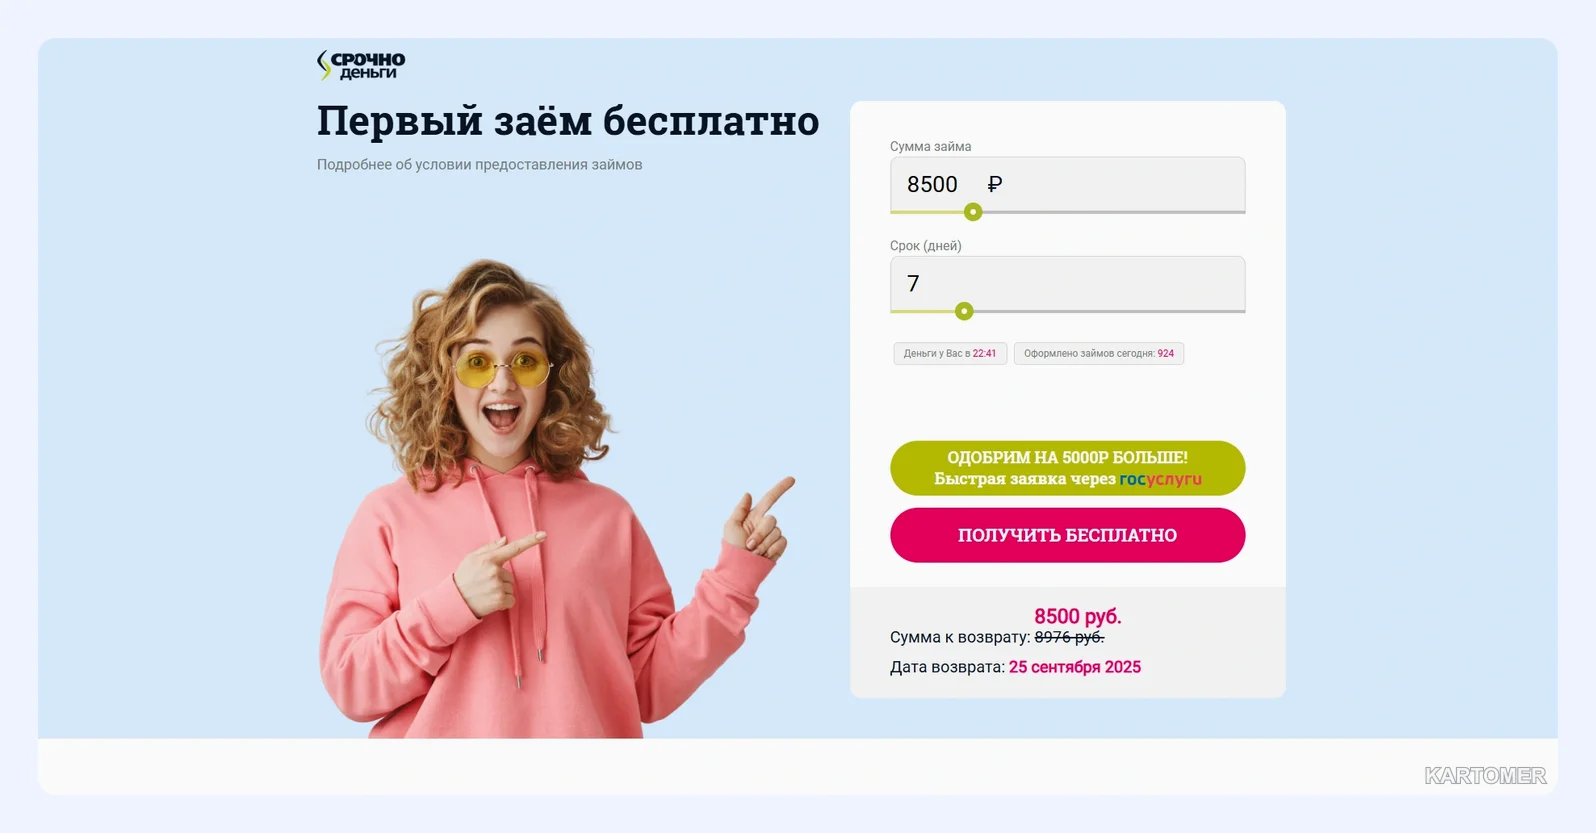
7. СрочноДеньги
Комбинированный формат, похожий на предыдущий.
Ключевые преимущества:
- от 1 000 до 100 000 ₽ на 1–180 дней;
- возможность прийти лично.
Минусы:
- ставка от 0,8% в день;
- итоговые условия определяются после оценки заявки.
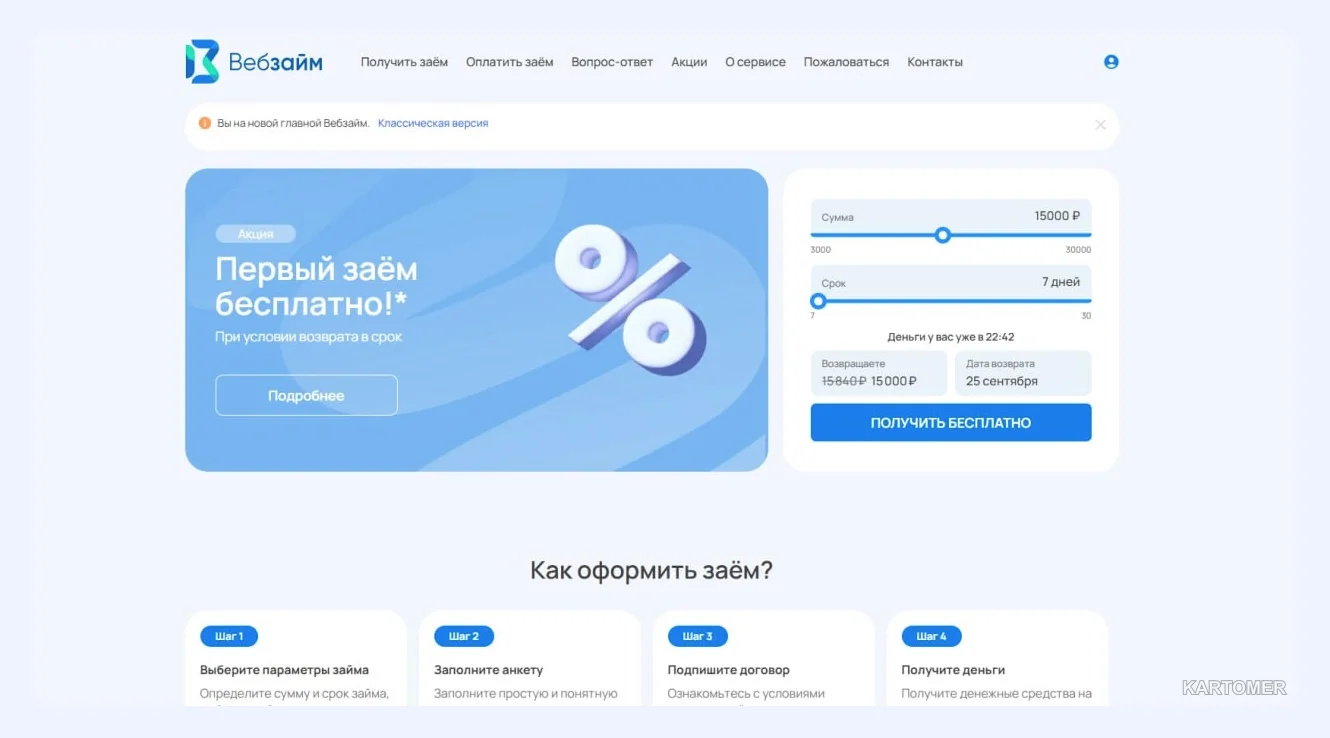
8. Web-zaim
Простой интерфейс и небольшие суммы.
Ключевые преимущества:
- от 3 000 до 30 000 ₽ на 7–30 дней;
- минимум шагов в заявке.
Минусы:
- ставка от 0,8% в день;
- ограниченный потолок суммы.
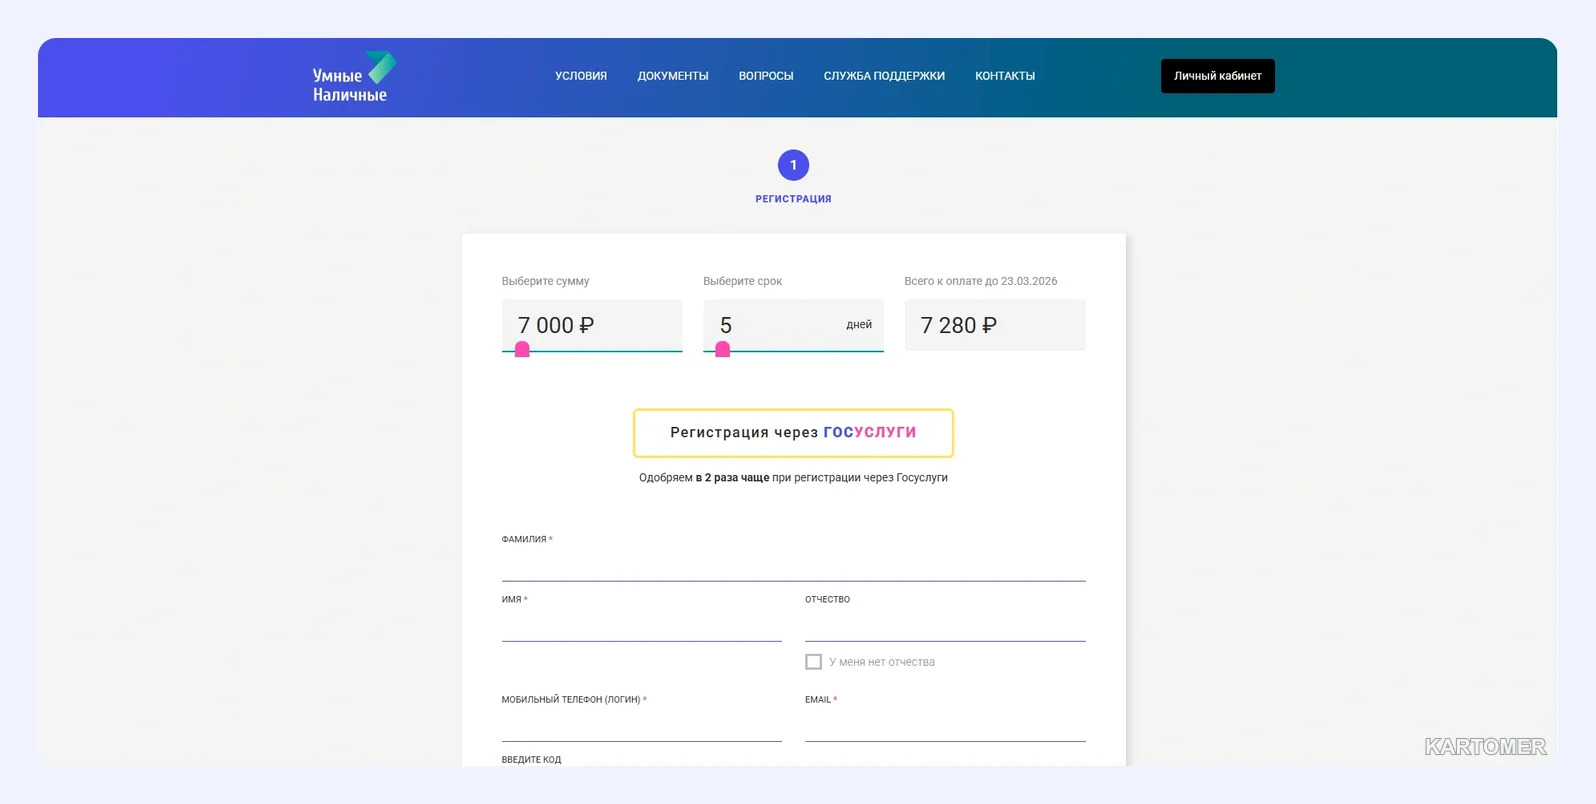
9. Smartcash
Круглосуточная автоматическая выдача на короткий срок.
Ключевые преимущества:
- от 3 000 до 30 000 ₽ на 1–14 дней;
- решение в любое время суток.
Минусы:
- ставка от 0,8% в день;
- на возврат остаётся максимум две недели.
Пошаговая инструкция
- Сравните. Выпишите сумму к возврату у нескольких компаний, а не только ставку.
- Определите формат. Малая сумма на срок до зарплаты — обычный микрозайм; крупная — рассматривают залог, помня о рисках.
- Подайте заявку. Реальные паспортные данные, личный телефон, карта на ваше имя.
- Дождитесь решения. У автоматизированных сервисов это занимает минуты, но время зависит от компании.
- Проверьте условия. Сумма к возврату, дата платежа, условия продления.
Совет: заранее убедитесь, что организация есть в реестре Банка России, и не платите «за одобрение».
Сколько это стоит
Пример на 10 000 ₽, 20 дней, простые проценты без платных услуг:
| Ставка в день | Проценты | К возврату |
|---|---|---|
| 0,4% | около 800 ₽ | около 10 800 ₽ |
| 0,8% | около 1 600 ₽ | около 11 600 ₽ |
Просрочка добавит штрафы и пени. ПСК и график платежей указаны в договоре — читайте их до подписи.
Когда займ оправдан, а когда нет
Оправдан: срочный разовый расход, который вы вернёте в срок из понятного дохода; кассовый разрыв между поступлениями. Не оправдан: ежедневные траты, перекредитование другим займом, покупки по эмоциям. Если сомневаетесь, рассмотрите рассрочку или помощь близких. Другие материалы — в блоге.
Итоги
✅ Сравнивайте сумму к возврату, не ставку из рекламы.
✅ Проверьте МФО в реестре Банка России.
✅ Залог — риск потерять имущество.
✅ Займ годится только на короткий срок и при понятном возврате.
Какой вариант выбрать?
- Малая сумма на неделю-две → короткий займ у компании с понятным графиком.
- Сумма побольше и срок побольше → считайте итоговую переплату.
- Нужны наличные → организация с офисом.
- Дохода для возврата нет → займ не оформляйте.
Частые вопросы
Можно ли взять займ в Москве онлайн?
Да, основные МФО принимают заявки через интернет и переводят деньги на карту.
Реально ли получить деньги ночью?
Часть сервисов работает круглосуточно; скорость перевода зависит от банка.
Возьмут ли с плохой кредитной историей?
Возможны отказы или меньшая сумма; гарантий не даёт никто.
Какая переплата допустима?
Закон ограничивает ставки и общую сумму переплаты; конкретные лимиты смотрите на сайте Банка России.
Заключение
Московский рынок займов широк, но принципы выбора те же, что везде: сравнить, посчитать, прочитать договор. Девять компаний из обзора отличаются по суммам и срокам, а почти все стартуют со ставки 0,8% в день — это значит, что экономить нужно временем: чем короче срок, тем меньше платёж.
Берите минимум, возвращайте вовремя и не пользуйтесь займом как постоянным источником денег. Так микрофинансы остаются инструментом на крайний случай.