Как начать инвестировать с нуля: пошаговая инструкция для начинающих в 2026 году
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Начать инвестировать можно с небольшой суммы: достаточно определить цель, собрать резерв на жизнь, открыть брокерский счёт и регулярно докупать простые инструменты — облигации и биржевые фонды. Гарантированного дохода не даёт ни один из них, поэтому главное правило первых месяцев — не вкладывать деньги, которые могут понадобиться в ближайшее время.
Ниже — порядок действий, краткий разбор инструментов, сравнение тарифов двух брокеров и список ошибок, на которых новички теряют больше всего.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Зачем вообще инвестировать
Деньги, которые лежат дома или на счёте без процентов, со временем покупают меньше товаров. Инвестиции нужны, чтобы хотя бы не отставать от роста цен, а в идеале — приумножать капитал. В материале-источнике приводится оценка: накопленная инфляция в России за десять лет превысила 118%. Это значит, что для сохранения прежнего уровня жизни сумму 2014 года пришлось бы увеличить более чем вдвое.
У людей обычно три мотива:
- Рост капитала. Деньги вкладываются в активы, которые приносят проценты, дивиденды или дорожают.
- Защита от инфляции. Цель — чтобы накопления не обесценивались.
- Финансовая подушка и независимость. Регулярные вложения на протяжении 10–15 лет могут дать дополнительный доход к зарплате. Сколько именно, зависит от суммы, срока и рынка, и заранее это не рассчитать.
Любые примеры доходности вроде «10–12% годовых» — это прошлые результаты отдельных людей. На будущее они ничего не гарантируют.
Три основных инструмента
Фондовый рынок — это площадка, где торгуют ценными бумагами. Новичку достаточно понимать три типа.
Облигации — долговые бумаги. Вы даёте деньги в долг государству, региону или компании, а взамен получаете купоны (проценты) и возврат номинала в срок погашения. Риск — в том, что эмитент может не расплатиться, а цена бумаги до погашения колеблется.
Акции — доля в компании. Заработать можно на дивидендах и на росте цены. Дивиденды компания вправе уменьшить или не платить вовсе. Цена акций может сильно меняться, поэтому горизонт вложений — от пяти лет.
Биржевые фонды — готовая корзина из десятков или сотен бумаг. Вы покупаете один пай и получаете долю во всех активах фонда. Это проще и дешевле, чем собирать такой набор самостоятельно, а риск распределяется между многими эмитентами.
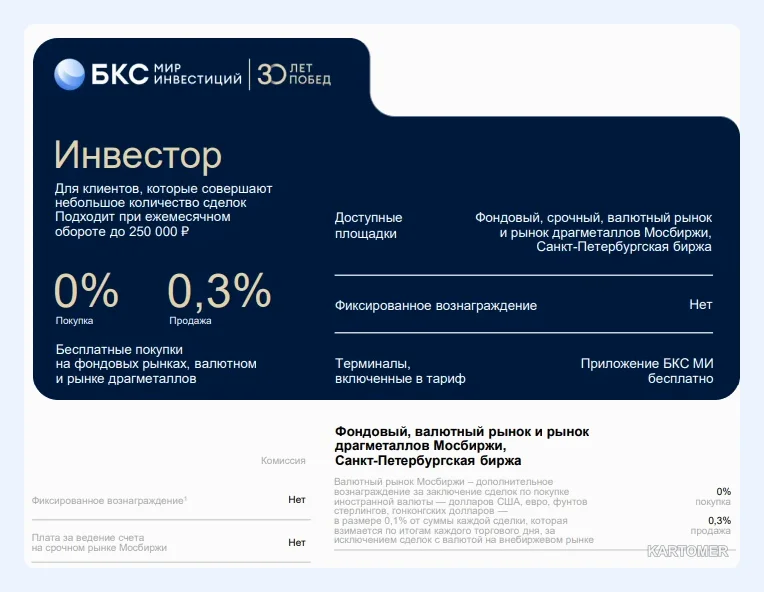
Покупать и продавать бумаги частный инвестор может только через брокера — лицензированную компанию, которая передаёт заявки на биржу.
Как выбрать брокера
Брокера стоит оценивать по нескольким признакам:
- наличие лицензии Банка России;
- понятная тарифная сетка без скрытых платежей;
- удобное приложение;
- доступ к нужным инструментам;
- поддержка и обучающие материалы.
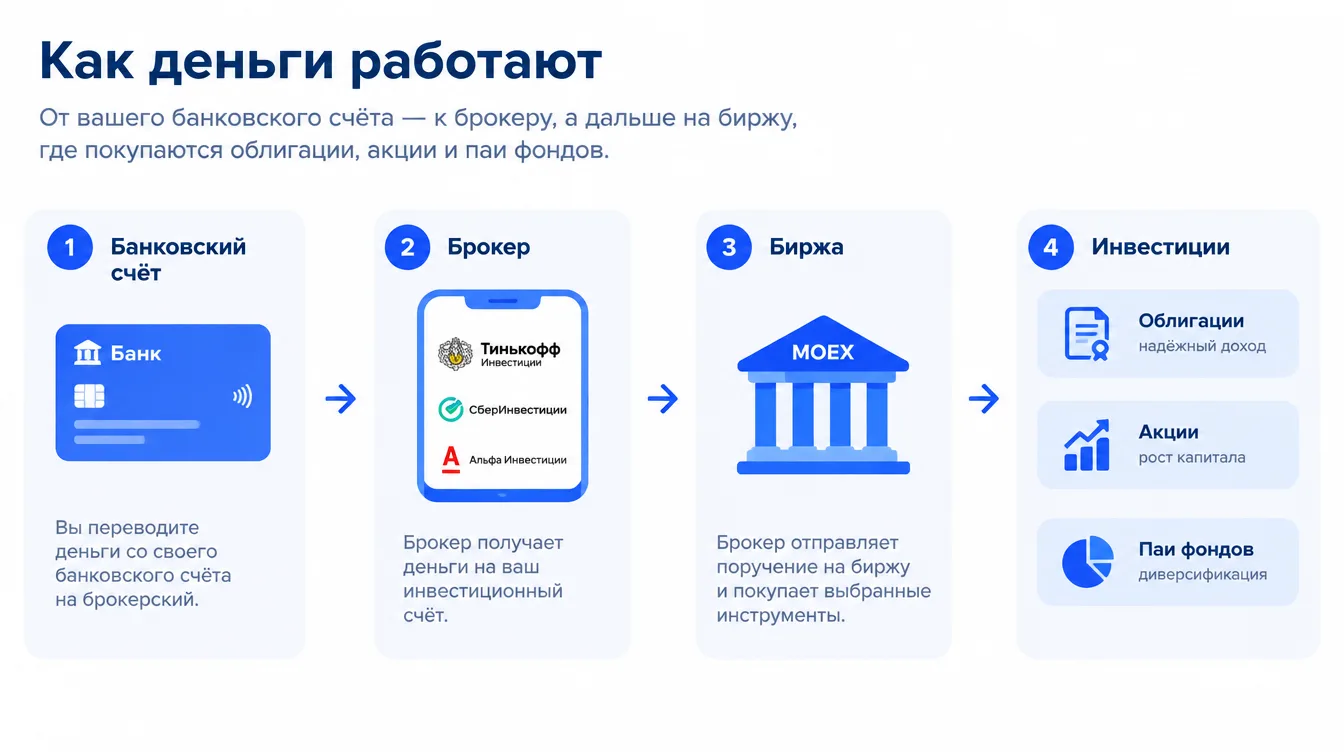
Для примера сравним два тарифа, которые подходят начинающим. Данные из источника на февраль 2026 года; тарифы меняются, поэтому перед открытием счёта сверьте их на официальных сайтах.
| Брокер и тариф | Комиссия за покупку | Комиссия за продажу | Плата за обслуживание |
|---|---|---|---|
| БКС, «Инвестор» | 0% | 0,3% | бесплатно |
| Т-Инвестиции, «Инвестор» | 0,3% | 0,3% | нет |
| Т-Инвестиции, «Трейдер» | 0,05% | 0,05% | 390 ₽ в месяц |
Цены на февраль 2026 года.
Тариф «Трейдер» имеет смысл, только если вы торгуете больше чем на 150 тысяч рублей в месяц. Если покупаете раз в месяц на небольшую сумму, выгоднее «Инвестор»: абонентской платы нет. У БКС при этом может взиматься отдельная комиссия за хранение крупных валютных остатков.
Если риск пугает: вклады и накопительные счета
Не все деньги стоит нести на биржу. Вклад и накопительный счёт дают предсказуемый процент и подходят для резерва и краткосрочных целей.
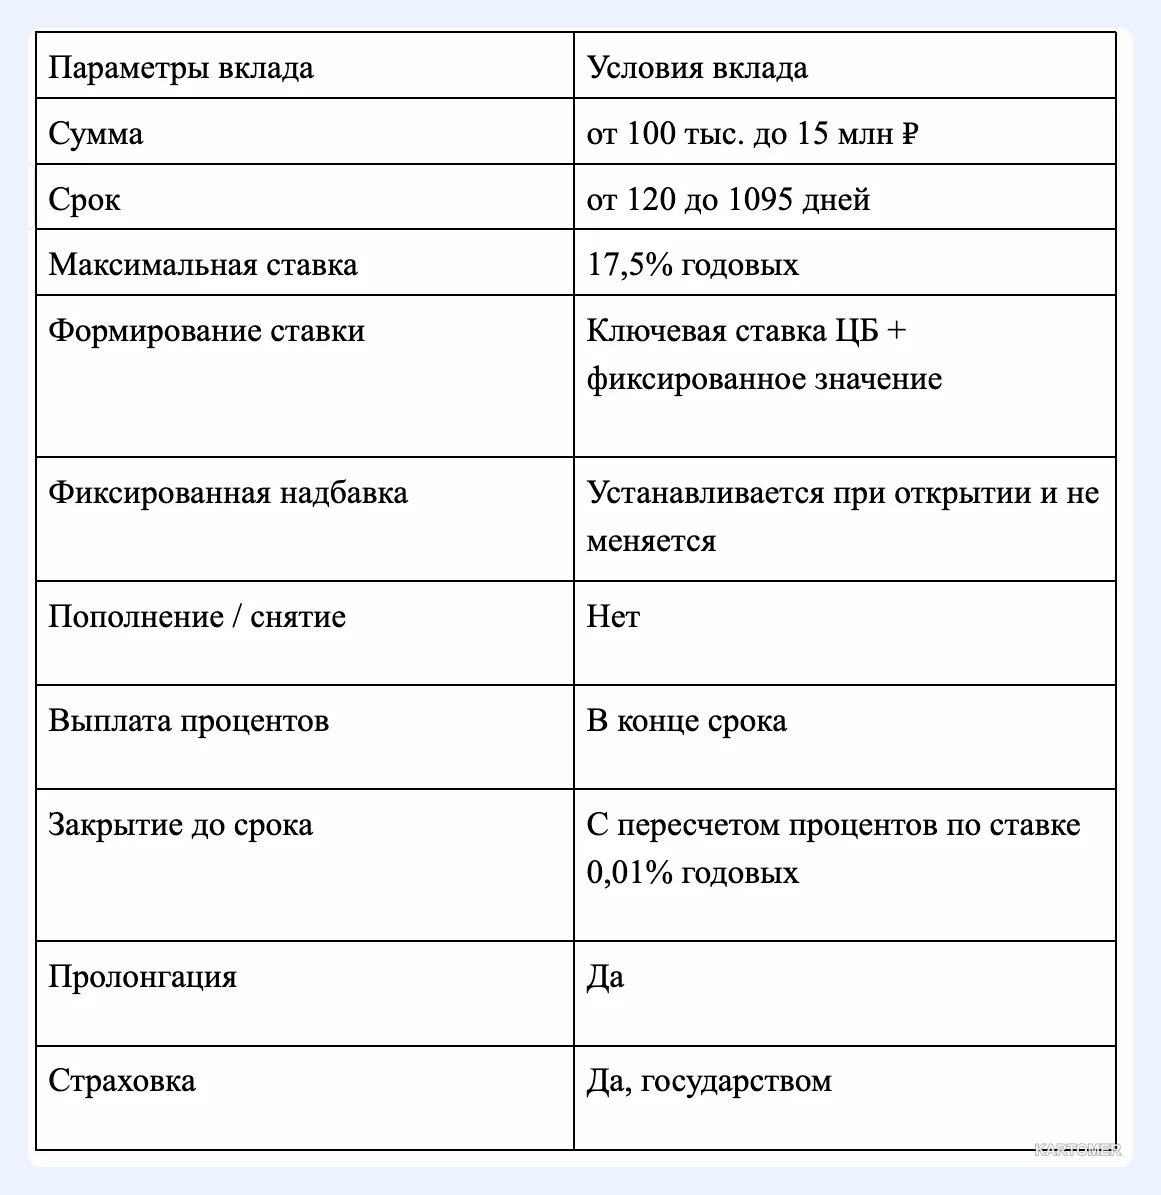
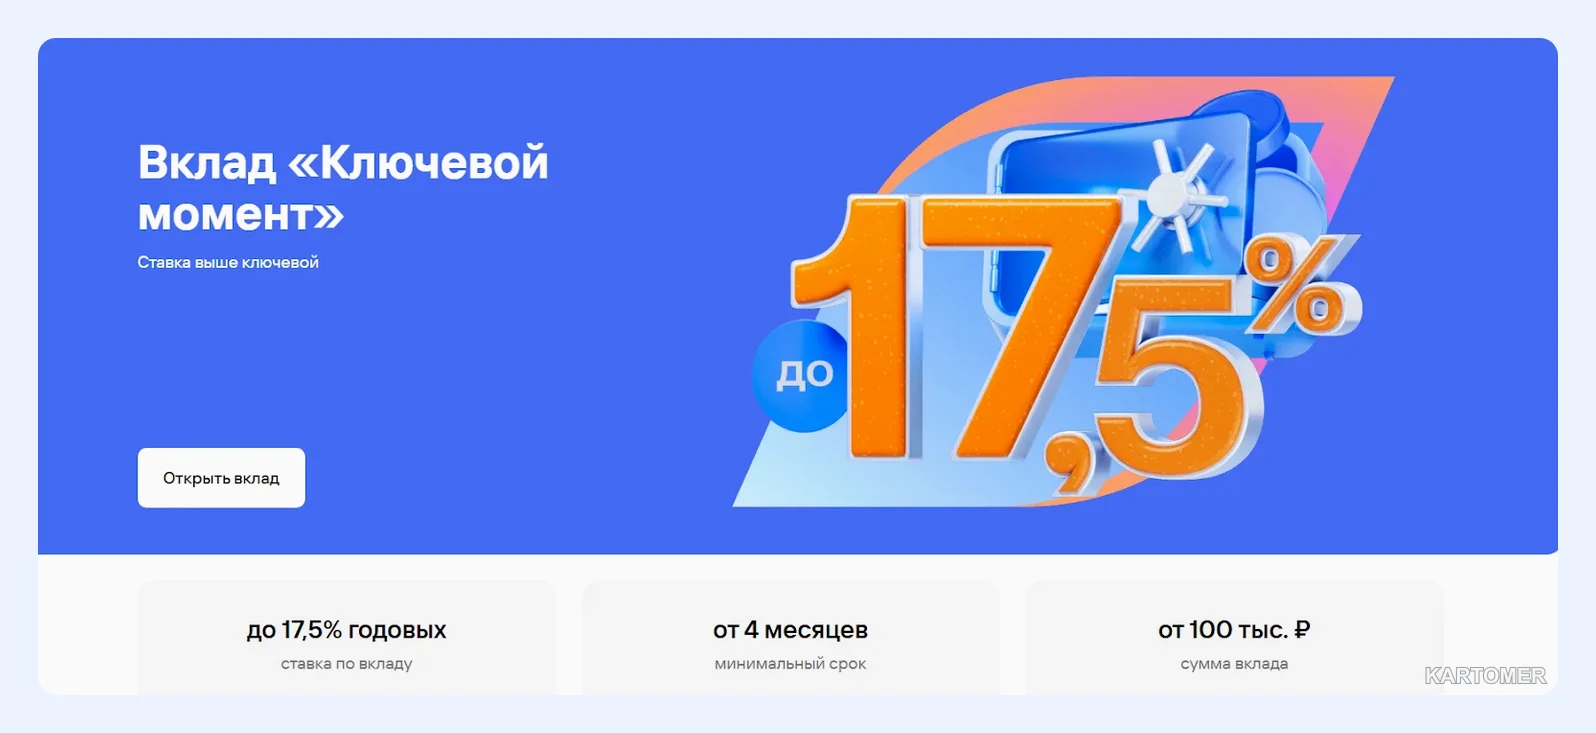
- Вклад — деньги размещаются на срок под процент. В примере из источника — вклад Газпромбанка со ставкой, привязанной к ключевой ставке ЦБ. Порог входа — от 100 тысяч рублей, частично снять средства нельзя, а при досрочном закрытии доход почти полностью теряется.
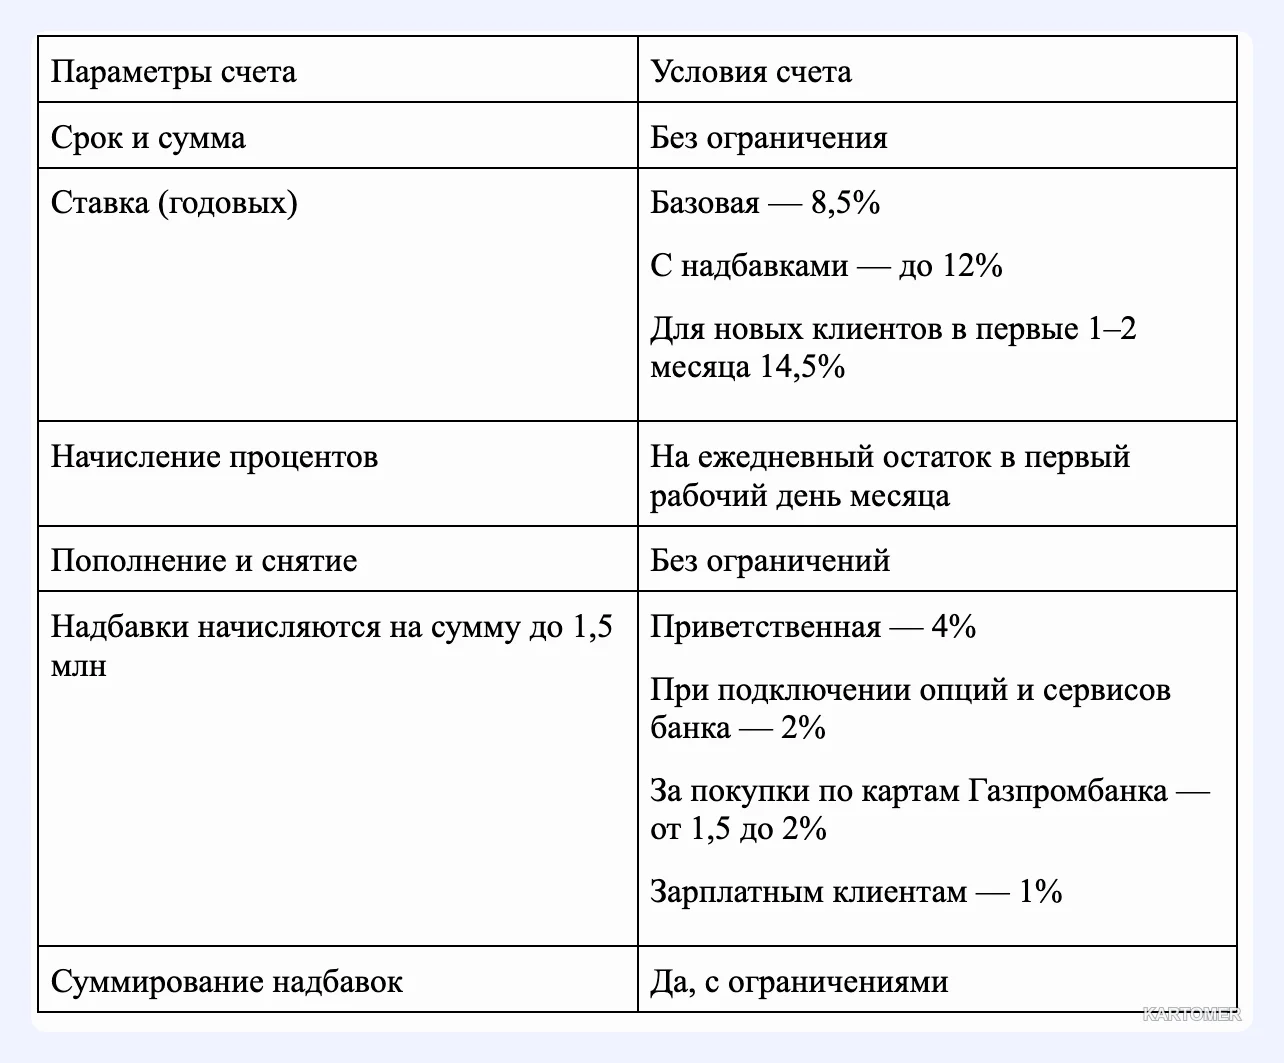
- Накопительный счёт — деньги можно пополнять и снимать в любой момент, проценты на уже начисленный доход не пропадают. Ставка обычно ниже и может меняться, а надбавки часто привязаны к другим продуктам банка.
Прежде чем открывать любой вклад, проверьте, входит ли банк в систему страхования вкладов, и сколько вы потеряете при досрочном снятии.
Пошаговый план для начинающего
- Определите цель. Квартира, пенсия, пассивный доход или защита от инфляции — от этого зависят срок и допустимый риск.
- Соберите подушку безопасности. Резерв на 3–6 месяцев расходов лучше держать на накопительном счёте, чтобы не продавать бумаги в минус, когда срочно нужны деньги.
- Откройте брокерский счёт. Обычно это занимает 5–15 минут онлайн. Сравните тарифы и убедитесь в наличии лицензии.
- Оцените свою готовность к просадкам. Если падение портфеля на 20–30% вас напугает, начинайте с облигаций и фондов.
- Начните с небольшой суммы. Можно с 1 000 или 5 000 рублей. Важнее привычка вкладывать регулярно.
- Соберите простой портфель. Например, часть в облигациях и часть в фондах на широкий рынок. Усложнять не нужно, главное — придерживаться плана.
Типичные ошибки новичков
- Вложить последние деньги. Без резерва любая непредвиденная трата заставит продавать активы в неудачный момент.
- Гнаться за «горячими» идеями. Если актив уже резко вырос и о нём говорят все, самый выгодный момент для входа, скорее всего, прошёл.
- Всё в одну бумагу. Вложения в одну компанию или один инструмент резко повышают риск.
- Не считать комиссии. Небольшие проценты за годы заметно съедают результат.
- Инвестировать от случая к случаю. Регулярные небольшие покупки надёжнее, чем редкие крупные «на эмоциях».
- Принимать решения из страха или жадности. Страх подталкивает продавать на падении, жадность — покупать на пике. Заранее написанный план помогает от этого удержаться.
Если вы одновременно готовитесь оплачивать зарубежные сервисы или смотрите, как меняются курсы, актуальные значения есть на странице курсов валют и криптовалют, а другие разборы по личным финансам собраны в блоге.
Частые вопросы
С какой суммы можно начать инвестировать?
С любой, которую вы готовы вложить без ущерба для бюджета. Многие брокеры позволяют купить пай фонда или облигацию на сумму от нескольких сотен или тысяч рублей. Важнее регулярность, чем размер первого взноса.
Что выбрать новичку: акции, облигации или фонды?
Большинству подойдёт сочетание облигаций и фондов: они проще и дают диверсификацию. Акции отдельных компаний добавляют, когда понимаете, как читать отчётность и готовы к сильным колебаниям цены.
Нужна ли подушка безопасности до первых вложений?
Да. Резерв на 3–6 месяцев расходов защищает от вынужденной продажи активов в убыток.
Можно ли потерять все вложенные деньги?
Потерять часть вложений можно в любом инструменте, кроме вкладов в пределах страхового лимита. Диверсификация, небольшие суммы на старте и длинный горизонт снижают риск, но не убирают его полностью.
Чем отличается вклад от инвестиций?
Вклад даёт фиксированный или привязанный к ставке доход и обычно застрахован, но его доходность ограничена. Инвестиции на бирже могут принести больше, но и убыток здесь возможен.