Как обменять евро в 2026: гайд для выгодной конвертации
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Обменять евро в России проще всего в банке: с паспортом, по курсу, который банк объявил на момент сделки, и с документом об операции. Выгоду определяет не «красивый» курс на табло, а разница между курсами покупки и продажи (спред) и дополнительные комиссии. Поэтому перед обменом стоит сравнить два-три предложения и посчитать, сколько рублей вы реально получите на руки.
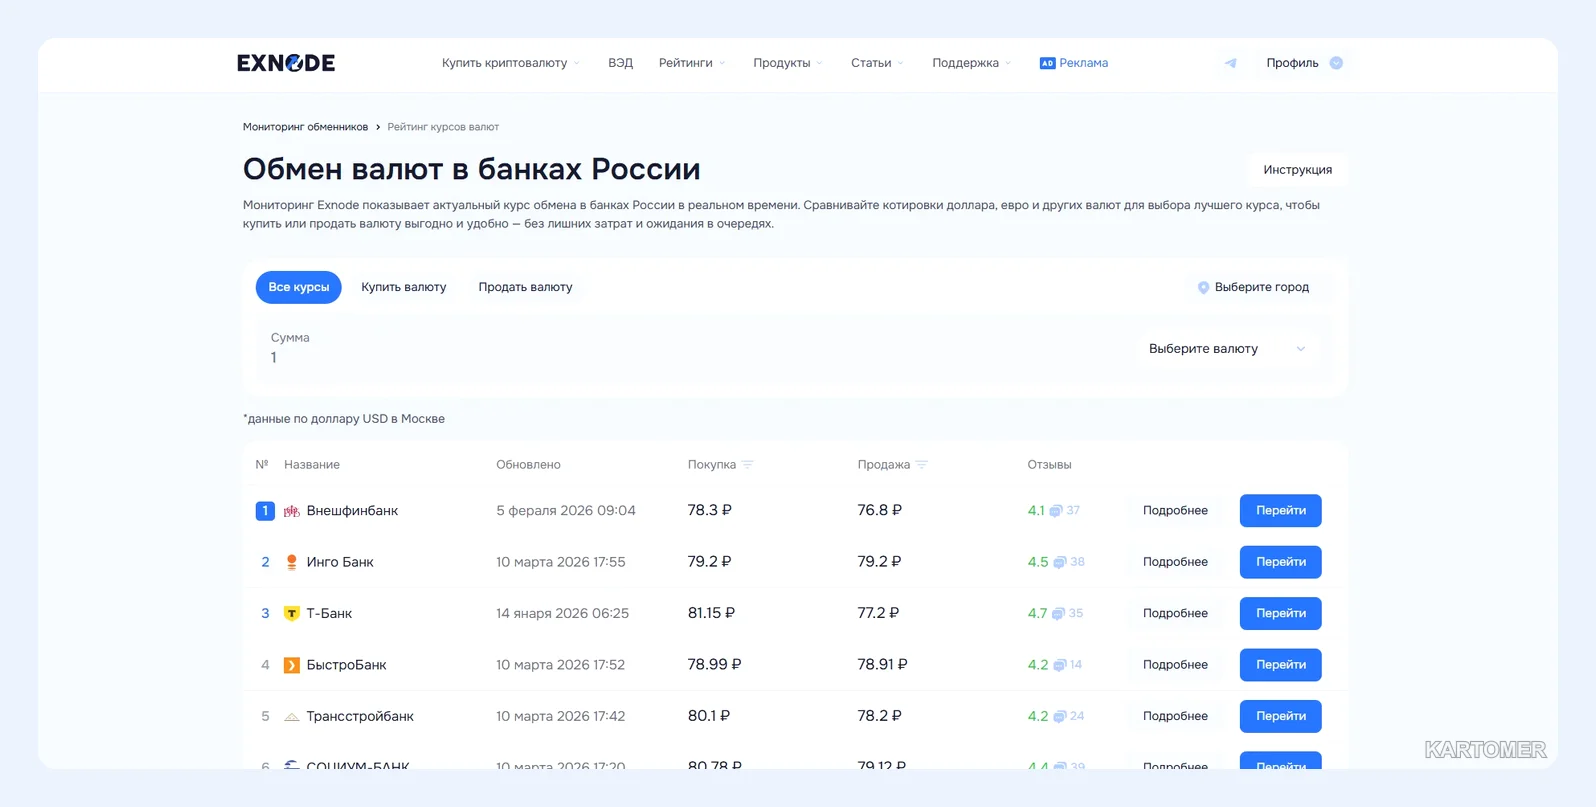
Руководство написано по состоянию на март 2026 года. Точных курсов здесь нет: они меняются в течение дня, актуальные значения смотрите в разделе курсов валют и на сайте выбранного банка.
Где можно обменять евро
Вариантов меньше, чем кажется, и у каждого свои плюсы.
Банк, отделение с кассой. Самый надёжный путь для наличных. Вам выдают чек, купюры проверяют на подлинность, а курс фиксируется в момент операции. Минус в том, что не каждое отделение работает с евро: в небольших городах кассу с валютой могут закрыть или выдавать её по заявке.
Банк, мобильное приложение. Если евро лежат на счёте или карте, конвертация занимает минуту. Курс в приложении часто лучше кассового, но проверьте, нет ли отдельной комиссии за перевод между счетами.
Обменный пункт. Законно обменять наличную валюту можно только в банке или его структурном подразделении. Пункт без привязки к банку и без понятного названия юридического лица — повод отказаться от сделки, какой бы выгодный курс там ни висел.
Обмен с рук. Формально между частными лицами сделка возможна, но защиты у вас нет: можно получить фальшивые купюры, а претензию предъявить некому. Для обмена крупной суммы этот вариант не подходит совсем.
Как посчитать, сколько вы потеряете
Банки не показывают потери прямо, но их легко вычислить. Возьмём условный пример: банк покупает евро по 90 ₽, а продаёт по 95 ₽. Разница 5 ₽ — это спред, примерно 5,5% от цены покупки. Если вы продаёте 1000 евро, то получаете 90 000 ₽, хотя «серединный» курс дал бы около 92 500 ₽. Потеря — 2500 ₽.
Цифры в примере вымышлены и нужны только для расчёта. Реальный спред зависит от банка, суммы и времени суток.
Чтобы сравнивать честно, используйте простую формулу: сумма в евро × курс покупки банка − комиссия = рубли на руки. Сравнивайте итоговые рубли, а не курсы по отдельности.
Пошаговая инструкция
- Решите, какой формат у ваших евро. Наличные купюры и деньги на счёте обменивают по-разному и по разным курсам.
- Сравните предложения. Посмотрите курс покупки в двух-трёх банках, откройте приложения или сайты. Курс в онлайн-канале часто отличается от кассового.
- Позвоните в отделение. Уточните, работает ли касса с евро, нужна ли предварительная заявка и есть ли минимальная сумма.
- Возьмите паспорт. Для небольших сумм обычно достаточно его. При крупных операциях банк вправе запросить сведения об источнике средств.
- Проверьте купюры. Банки не любят надорванные, потёртые и исписанные банкноты. Лучше проверить их заранее: часть могут не принять или обменять по сниженной цене.
- Пересчитайте деньги и сохраните чек. Сверьте сумму в чеке с выданной на кассе до того, как отойдёте от окна.
Когда обменивать, а когда подождать
Угадать курс невозможно, поэтому полезнее опираться на цель. Если рубли нужны для платежей в ближайшие дни, откладывать нет смысла: риск изменения курса работает в обе стороны. Если срочности нет, а сумма большая, можно разбить обмен на две-три части в разные дни, чтобы усреднить курс.
Хранить евро «про запас» тоже можно, но помните: наличная валюта не приносит дохода, а её доступность в отделениях может меняться. Деньги на счёте удобнее, зато к ним применяются условия конкретного банка.
Типичные ошибки
- Ориентироваться на курс ЦБ. Официальный курс нужен для справки, а банк работает по собственным котировкам.
- Менять в первом попавшемся месте. Разница между банками на крупной сумме легко достигает нескольких тысяч рублей.
- Забывать про комиссию. В приложении курс может выглядеть выгодным, а комиссия за операцию уберёт преимущество.
- Не сохранять документы. Чек и выписка нужны, если появятся вопросы к операции или потребуется подтвердить происхождение средств.
- Везти много наличных через границу. При пересечении границы действуют правила декларирования, их стоит узнать до поездки.
Небольшие суммы и крупные суммы
Для 200–300 евро нет смысла объезжать пять банков: потери на спреде составят пару сотен рублей, а потраченное время стоит дороже. Достаточно выбрать ближайшее отделение с рабочей кассой или провести конвертацию в приложении.
С крупной суммой всё наоборот. Здесь стоит заранее позвонить в несколько банков, спросить, есть ли индивидуальный курс для больших объёмов, и узнать, нужно ли заказывать наличные. Иногда банк готов улучшить курс, если вы обращаетесь заранее и открываете у него счёт. Просить об этом не стыдно, это обычная практика.
Если евро нужны для оплаты за границей
Иногда обмен вообще не нужен: если задача — оплатить зарубежный сервис или подписку, удобнее воспользоваться виртуальной картой и платить в нужной валюте напрямую. Варианты собраны в рейтинге виртуальных карт. А другие разборы про валюту и платежи есть в блоге.
Частые вопросы
Можно ли обменять евро без паспорта?
Для небольших сумм требования мягче, но на практике большинство банков просят документ. Безопаснее заранее исходить из того, что паспорт понадобится.
Где курс лучше: в кассе или в приложении?
Чаще в приложении, но это не правило. Сравнивайте итоговую сумму после комиссии в обоих каналах.
Есть ли ограничения по сумме обмена?
Жёсткого общего лимита для частных лиц нет, но отделения могут не иметь достаточно наличных. При крупной сумме предупредите банк заранее.
Как понять, что обменник законный?
Он должен быть подразделением банка, на окне указаны название банка и лицензия, а вам выдают чек. Если названия банка нет, лучше уйти.
Что делать, если купюру не приняли?
Спросите причину. Иногда повреждённую банкноту принимают на экспертизу или по сниженной цене. Решение остаётся за банком.