Как пополнить зарубежную карту из России в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы получили карту зарубежного банка или виртуальную Visa, а дальше возникает главный вопрос: как положить на неё деньги, если вы находитесь в России? Прямых переводов между российскими и многими зарубежными банками почти не осталось, а предложения в интернете пестрят обещаниями «без комиссии и за минуту». Часть из них оказывается ловушкой.
Разберём реальные способы пополнения, их стоимость, сроки и риски. Если вам нужна карта именно для оплаты онлайн-сервисов, ознакомьтесь с рейтингом виртуальных карт: там собраны решения с понятным пополнением рублями.
Вы узнаете:
- какие способы пополнения зарубежной карты существуют;
- от чего зависят комиссия и скорость зачисления;
- на что обращать внимание, чтобы не потерять деньги;
- какой способ выбрать под вашу ситуацию.
От чего зависит способ пополнения
Решающими обычно оказываются три фактора:
- Страна и банк карты. Для банков стран СНГ есть одни способы, для европейских — другие.
- Тип карты. Карта банка, виртуальная карта сервиса или карта электронного кошелька пополняются по-разному.
- Сумма и регулярность. Для небольших платежей подходят одни сервисы, для крупных и постоянных — другие.
Важно: актуальные условия на октябрь 2026 года могут отличаться. Перед переводом проверьте правила банка-получателя и сервиса-посредника, а также требования российского валютного законодательства.
Основные способы
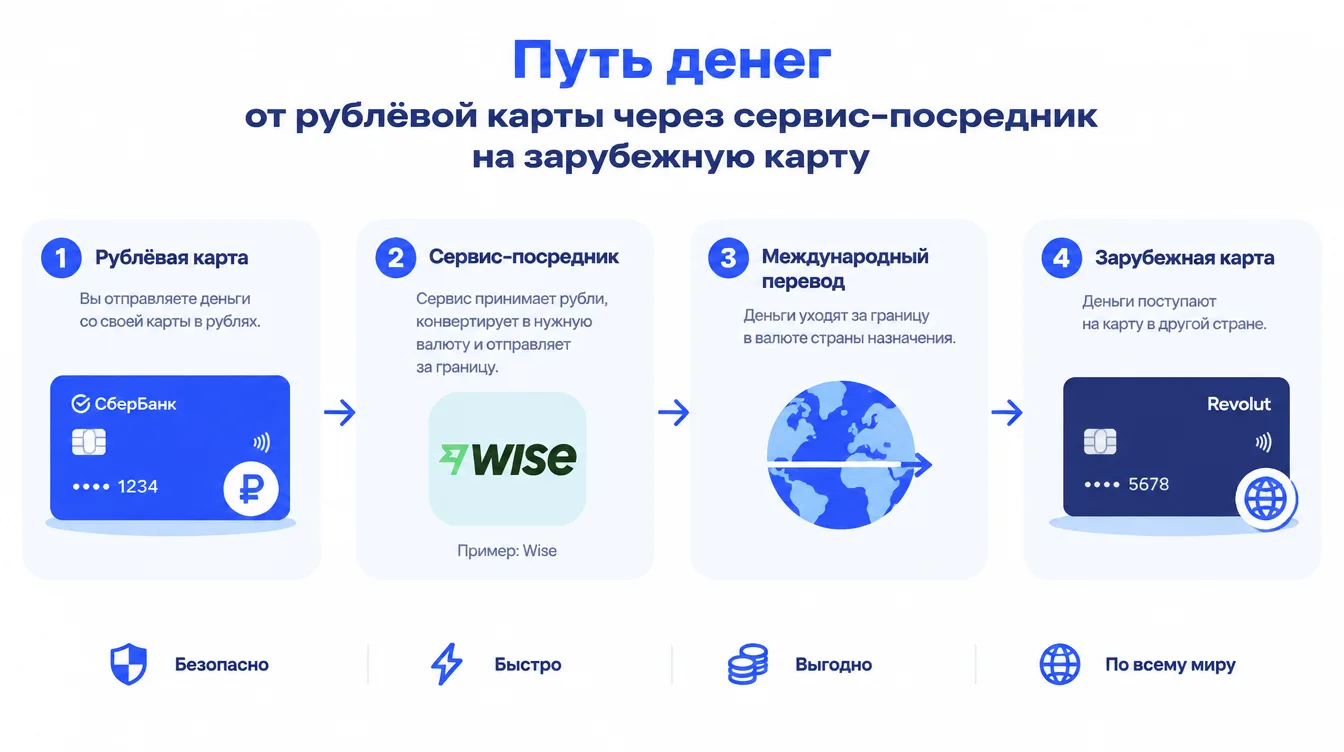
1. Пополнение виртуальной карты сервиса рублями
Некоторые сервисы выпускают виртуальные карты и принимают пополнение рублями через СБП или российскую банковскую карту, а затем сами конвертируют деньги и зачисляют на карту. Например, Grinny позволяет пополнять виртуальную карту в Telegram-боте через СБП; подробнее об этом сервисе в рейтинге карт.
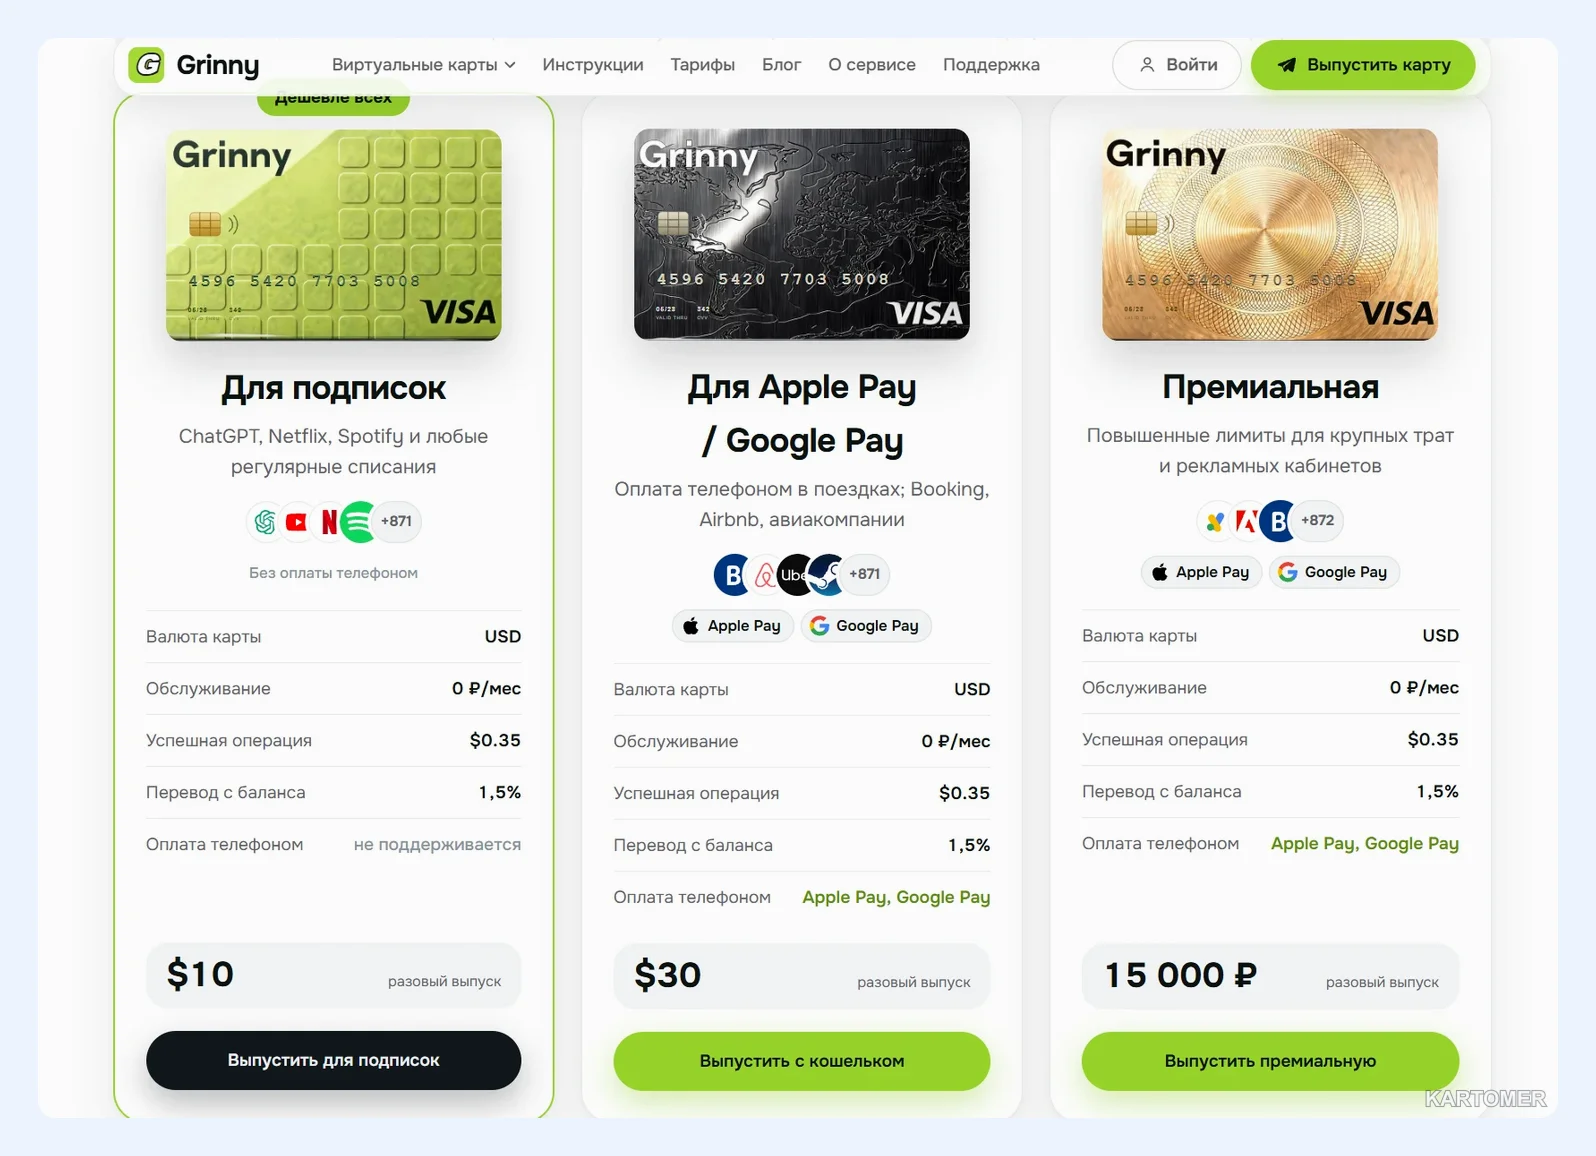
Ключевые преимущества:
- не нужен зарубежный банк и визит;
- пополнение за минуты;
- прозрачная комиссия, которую видно до оплаты.
Минусы:
- карта подходит прежде всего для онлайн-платежей;
- у сервиса свои лимиты и правила, возможны ограничения по странам оплаты;
- комиссия бывает выше, чем у банковских переводов.
2. Переводы между банками стран СНГ
Если у вас есть счёт в банке, например, Казахстана, Армении или Киргизии, переводы с российского счёта иногда возможны через системы быстрых платежей или банковские сервисы переводов. Условия зависят от конкретных банков и меняются.
Ключевые преимущества:
- часто невысокая комиссия;
- привычный формат перевода по номеру телефона или карты.
Минусы:
- не все банки поддерживают такие переводы;
- возможны лимиты по сумме и частоте;
- банк может запросить пояснения об источнике и цели платежа.
3. Международный банковский перевод (SWIFT)
Классический способ, который сегодня доступен далеко не всегда: многие российские банки отключены от SWIFT или ограничены в работе с определёнными странами.
Ключевые преимущества:
- подходит для крупных сумм при наличии доступных каналов;
- официальный банковский формат с документами.
Минусы:
- высокие комиссии и промежуточные сборы;
- долгие сроки, от одного до нескольких рабочих дней;
- вероятность задержки или отказа из-за проверки.
4. Платёжные агенты и сервисы денежных переводов
Существуют компании, которые принимают рубли и отправляют деньги в другую страну по своим каналам. Важно использовать только проверенные сервисы с понятными условиями.
Ключевые преимущества:
- не нужно самостоятельно искать каналы;
- сервис берёт на себя конвертацию.
Минусы:
- комиссия включает курсовую разницу, и её легко недооценить;
- нужно изучать репутацию и юридический статус компании;
- крупные суммы вызывают дополнительные проверки.
5. Наличные
Можно привезти наличные и внести их на карту через банкомат с приёмом наличных или в отделении. Следите за правилами ввоза и вывоза валюты и декларирования: они изложены в материалах блога.
Ключевые преимущества:
- не зависит от банковских ограничений на переводы.
Минусы:
- нужна поездка;
- ограничения по сумме и декларированию;
- не везде есть банкоматы с приёмом наличных.
Сравнение способов
| Способ | Скорость | Комиссия | Для кого |
|---|---|---|---|
| Виртуальная карта сервиса | Минуты | Показывается до оплаты | Онлайн-платежи и подписки |
| Переводы между банками СНГ | От минут до суток | Зависит от банка | Владельцы карт банков региона |
| SWIFT | От 1 до нескольких дней | Обычно выше | Крупные суммы при доступных каналах |
| Платёжный агент | От минут до суток | Включает курс | Разовые переводы |
| Наличные | В день внесения | Минимальная | Тем, кто едет в страну |
Конкретные проценты зависят от сервиса, суммы и курса, поэтому проверяйте их в момент операции.
Как не потерять деньги
- Сравнивайте итоговую сумму к зачислению, а не только процент комиссии.
- Проверяйте курс конвертации: скрытая наценка бывает больше явной комиссии.
- Начинайте с небольшой тестовой суммы.
- Используйте только официальные сайты и приложения, сверяйте адреса.
- Сохраняйте чеки и подтверждения платежей.
- Не передавайте коды из СМС и данные карты посторонним.
Совет: если пополняете карту регулярно, рассчитайте сумму за месяц у двух-трёх способов, а не за одну операцию. Разница может оказаться заметной.
Риски
- Мошенничество. Фейковые обменники и «переводчики» обещают лучший курс и пропадают с деньгами.
- Блокировки. Банки могут приостановить операцию и запросить документы.
- Валютное регулирование. Переводы за рубеж подчиняются российским правилам, а у резидентов есть обязанность уведомлять налоговую о зарубежных счетах и отчитываться о движении средств.
- Изменение условий. Сервисы закрываются, лимиты меняются, и деньги лучше не хранить на карте без необходимости.
Если у вас ещё нет карты зарубежного банка, её можно оформить удалённо: подробности на странице оформления иностранных карт.
Не прибегайте к схемам с чужими документами или подставными лицами: это нарушает правила банков и может иметь юридические последствия.
✅ Главное:
- способ пополнения зависит от типа карты и страны банка;
- для онлайн-платежей удобны виртуальные карты с пополнением рублями;
- сравнивайте итоговую сумму зачисления, а не только комиссию;
- проверяйте сервисы и начинайте с небольшой суммы;
- помните о налоговой отчётности резидентов РФ.
Какой вариант выбрать?
- Для подписок и онлайн-сервисов → виртуальная карта с пополнением по СБП.
- Для карты банка СНГ → переводы между банками региона.
- Для крупных платежей → официальные банковские каналы при их доступности.
- Для разовой суммы → проверенный платёжный агент.
- Для поездки → наличные с соблюдением правил декларирования.
Частые вопросы
Можно ли пополнить зарубежную карту с российской карты Мир?
Зависит от сервиса и банка. Прямые переводы часто недоступны, поэтому используют сервисы-посредники или СБП. Условия проверяйте у конкретного провайдера.
Сколько идёт пополнение?
Виртуальные карты пополняются за минуты, банковские переводы могут занимать от нескольких часов до нескольких дней.
Есть ли ограничения по суммам?
Да, у сервисов и банков есть лимиты на разовые и месячные операции. Актуальные значения смотрите на сайте провайдера.
Что делать, если деньги не пришли?
Свяжитесь с поддержкой сервиса или банка, приложите подтверждение платежа и реквизиты. Не пользуйтесь «помощниками» из сообщений в мессенджерах.
Нужно ли декларировать пополнение?
Налоговые резиденты РФ обязаны уведомлять ФНС о зарубежных счетах и отчитываться о движении средств. За подробностями обращайтесь к налоговому консультанту.
Заключение
Пополнить зарубежную карту из России возможно, но универсального способа нет. Подбирайте вариант под тип карты, сумму и срочность, проверяйте итоговый курс и не доверяйте слишком заманчивым предложениям.
Начните с небольшого платежа, убедитесь, что схема работает, и только потом переводите крупные суммы.
Выбирайте проверенные способы — и пополняйте карту без переплат.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран