Как выбрать выгодный кредит: лучшие предложения и условия в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Реклама обещает ставку «от 12 %», а в договоре вы видите совсем другую цифру. Знакомая история? Банки конкурируют за заёмщиков, и выгодный кредит действительно можно найти, но разница между красивым баннером и реальной переплатой иногда достигает десятков тысяч рублей.
В этом обзоре разберём, как выбрать выгодный кредит в 2026 году: какие показатели сравнивать, где прячутся лишние платежи, какие условия заявляют несколько крупных банков и как выстроить порядок действий от заявки до подписи.
Вы узнаете:
- почему ставка не равна стоимости кредита и что такое ПСК;
- какие условия по кредитам наличными заявляют пять банков (данные на октябрь 2025 года);
- как проверить свою платёжеспособность до подачи заявки;
- как читать договор и не платить за навязанные услуги.
Ставка против ПСК: что сравнивать на самом деле
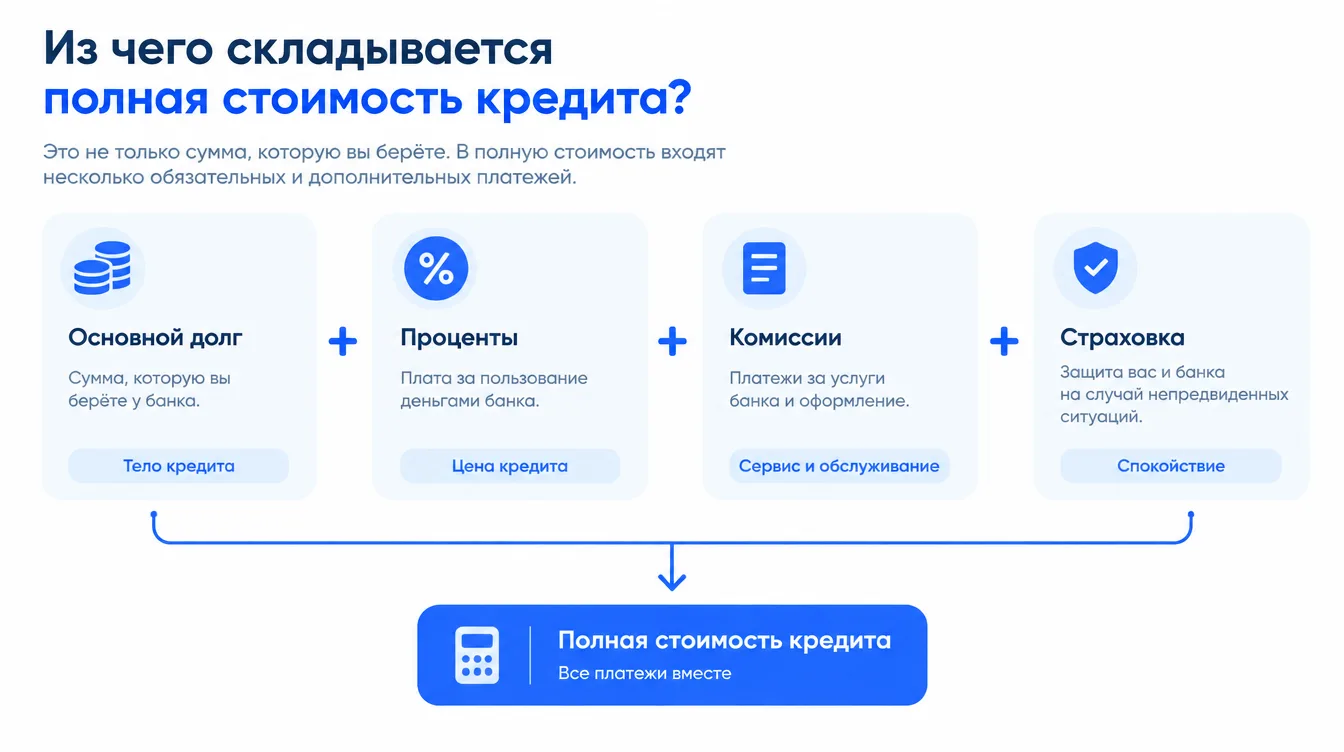
Номинальная ставка показывает цену денег в чистом виде. Полная стоимость кредита (ПСК) добавляет всё остальное: комиссии, обязательные платежи, часть страховки, если без неё ставка выше. Именно ПСК позволяет сравнить два предложения честно.
Простой пример логики: банк А даёт ставку чуть ниже, но включает платную страховку, а банк Б — чуть выше, зато без допуслуг. На деле выгоднее может оказаться второй вариант. Поэтому всегда просите расчёт полной стоимости и график платежей до подписания.
Важно: разница в 2–3 процентных пункта на сроке в несколько лет превращается в серьёзную сумму. Считайте переплату в рублях, а не только в процентах.
Что заявляют банки: ориентиры на октябрь 2025 года
Ниже приведены условия по кредитам наличными, которые банки указывают для своих программ. Названия даны как факт, без рекомендаций: персональная ставка зависит от дохода, истории и зарплатного статуса.
1. Сбербанк
Заявленные параметры: сумма до 5 000 000 ₽, срок от 1 до 5 лет, ставка от 12,9 % годовых для зарплатных клиентов.
Ключевые преимущества:
- досрочное погашение без комиссий;
- управление кредитом через мобильное приложение.
Минусы:
- минимальная ставка рассчитана на зарплатных клиентов;
- страховка не обязательна, но влияет на ставку.
2. Альфа-Банк
Заявленные параметры: до 7 500 000 ₽, срок от 1 до 7 лет, ставка от 13,9 %.
Ключевые преимущества:
- онлайн-заявка и решение примерно за час;
- скидки на ставку при подключении пакета услуг.
Минусы:
- пакет услуг — это дополнительные расходы, их нужно учитывать в ПСК.
3. Совкомбанк
Заявленные параметры: до 5 000 000 ₽, срок до 5 лет, ставка от 14,9 %.
Ключевые преимущества:
- возможность оформить кредит без справки о доходах;
- программы лояльности и кешбэк-карты.
Минусы:
- ставка выше, чем у части конкурентов.
4. Банк ЗЕНИТ
Заявленные параметры: до 5 000 000 ₽, срок от 1 до 7 лет, ставка от 16,5 %.
Ключевые преимущества:
- оформление онлайн без визита в отделение;
- для зарплатных клиентов ставка снижается.
Минусы:
- базовая ставка выше, чем у крупнейших банков.
5. Промсвязьбанк
Заявленные параметры: до 6 000 000 ₽, срок до 7 лет, ставка от 15 %.
Ключевые преимущества:
- досрочное погашение без штрафов;
- можно объединить несколько кредитов в один.
Минусы:
- лучшие условия предлагаются тем, кто получает зарплату в банке.
Условия приведены по данным на октябрь 2025 года. Ставки и лимиты меняются, актуальные значения уточняйте на официальных сайтах банков.
Как оформить кредит пошагово
- Сформулируйте цель и сумму. Сумма «с запасом» увеличивает переплату. Чем точнее расчёт, тем дешевле кредит.
- Оцените нагрузку. Если платежи по всем кредитам превышают примерно 40 % дохода, одобрение и ставка могут пострадать. Подумайте, не слишком ли велик платёж для вашего бюджета.
- Проверьте кредитную историю. Запросите отчёт в бюро и исправьте ошибки. Раз в год его можно получить бесплатно.
- Соберите 2–3 предложения. Подайте заявки в несколько банков в течение нескольких дней и сравните персональные ставки, а не рекламные.
- Сравните ПСК и график платежей. Смотрите на итоговую сумму возврата.
- Прочитайте договор. Особенно разделы о страховке, штрафах и досрочном погашении.
- Подпишите, когда всё понятно. Не торопитесь: срочность — главный союзник навязанных услуг.
На что обратить внимание при выборе банка
- Страховка и допуслуги. Если без них ставка растёт, считайте её частью стоимости. Узнайте, можно ли отказаться и как это повлияет на процент.
- Зарплатные условия. Скидка для клиентов банка бывает ощутимой. Если зарплата и так приходит на карту, спросите о персональной ставке.
- Досрочное погашение. Должно быть без штрафов и в любой момент.
- Кешбэк и бонусы. Приятное дополнение, но не замена низкой ставке.
- Надёжность банка. Лучше выбирать организации с прозрачными договорами и хорошей репутацией.
- Приложение и удобство. Простое погашение снижает риск просрочки.
Кредит наличными или целевой
Кредит наличными тратится на любые нужды, но ставка обычно выше. Целевой кредит (на авто, образование) часто дешевле, зато требует подтверждения цели. Рефинансирование полезно, когда у вас несколько кредитов и новая ставка заметно ниже.
Итоги
✅ Сравнивайте ПСК и итоговую переплату, а не только заявленную ставку.
✅ Заранее оцените нагрузку на бюджет и свою кредитную историю.
✅ Запрашивайте предложения у 2–3 банков и считайте общую сумму возврата.
✅ Внимательно читайте раздел о страховке и досрочном погашении.
Какой вариант выбрать?
- Зарплата приходит в крупный банк → сначала узнайте персональную ставку именно там.
- Нужна максимальная сумма и долгий срок → сравнивайте программы на 5–7 лет и считайте переплату.
- Кредитная история неидеальна → смотрите на банки с более мягкими требованиями, но с вниманием к ставке.
- Есть несколько кредитов → рассмотрите рефинансирование с объединением платежей.
- Сумму можно накопить или занять без процентов → отложите кредит.
Частые вопросы
Где выгоднее взять кредит: в банке или через брокера?
При хорошей кредитной истории напрямую в банке условия, как правило, не хуже. Брокер берёт плату за услугу, и итоговая стоимость вырастает.
Что такое ПСК простыми словами?
Это годовая стоимость кредита с учётом всех обязательных платежей: процентов, комиссий, части страховки. Она нужна для сравнения предложений.
Влияют ли заявки в несколько банков на кредитную историю?
Каждый запрос фиксируется, и слишком много запросов за короткое время может насторожить кредиторов. Подавайте заявки точечно, в 2–3 организации.
Можно ли получить кредит без справки о доходах?
Некоторые банки это допускают, но ставка и лимит могут быть менее выгодными.
Какой процент считается приемлемым?
Универсального ответа нет: всё зависит от ключевой ставки, вашего профиля и срока. Ориентируйтесь на рыночные предложения и сравнивайте ПСК.
Заключение
Выгодный кредит — это не самый низкий процент в рекламе, а предложение, где итоговая переплата вас устраивает, а условия понятны. Тратьте время на сравнение, а не на сожаления после подписи.
Если сомневаетесь, взвесьте альтернативы: накопления, рассрочку, помощь близких. И помните о главном правиле: платёж не должен ломать ваш бюджет. Тематические разборы мы собираем в блоге.
Материал носит информационный характер и не является инвестиционной или кредитной рекомендацией. Считайте, сравнивайте и принимайте решение без спешки — тогда кредит работает на вас, а не против вас.