Как взять займ на карту и не получить отказ — инструкция + список МФО
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужны деньги до зарплаты, а банк просит справки и неделю на раздумья? Многие в такой ситуации ищут, как взять займ на карту за несколько минут. Но даже в полностью онлайн-формате заявку могут отклонить, причём без объяснений: роботу не понравилась опечатка, лишний десяток заявок или несовпадение данных.
Хорошая новость: отказы чаще объясняются подготовкой, а не невезением. В этом материале мы разберём, почему МФО говорят «нет», как оформить заявку без типовых ошибок, сколько занимать и какие условия у десяти известных компаний. Это информационный обзор, а не призыв брать деньги в долг.
Вы узнаете:
- почему микрофинансовые организации отклоняют заявки и как этого избежать;
- как взять займ на карту по шагам, от выбора компании до возврата;
- какие условия у десяти МФО по данным на декабрь 2025 года;
- как посчитать безопасную сумму и не попасть в долговую яму.
Почему отказывают, когда вы хотите взять займ на карту
Решение принимает скоринг — программа, которая за секунды сверяет анкету с базами и оценивает риск. Человек в этой цепочке обычно не участвует, поэтому отказ не значит, что вы «плохой заёмщик». Чаще всего срабатывают простые причины.
- Ошибка в паспортных данных, номере карты или телефоне.
- Просрочки в кредитной истории и непогашенные долги.
- Заявки в десяток компаний подряд: для скоринга это выглядит как отчаянная нужда в деньгах.
- Возраст за пределами допустимого: у большинства компаний это примерно 18–70 лет.
- Карта не на ваше имя, просроченная или заблокированная.
- Завышенный доход в анкете, который не сходится с данными бюро.
Важно: информацию о просрочках МФО всё равно получают из бюро кредитных историй. Скрывать её бессмысленно, а ложные данные в анкете только снижают шанс одобрения.
Если заявку отклонили, не отправляйте сразу десять новых. Подождите несколько дней, проверьте данные и выберите одну-две компании.
Список МФО: условия на декабрь 2025 года
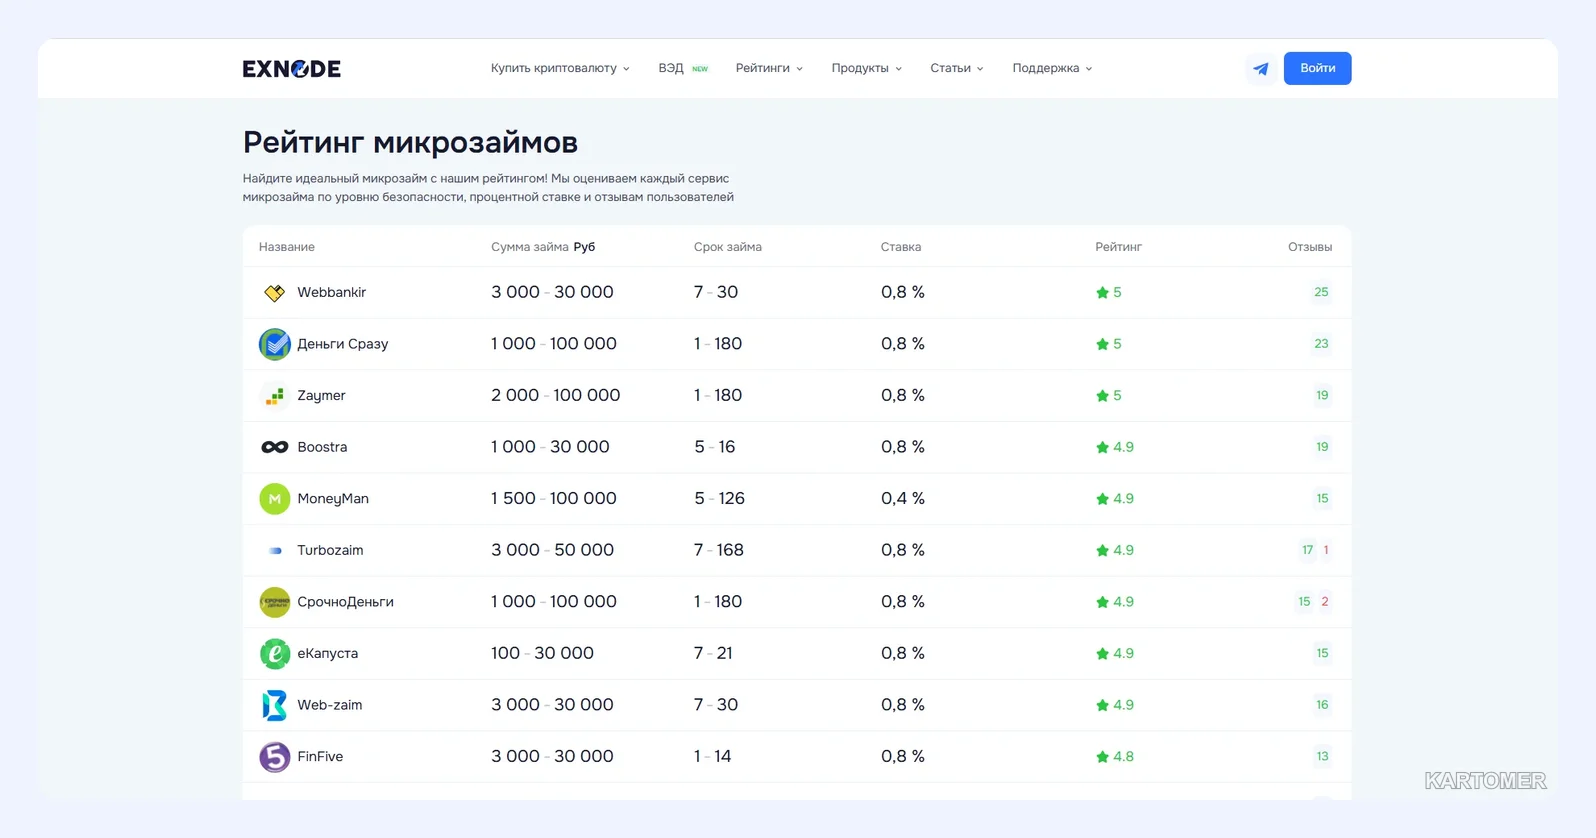
Ниже сведены условия десяти компаний, которые мы взяли из обзоров рынка. Ставки указаны «от», а итоговая цифра в вашем договоре может отличаться. Цены и лимиты меняются, поэтому перед заявкой сверьте их на официальном сайте компании.
| Компания | Сумма, ₽ | Срок | Ставка в сутки |
|---|---|---|---|
| Webbankir | 3 000–30 000 | 7–30 дней | ~0,8% |
| Деньги Сразу | 1 000–100 000 | 1–180 дней | ~0,8% |
| Zaymer | 2 000–100 000 | 1–180 дней | ~0,8% |
| Boostra | 1 000–30 000 | 5–16 дней | ~0,8% |
| MoneyMan | 1 500–100 000 | 5–126 дней | ~0,4–0,8% |
| Turbozaim | 3 000–50 000 | 7–168 дней | ~0,8% |
| СрочноДеньги | 1 000–100 000 | 1–180 дней | ~0,8% |
| еКапуста | 100–30 000 | 7–21 день | ~0,8% |
| Web-Zaim | 3 000–30 000 | 7–30 дней | ~0,8% |
| Smartcash | 3 000–30 000 | 1–14 дней | ~0,8% |
Цены на декабрь 2025 года. Ставка 0,8% в день — это около 290% годовых, поэтому такие займы годятся только на короткий срок.
1. Webbankir — для небольшой суммы на месяц
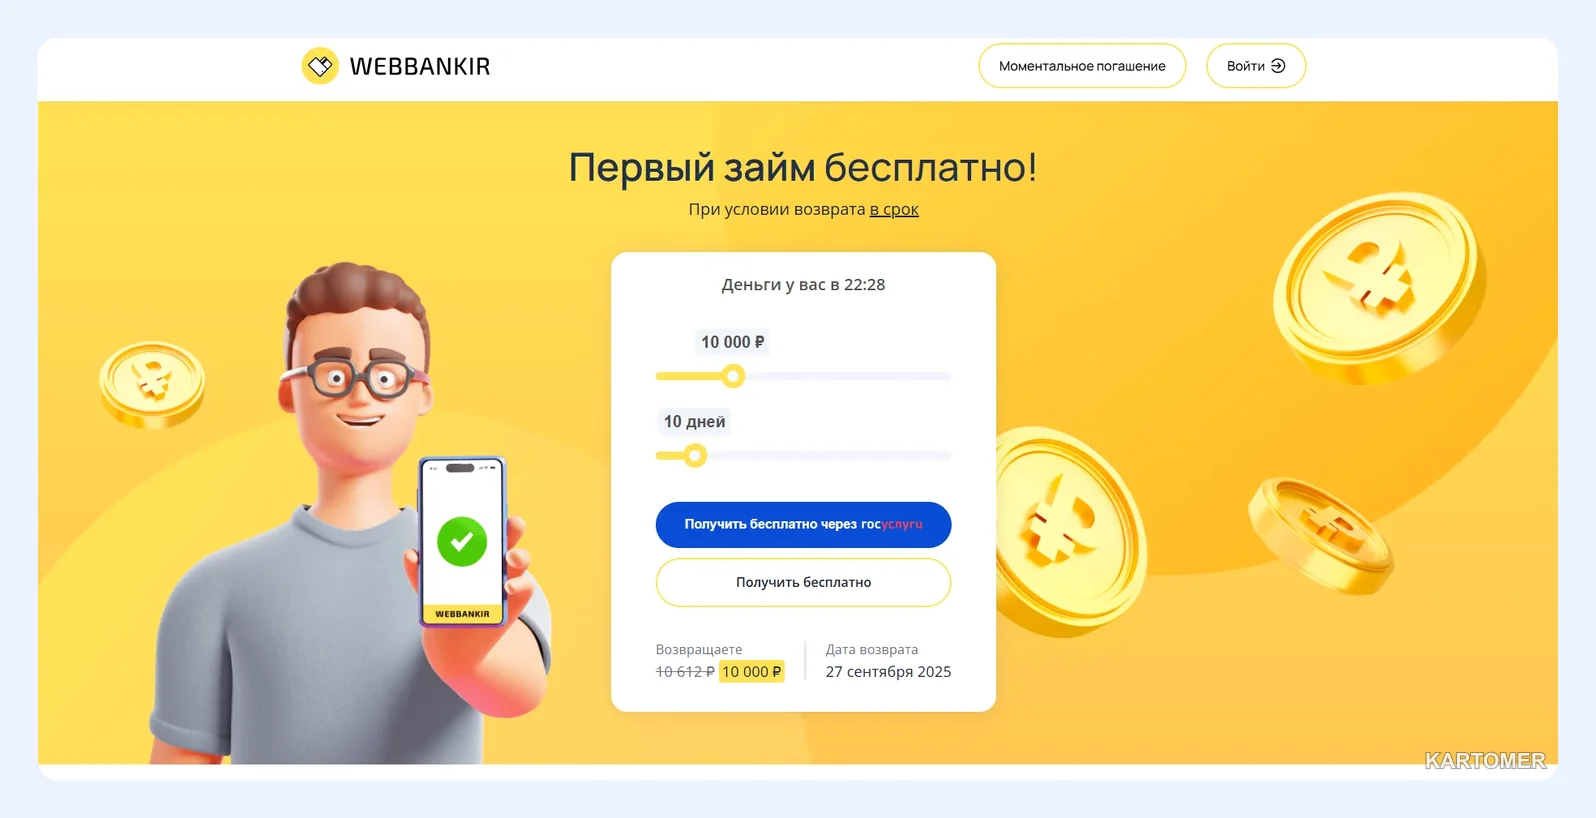
Компания работает с 2013 года и принимает решение автоматически. Подходит, если нужна сумма до 30 000 ₽.
Ключевые преимущества:
- перевод на карту обычно занимает несколько минут;
- срок можно продлить прямо в личном кабинете.
Минусы:
- потолок суммы ниже, чем у крупных конкурентов;
- срок не больше 30 дней.
2. Zaymer — когда важны круглосуточные решения
Один из крупнейших онлайн-сервисов: заявки рассматривает алгоритм, а не оператор.
Ключевые преимущества:
- работает ночью и в выходные;
- лимит до 100 000 ₽ и срок до 180 дней.
Минусы:
- при долгом сроке переплата быстро растёт;
- одобрение на максимальную сумму новым клиентам обычно не дают.
3. MoneyMan — для тех, кому нужно больше времени
Компания существует с 2012 года и даёт самый длинный диапазон сроков среди «быстрых» МФО.
Ключевые преимущества:
- ставка может опускаться до ~0,4% в сутки;
- можно брать на 5–126 дней и гасить по графику.
Минусы:
- нижняя ставка достаётся не всем;
- при просрочке начисляются штрафы, их размер читайте в договоре.
4. СрочноДеньги — с офисами и онлайн-форматом
Работает с 2010 года и совмещает сайт с сетью отделений.
Ключевые преимущества:
- можно задать вопрос менеджеру лично;
- есть чат и телефонная поддержка.
Минусы:
- в офисе процесс дольше, чем в приложении;
- ставка такая же, как у онлайн-конкурентов.
Остальные компании из таблицы — Деньги Сразу, Boostra, Turbozaim, еКапуста, Web-Zaim и Smartcash — делают ставку на скорость и короткие сроки, поэтому подходят для небольших разовых трат.
Как взять займ на карту: пошаговая инструкция
- Сравните компании. Посмотрите сумму, срок, ставку и способ выдачи. Проверьте, что МФО есть в государственном реестре на сайте Банка России.
- Подготовьте данные. Нужны паспорт, телефон, e-mail и именная действующая карта.
- Заполните анкету без спешки. Сверьте каждую цифру с документом: ошибка в одной букве может стать причиной автоматического отказа.
- Изучите условия. Откройте итоговую сумму к возврату, дату платежа, правила продления и штрафы.
- Подпишите договор кодом из SMS. Деньги приходят на карту в течение нескольких минут.
- Запланируйте погашение. Поставьте напоминание и сохраните график платежей.
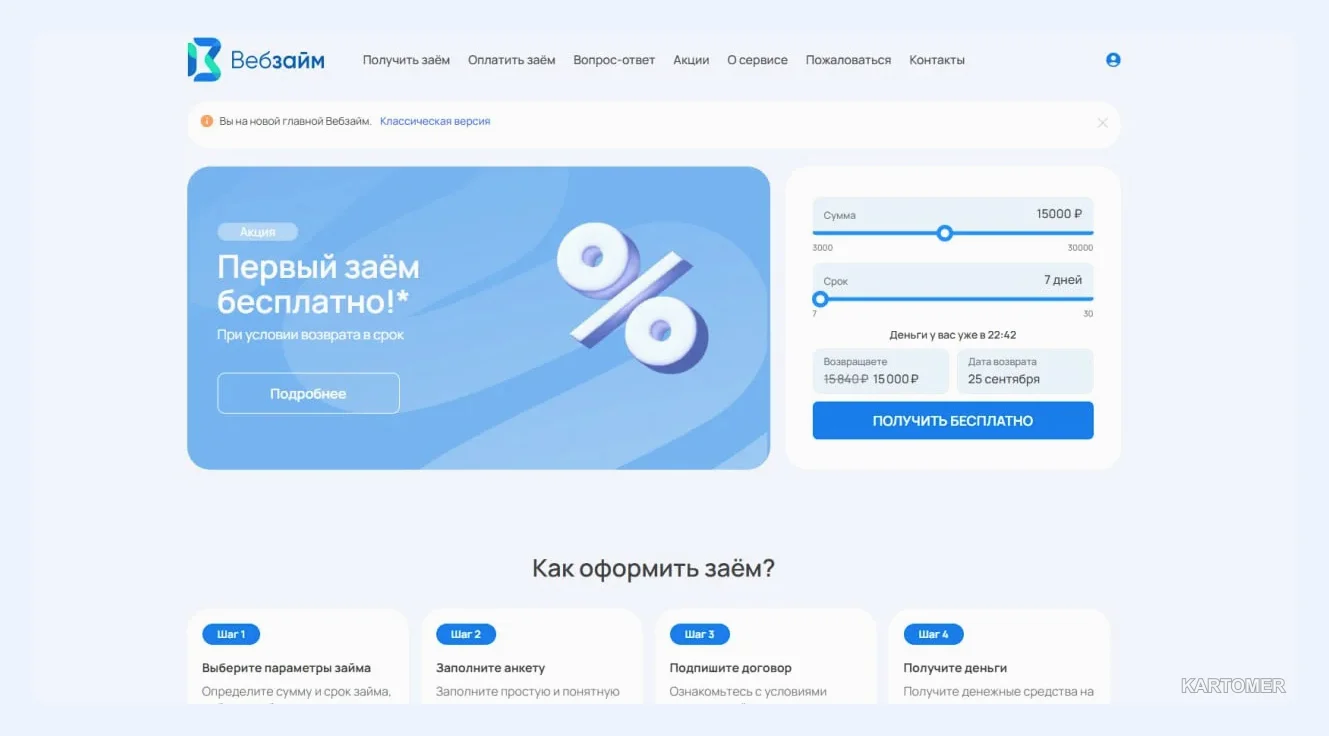
Совет: многие компании предлагают новым клиентам первый займ под 0%. Читайте условия такой акции: обычно сумма и срок ограничены, а при просрочке начисляются обычные проценты.
Как не попасть в долговую яму
Скорость оформления создаёт иллюзию лёгких денег. Поэтому заранее задайте себе границы.
- Берите ровно столько, сколько нужно по задаче. Нужно 8 000 ₽ — не оформляйте 25 000 «про запас».
- Ориентир: платёж по займу не выше 30% месячного дохода.
- Не гасите один займ другим: это самый короткий путь к долгам.
Лучше отказаться, если доход нестабилен, цель импульсивная или вы уже видите, что вернуть деньги сможете только новым займом.
Важно: займ — это платная услуга с высокой ставкой. Материал не является финансовой консультацией и не гарантирует одобрение.
Итоги
✅ Отказы чаще вызваны ошибками в анкете и массовыми заявками, чем «плохим» заёмщиком.
✅ Подавайте одну-две заявки в проверенные МФО из реестра ЦБ.
✅ Читайте договор: итоговую сумму, продление и штрафы.
✅ Берите не больше, чем можете вернуть из доходов, ориентир — до 30% месячного заработка.
Какой вариант выбрать?
- Нужно до 30 000 ₽ на пару недель → компании с короткими сроками, например Webbankir или Smartcash.
- Хочется растянуть возврат → МФО со сроком до 126–180 дней, но с оценкой переплаты.
- Важно поговорить с человеком → сети с офисами, например СрочноДеньги.
- Слабая кредитная история → один небольшой займ с аккуратным возвратом, чтобы лимит вырос.
Частые вопросы
Можно ли взять займ на карту без отказа?
Гарантировать одобрение не может никто. Шансы выше, если анкета заполнена точно, сумма небольшая, а заявок не больше двух.
Сколько времени занимает перевод?
По данным обзора, обычно от нескольких минут до часа. Ночью и в праздники скорость зависит от компании.
Что делать, если я не успеваю вернуть займ?
Заранее свяжитесь с МФО и узнайте про продление или частичное погашение. Просрочка попадает в кредитную историю.
Можно ли оформить займ на чужую карту?
Нет. Карта должна быть оформлена на заёмщика.
Заключение
Когда нужно взять займ на карту, главное — действовать спокойно и последовательно: выбрать компанию из реестра, внимательно заполнить анкету и заранее прикинуть, как вы вернёте деньги. Так вы снизите риск отказа и не заплатите лишнего.
Микрозаймы — инструмент для короткой нужды, а не способ жить в долг. Другие материалы о финансах читайте в блоге.
Подходите к займам осознанно — и пусть деньги работают на вас, а не против вас.