Карта зарубежного банка или финтех-сервиса: что выбрать для международных платежей
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужна карта для международных платежей, а вариантов два: открыть счёт в настоящем банке за границей или взять карту у финтех-сервиса. Первый кажется надёжнее, второй — быстрее. Что на самом деле лучше, зависит от того, что вы собираетесь делать с этой картой.
В этом сравнении разберём оба подхода по четырём параметрам: надёжность, комиссии, лимиты и условия обслуживания. Если вам ближе быстрые решения для подписок, загляните в рейтинг виртуальных карт, а ниже поможем понять, когда этого хватит, а когда нужен полноценный банк.
Вы узнаете:
- чем банк отличается от финтех-сервиса юридически и на практике;
- как сравнивать по надёжности, комиссиям и лимитам;
- для каких задач подходит каждый вариант;
- как собрать комбинацию, которая закрывает все сценарии.
В чём разница по сути
Банк имеет собственную лицензию, принимает вклады, подпадает под систему страхования вкладов (если она действует в стране) и находится под надзором центрального банка.
Финтех-сервис чаще всего не является банком. Он работает как платёжная или электронная компания, а карты выпускает через банк-партнёра. Деньги клиентов могут храниться на отдельных счетах, но схема защиты и ответственность различаются в разных юрисдикциях.
Важно: страхование вкладов, лимиты покрытия и правила для нерезидентов зависят от страны. Уточняйте их на официальном сайте конкретной организации.
Сравнение по четырём критериям
1. Надёжность
- Банк: строгий надзор, обязательные резервы, понятная процедура при проблемах. Минус — клиентов-нерезидентов он проверяет глубже и может закрыть счёт по внутренней политике.
- Финтех: зависит от репутации, лицензии и банка-партнёра. Если провайдер столкнётся с проблемами, доступ к деньгам может быть ограничен на время разбирательства.
2. Комиссии
- Банк: часто есть ежемесячное обслуживание, плата за международные переводы, комиссии за снятие наличных. Зато конвертация по понятным курсам иногда выгоднее.
- Финтех: низкий порог входа, бесплатный выпуск, но возможны комиссии за пополнение и наценка в курсе. Подробнее о подсчёте мы писали в блоге.
3. Лимиты
- Банк: высокие лимиты после полной верификации, но требуется подтверждение источника средств.
- Финтех: лимиты ниже и растут по мере прохождения проверок. Для разовых платежей их достаточно, для больших сумм иногда нет.
4. Условия обслуживания
- Банк: поддержка бывает медленной, процедура открытия долгая, иногда требуется визит.
- Финтех: оформление за минуты в приложении или боте, поддержка в чате, но возможностей меньше.
Сводная таблица
| Критерий | Банк | Финтех-сервис |
|---|---|---|
| Скорость открытия | Дни и недели | Минуты или часы |
| Проверка клиента | Глубокая | Упрощённая или стандартная |
| Лимиты | Высокие | Ограничены, растут |
| Комиссии | Обслуживание, переводы | Пополнение, курс |
| Защита средств | Надзор, возможное страхование | Зависит от юрисдикции |
| Подходит для | Крупных сумм, долгих планов | Подписок, мелких платежей |
Когда выбрать банк
Банковский счёт за рубежом нужен, если вы:
- регулярно переводите крупные суммы или платите за обучение, аренду, лечение;
- планируете получать зарплату или доходы;
- живёте или часто бываете в стране банка;
- хотите накопительные продукты и кредитную историю.
Минусы: длительное оформление, обширные документы и возможность отказа. Тем, кому нужны карты банков Казахстана, Киргизии, Армении, Молдовы, Азербайджана, Беларуси и Турции без поездки, подойдёт услуга удалённого оформления зарубежных карт.
Когда выбрать финтех-сервис
Финтех-карта удобна, если вам нужно:
- оплачивать зарубежные подписки и сервисы;
- быстро начать, не собирая объёмный пакет документов;
- держать небольшие суммы под конкретные платежи;
- иметь запасной инструмент на случай блокировки основного.
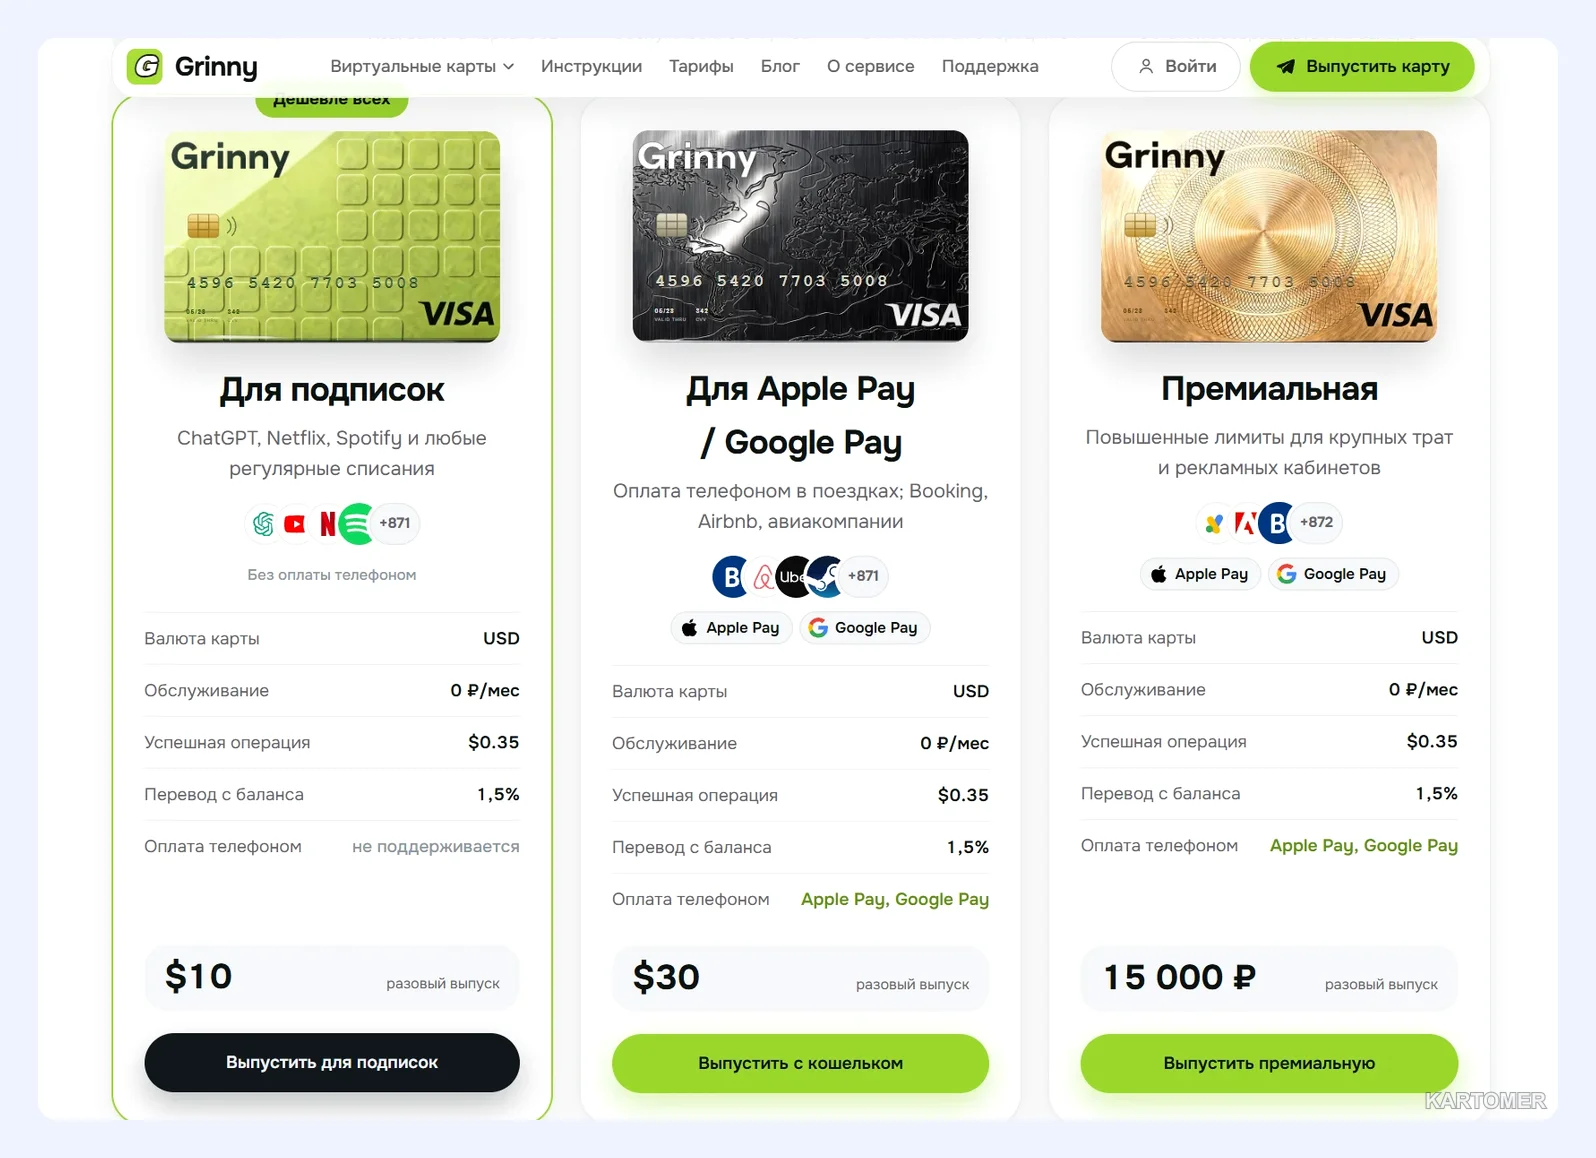
Минусы: меньшие лимиты, зависимость от курса провайдера и ограничения по пополнению. Например, Grinny выпускает виртуальную карту в Telegram-боте с пополнением рублями через СБП, подробнее на странице сервиса.
Карточки вариантов
1. Банк в стране СНГ или Турции — для полноценного счёта
Ключевые преимущества:
- полноценный банковский продукт;
- высокие лимиты после проверки;
- физическая карта и онлайн-банк.
Минусы:
- глубокая проверка клиента;
- обслуживание может быть платным;
- риск решения банка о закрытии счёта.
2. Виртуальная карта финтех-сервиса — для подписок и разовых платежей
Ключевые преимущества:
- быстрый выпуск;
- удобное управление в приложении;
- подходит для оплаты сервисов.
Минусы:
- ограниченные лимиты;
- курс и комиссия пополнения могут съедать выгоду;
- защита средств зависит от провайдера.
3. Связка «банк + виртуальная карта» — для устойчивости
Ключевые преимущества:
- два независимых канала платежей;
- блокировка одного не остановит расчёты;
- можно распределить суммы.
Минусы:
- больше мест, где нужно следить за остатками и документами;
- расходы на два продукта.
Как выбирать по шагам
- Определите цель: подписки, учёба, переводы, путешествия.
- Оцените суммы и частоту платежей на месяц.
- Проверьте, принимает ли организация клиентов из вашей страны и по каким правилам.
- Сравните тарифы и посчитайте итоговую стоимость.
- Изучите условия вывода остатка при закрытии карты.
- Начните с небольшой суммы и убедитесь, что всё работает.
Совет: не держите крупные суммы на сервисе, о котором мало данных. Распределяйте риск между несколькими инструментами.
Итоги
✅ Банк даёт высокие лимиты и надзор, но требует проверки и времени.
✅ Финтех быстрее и проще, но с лимитами и зависимостью от провайдера.
✅ Для подписок хватает виртуальной карты, для крупных сумм нужен банк.
✅ Сравнивайте не рекламу, а итоговую стоимость в рублях.
✅ Лучше всего работает связка из двух инструментов.
Какой вариант выбрать?
- Платите за подписки и мелкие сервисы → финтех-карта.
- Нужны крупные платежи и долгий горизонт → банковский счёт.
- Хотите максимум устойчивости → банк плюс виртуальная карта.
- Едете за границу → дебетовая карта банка плюс запасной вариант.
Частые вопросы
Надёжнее ли банк, чем финтех?
Как правило, банк подпадает под более строгий надзор, но решение о закрытии счёта он тоже вправе принять. Надёжность каждого провайдера нужно проверять отдельно.
Можно ли хранить крупные суммы на виртуальной карте?
Это не лучшая практика. Держите ровно столько, сколько нужно для ближайших платежей.
Что делать, если сервис закрылся?
Заранее изучите условия вывода остатка и храните историю операций.
Нужен ли визит в банк?
Зависит от банка и страны. Некоторые организации открывают счёт дистанционно, другие требуют личного присутствия.
Заключение
Нет единственно правильного ответа: банк и финтех-сервис решают разные задачи. Банк подходит для долгосрочных и крупных операций, финтех — для скорости и гибкости.
Определите свой сценарий, учитывайте комиссии и лимиты, а лучше соберите связку, в которой один инструмент подстрахует другой. Данные приведены на октябрь 2026 года, правила провайдеров меняются, поэтому проверяйте их на официальных сайтах.
Выбирайте под задачу — и международные платежи станут простыми.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран