Кредитная карта Т Банка: отзывы, условия, ставки и честный разбор в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Рекламируют «до 55 дней без процентов» и удобное приложение, а в отзывах одни хвалят кредитку, другие ругают за проценты и комиссии. Кому верить? Правда, как обычно, посередине: карта Т-Банка (бывший Тинькофф) хороша для дисциплинированного пользователя и дорога для того, кто выходит за льготный период.
Мы разобрали условия Platinum, типичные плюсы и минусы из отзывов, другие карты линейки и конкурентов. Все цифры взяты из открытых данных на апрель 2026 года. Тарифы банки меняют, поэтому актуальные значения сверяйте на официальном сайте или в приложении.
Вы узнаете:
- какие условия у кредитной карты Т Банка Platinum и как она работает;
- что хвалят и ругают клиенты в отзывах;
- чем отличаются другие карты Т-Банка и предложения конкурентов;
- как оформить карту и как пользоваться ею без лишних переплат.
Важно: кредитная карта — это заёмные деньги под высокий процент. Материал не является рекомендацией оформлять продукт и не гарантирует одобрения.
Условия кредитной карты Т-Банка Platinum
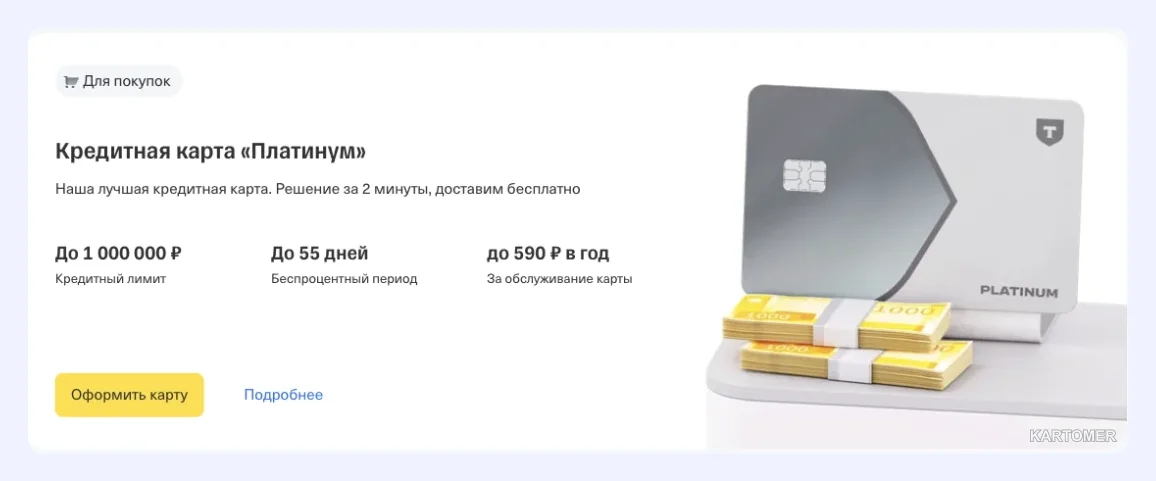
Базовые параметры Platinum по данным на апрель 2026 года:
| Параметр | Значение |
|---|---|
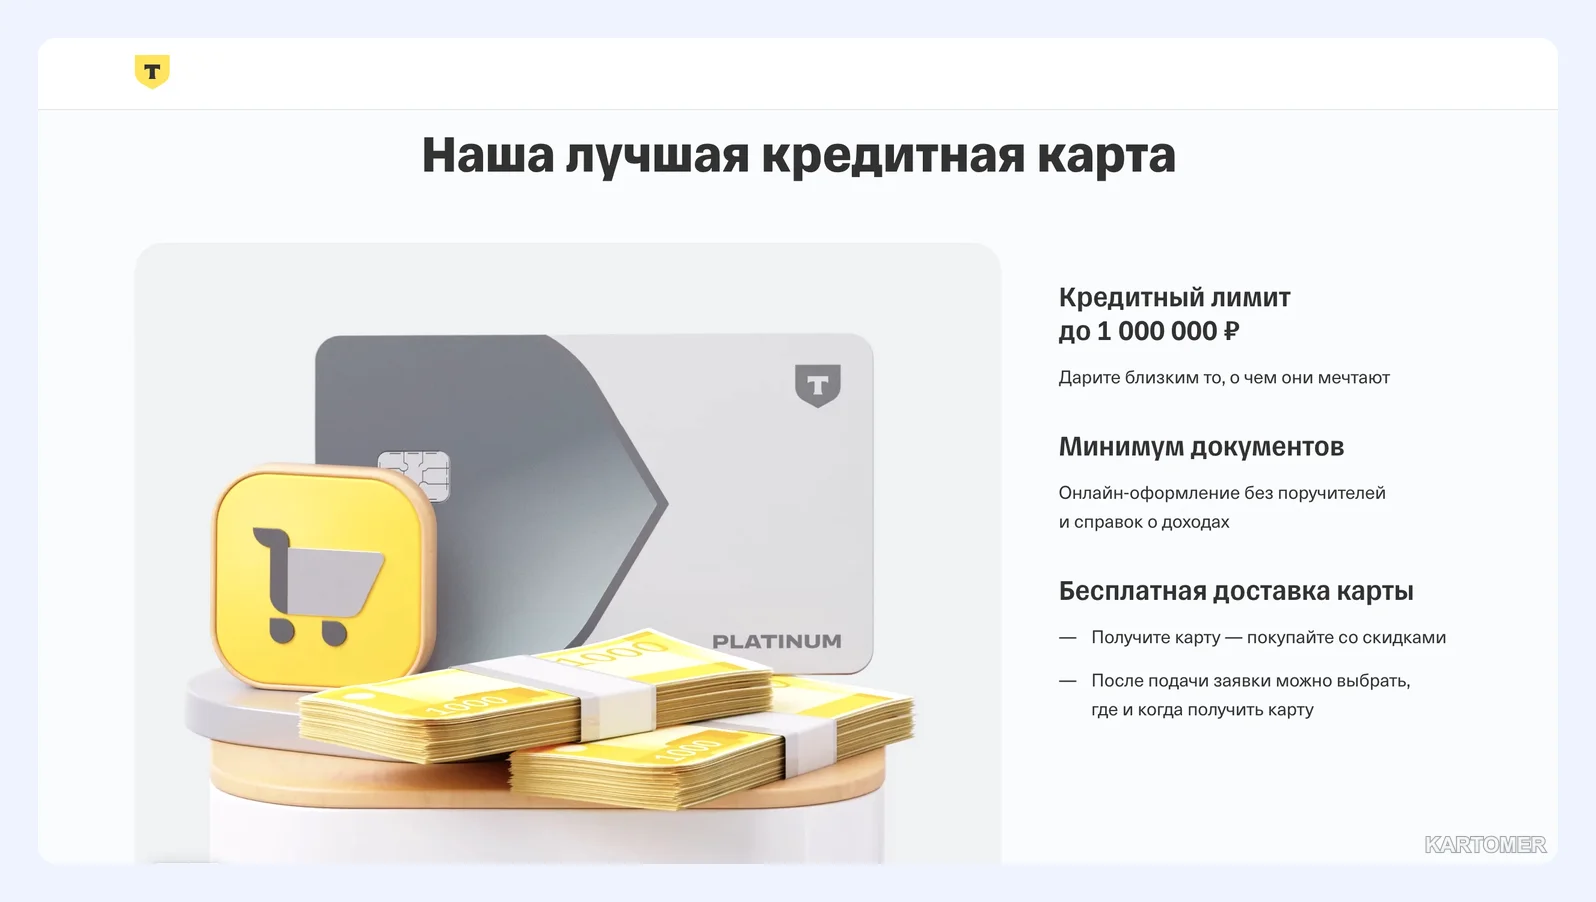
| Кредитный лимит | до 1 000 000 ₽, определяется индивидуально |
| Льготный период | до 55 дней на покупки; до 120 дней на погашение других кредитов в рамках отдельных предложений |
| Ставка | от 29,9% до 61,9% годовых |
| Обслуживание | от 0 до 590 ₽ в год |
| Минимальный платёж | до 14% от долга, не менее 600 ₽ |
| Снятие наличных | комиссия около 2,9% + 290 ₽ |
| Кэшбэк | в среднем 1%, у партнёров и по акциям выше |
Повышенный кэшбэк действует в рамках акций и предложений партнёров, поэтому реальная выгода зависит от ваших привычек. В целом лимиты и базовые параметры находятся на среднерыночном уровне, а проценты становятся ключевым фактором только после окончания льготного периода.
Как работает карта
- Вы расплачиваетесь картой.
- Банк даёт до 55 дней, чтобы вернуть деньги.
- Если успели погасить всю задолженность, проценты не начисляются.
- Если не успели, включается ставка по карте.
Дополнительно стоит помнить:
- переводы с карты в ряде случаев входят в льготный период, например в пределах 50 000 ₽ в месяц без комиссии, но при превышении возможна комиссия;
- снятие наличных не входит в грейс-период;
- управляется карта через приложение с аналитикой расходов;
- иногда доступна рассрочка на покупки.
Совет: даже небольшая просрочка может привести к начислению процентов на всю сумму долга. Включите напоминания в приложении.
Отзывы клиентов
Ниже обобщены типичные мнения из отзывов в агрегаторах, на картах и форумах. Это впечатления отдельных людей, а не гарантия вашего опыта.
За что хвалят
- Быстрый выпуск: заявку подают за несколько минут, решение часто приходит сразу.
- Приложение с понятной аналитикой и стабильной работой.
- Переводы без комиссии в рамках лимитов.
- Доставка карты курьером без визита в отделение.
- Рассрочка и акции внутри приложения.
- Рост лимита при активном использовании.
- Полностью дистанционное обслуживание.
Что критикуют
- Высокие проценты после льготного периода.
- Грейс-период в 55 дней короче, чем у некоторых конкурентов.
- Комиссии за наличные и часть переводов, которые не всегда заметны при оформлении.
- Одобренный лимит может оказаться ниже ожиданий.
- Жалобы на автоматически подключённые платные опции.
- Непростые для понимания тарифы без детального изучения.
Негатив чаще связан не с самим продуктом, а с нарушением правил пользования. В целом оценки отзывов можно назвать нейтрально-позитивными.
Сравнение с конкурентами
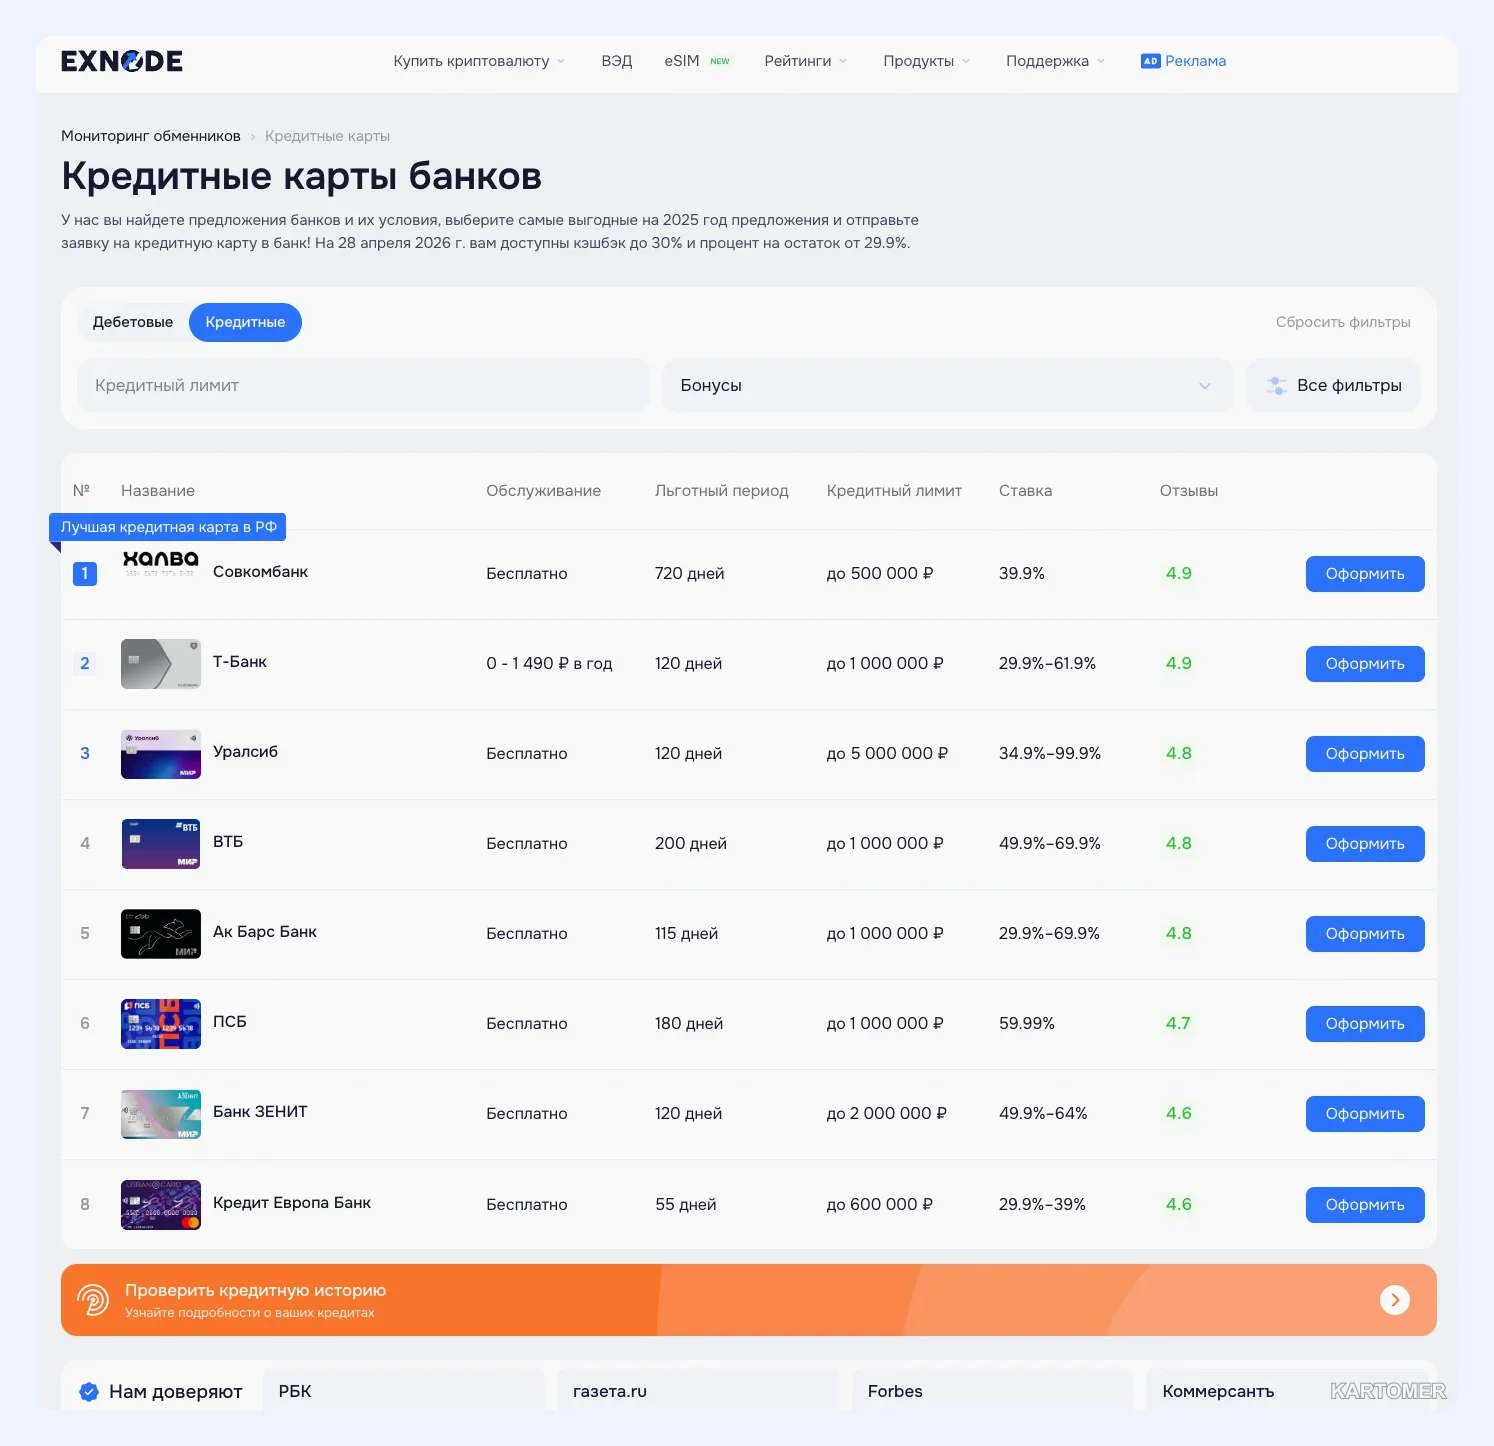
Условия других банков по данным на апрель 2026 года. Они меняются, а лимит и ставка зависят от клиента.
| Банк / карта | Льготный период | Лимит | Ставка |
|---|---|---|---|
| Совкомбанк, «Халва» | до 720 дней в рассрочке у партнёров | до 500 000 ₽ | 39,9% |
| Т-Банк | 55 дней (до 120 в ряде сценариев) | до 1 000 000 ₽ | 29,9–61,9% |
| Уралсиб | 120 дней | до 5 000 000 ₽ | 34,9–99,9% |
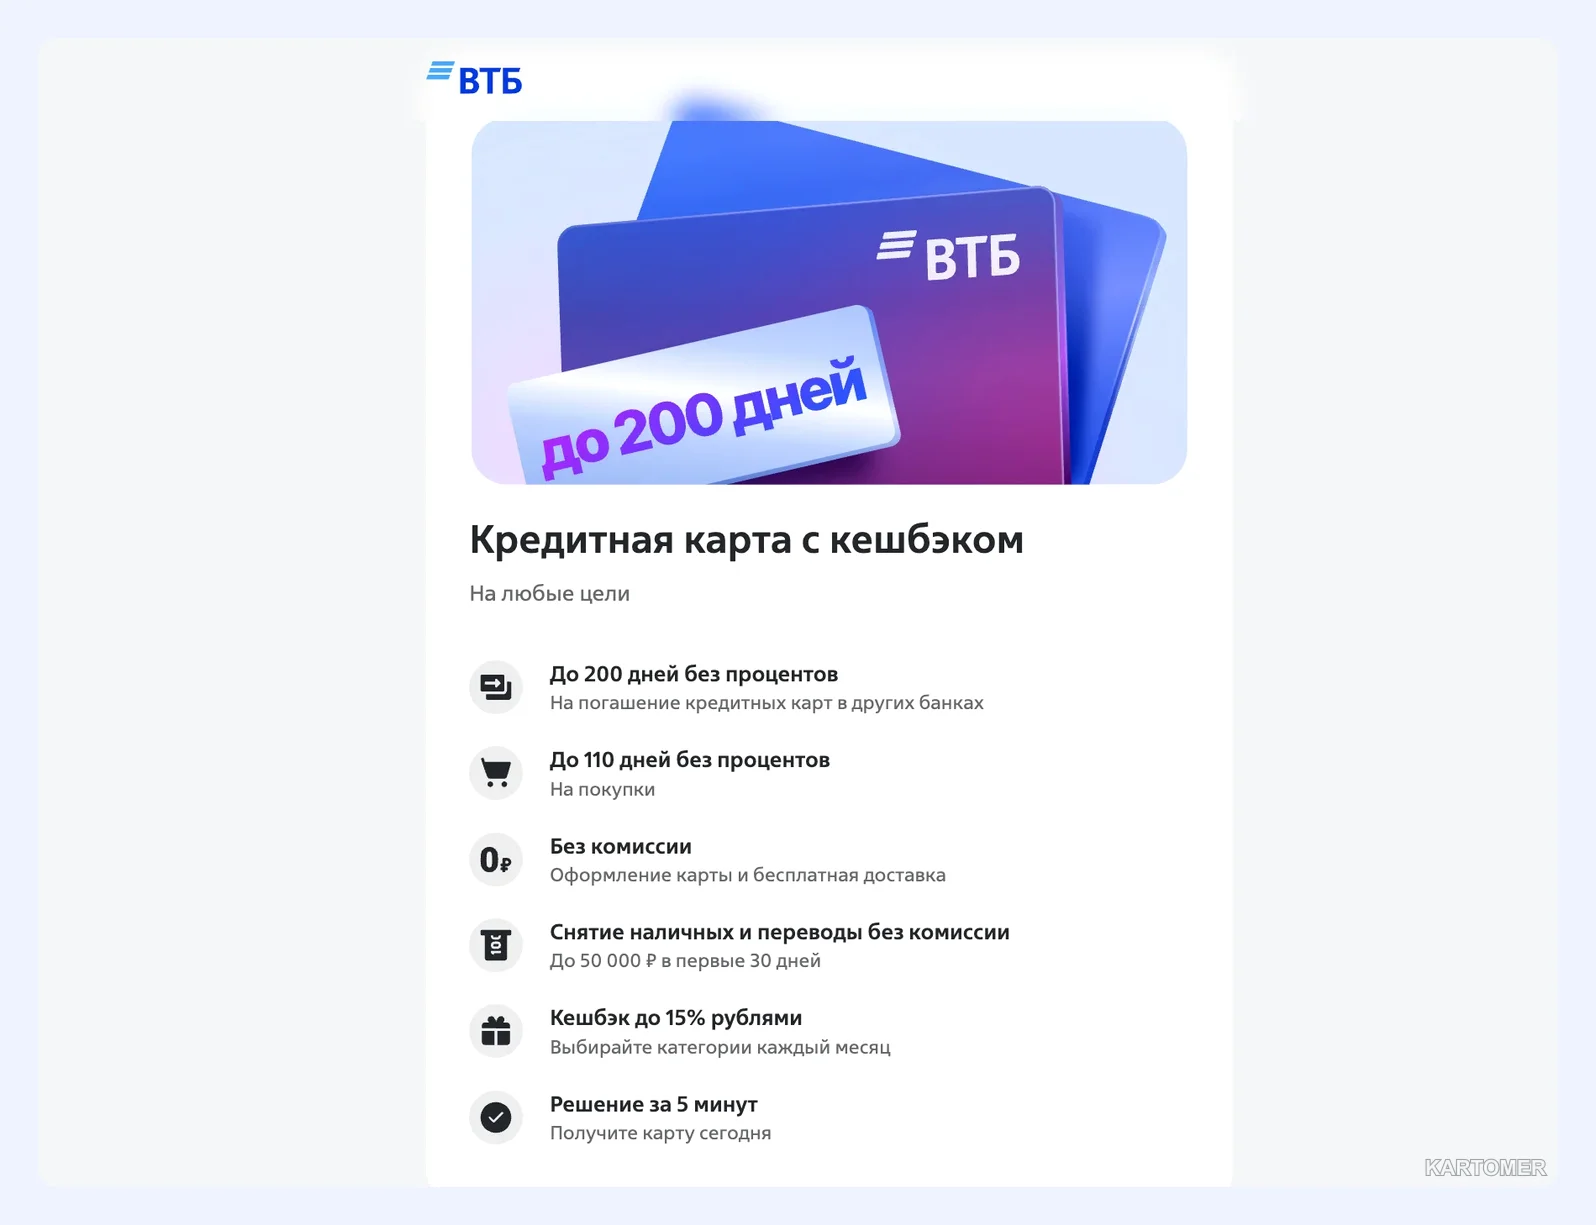
| ВТБ | 200 дней | до 1 000 000 ₽ | 49,9–69,9% |
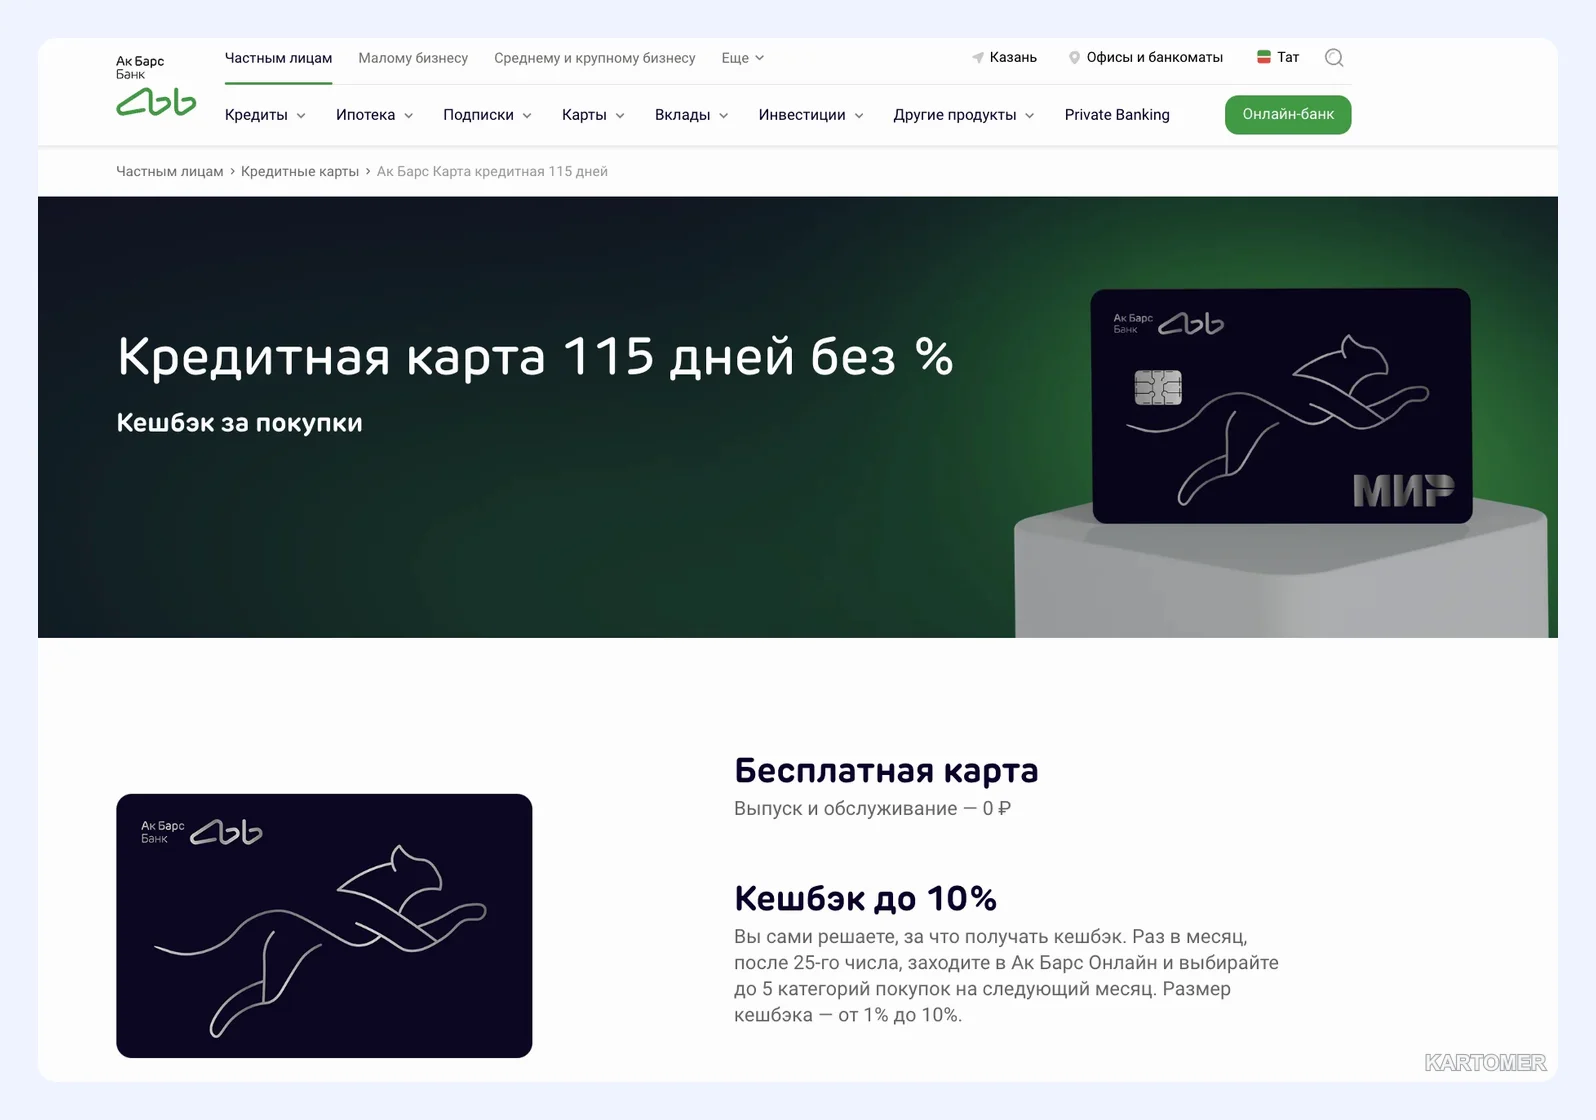
| Ак Барс Банк | 115 дней | до 1 000 000 ₽ | 29,9–69,9% |
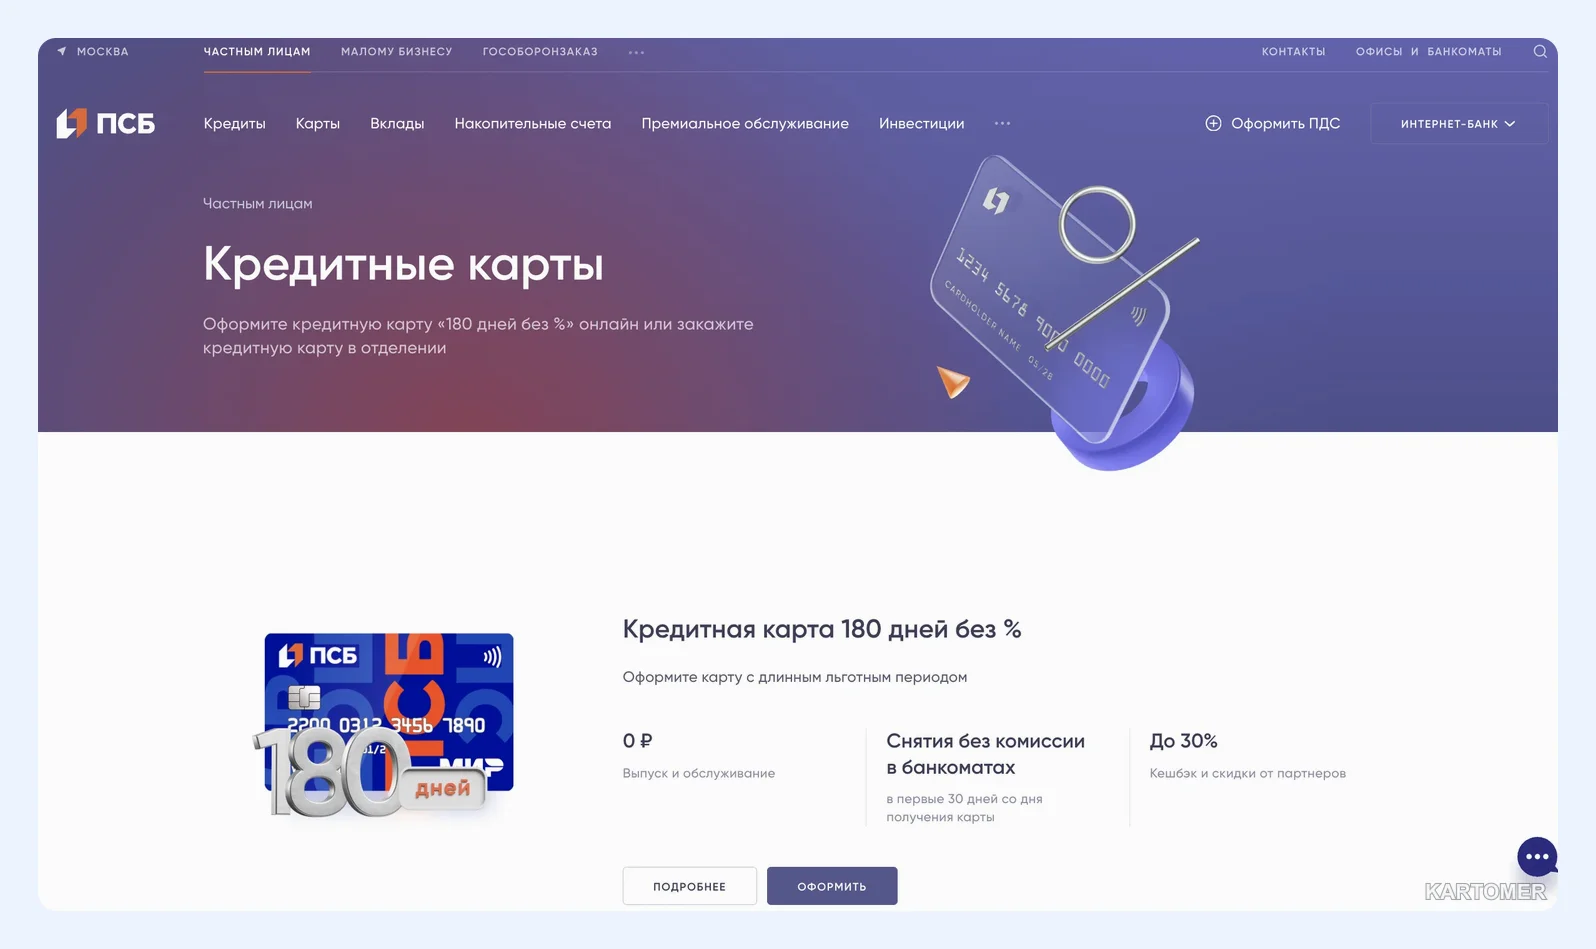
| ПСБ | 180 дней | до 1 000 000 ₽ | 59,99% |
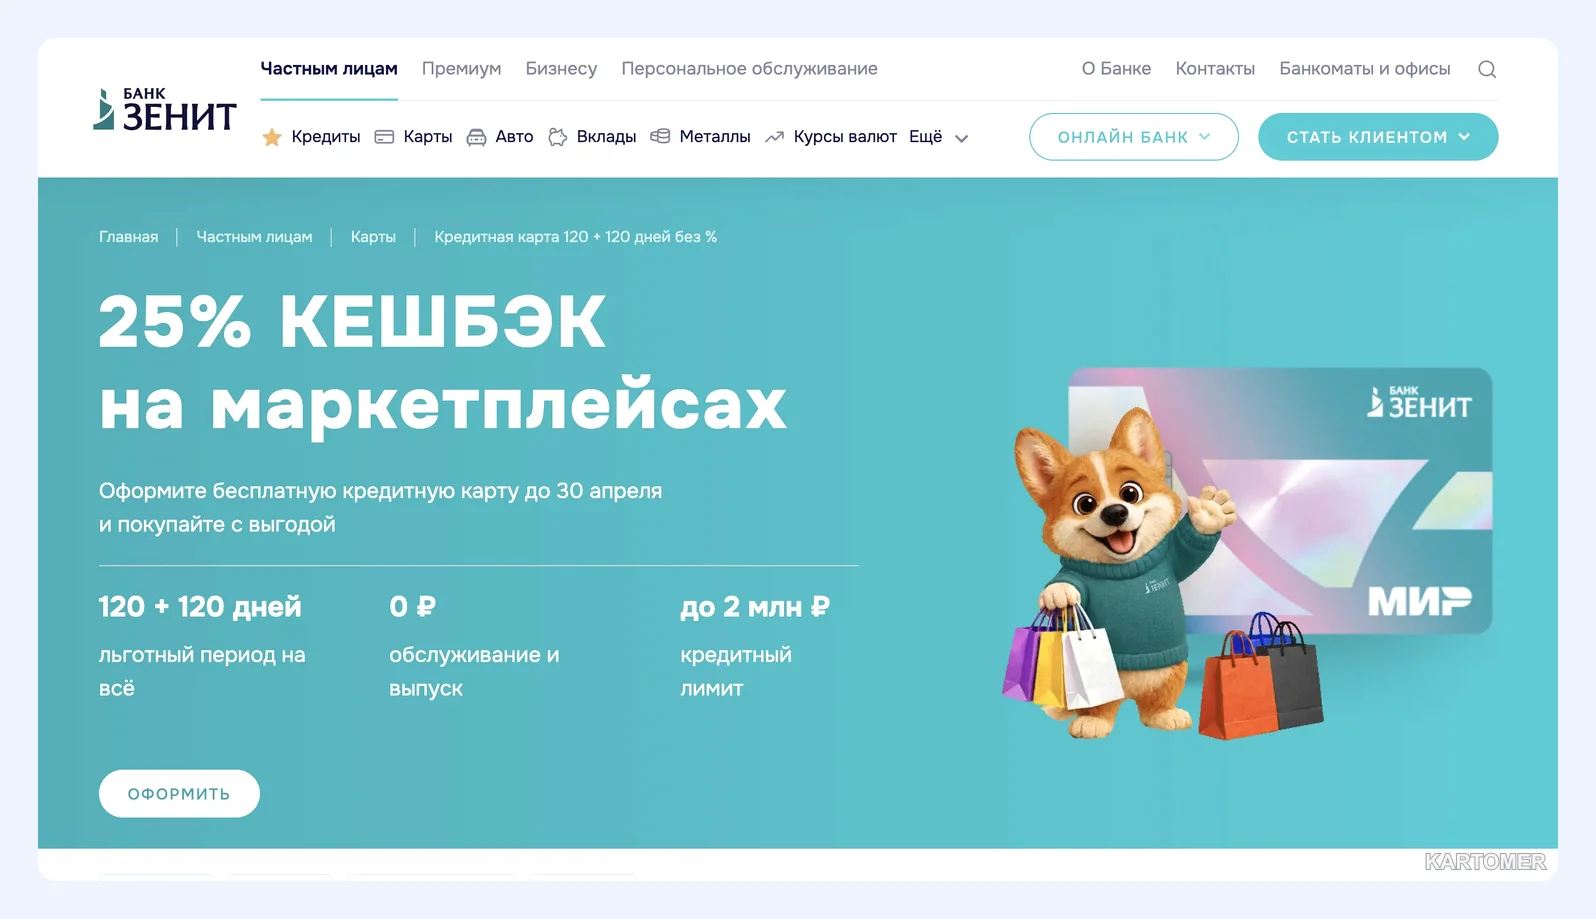
| Банк ЗЕНИТ | 120 дней | до 2 000 000 ₽ | 49,9–64% |
| Кредит Европа Банк | 55 дней | до 600 000 ₽ | 29,9–39% |
Обслуживание у большинства из них бесплатное, у Т-Банка тариф зависит от формата использования.
Как читать таблицу
- Длинный льготный период (ВТБ, ПСБ, «Халва») удобен для крупных покупок, но обращайте внимание на условия: у «Халвы» срок относится к рассрочке у партнёров.
- Высокий лимит (Уралсиб, ЗЕНИТ) полезен тем, кому нужны большие суммы, но высокий лимит соблазняет перерасходом.
- Простые условия (Ак Барс, Кредит Европа) подойдут тем, кому не нужны бонусы.
Ставки у многих карт заметно выше банковских кредитов, поэтому нужно ориентироваться прежде всего на возможность вернуть долг в льготный срок.
Как оформить карту Т-Банка
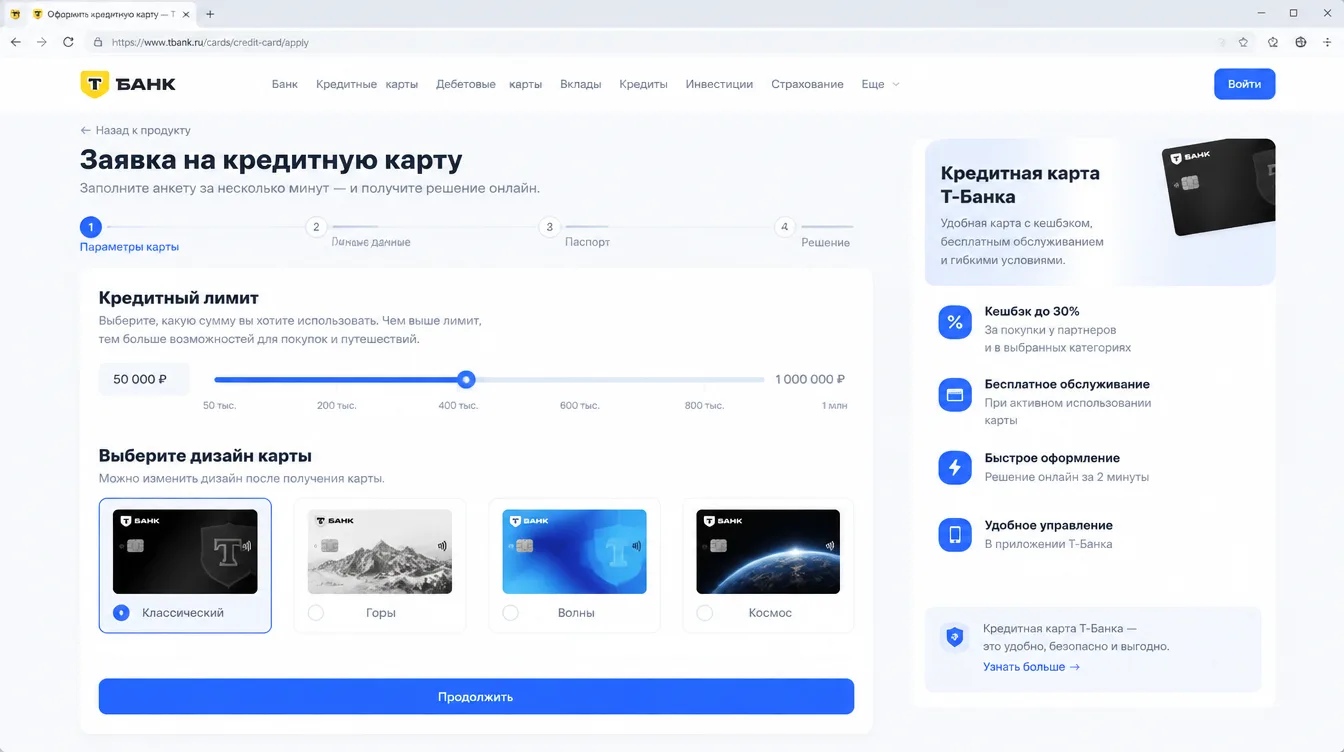
Оформление идёт онлайн, без визита в офис.
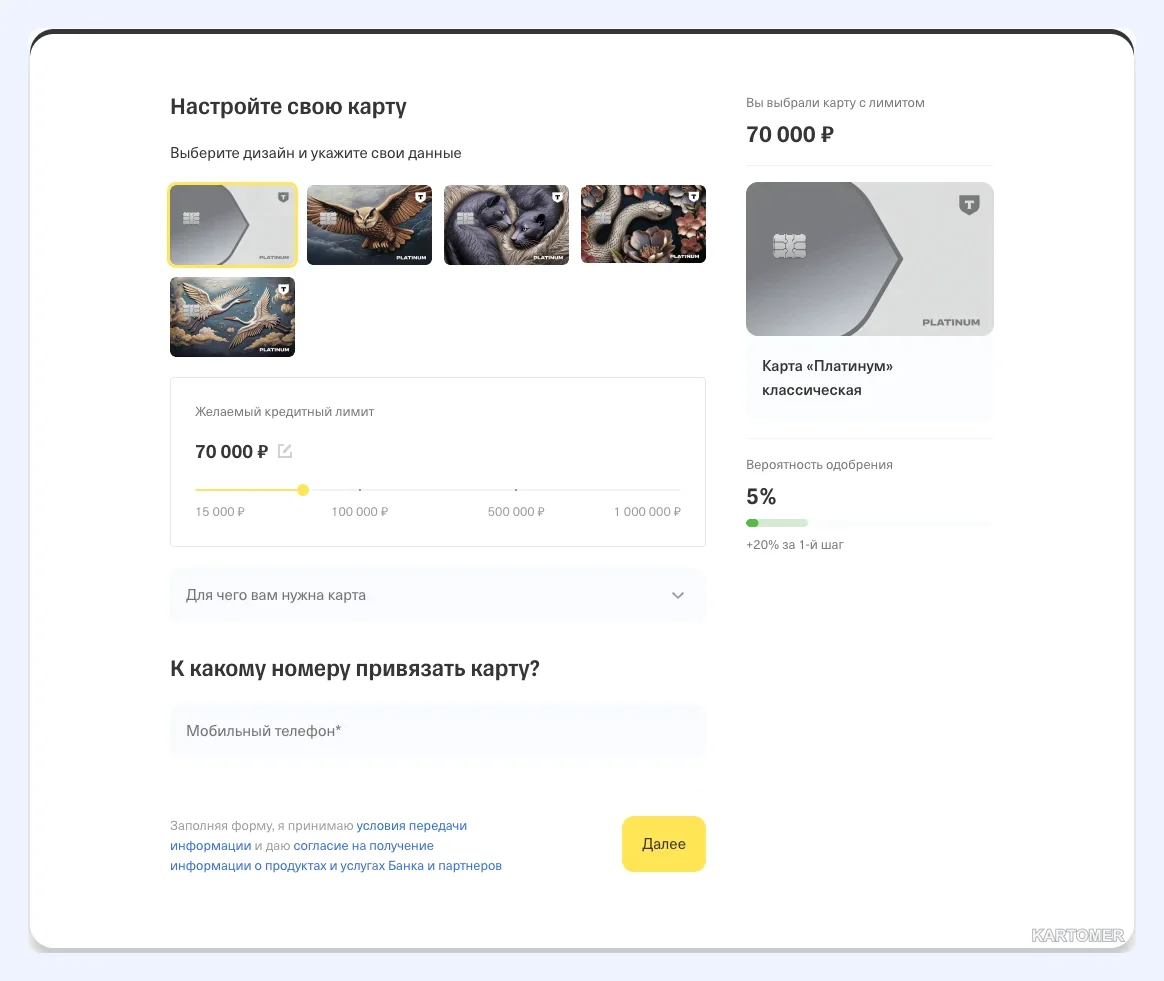
- Откройте сайт или приложение и нажмите «Оформить».
- Выберите дизайн и желаемый лимит (в примерах отзывов диапазон от 15 000 до 1 000 000 ₽).
- Заполните анкету: ФИО, паспортные данные, телефон, сведения о доходе и занятости.
- Дождитесь решения. Чаще всего оно приходит за несколько минут, реже за день.
- Закажите доставку: курьер приедет в удобное место, проверит паспорт и проведёт подписание документов, обычно за 10–15 минут.
- Активируйте карту в приложении или по инструкции курьера.
Требования, о которых говорят открытые данные: возраст от 18 лет, гражданство РФ, подтверждение дохода чаще не нужно. Итоговое решение и лимит определяет банк. В некоторых случаях после одобрения можно пользоваться виртуальной картой до получения пластика.
Другие карты линейки Т-Банка
Банк предлагает несколько продуктов под разные сценарии. Данные на апрель 2026 года.
| Карта | Лимит | Особенности | Обслуживание |
|---|---|---|---|
| Platinum Premium | до 2 000 000 ₽ | повышенный кэшбэк, страховки, бизнес-залы | 0 ₽ при выполнении условий |
| All Airlines | до 1 000 000 ₽ | до 10% на путешествия | 1 890 ₽ в год |
| All Airlines Premium | до 2 000 000 ₽ | до 10% на путешествия, страховка | 0 ₽ при условиях |
| Drive | до 1 000 000 ₽ | до 10% на авто | 990 ₽ в год |
| S7 | до 1 000 000 ₽ | 3 мили за 60 ₽ на s7 | 1 890 ₽ в год |
| S7 Premium | до 2 000 000 ₽ | 4 мили за 60 ₽ на s7 | 0 ₽ при условиях |
| ЛУКОЙЛ | до 1 000 000 ₽ | до 4 баллов за 100 ₽ | 990 ₽ в год |
| Lamoda | до 1 000 000 ₽ | до 7% на покупки Lamoda | 990 ₽ в год |
Выбирайте под реальные траты: платное обслуживание окупается только при регулярном использовании категории.
Как пользоваться картой без лишних затрат
- Укладывайтесь в льготный период. Возвращайте долг до 55 дней.
- Гасите всю сумму. Минимальный платёж не освобождает от процентов.
- Платите картой за покупки. Они входят в грейс и приносят кэшбэк.
- Не снимайте наличные. Комиссия и отсутствие льготы делают это дорогим.
- Проверяйте условия переводов в приложении перед операцией.
- Следите за датой платежа. Настройте автоплатёж или напоминание.
- Читайте тарифы и отключайте ненужные платные услуги.
Итоги
✅ Платформа удобна, но проценты после грейса остаются высокими (29,9–61,9% годовых по данным на апрель 2026).
✅ Наличные и часть переводов стоят дороже и не входят в льготный период.
✅ Отзывы положительны у тех, кто платит в срок.
✅ Перед оформлением сравните карту с конкурентами по сроку, лимиту и ставке.
Какой вариант выбрать?
- Для ежедневных безналичных трат и управления через приложение → Platinum Т-Банка.
- Для крупных покупок в рассрочку → карта с длинным периодом, например «Халва» или ВТБ.
- Для большого лимита → Уралсиб или ЗЕНИТ, но с осторожностью.
- Для путешествий и авто → тематические карты линейки, если тратите в этих категориях регулярно.
- Если не уверены в самодисциплине → не оформляйте кредитку.
Частые вопросы
Сколько длится льготный период?
По данным на апрель 2026 года, до 55 дней на покупки. В отдельных предложениях до 120 дней на погашение других кредитов.
Есть ли комиссия за снятие наличных?
Да, около 2,9% + 290 ₽, и такая операция не входит в льготный период.
Нужно ли подтверждать доход?
Чаще всего нет, решение принимается по внутренним данным банка. Но итоговое решение за банком.
Почему лимит оказался маленьким?
Банк определяет лимит индивидуально. При первом оформлении он нередко ниже ожиданий, а при аккуратном использовании может вырасти.
Заключение
Кредитная карта Т-Банка — удобный цифровой инструмент с быстрым оформлением, курьерской доставкой и понятным приложением. Но выгодна она только тем, кто возвращает долг в льготный срок и платит картой за покупки. Для остальных проценты и комиссии быстро съедают пользу.
Прежде чем подписывать договор, сравните несколько предложений, прочитайте тарифы и честно оцените свои привычки. Другие разборы финансовых продуктов — в блоге. Выбирайте осознанно — и карта будет работать на вас.