Кто такой платежный агент и как он помогает платить за услуги в 2026 году
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёжный агент — это юридическое лицо или индивидуальный предприниматель, который по договору принимает деньги от людей в пользу поставщика товара или услуги. Проще говоря, вы платите агенту, а он передаёт деньги тому, чья услуга вам нужна. Так можно оплатить то, что напрямую из вашей страны не оплачивается: подписку, софт, донат автору.
Материал актуален на апрель 2026 года. Правила и список работающих посредников меняются, поэтому перед оплатой проверяйте условия на сайте самого сервиса.
Что такое платёжный агент простыми словами
Представьте магазин, у которого нет кассы в вашем городе. Он договаривается с местным партнёром: тот собирает оплату у покупателей и потом перечисляет её магазину. Партнёр и есть агент.
Главные признаки:
- есть договор с поставщиком, где прописано, кому, сколько и в какие сроки перечисляются деньги;
- платежи принимаются на специальный банковский счёт, а не на личную карту;
- за выполнение услуги и за сохранность денег агент отвечает перед вами.
Отсюда простое правило: если у «агента» нет договора с поставщиком и он просит перевести деньги на обычную карту физлица, это не платёжный агент, а риск.
Чем агент отличается от банка и агрегатора
Три похожих понятия часто путают.
| Участник | Что делает | Ответственность |
|---|---|---|
| Банк | Проводит переводы и эквайринг по строгим внутренним правилам | Перед клиентом и регулятором, часто блокирует нестандартные операции |
| Платёжный агент | Принимает деньги за конкретного поставщика по договору | Перед плательщиком и поставщиком |
| Платёжный агрегатор | Объединяет способы оплаты (карты, СБП, кошельки) в одном окне | Технический посредник, не всегда представитель продавца |
Деятельность агрегаторов регулирует закон № 161-ФЗ «О национальной платёжной системе». Для приёма платежей физлиц платёжными агентами есть отдельный закон, поэтому важно, чтобы посредник работал в рамках этих норм.
Для вас разница практическая. С агрегатором вы выбираете способ платежа в витрине. С агентом вы платите за конкретную услугу, а он отвечает за то, чтобы она была оказана.
Как устроена цепочка платежа
В схеме обычно три звена:
- Поставщик: компания, создавшая игру, программу или сервис. Ей невыгодно возиться с множеством мелких платежей из разных стран.
- Агент: принимает деньги от пользователей и отправляет поставщику.
- Субагент: помощник агента, если тот привлёк партнёров.
Платёж идёт так: вы вносите сумму, она попадает на специальный счёт посредника, агент собирает суммы и переводит их поставщику согласно договору.
Прозрачный договор между агентом и поставщиком — главный признак надёжности. Если сервис не говорит, на каком основании он принимает деньги, это повод насторожиться.
Зачем агент нужен при оплате иностранных услуг
Многие зарубежные сервисы не принимают карты российских банков, а банки могут не пропустить платёж. Агент решает эту задачу по-своему: вы платите рублями внутри страны, а он рассчитывается с поставщиком со своего счёта.
Пример: нужен профессиональный графический редактор. Платить напрямую не получается. Вы заходите на платформу посредника, оплачиваете в рублях, агент перечисляет средства вендору. Вы получили доступ, разработчик получил деньги.
Для бизнеса агент берёт на себя сложные моменты:
- конвертацию и валютные вопросы;
- приём платежей из разных стран;
- техническую поддержку плательщиков.
Но у посредника есть цена: комиссия, а иногда и более высокий курс. Прежде чем платить, сравните итоговую сумму с другими способами.
Донаты и подписки
Доходы авторов часто зависят от донатов и платных подписок. Это поток мелких платежей, где важна скорость: если оплата зависает или требует много подтверждений, желание поддержать автора пропадает.
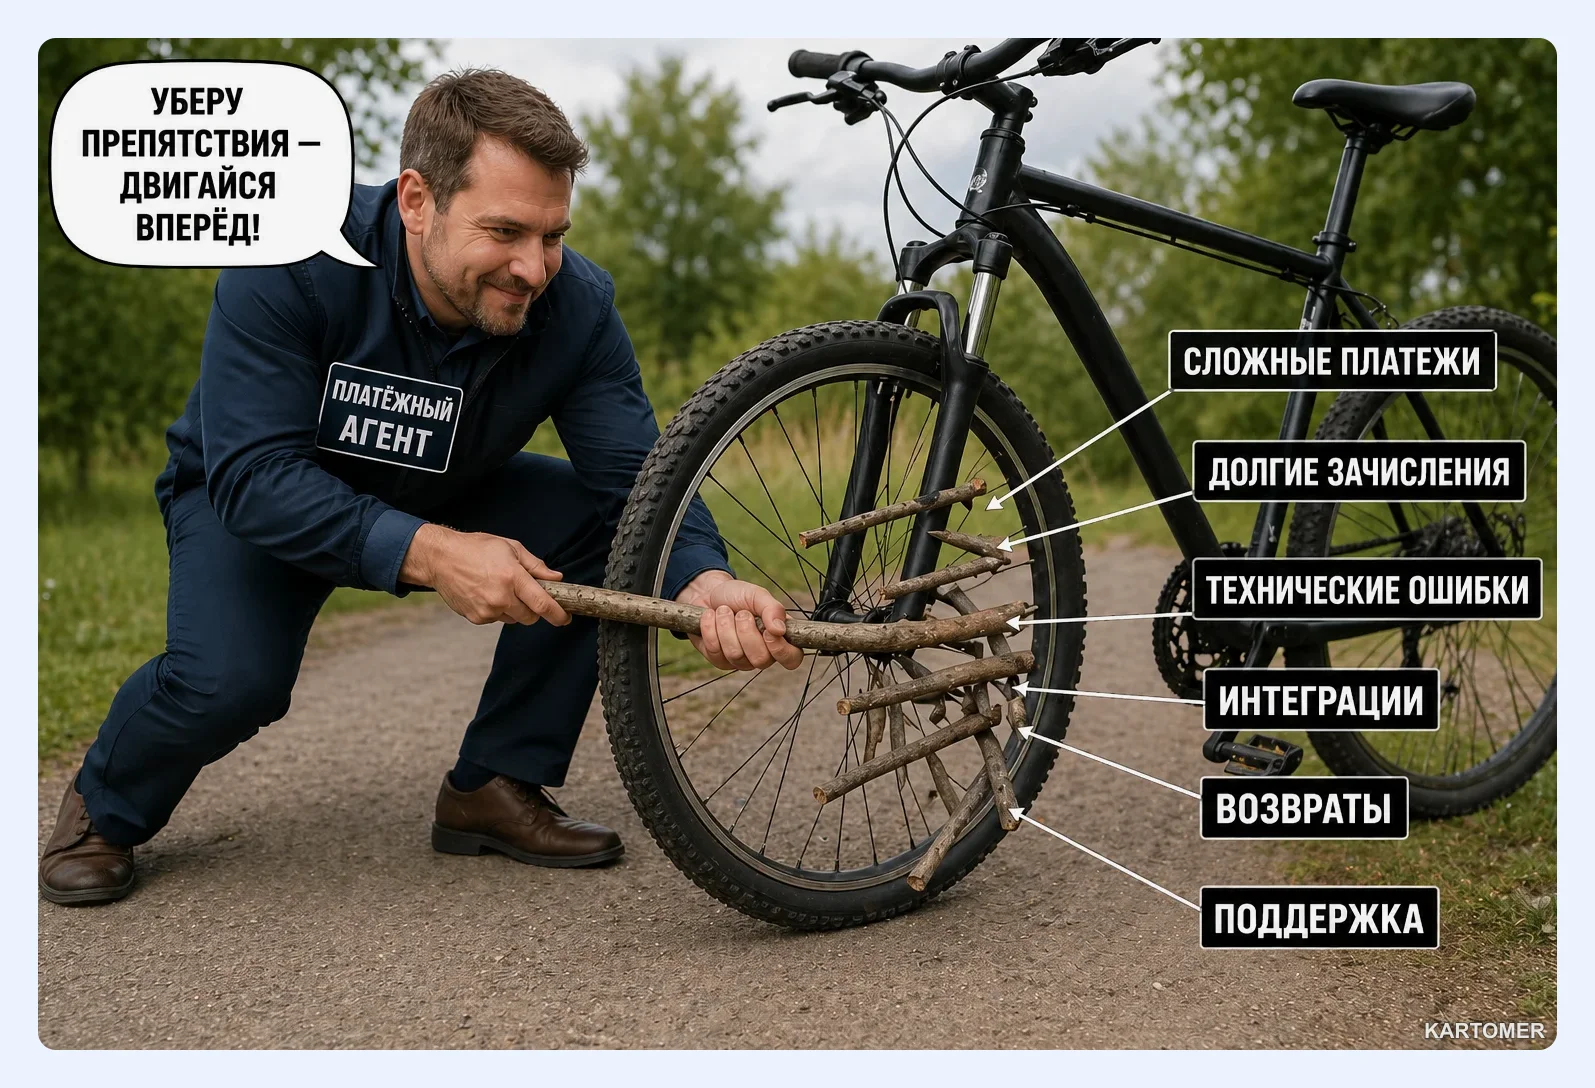
Через агента это работает проще:
- он сразу сообщает платформе, что оплата прошла, и подписка активируется;
- интерфейс знаком и не требует знания тонкостей валютных переводов;
- автору не нужно разбираться с зарубежной бухгалтерией.
Как проверить посредника
Перед первой оплатой пройдите короткий чек-лист:
- Найдите на сайте реквизиты юрлица или ИП и проверьте их в открытых реестрах.
- Убедитесь, что есть публичная оферта и описание условий возврата.
- Прочитайте свежие отзывы на независимых площадках, а не только на самом сайте.
- Начните с небольшой суммы.
- Сохраните чек и подтверждение оплаты.
- Никогда не передавайте код из СМС и пароли от банка.
Типичные ошибки: платить на личную карту «менеджера», верить заниженному курсу без объяснений, не читать условия возврата.
Альтернативы агенту
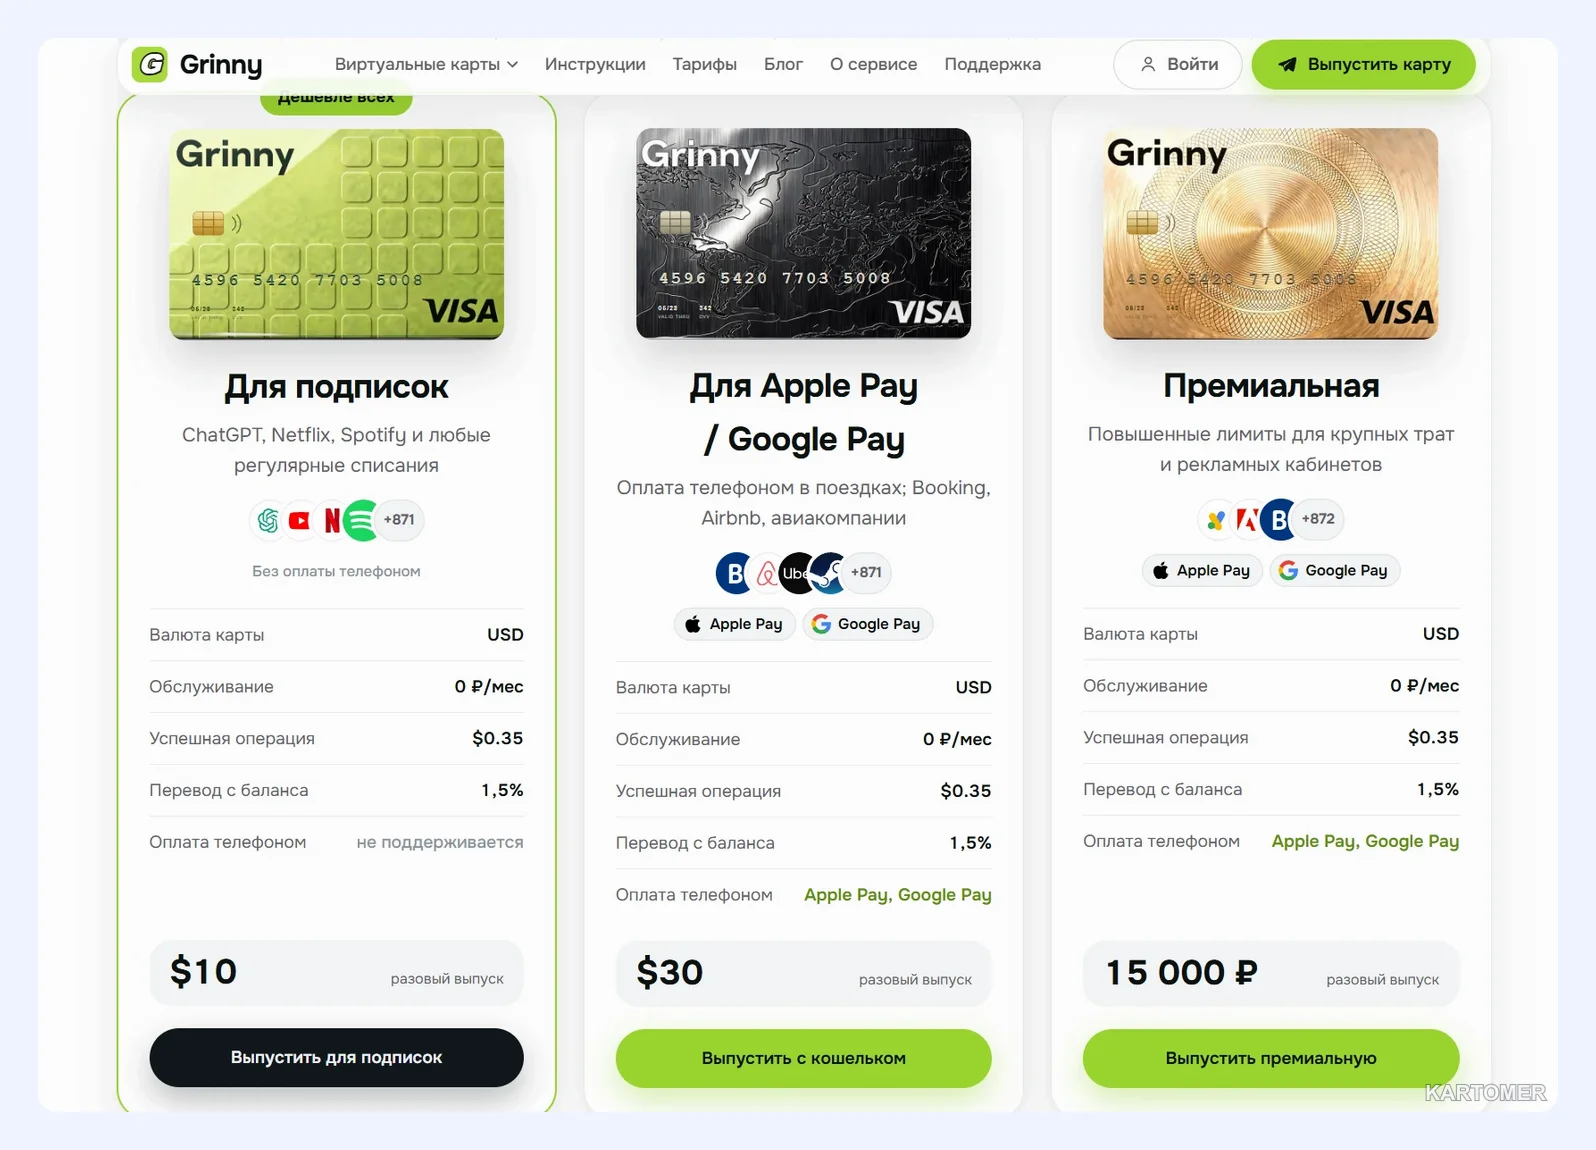
Если нужна оплата зарубежных сервисов без посредника, есть другие способы: виртуальные карты, в том числе выпускаемые в Telegram-ботах. Например, Grinny выпускает виртуальную карту, а пополнить её можно рублями через СБП. Остальные варианты сравнивайте в рейтинге карт и в разделе «Как оплатить». Что выгоднее, зависит от суммы, сервиса и комиссии.
Частые вопросы
Платёжный агент — это легально?
Да, если он работает по договору с поставщиком, принимает деньги на специальный счёт и соблюдает требования закона. Проверяйте реквизиты и условия, а не только обещания на сайте.
Чем платёжный агент отличается от агрегатора?
Агент действует от имени конкретного поставщика и отвечает за услугу. Агрегатор объединяет способы оплаты в одном окне и не обязательно представляет продавца.
Можно ли вернуть деньги, если услуга не оказана?
Это зависит от условий оферты и договора. Поэтому читайте раздел о возвратах до оплаты и сохраняйте подтверждение платежа.
Платёж через агента дороже?
Обычно да: агент берёт комиссию или закладывает её в курс. Сравните итоговую цену у нескольких способов.
Агент может быть физическим лицом?
Платёжными агентами выступают организации и индивидуальные предприниматели. Если вас просят перевести деньги обычному частному лицу на личную карту, это повод отказаться.