Микрозаем без отказа: как быстро получить деньги в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платёж горит, а на карте пусто — знакомая ситуация? Тогда вы, скорее всего, уже набирали в поиске «микрозаем без отказа». Звучит заманчиво, но честный ответ такой: гарантировать одобрение не может ни одна компания. Фраза обозначает сервисы с высокой долей одобрений и мягкими требованиями.
В этом материале мы разберём, чего ждать от таких МФО, какие условия у них на октябрь 2025 года, как пройти заявку и защитить данные, а также что делать, если пришёл отказ. Это обзор, а не рекомендация брать в долг.
Вы узнаете:
- что на самом деле стоит за обещанием «без отказа»;
- какие параметры у десяти компаний;
- как оформить заявку по шагам и избежать мошенников;
- какие мифы о микрозаймах не соответствуют действительности.
Что такое микрозаем без отказа
Это не «деньги всем». Так называют компании с автоматическим скорингом, который одобряет значительную часть заявок. Обычно речь идёт о небольших суммах и коротких сроках, а ставка у таких сервисов высокая — это плата за риск кредитора.
Важно: любое предложение «100% одобрение» или просьба заплатить заранее за выдачу — признак мошенничества.
Условия на октябрь 2025 года
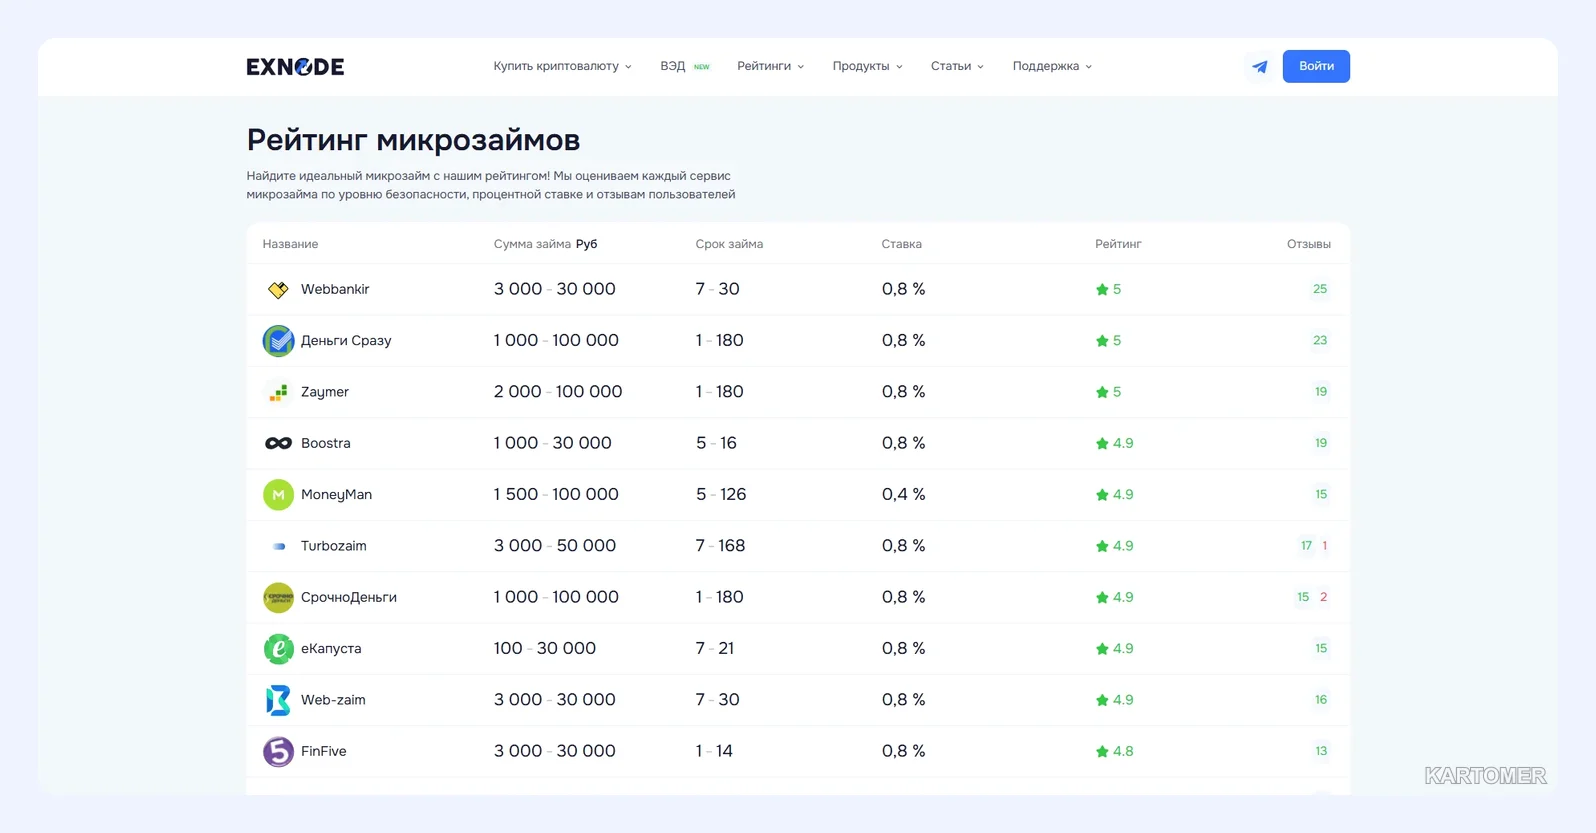
Цены и сроки взяты из обзора. Ставки действуют «от», а итог в договоре может отличаться.
1. Деньги Сразу
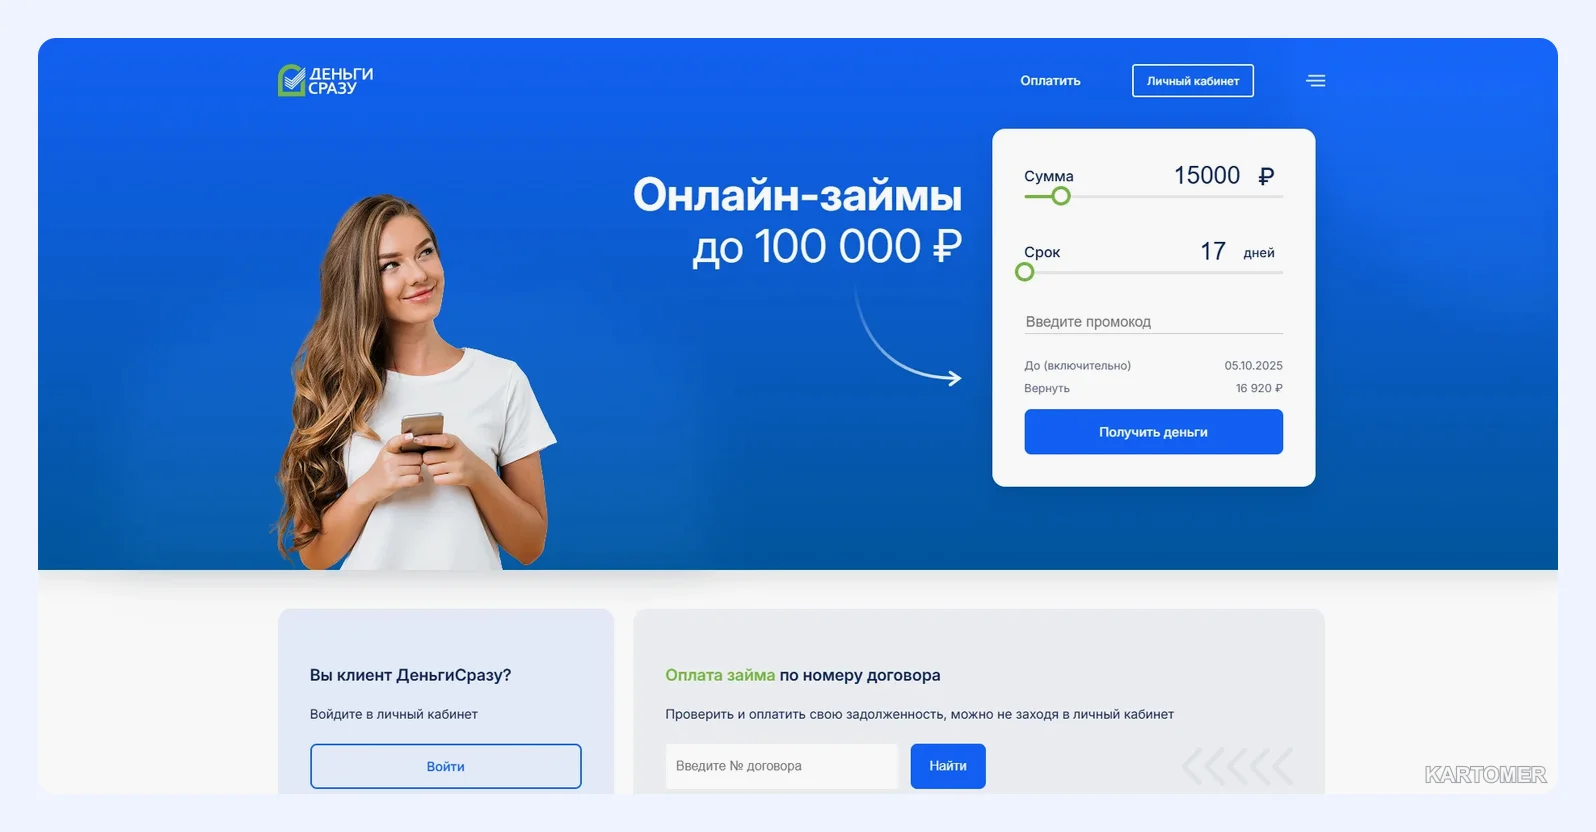
1 000–100 000 ₽, срок 1–180 дней, ставка 0,8% в сутки. Новым клиентам обычно предлагают акцию с нулевой ставкой.
Ключевые преимущества:
- перевод после подтверждения договора;
- широкий диапазон сумм.
Минусы:
- акция ограничена по сумме и сроку;
- при долгом сроке переплата заметна.
2. Zaymer
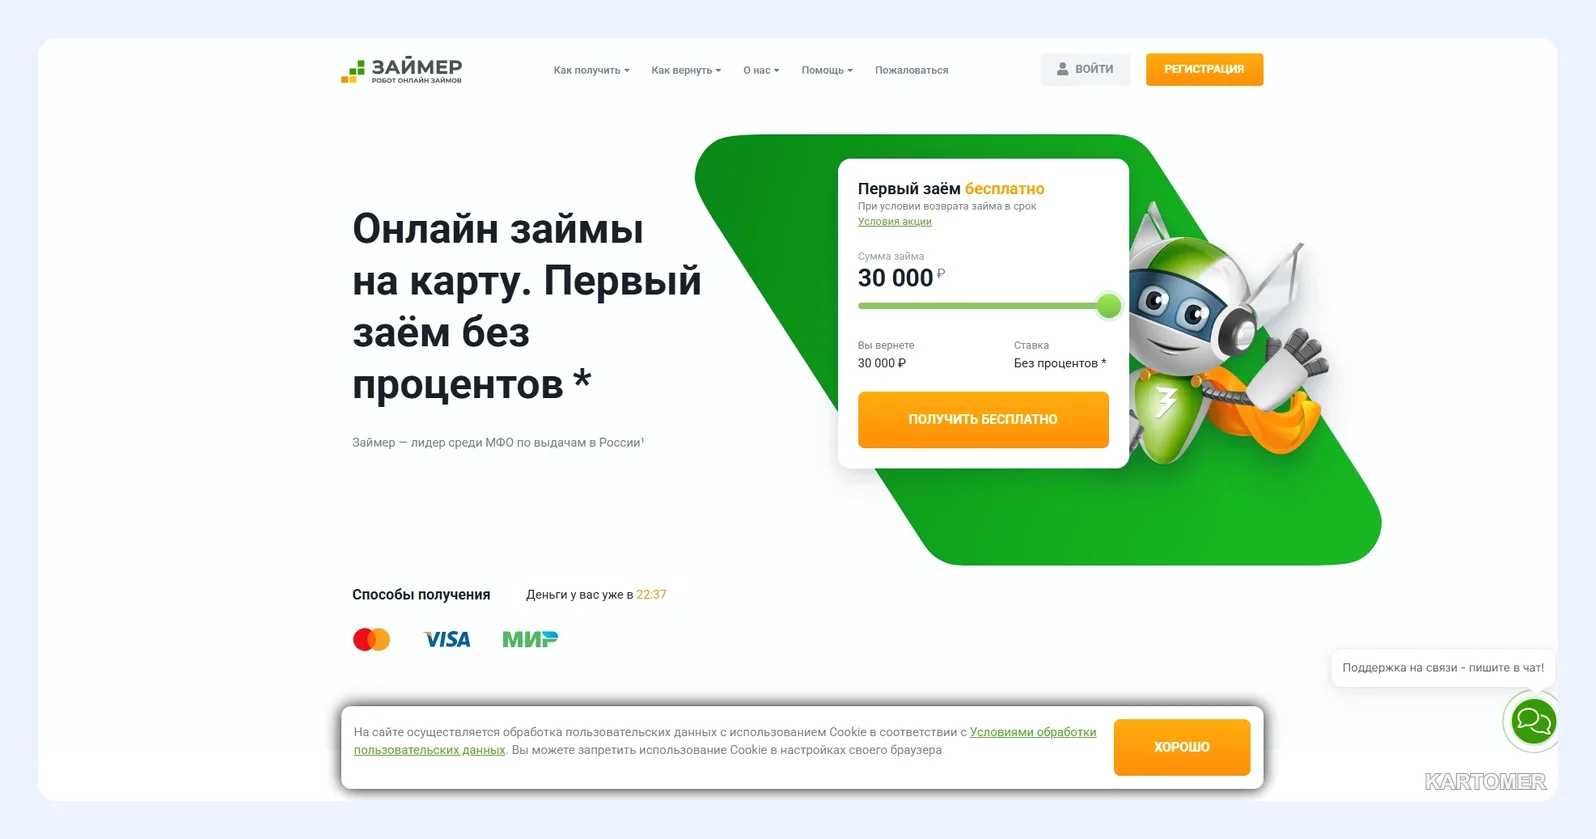
2 000–100 000 ₽, 1–180 дней, 0,8%.
Ключевые преимущества:
- решение принимает автоматическая система;
- заявку можно подать с любого устройства.
Минусы:
- нужно пройти проверку карты;
- одобрение не гарантировано.
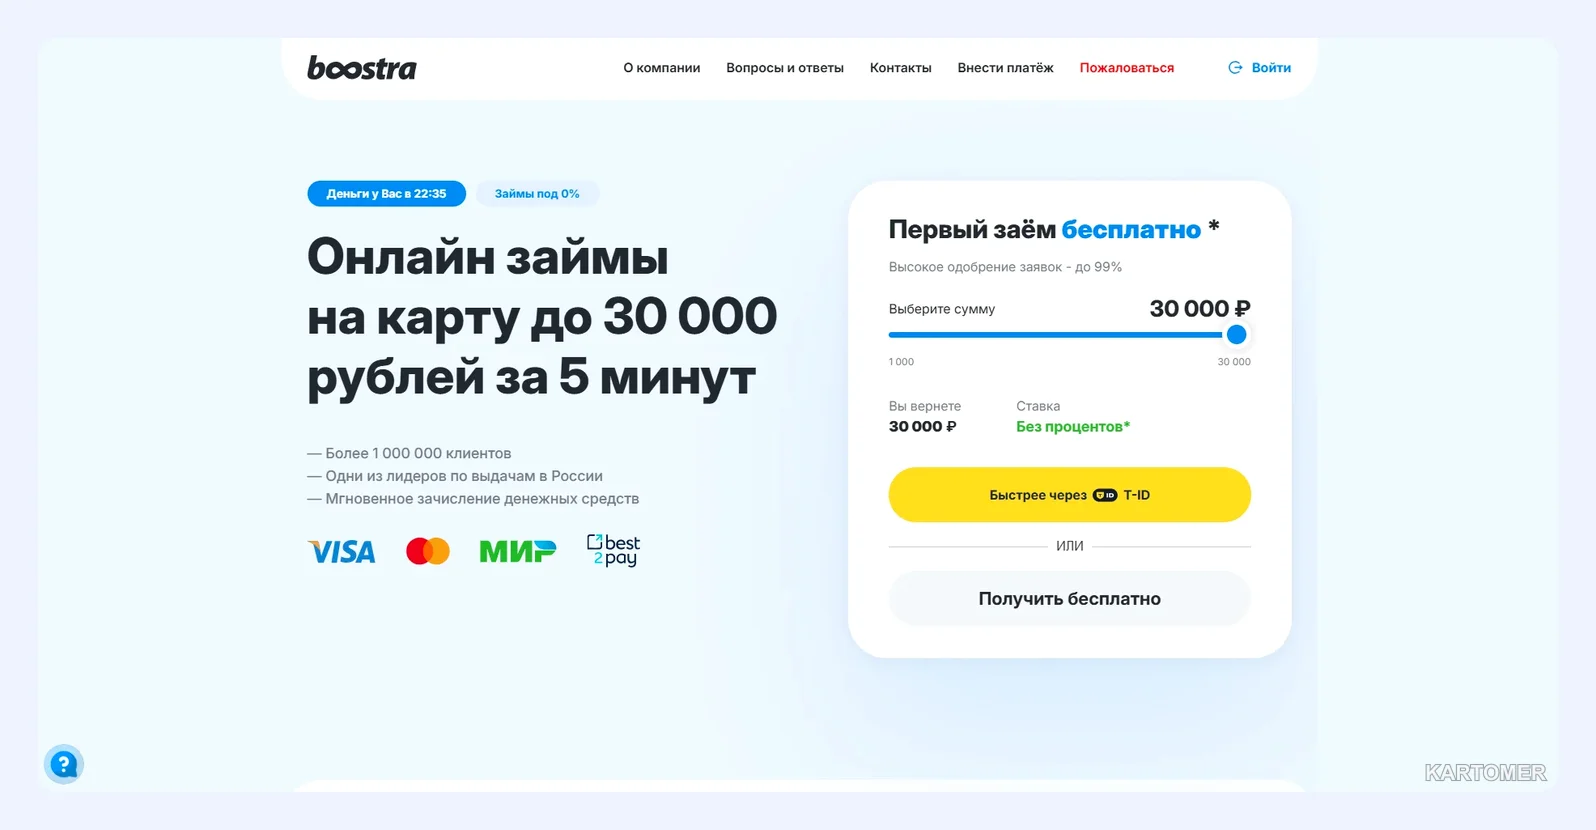
3. Boostra
1 000–30 000 ₽, 5–16 дней, 0,8%.
Ключевые преимущества:
- деньги «до поступлений»;
- простая анкета.
Минусы:
- короткий срок;
- продление добавляет расходы.
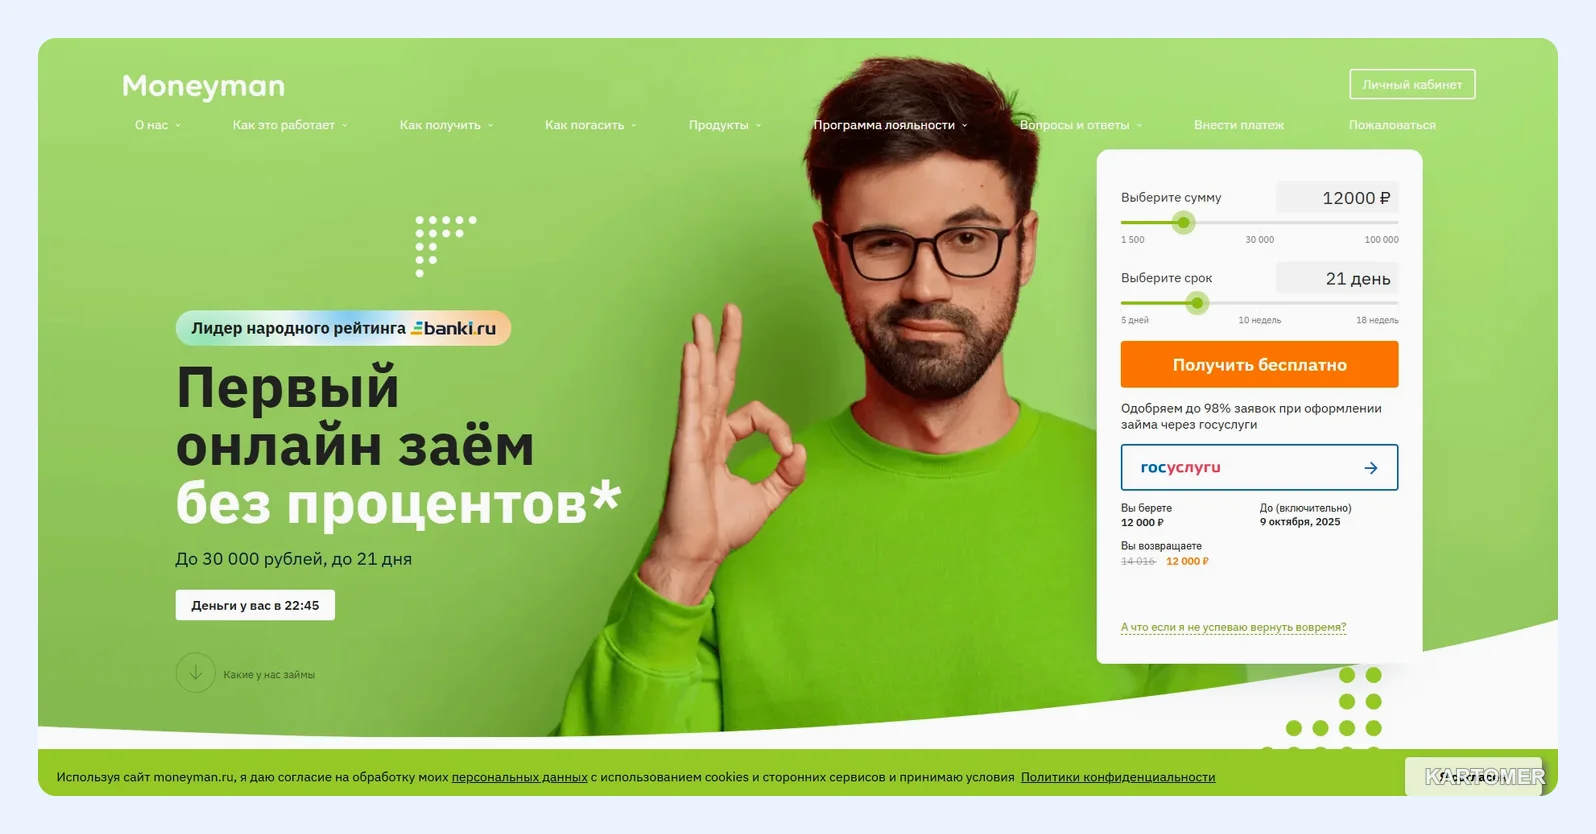
4. MoneyMan
1 500–100 000 ₽, 5–126 дней, ставка 0,4%.
Ключевые преимущества:
- удобный личный кабинет;
- возможность продления.
Минусы:
- нижняя ставка зависит от условий;
- штрафы при просрочке.
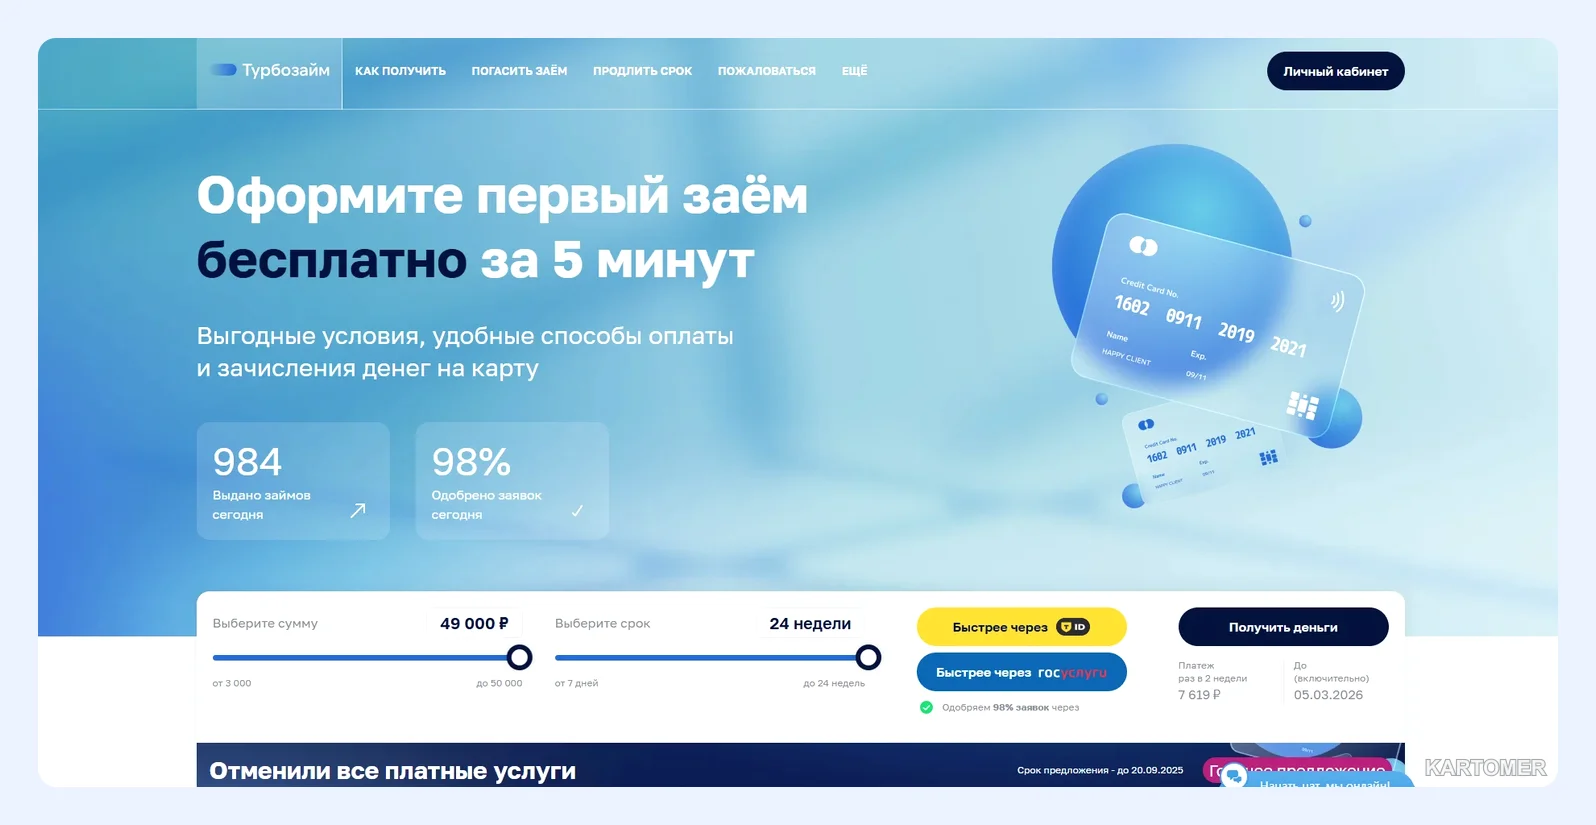
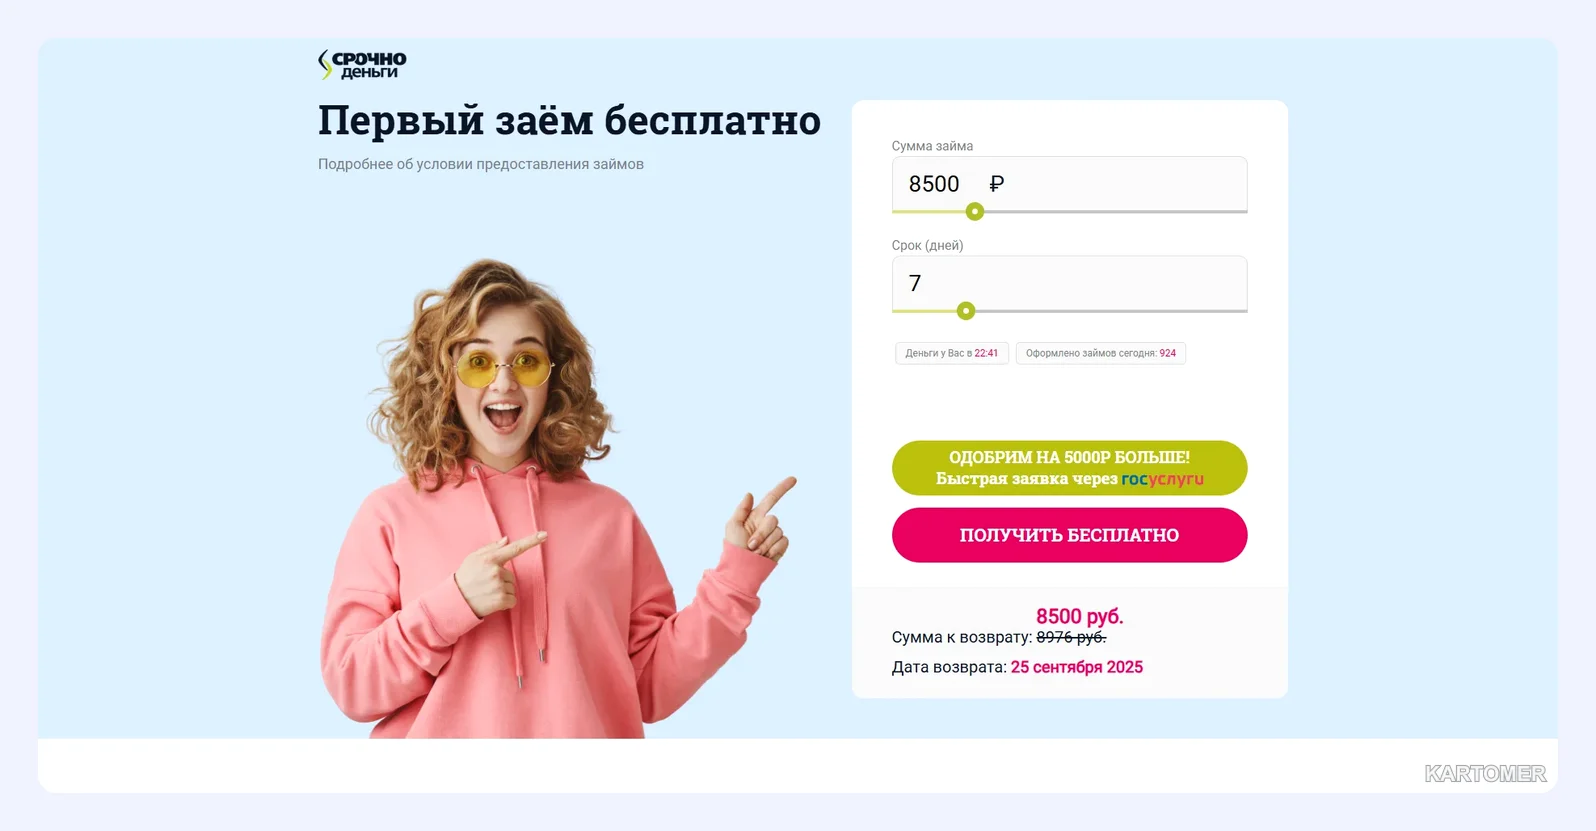
5. Turbozaim и СрочноДеньги
Turbozaim: 3 000–50 000 ₽, 7–168 дней. СрочноДеньги: 1 000–100 000 ₽, 1–180 дней. Ставка 0,8%.
Ключевые преимущества:
- длинные сроки, до полугода;
- можно взять на день, неделю или несколько месяцев.
Минусы:
- нужна верификация личности;
- чем дольше срок, тем больше проценты.
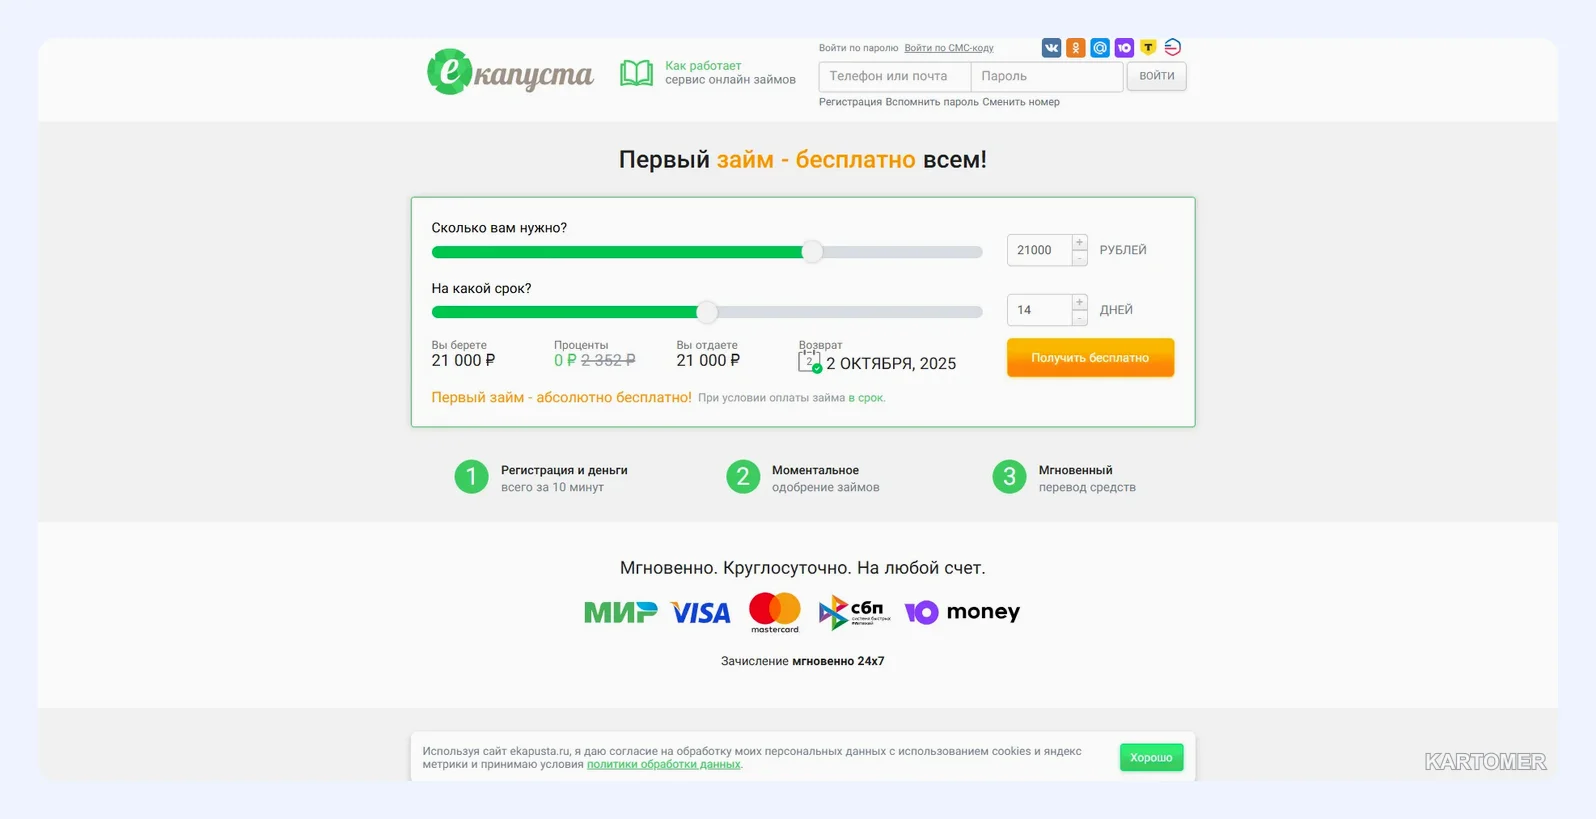
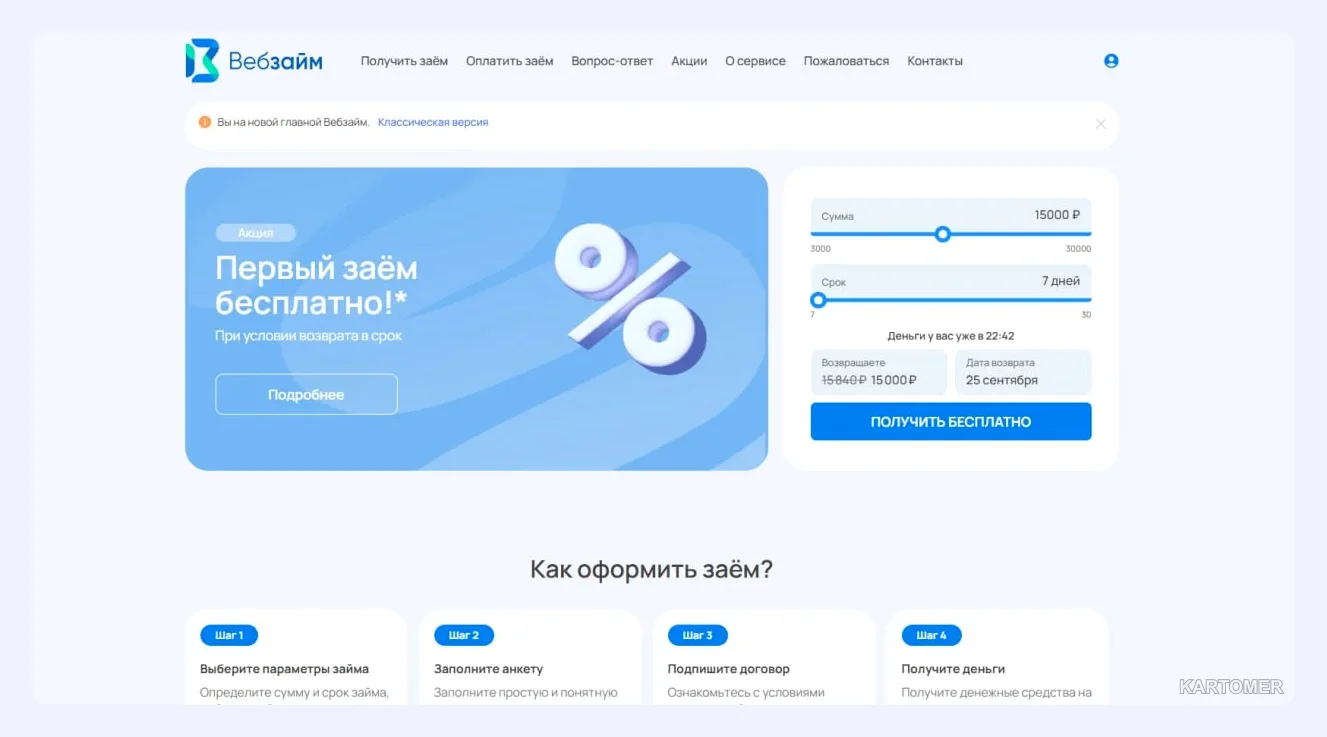
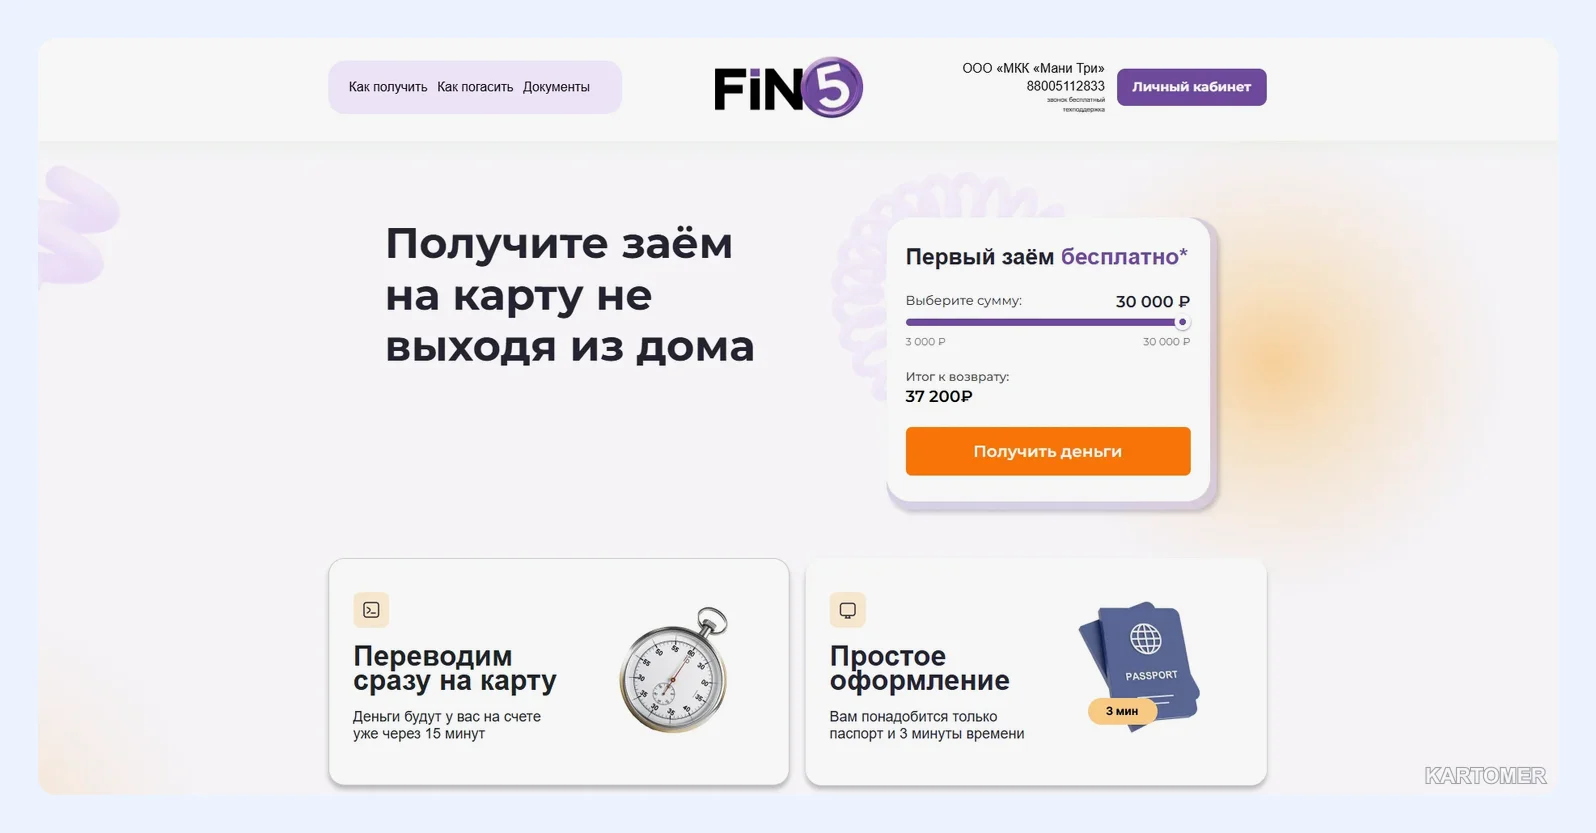
Остальные компании в обзоре — еКапуста (100–30 000 ₽, 7–21 день), Web-zaim (3 000–30 000 ₽, 7–30 дней), Smartcash и FinFive (3 000–30 000 ₽, 1–14 дней), ставка у всех от 0,8%.
Как оформить заявку
- Выберите компанию и проверьте её в реестре Банка России.
- Соберите данные: паспорт РФ, телефон, электронная почта, карта на ваше имя.
- Зарегистрируйтесь в кабинете. Потребуются ФИО, дата рождения, телефон и код из SMS.
- Заполните анкету: паспортные данные, адрес, сведения о работе и доходе, желаемые сумма и срок. Не указывайте ложные сведения.
- Привяжите карту. Иногда списывается 1 рубль для проверки, затем он возвращается.
- Подпишите электронный договор кодом из SMS. Внимательно прочитайте сумму, дату возврата и штрафы.
- Получите деньги и проверьте зачисление.
Безопасность
Прежде всего убедитесь, что компания есть в государственном реестре МФО.
- Проверяйте адрес сайта и не переходите по ссылкам из сомнительных сообщений.
- Читайте договор до конца.
- Не пересылайте документы через мессенджеры.
- Переводите деньги только на свою карту.
- Сохраняйте переписку и чеки на случай спора.
Совет: берите только ту сумму, которую точно вернёте в срок.
Мифы о микрозаймах
Миф 1: «Микрозаем без отказа — просто реклама». Одобрение не абсолютно, но у ряда сервисов оно высокое.
Миф 2: «Нужна идеальная кредитная история». Не всегда. Многие МФО работают и с просрочками, хотя активные неоплаченные долги мешают.
Миф 3: «Все такие компании сомнительны». Организации из реестра ЦБ подотчётны регулятору, хотя ставки у них всё равно высокие.
Миф 4: «Простое оформление значит скрытые комиссии». Не обязательно, но договор читать нужно всегда.
Миф 5: «Если один сервис отказал, откажут все». У разных компаний разные алгоритмы, но десять заявок подряд только ухудшат оценку.
Что делать при отказе
- Проверьте анкету: фамилия, номер паспорта и карта должны совпадать с документами.
- Используйте именную карту.
- Не подавайте множество заявок за один день.
- Подождите несколько часов или дней, обновите данные и попробуйте другую компанию.
- Посмотрите кредитную историю: иногда причина в ошибке в отчёте.
Итоги
✅ «Без отказа» означает высокую долю одобрений, а не гарантию.
✅ Проверяйте МФО в реестре Банка России.
✅ Заявка должна быть точной, а карта — вашей.
✅ Берите только ту сумму, которую вернёте в срок.
Какой вариант выбрать?
- Хочется закрыть небольшой платёж → короткие займы до 16–30 дней.
- Нужна свобода в сроках → МФО со сроком до 126–180 дней.
- Первый опыт → небольшая сумма и акция для новичков.
- Сомневаетесь в возврате → не оформляйте.
Частые вопросы
Можно ли получить микрозайм без отказа с плохой историей?
Шанс есть, но он ниже, а ставка остаётся высокой.
Зачем списывают 1 рубль?
Для проверки карты. Сумма возвращается.
Что делать, если пришла просьба оплатить «страховку одобрения»?
Откажитесь: это распространённая схема обмана.
Сколько займов можно держать одновременно?
Чем больше обязательств, тем выше риск просрочки. Лучше ограничиться одним.
Заключение
Микрозаем без отказа — не волшебная кнопка, а инструмент для короткой финансовой задачи. Он безопасен только при трёх условиях: компания из реестра, договор прочитан, возврат рассчитан заранее.
Больше материалов — в блоге.
Пользуйтесь займами осознанно — и пусть деньги приходят только тогда, когда вы уверены в своём плане.