Могут ли заблокировать зарубежную карту и что делать в таком случае
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы привычно оплатили подписку, а карта вдруг не работает. В приложении висит «операция отклонена» или счёт «временно ограничен». Знакомая ситуация для тех, кто пользуется картами иностранных банков: блокировка зарубежной карты случается не так редко, как хотелось бы, и почти всегда выглядит внезапно.
Хорошая новость: в большинстве случаев это не конец истории, а запрос банка на дополнительную информацию. Ниже разберём, почему карты блокируют, как действовать в первые часы и что подготовить, чтобы доступ вернули. Если вы ещё выбираете инструмент для платежей, актуальные варианты мы собрали в рейтинге виртуальных карт.
Вы узнаете:
- по каким причинам банки замораживают карты и счета;
- чем отличается временное ограничение от закрытия счёта;
- какие документы и объяснения пригодятся для проверки;
- как организовать платежи так, чтобы блокировка не оставила вас без денег.
Почему блокируют зарубежные карты
Банк обязан понимать, кто его клиент и откуда деньги. Это требование регуляторов почти любой страны, а не «каприз» конкретной организации. Поэтому автоматические системы мониторинга реагируют на всё, что выбивается из привычной картины.
Основные причины блокировки
- Подозрительная активность. Резкий всплеск операций, множество мелких переводов подряд, платежи в необычных для клиента странах.
- Неполная или устаревшая верификация. Срок действия документа истёк, данные в анкете не совпадают с паспортом, не пройдена повторная проверка.
- Источник средств. Крупное пополнение, происхождение которого банк не может подтвердить.
- Санкционные и комплаенс-риски. Контрагент или страна платежа попали в зону повышенного внимания.
- Нарушение условий обслуживания. Использование карты не по назначению, например для коммерческих расчётов на личном тарифе.
- Подозрение на взлом. Банк блокирует карту сам, если видит попытки входа с незнакомых устройств.
Важно: блокировка не всегда означает, что вы что-то нарушили. Автоматика срабатывает и на добросовестных клиентов, а решение принимает сотрудник после рассмотрения документов.
Виды ограничений: не всё одинаково
Слово «заблокировали» скрывает разные ситуации. Определите, какая из них ваша.
| Ситуация | Что происходит | Как обычно решается |
|---|---|---|
| Отклонение операции | Банк не пропустил конкретный платёж | Звонок или сообщение в поддержку, подтверждение операции |
| Временная заморозка карты | Карта не работает, счёт виден | Запрос документов, срок рассмотрения от нескольких дней |
| Ограничение счёта | Нельзя пополнять или выводить средства | Подтверждение источника средств |
| Закрытие счёта | Банк расторгает договор | Вывод остатка на указанный вами счёт |
Условия и сроки у каждого банка свои, поэтому ориентируйтесь на договор и раздел поддержки на официальном сайте.
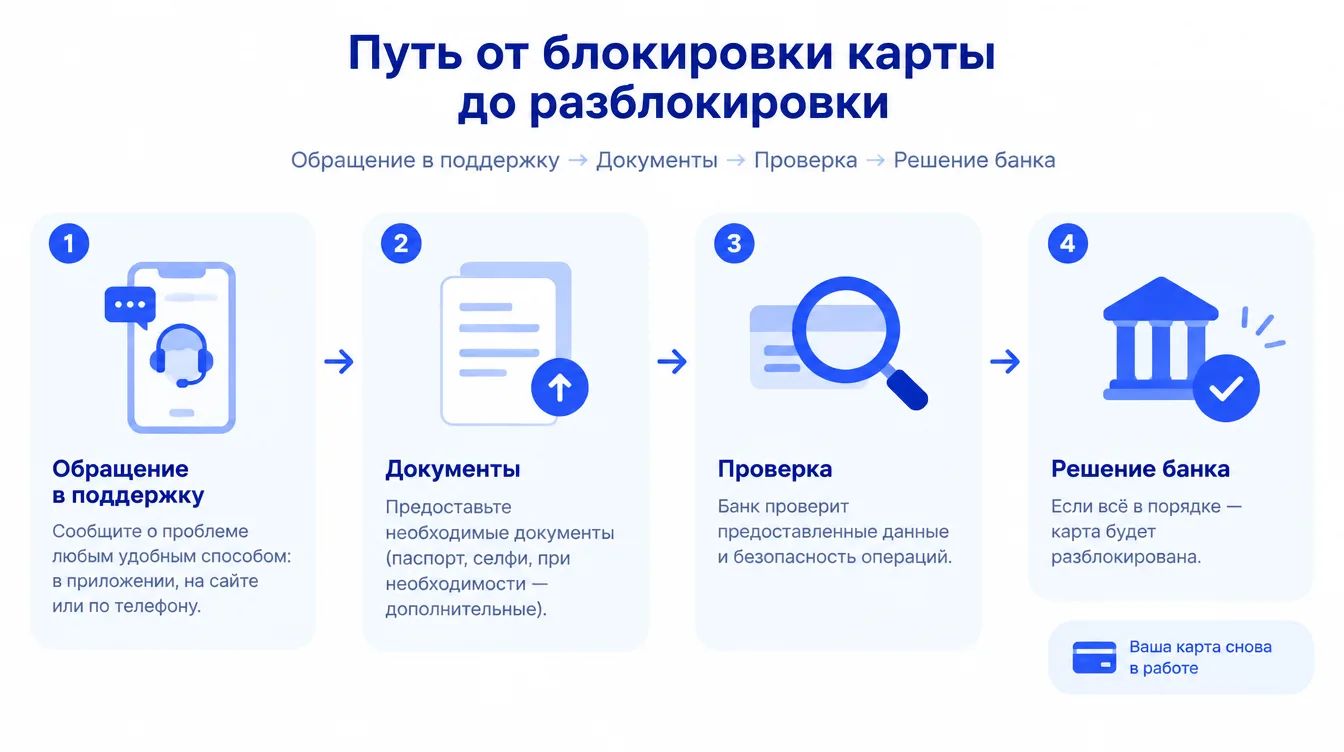
Что делать в первые часы
Главное правило — действовать спокойно и по порядку. Паника и десяток обращений в разные каналы только замедляют разбор.
- Проверьте уведомления. Часто банк уже написал в приложении или на почту и указал, что именно нужно сделать.
- Не пытайтесь повторять платёж десятки раз. Множество неудачных попыток усиливают подозрения системы.
- Откройте официальный чат поддержки. Пользуйтесь только каналами из приложения или с официального сайта банка.
- Зафиксируйте номер обращения. Он пригодится при эскалации.
- Соберите документы (список ниже) и отправьте их через защищённую форму.
- Запросите срок рассмотрения и порядок вывода остатка, если дело затянется.
Важно: никто из сотрудников банка не просит назвать CVV, пароль или код из СМС. Если вас об этом просят «для разблокировки», это мошенники. Подробнее о подобных схемах мы пишем в блоге.
Какие документы подготовить
Типичный запрос банка при проверке выглядит так:
- действующий паспорт и, при необходимости, второй документ;
- подтверждение адреса (счёт за коммунальные услуги, выписка);
- подтверждение источника средств: договор, справка о доходах, выписка с другого счёта, чеки о продаже;
- объяснение цели операций: оплата сервисов, обучение, путешествия;
- скриншоты или выписки, показывающие, откуда пришли деньги.
Чем понятнее и последовательнее пакет, тем быстрее его рассмотрят. Присылайте читаемые сканы целиком, без обрезанных краёв, и подписывайте файлы понятными названиями.
Как писать объяснение
Короткое и честное сообщение лучше длинного. Пример структуры:
- кто вы и как давно пользуетесь счётом;
- для чего используете карту;
- откуда пришли средства и чем это подтверждается;
- какие приложены документы.
Не сочиняйте легенды и не подделывайте бумаги: фальсификация почти гарантированно закончится закрытием счёта и может иметь более серьёзные последствия.
Что делать, если банк закрывает счёт
Иногда банк принимает решение расторгнуть договор. Это неприятно, но обычно предусмотрено правилами: клиенту направляют уведомление и дают возможность вывести остаток.
- Уточните реквизиты, на которые банк готов вернуть средства.
- Сохраните выписки за весь период: они понадобятся при открытии нового счёта.
- Не рассчитывайте, что банк обязан объяснять причину подробно: часто он ссылается на внутреннюю политику.
- Если сумма крупная, при необходимости проконсультируйтесь с юристом, знающим право страны банка.
Как снизить риск повторной блокировки
Полностью исключить вероятность нельзя, но привычки сильно влияют на результат.
- Держите данные актуальными. Вовремя обновляйте документы и контакты.
- Не гоняйте деньги транзитом. Схема «пришло и сразу ушло» выглядит подозрительно.
- Пополняйте счёт предсказуемо. Регулярные суммы вызывают меньше вопросов, чем хаотичные крупные переводы.
- Сохраняйте подтверждения. Чеки, договоры, переписку храните минимум несколько месяцев.
- Используйте карту по назначению. Личный тариф не предназначен для бизнеса.
- Включите защиту. Двухфакторная аутентификация и уведомления об операциях сводят к минимуму риск взлома.
Не держите всё на одной карте
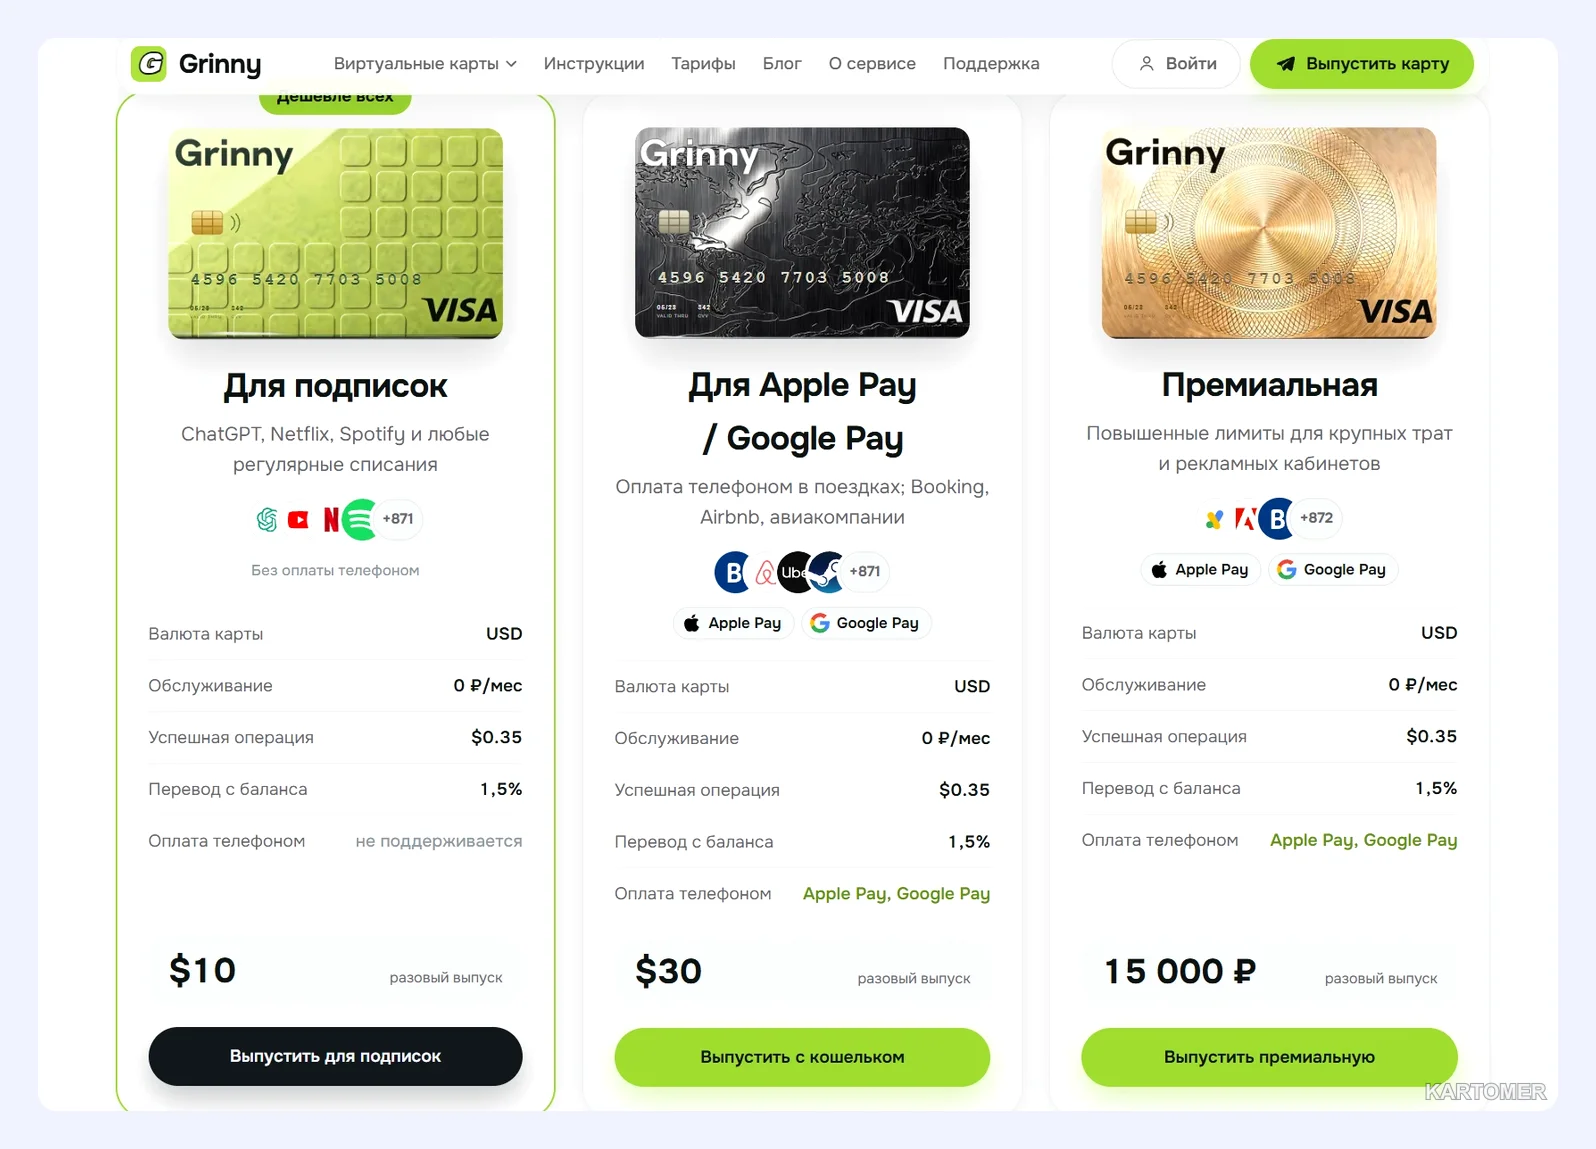
Базовая страховка — минимум два независимых способа платить. Например, основная карта банка и запасная виртуальная карта у другого провайдера. Тогда блокировка одного инструмента не остановит подписки и важные платежи. Для небольших регулярных платежей за зарубежные сервисы удобны виртуальные карты, а Grinny выпускает виртуальную карту в Telegram-боте с пополнением рублями через СБП, подробности есть на странице сервиса. Остаток на таких картах лучше держать небольшим.
Тем, кому нужен полноценный банковский счёт за рубежом, пригодится услуга оформления зарубежных карт в странах СНГ и Турции: это отдельный счёт с независимой историей.
Итоги
✅ Блокировка чаще всего связана с проверкой, а не с наказанием.
✅ Начните с официальной поддержки и не повторяйте платёж десятки раз.
✅ Подготовьте документы на личность, адрес и источник средств.
✅ Пишите объяснение честно и коротко, без выдуманных историй.
✅ Заведите запасной способ оплаты заранее.
Какой вариант выбрать?
- Платёж отклонён, но карта активна → свяжитесь с поддержкой и подтвердите операцию.
- Карту заморозили до проверки → подготовьте пакет документов и дождитесь решения.
- Банк закрывает счёт → договоритесь о выводе остатка и сохраните выписки.
- Не хотите зависеть от одной карты → держите второй инструмент для регулярных платежей.
Частые вопросы
Могут ли заблокировать карту без предупреждения?
Да, банки вправе приостановить операции немедленно, если система видит риск. Уведомление обычно приходит одновременно с блокировкой или чуть позже.
Вернут ли деньги, если карту заблокировали?
При закрытии счёта банк, как правило, возвращает остаток после проверки. Сроки и порядок описаны в договоре, уточняйте их на официальном сайте банка.
Сколько длится разблокировка?
От нескольких дней до нескольких недель, в зависимости от банка и полноты документов. Точных сроков назвать нельзя.
Блокируют ли виртуальные карты чаще физических?
Принципиальной разницы нет: риск зависит от активности, источника средств и политики эмитента.
Стоит ли жаловаться в регулятор?
Это крайняя мера, если банк игнорирует обращения. Сначала используйте внутренние каналы поддержки и претензионную процедуру банка.
Заключение
Блокировка зарубежной карты неприятна, но управляема. Если вы знаете, чего ждать, держите документы под рукой и не складываете все деньги в одну корзину, последствия будут минимальными.
Относитесь к карте как к рабочему инструменту: следите за актуальностью данных, платите прозрачно и заранее продумайте запасной вариант. Условия банков меняются, поэтому перед любыми серьёзными решениями сверяйте правила на официальных сайтах, данные приведены на октябрь 2026 года.
Будьте готовы заранее — и платите без стресса и неожиданных остановок.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран