Номинальный счет на ребенка: что это такое, зачем нужен и как открыть
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
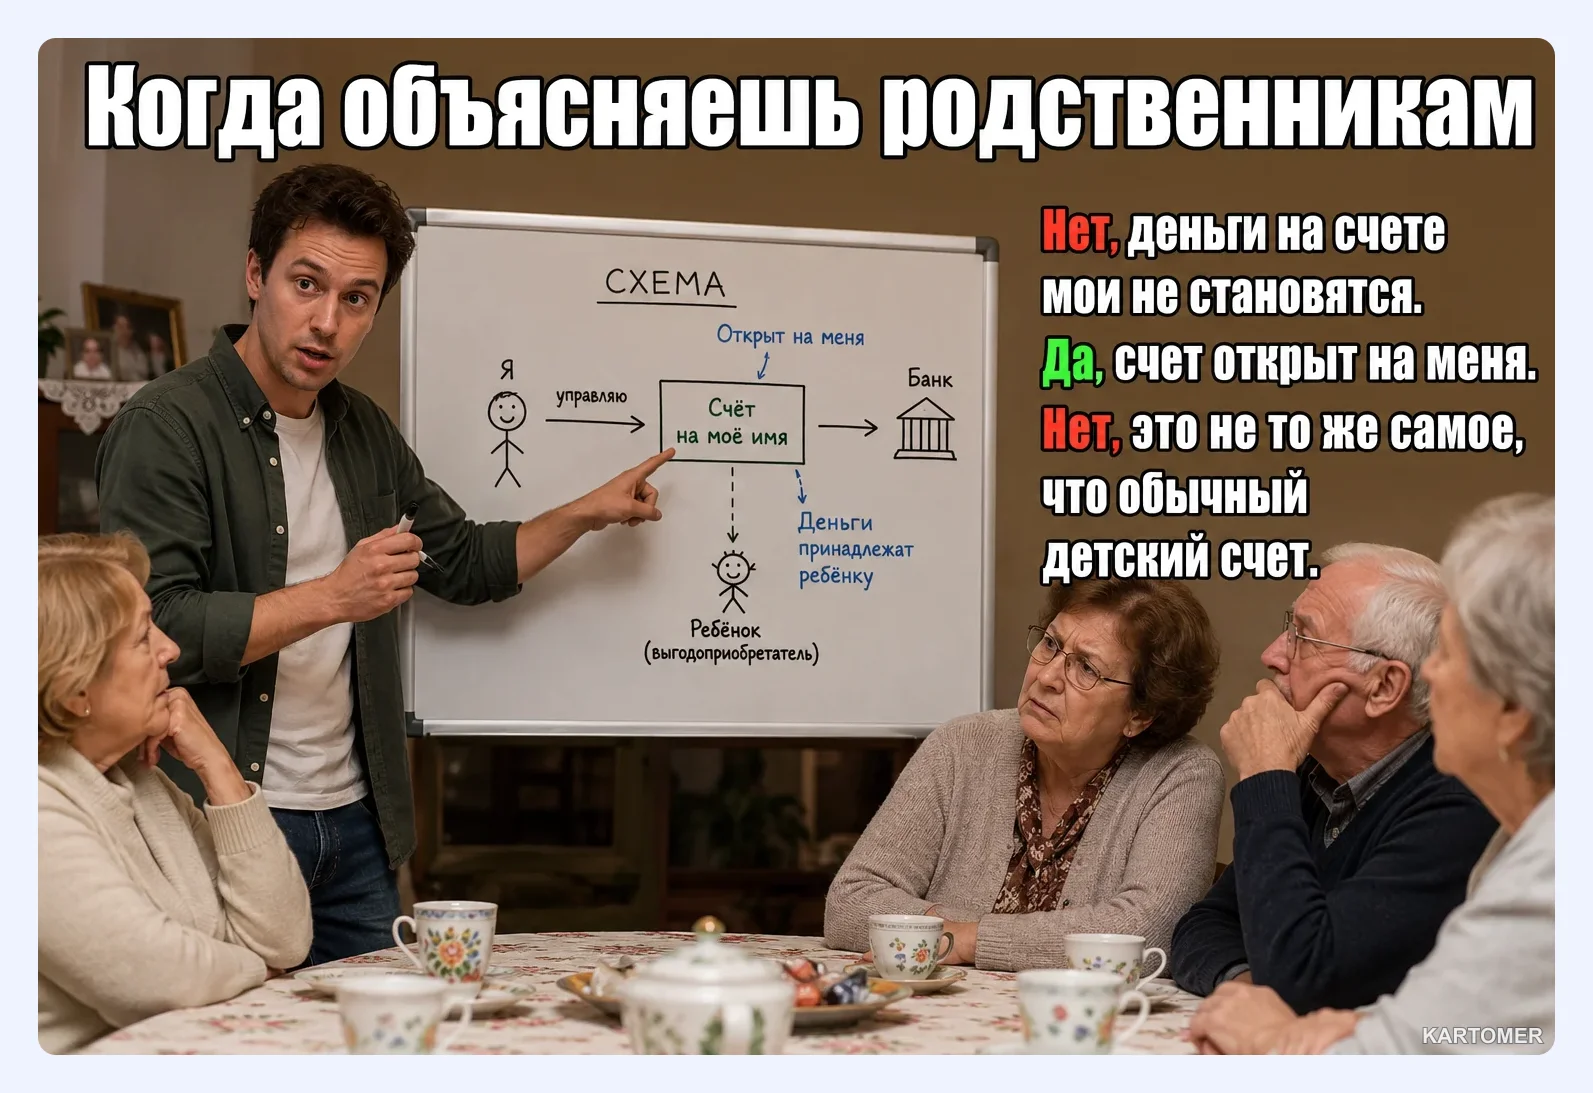
Номинальный счёт на ребёнка — это банковский счёт, который взрослый открывает на своё имя, но деньги на нём принадлежат ребёнку. Такой счёт чаще всего нужен опекунам и попечителям: на него приходят пенсия по потере кормильца, алименты, пособия и другие выплаты, предназначенные подопечному. Расходовать эти деньги можно только в интересах ребёнка.
Ниже разберём, как устроен номинальный счёт, чем он отличается от обычного детского, какие документы нужны и что учесть после открытия.
Как устроен номинальный счёт
В схеме участвуют две стороны:
- Номинальный владелец. Это взрослый, на чьё имя оформлен счёт: опекун, попечитель, в ряде случаев родитель или другой законный представитель. Он подписывает договор и управляет счётом.
- Бенефициар. Это ребёнок, которому принадлежат деньги. Владелец не вправе использовать их как свои.
Из этого следуют два важных правила. Во-первых, личные средства взрослого и деньги ребёнка не смешиваются. Во-вторых, любые траты со счёта должны быть связаны с содержанием, лечением, образованием или иными потребностями ребёнка.
Номинальный счёт и обычный детский счёт
Эти продукты легко перепутать, но у них разный юридический смысл.
| Параметр | Номинальный счёт | Детский счёт или карта |
|---|---|---|
| На кого открыт | На законного представителя в интересах ребёнка | На самого ребёнка |
| Кто распоряжается | Взрослый, с учётом целевого назначения средств | Ребёнок в пределах возраста, родитель помогает |
| Основная цель | Приём выплат, контроль расходов | Накопления, карманные деньги, обучение финансам |
| Ограничения | Целевое использование, возможен контроль органов опеки | Зависят от возраста ребёнка и условий банка |
Если вам нужна карта, которой ребёнок будет пользоваться в магазине и онлайн, обычно подойдёт детский продукт. Если нужно получать пенсию подопечного или другие целевые начисления, выбирают номинальный счёт.
Для чего его открывают
Основные случаи:
- Выплаты по потере кормильца. Пенсия и сопутствующие выплаты зачисляются на счёт, а опекун контролирует их расходование.
- Социальные пособия и компенсации. Государственная поддержка, предназначенная ребёнку.
- Алименты и иные поступления для ребёнка. Удобно, когда нужно отделить эти деньги от собственного бюджета.
- Средства подопечного после продажи или получения имущества. В таких случаях часто действуют дополнительные требования органов опеки.
Отдельно спрашивают про единое пособие. Во многих случаях его можно получать на номинальный счёт, но перед оформлением стоит уточнить требования самого банка и ведомства, которое назначает выплату. Правила и перечень выплат меняются, поэтому актуальную информацию проверяйте в Социальном фонде и в вашем банке.
Как открыть номинальный счёт
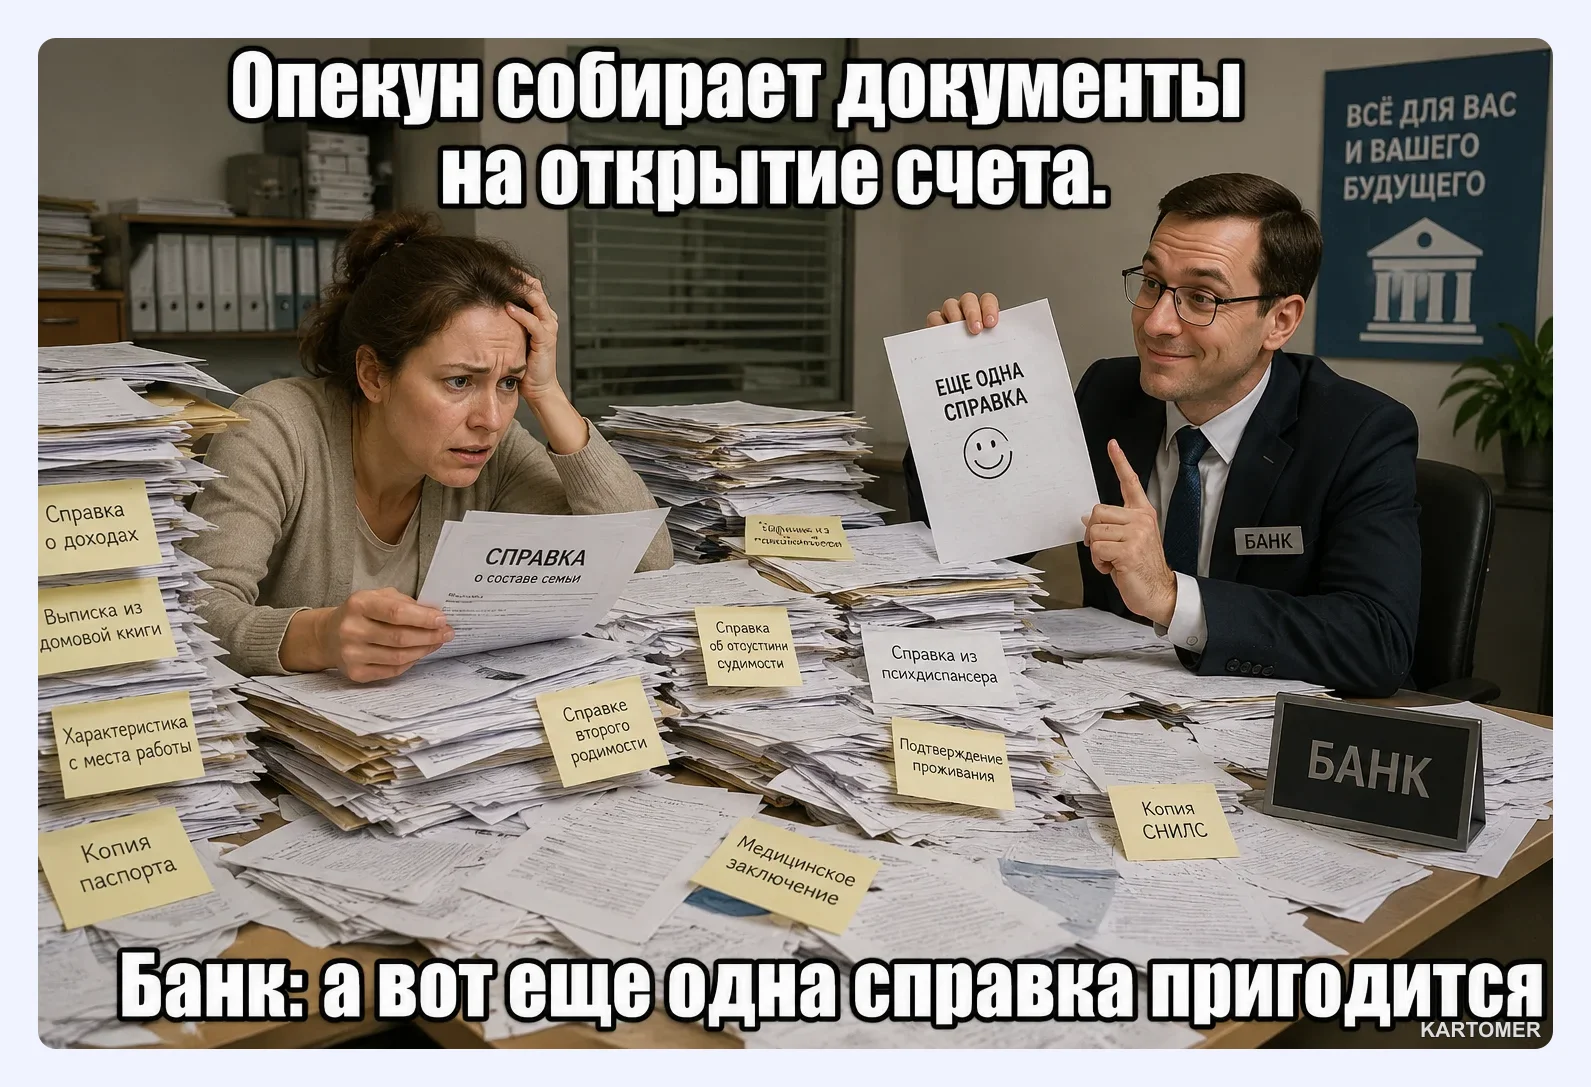
Точный перечень документов зависит от банка и вашего статуса. Обычно просят:
- паспорт законного представителя;
- свидетельство о рождении ребёнка или паспорт, если ему уже 14 лет;
- документ, подтверждающий ваши полномочия: решение органов опеки об установлении опеки или попечительства, при необходимости другие бумаги;
- СНИЛС и иные документы по запросу банка.
Порядок действий такой:
- Позвоните в банк или посмотрите на его сайте, оформляет ли он номинальные счета и в каких отделениях. Не везде это доступно онлайн.
- Соберите оригиналы документов и их копии, если банк просит.
- Придите в отделение, объясните сотруднику цель открытия счёта.
- Проверьте и подпишите договор. Обратите внимание на тариф, условия снятия средств и комиссии.
- Получите реквизиты счёта и передайте их в организацию, которая будет перечислять выплаты.
Срок открытия обычно составляет от одного рабочего дня до нескольких, если документы в порядке. Если банк запрашивает дополнительные бумаги, процесс затягивается.
Как пополнять и тратить деньги
Счёт можно пополнять несколькими способами:
- автоматическим зачислением пенсий, пособий и компенсаций;
- переводом из другого банка;
- внесением наличных через кассу или банкомат.
Снять деньги или перевести их можно, но порядок зависит от источника средств и вашего статуса. Опекун, как правило, тратит деньги подопечного на его содержание, а для крупных операций или переводов на другие цели может понадобиться разрешение органов опеки. Не заказывайте на эти деньги покупки для себя и не берите из них в долг: это нарушение, за которое возможна ответственность. Если сомневаетесь в законности траты, сначала уточните это в органе опеки.
Храните чеки и подтверждения важных расходов, особенно на лечение, обучение и одежду. Они пригодятся, если потребуется отчёт.
Что будет после совершеннолетия
Когда ребёнку исполняется 18 лет, он сам становится полноценным владельцем денег. Номинальный счёт, как правило, закрывают, а остаток переводят на личный счёт бывшего подопечного. Заранее выясните в банке, какие документы нужны для закрытия и переоформления.
Защищены ли деньги
Средства на номинальном счёте защищены общими нормами о банковских вкладах и договорах, а банки используют стандартные механизмы безопасности. Поскольку деньги принадлежат бенефициару, обращение взыскания по долгам владельца счёта на них не должно обращаться. Тем не менее конкретные ситуации решаются с учётом закона, и при споре лучше получить консультацию юриста.
Чтобы деньги работали на ребёнка, а не просто лежали, оцените альтернативы. Если цель — накопить, а не получать выплаты, сравните вклады и накопительные счета на детей. А если ребёнку нужна карта для онлайн-покупок, обратите внимание на виртуальные карты и общие материалы нашего блога.
Частые вопросы
Можно ли получать единое пособие на номинальный счёт?
Во многих случаях да, но решает совокупность требований банка и ведомства. Прежде чем указывать реквизиты в заявлении, уточните это в банке и в Социальном фонде.
Чем номинальный счёт отличается от обычного детского?
Обычный детский счёт открывается на ребёнка. Номинальный открывается на взрослого в интересах ребёнка, а правила управления деньгами строже и привязаны к целевому использованию.
Можно ли копить на нём деньги?
Для хранения выплат он подходит. Если цель — именно накопления с доходом, сравните условия вкладов и накопительных счетов, так как условия по номинальному счёту обычно не рассчитаны на доходность.
Может ли родитель открыть номинальный счёт?
Чаще всего такой счёт открывают опекуны и попечители. В других случаях необходимость и возможность зависят от вида выплат и требований банка, поэтому уточняйте их заранее.
Что делать с деньгами, когда ребёнок вырос?
После 18 лет ребёнок распоряжается деньгами самостоятельно. Закройте номинальный счёт и переведите остаток на счёт бывшего подопечного.