Переводы СВИФТ: причины задержек и альтернативные сервисы в 2026
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Отправили платёж за границу, а он «завис» на третий день? Банк просит договор, потом инвойс, потом ещё пояснение, а получатель пишет: «Денег нет». Знакомая картина для всех, кто в последние годы пользуется переводами СВИФТ из России.
Ниже разберём, как устроена система простыми словами, из-за чего возникают задержки, как сэкономить на комиссии и какие есть альтернативы банковскому каналу. Если вам нужно оплатить не контрагента, а зарубежный сервис или подписку, загляните в раздел про оплату.
Вы узнаете:
- что такое СВИФТ перевод и почему он не «двигает» деньги физически;
- сколько он идёт и от чего зависят сроки;
- как уменьшить комиссию;
- когда лучше выбрать платёжного агента, а когда банк.
Что такое СВИФТ простыми словами
Это не платёжная система, а защищённая «почта» для банков. Ваш банк отправляет сообщение «переведите столько-то такому-то получателю», а банк на другой стороне его выполняет. Деньги через границу в чемодане не едут: банки проводят взаиморасчёты между своими счетами.
Отсюда главный вывод: скорость и итоговая цена зависят не только от вас, но и от всей цепочки посредников.
Коротко о главном:
- платёж идёт только через банки, подключённые к системе;
- между отправителем и получателем может стоять несколько банков-корреспондентов;
- каждый посредник вправе проверить операцию и удержать свою комиссию;
- итог можно подтвердить документами, поэтому такой канал нужен компаниям и тем, кому важна официальность.
Сколько идёт СВИФТ перевод
Раньше банковский платёж занимал 1–3 дня. В обзорах за 2025 год называют средний срок 5–7 рабочих дней, и вот почему.
- Проверки. Санкционные фильтры, комплаенс и ручная модерация могут остановить платёж. Банк запрашивает дополнительные документы, и срок растёт.
- Маршрут. Чем длиннее цепочка корреспондентов, тем дольше. Иногда банк меняет маршрут уже после отправки.
- Страна получателя. В одни направления, например в ОАЭ или Турцию, платежи идут быстрее, в другие, включая ряд стран Европы, возможны задержки.
- Календарь. Отправить в выходной можно, но обрабатывают платёж только в рабочие дни банков, причём по календарю каждой страны.
Важно: точный срок вам не скажет никто, пока платёж не уйдёт. Закладывайте запас и не планируйте оплату «в последний день».
Почему растёт комиссия и как её снизить
Комиссии выросли, а скрытых сборов стало больше. Вот что реально помогает уменьшить траты:
- Сравнивайте тарифы. Одни банки берут процент, другие фиксированную сумму, третьи добавляют сборы за корреспондентов.
- Выбирайте рабочие дни получателя. Платёж, попавший на чужие выходные, может обойтись дороже и идти дольше.
- Короче маршрут. Чем меньше посредников, тем меньше удержаний.
- Платите в нужной валюте. Лишняя конвертация внутри банка часто добавляет скрытую наценку. Заранее уточните курс и валюту получателя.
- Рассмотрите альтернативу. Если банковская комиссия слишком высока, смотрят в сторону платёжных агентов.
Совет: просите банк до отправки назвать тип распределения комиссий: OUR, SHA или BEN. От этого зависит, кто заплатит за посредников.
Платёжные агенты как альтернатива
Агент работает иначе: вы отправляете рубли внутри России, а он переводит валюту получателю за рубежом. Три сервиса встречаются в обзорах чаще других. Данные ниже на ноябрь 2025 года, цены и условия меняются, поэтому актуальные стоит сверить на официальных сайтах.
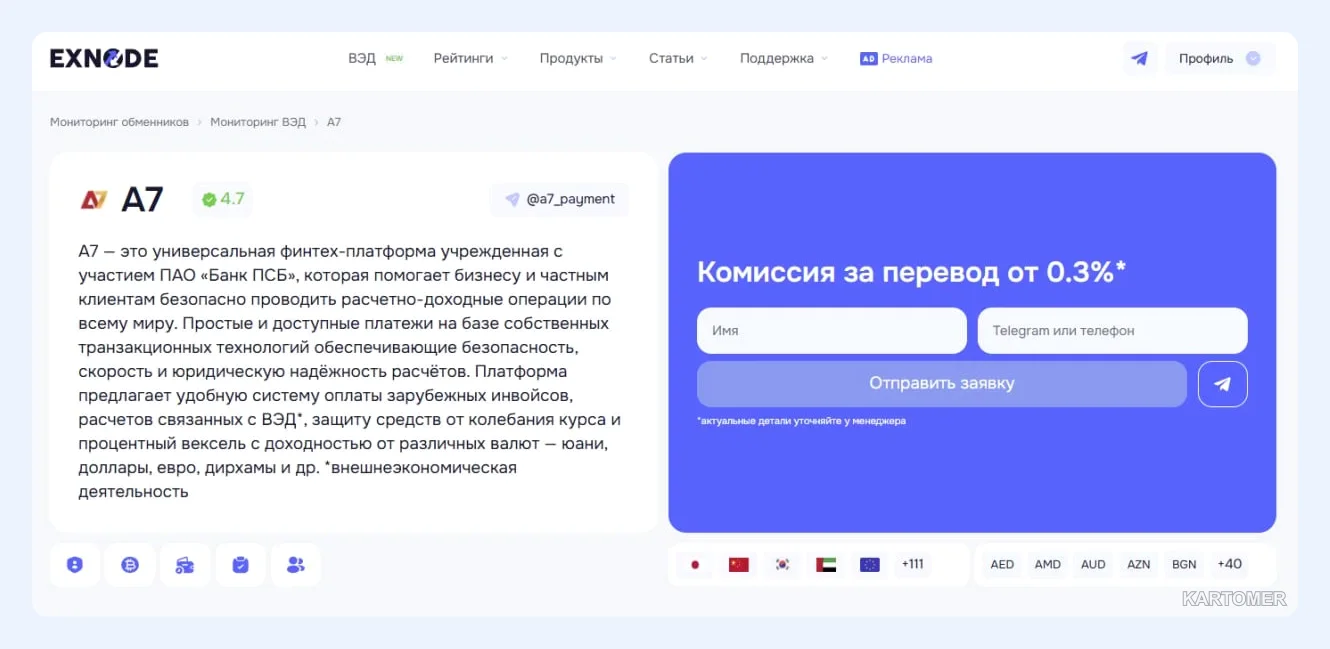
1. A7 — для компаний и частных лиц
Ключевые преимущества:
- конвертация по курсу ЦБ;
- платёж в день обращения;
- комиссия от 0,36%: с 300 000 ₽ это 1 080 ₽;
- сопроводительные документы.
Минусы:
- нужно отдельно проверять, работает ли нужное направление;
- условия зависят от суммы и вида платежа.
2. Global Finance VED — для юрлиц и ИП
Ключевые преимущества:
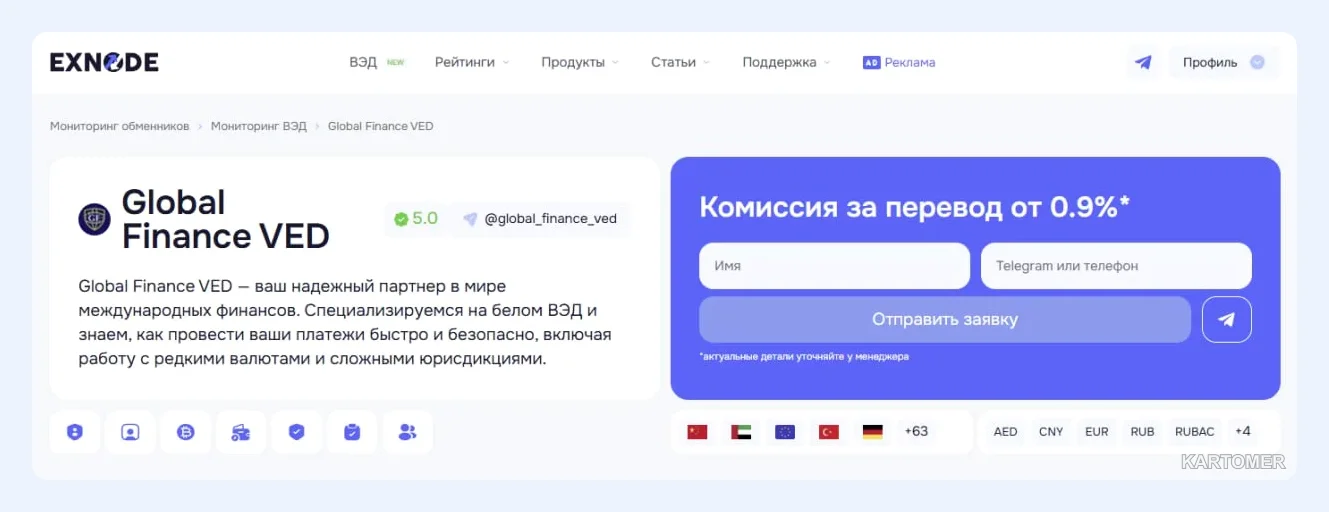
- фиксация курса перед отправкой;
- срок 1–2 рабочих дня;
- полный пакет отчётности для бухгалтерии.
Минусы:
- ориентация на бизнес, для небольших личных переводов может быть избыточно.
3. NNEX — онлайн без бумажной волокиты
Ключевые преимущества:
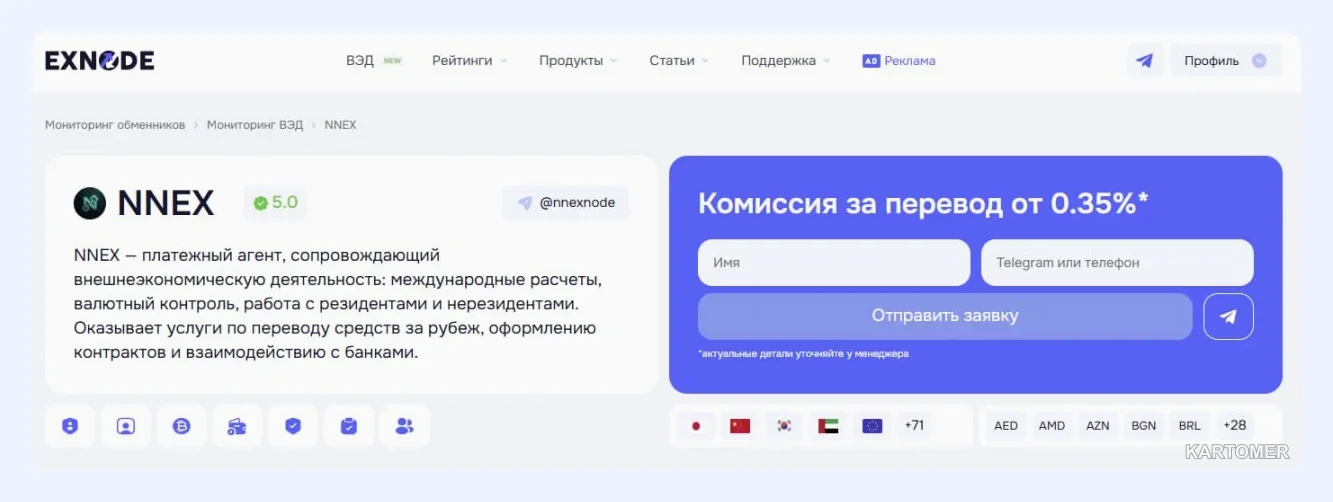
- онлайн-заявка;
- валюты USD, EUR, CNY и AED;
- платёж за один день;
- фиксированная комиссия.
Минусы:
- набор направлений и валют ограничен списком;
- как и у любого посредника, перед отправкой нужна проверка репутации.
Гарант сделки: когда деньги идут не напрямую
Когда сумма крупная, а контрагент новый, можно подключить гаранта. Деньги сначала уходят ему, он проверяет документы и маршрут, и только после подтверждения платёж исполняется. Схема подходит и для чувствительных направлений, её можно сочетать с любым агентом.
Как сделать перевод через агента: 5 шагов
- Сравните агентов по комиссии, валютам и срокам.
- Получите договор с фиксированной стоимостью услуги.
- Отправьте рубли агенту внутри России.
- Агент конвертирует валюту и отправляет её получателю.
- Сохраните чек или отчёт для бухгалтерии.
Банк или агент: сравнение
| Критерий | Банк (СВИФТ) | Платёжный агент |
|---|---|---|
| Срок | 5–7 рабочих дней в среднем | чаще 1–2 рабочих дня |
| Комиссия | процент плюс сборы посредников | фиксируется в договоре |
| Документы | контракты, инвойсы | договор и подтверждение |
| Риск | задержки, возвраты | репутация посредника |
Какой банк проводит платежи? Банки условно делят на три группы: с активным международным покрытием, с ограниченным доступом и частично отключённые от системы. Оценивайте список корреспондентов, опыт по вашему направлению, прозрачность тарифов и требования к документам. Список банков, которые сейчас проводят платежи, меняется очень быстро, поэтому уточняйте его в самом банке.
Итоги
✅ СВИФТ передаёт инструкции между банками, поэтому срок и цена зависят от всей цепочки.
✅ В среднем платёж идёт 5–7 рабочих дней, но проверки могут растянуть срок.
✅ Комиссию снижают прозрачный тариф, короткий маршрут и правильная валюта.
✅ Платёжные агенты ускоряют процесс, но требуют внимательной проверки договора.
Какой вариант выбрать?
- Официальный контракт и строгая отчётность → банк, но с запасом по времени.
- Срочный платёж без длинных проверок → платёжный агент.
- Крупная сумма и новый партнёр → агент с гарантом сделки.
- Небольшие бытовые платежи → проверьте сервисы переводов и свои карты.
Частые вопросы
Можно ли отменить перевод после отправки?
Теоретически да, пока деньги не дошли до банка получателя: подаётся запрос на отзыв. На практике цепочка длинная, и платёж часто не удаётся «поймать».
Что делать, если банк запросил документы?
Это обычная практика. Заранее подготовьте договор, инвойс или переписку, чтобы ответить быстро.
Можно ли заранее узнать курс?
Банк показывает ориентир, но точный курс определяется в момент исполнения и может отличаться от биржевого.
Платёж, отправленный в выходной, уйдёт быстрее?
Нет. Банки обрабатывают платежи в рабочие дни, поэтому задержка на пару дней нормальна.
Сколько хранятся сведения о платеже?
Обычно 5–10 лет, этого требуют регуляторы по борьбе с отмыванием денег.
Заключение
СВИФТ остаётся классическим международным стандартом, но в 2026 году он перестал быть предсказуемым: больше проверок, длинные маршруты, растущие комиссии и размытые сроки. Перед отправкой важно понимать, через какие банки идёт платёж и какие ограничения действуют по вашему направлению.
К счастью, выбор есть. Для разных задач подходят разные инструменты: кому-то важна скорость, кому-то фиксированный курс, кому-то минимальная комиссия. Сравнивайте условия, читайте договоры и храните подтверждающие документы. Больше материалов о платежах ищите в блоге.
Выбирайте проверенные способы — и платите без переплат.