RWA в криптовалюте в 2026 году: что это, как работает токенизация реальных активов и как на этом заработать
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Раньше, чтобы вложиться в облигации, золото или недвижимость, нужен был брокер, банк или специальная площадка. Теперь часть этой механики переезжает в блокчейн: активы «оборачивают» в токены. Направление называют RWA (от англ. Real World Assets — «реальные активы»), и оно стало одной из самых обсуждаемых тем рынка.
Но есть нюанс, который легко упустить: сам факт наличия токена в кошельке ещё не делает вас владельцем доли здания, слитка или облигации. Ниже мы объясним суть RWA, покажем устройство токенизации, источники возможного дохода и список проверок перед любым вложением.
Вы узнаете:
- что скрывается за аббревиатурой RWA и чем такие токены отличаются от обычных монет;
- какие активы токенизируют и как устроена цепочка выпуска;
- из чего складывается потенциальный доход и какие риски с ним связаны;
- как проверить проект по шагам и какие ошибки совершают чаще всего.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Суть RWA без сложных терминов
RWA — это токены, привязанные к объектам и правам вне блокчейна: государственным облигациям, частному кредиту, фондам, золоту, недвижимости. Схема такая: где-то лежит исходный актив, а в сети появляется токен, отражающий право на него, его цену либо приносимые им выплаты.
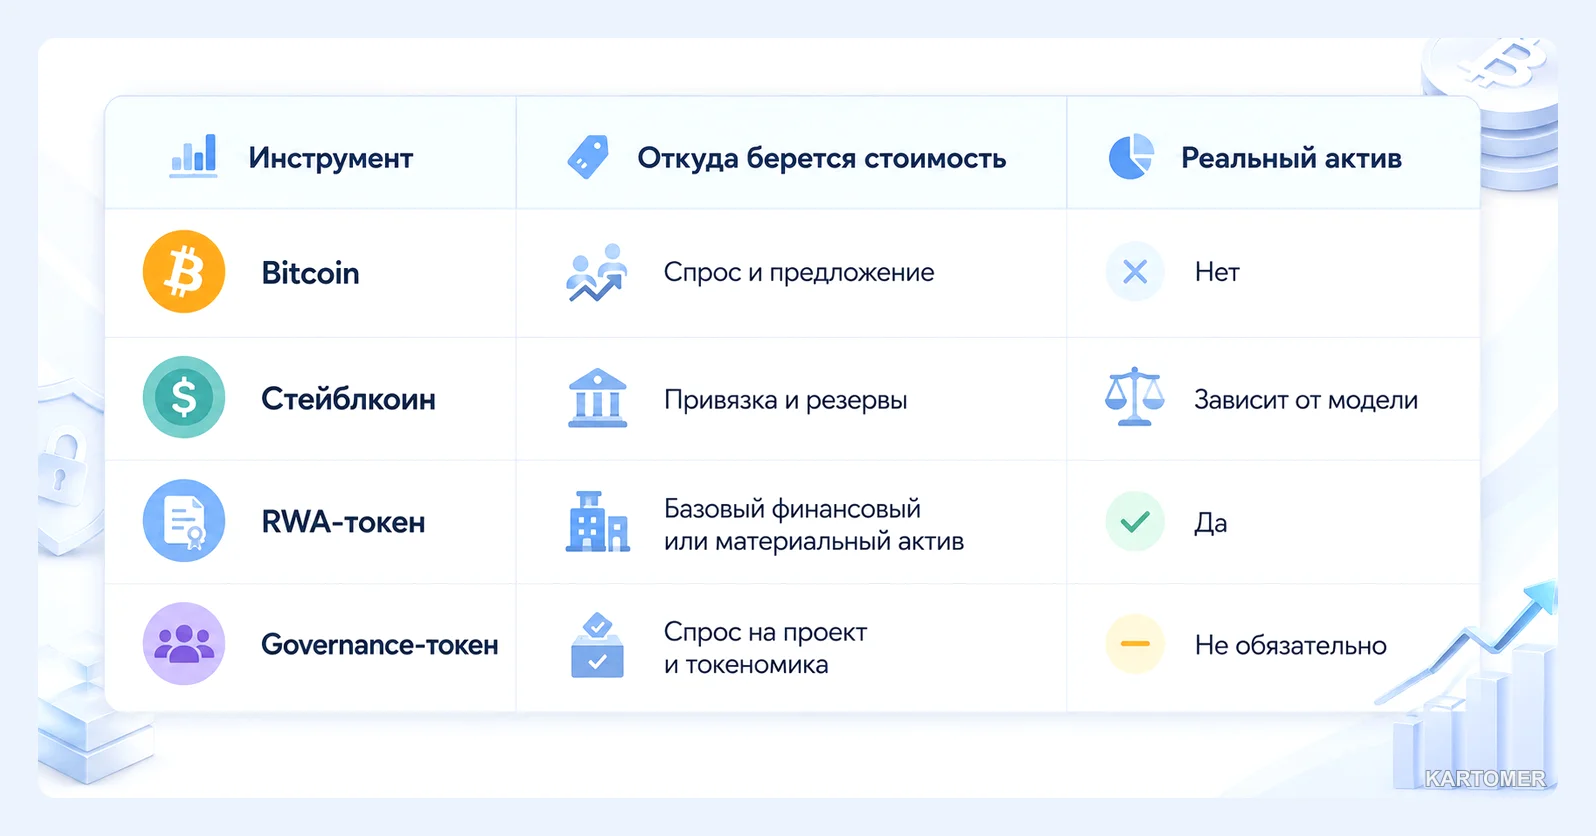
Этим RWA и отличается от, например, биткоина: у BTC нет «внешнего» обеспечения, его цену задают спрос и предложение. Токенизированный актив, наоборот, связан с чем-то вне сети. Но учтите: у проекта может быть и управляющий токен (governance), который вообще не подкреплён имуществом и отражает ценность самого протокола.
Важно: токен не всегда даёт прямое право собственности. Какие именно права у вас есть, решает правовая конструкция каждого отдельного выпуска.
Как работает токенизация
Путь выглядит так: сначала сам актив, затем юридическая оболочка и хранение, потом выпуск токена, его обращение в сети и, наконец, выплаты или обратный выкуп. На примере: компания приобретает гособлигации, хранитель держит бумаги, эмитент создаёт токены, а смарт-контракт ведёт их учёт. Наличие обеспечения подтверждают независимые проверки и отчёты о резервах.
Связку токена с активом обеспечивает не сеть, а бумаги. Из них видно, кому принадлежит исходный актив, на что вправе рассчитывать держатель, предусмотрен ли выкуп, кто отвечает за сохранность, и нужны ли проверка личности или допуск по белому списку.
Что именно вы получаете, бывает разным: требование к эмитенту, долю фонда, право на часть выплат, возможность обменять токен обратно либо просто инструмент, который копирует цену. Два внешне похожих токена способны иметь абсолютно разную экономику.
Что токенизируют
- облигации — государственные и корпоративные;
- денежные фонды и частное кредитование;
- акции и ETF;
- золото и другие сырьевые активы;
- недвижимость и альтернативные активы.
Для массового читателя нагляднее всего недвижимость, но основной вес занимают инструменты с понятным денежным потоком из традиционной финансовой системы — облигации, фонды, кредитные продукты.
Почему тема выросла
Классические финансы и DeFi идут навстречу друг другу. Инвесторов привлекают активы с выплатами из реального сектора, а финансовые компании тестируют блокчейн как способ выпускать и учитывать бумаги. Растёт число фондов в виде токенов, продуктов на облигациях США, золоте и кредитах; часть таких активов принимают как залог в DeFi. Но попасть в них удаётся не всем: часто требуются верификация, статус квалифицированного инвестора либо включение адреса в список допущенных.
Как можно получать доход: без обещаний
У RWA нет единой модели доходности. Возможные источники:
- Базовый актив. По облигациям это проценты, по частному кредиту — платежи заёмщиков, по недвижимости — аренда, по золоту — изменение цены металла. Итоговый результат держателя токена способен расходиться с доходностью самого актива: на него влияют сборы, налоги и правила выпуска.
- Рост цены токена. Токен самого актива и управляющий токен платформы — это разные вложения. У второго цену двигают токеномика, график разблокировок и настроение всего рынка.
- Использование в DeFi. Токены можно задействовать в кредитовании и залогах, но слой DeFi добавляет риски взлома, оракулов, ликвидности и смарт-контрактов.
Гарантированной доходности нет: прибыль возможна, а убыток — тоже.
Примеры направлений рынка
Чаще всего в обзорах встречаются токенизированные фонды и казначейские продукты (Ondo Finance, BUIDL от BlackRock на платформе Securitize, решения Franklin Templeton), платформы кредитования Centrifuge и Maple Finance и золотые токены PAXG и XAUT. Это лишь справочные примеры, не совет. По названию и тикеру судить нельзя: выясняйте, что стоит за токеном, кто его выпустил и как устроен выкуп.
Как проверить проект: пошагово
- Определите, что покупаете: токенизированный актив или управляющий токен протокола.
- Найдите базовый актив и источник его стоимости.
- Узнайте, какая организация выпускает токен и кто за это юридически отвечает.
- Изучите права держателя: что вы можете потребовать юридически.
- Проверьте кастодиана, аудит и подтверждение резервов.
- Прочтите правила выкупа: минимальные суммы, сборы, сроки.
- Узнайте про KYC, белые списки и ограничения по странам.
- Оцените ликвидность: можно ли продать без большого проскальзывания.
- Для управляющих токенов проверьте график разблокировок и объём в обращении.
- Задайте предел суммы: используйте только те средства, утрата которых не разрушит ваш бюджет.
Совет: заранее продумайте, как будете выходить из позиции. Откройте у эмитента страницы с условиями и вопросами: порой токен проще купить на вторичном рынке, чем вернуть эмитенту, и это существеннее обещанной доходности.
Преимущества и риски
Плюсы: дробное владение, быстрые расчёты в сети, программируемость, интеграция с DeFi и иногда более низкий порог входа.
Риски никуда не исчезают:
- вы зависите от эмитента, хранителя и правовой схемы;
- контрагент может обанкротиться, а рынок — оказаться неликвидным;
- цена исходного актива может упасть;
- смарт-контракт может содержать ошибки, токены — быть заблокированы, а выкуп — ограничен;
- сеть фиксирует перемещение токенов, но не подтверждает, что актив вне сети действительно существует.
Обещание большой отдачи при неясном происхождении выплат лучше воспринимать как тревожный сигнал.
Частые ошибки
Первая — считать любой «RWA-токен» обеспеченным имуществом: управляющий токен может не давать прав ни на облигации, ни на золото. Вторая — смотреть только на годовую доходность и не выяснять, кто заёмщик. Третья — игнорировать погашение и ограничения: купить токен порой проще, чем законно продать или погасить его.
Частые вопросы
Что такое RWA в криптовалюте?
Права на внешние активы — облигации, золото, недвижимость, фонды, кредиты, — оформленные как токены в блокчейне.
Чем RWA отличается от обычных криптовалют и стейблкоинов?
Токен RWA привязан к внешнему активу или потоку выплат, а у обычной монеты такой привязки нет. Стейблкоин нацелен на стабильную цену, хотя часть из них тоже опирается на реальные резервы.
Реально ли получать доход от RWA?
Доход зависит от продукта, комиссий и рынка. Гарантий нет, возможен и убыток.
Где купить RWA-токены?
Это бывает на биржах, в DeFi или на сайтах эмитентов. Сверяйте официальный контракт, условия верификации и страновые ограничения.
Какие главные риски?
Эмитент, кастодиан, правовые права инвестора, ликвидность, смарт-контракты и регулирование.
Заключение
RWA соединяют инфраструктуру блокчейна с активами и денежными потоками традиционных рынков. Это интересное направление, но сам ярлык ничего не гарантирует: надёжность определяют документы, эмитент, хранение и условия выхода.
Перед вложением задайте себе четыре вопроса: что обеспечивает токен, кто распоряжается активом, какие права вы получаете и как будете выходить. Нет ответа — нет повода торопиться. Актуальные курсы смотрите на странице курсов криптовалют, а другие обзоры — в блоге.
✅ Итоги:
- RWA — токены, связанные с реальными активами, но права держателя задаёт юридическая структура;
- управляющий токен проекта не равен токенизированному активу;
- доходность не гарантирована, а риски эмитента и ликвидности реальны;
- перед покупкой изучите условия погашения и ограничения.
Проверяйте, во что вкладываетесь, — и принимайте взвешенные решения.
Данный текст является информационным и не служит индивидуальной инвестиционной рекомендацией.