Самозапрет на кредиты и займы в 2026 году: как установить через Госуслуги и МФЦ, проверить и снять
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вам звонят «из банка», просят назвать код из СМС, а потом выясняется, что на ваше имя оформили микрозайм. Или, наоборот, вы сами понимаете, что слишком легко берёте деньги в долг до зарплаты, и хотите себя притормозить. В обоих случаях поможет самозапрет на кредиты и займы — бесплатный инструмент, который вы включаете по собственной воле.
Разберём, как он работает, чем отличаются полный и частичный запрет, как поставить его через Госуслуги или МФЦ, проверить статус и снять, когда придёт время. Материал справочный: порядок и сроки могут уточняться, поэтому важные детали сверяйте с официальными источниками, например с сайтом Банка России.
Вы узнаете:
- что такое самозапрет и на какие продукты он распространяется;
- как оформить запрет онлайн и лично, а потом проверить его;
- как и через какое время ограничение снимается;
- что делать, если заём оформили несмотря на действующий запрет.
Как работает самозапрет на кредиты
По сути, это особая отметка в вашей кредитной истории. Вы подаёте заявление, сведения передаются в квалифицированные бюро кредитных историй (БКИ), а банк или МФО перед заключением договора обязаны заглянуть в базу. Если новый договор подпадает под ограничение, кредитор должен отказать.
Возможность появилась весной 2025 года (с 1 марта), а с 1 сентября того же года заявление можно оставить ещё и в МФЦ. Подача бесплатная.
Под запрет попадают обычные потребительские кредиты, микрозаймы, оформление новых кредиток и некоторые овердрафты. Закрывать текущие долги из-за этого не нужно: прежние договоры остаются в силе, а платежи по ним вносятся по графику.
Полный и частичный запрет
Полный вариант выбирают те, кто в обозримом будущем не собирается брать ни потребительские кредиты, ни микрозаймы. Частичный даёт настроить запрет под себя: кто именно из кредиторов и каким способом не должен вам выдавать деньги. К примеру, можно закрыть только онлайн-выдачу — так вы защититесь от интернет-мошенников. Или закрыть доступ лишь для МФО и сохранить банки. Выходит, запретить микрозаймы — не значит заблокировать весь банковский кредит.
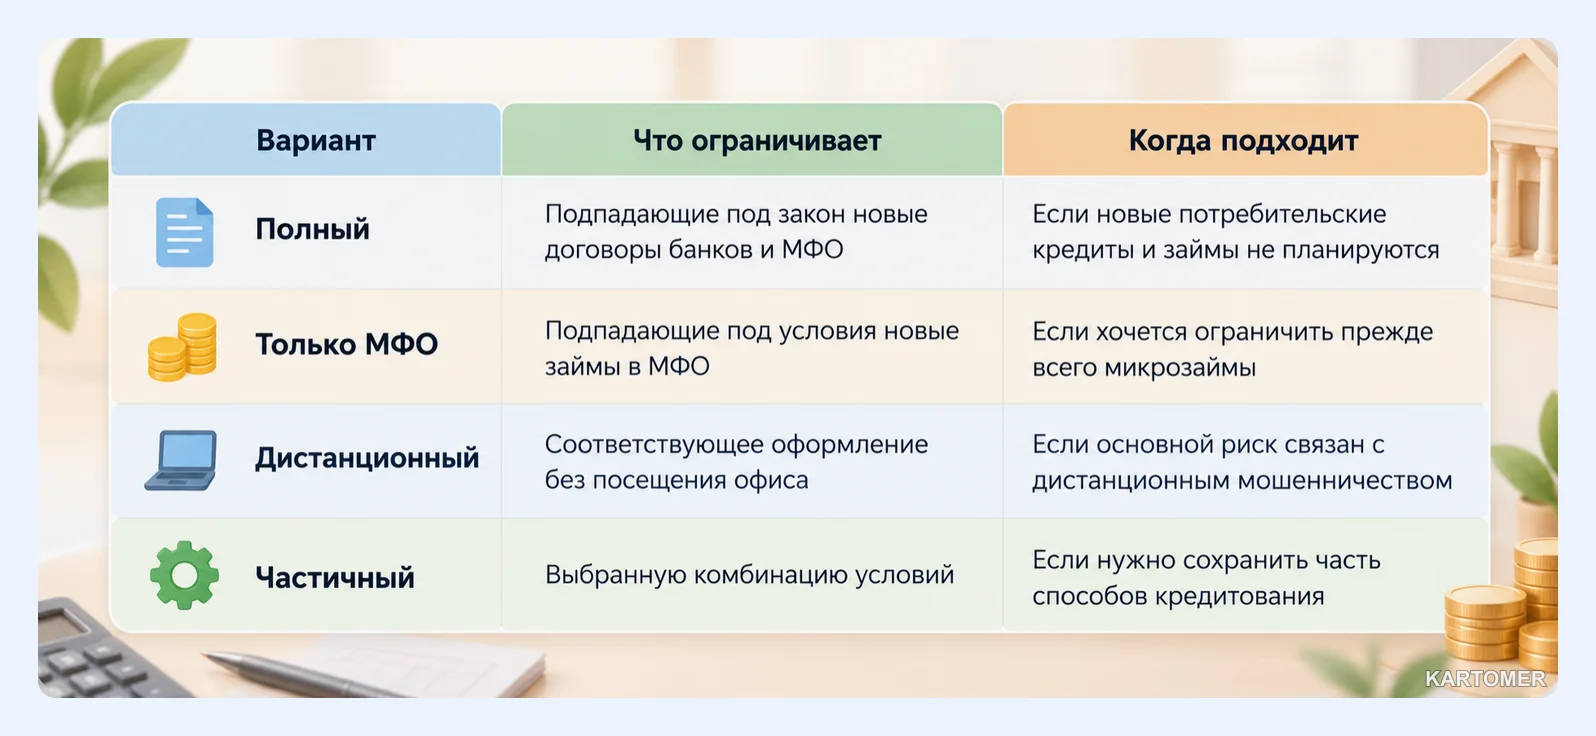
Важная деталь: из полного запрета в частичный напрямую не перейти. Сначала нужно снять действующий, подождать, пока снятие заработает, и лишь затем подавать новое заявление с другими настройками.
Что запрет не блокирует
Самозапрет — не универсальный щит от любых финансовых обязательств. По разъяснениям Банка России, ограничение не касается ипотеки, автокредита под залог автомобиля, основного образовательного кредита и поручительства.
- Он не списывает и не замораживает существующие долги.
- Уже выданной кредитной картой можно пользоваться на прежних условиях.
- Перечисленные продукты относятся к исключениям, прописанным в законе.
Кому он нужен
Запрет пригодится, если вы не собираетесь занимать деньги и хотите снизить риск того, что кредит оформит посторонний. Особенно уместен он когда звонили незнакомцы, «утекли» ваши паспортные данные или кто-то пытался зайти в ваш аккаунт на Госуслугах. Ещё один сценарий — добровольная защита от импульсивных микрозаймов.
Важно: запись в кредитной истории не делает вас неуязвимым. Никому не сообщайте коды подтверждения, пароли и доступ к Госуслугам, даже если ограничение уже включено.
Как установить самозапрет через Госуслуги
Самый быстрый путь — при наличии подтверждённой учётной записи.
- Зайдите в личный кабинет и откройте услугу, посвящённую запрету на заключение потребительских кредитов и займов.
- Сверьте ФИО, паспорт и ИНН: опечатка здесь может сорвать обработку.
- Определитесь с типом: полный, если займы не нужны вовсе, или частичный, если хотите настроить исключения.
- Для частичного запрета отметьте, какие кредиторы и способы получения денег закрываются.
- Подпишите заявление и отправьте его. Закрывать действующие кредиты предварительно не требуется.
- Дождитесь уведомления и затем самостоятельно проверьте статус.
Про сроки: отправка заявления ещё не включает защиту. Запрет начинает работать лишь на следующие сутки после того, как данные попали в кредитную историю.
Совет: когда услуга отмечена как оказанная, всё равно загляните в статус — особенно при частичном запрете, где важна точная комбинация параметров.
Как установить через МФЦ
Путь для тех, кому онлайн не подходит: придите в МФЦ лично с нужными документами. Услуга бесплатная, а заявление уйдёт в квалифицированные бюро. Само МФЦ решений о выдаче кредитов не принимает и отдельный локальный запрет не хранит: итогом становится запись в кредитной истории.
Как проверить, действует ли запрет
Узнать, стоит ли запрет и не снят ли он, можно бесплатно: через Госуслуги (там есть отдельная проверка статуса) или в МФЦ. Опирайтесь на этот статус и сведения бюро, а не на то, что вы нажали «отправить». Нет письма от какого-то одного бюро — не повод для тревоги: по разъяснению Банка России, заявление уходит сразу во все квалифицированные БКИ.
Как снять самозапрет
Об этом лучше подумать заранее, до обращения за новым кредитом. Снять запрет тоже бесплатно, но через интернет это сложнее, чем установить: потребуется усиленная электронная подпись (неквалифицированная в «Госключе» или квалифицированная). Если подписи нет, идите в МФЦ.
Главная тонкость — время. Запрет перестаёт действовать на второй календарный день после попадания сведений в кредитную историю; даты берутся по Москве. Иными словами, «подал заявление» и «можно брать кредит» разделяет пара суток.
Важно: не торопитесь с новой кредитной заявкой в тот же час, когда отправили просьбу о снятии. Подождите, пока ограничение реально исчезнет, и сверьтесь со статусом.
После снятия Банк России рекомендует сообщить кредитору и попросить актуализировать сведения, если ограничение сняли недавно.
Если заём выдали при действующем запрете
Проверять информацию о запрете кредиторы обязаны. Если МФО или банк знали об ограничении либо просто не запросили данные, но договор, который под запрет подпадает, всё же подписали, закон наказывает их серьёзно: они могут потерять право требовать исполнения. Что делать вам: сохранить договор и переписку, посмотреть кредитную историю, написать кредитору и при необходимости пойти по пути оспаривания. Ограничиваться разговором по телефону не стоит.
Типичные ошибки
- Перепутали виды запрета.
- Решили, что защита включилась в момент отправки формы.
- Побежали за микрозаймом сразу после подачи заявления на снятие.
- Надеялись, что отметка прекратит уже идущий кредит.
- Назвали код из Госуслуг «помощнику», обещавшему включить или выключить запрет, — худший вариант.
Что проверить после снятия
Если вы осознанно сняли ограничение и деньги действительно нужны, сначала убедитесь, что кредитная история обновилась. Затем сравнивайте условия не по рекламной ставке, а по полной стоимости займа, сроку, итоговой сумме возврата, штрафам, платным услугам и условиям продления. Проверьте, что организация есть в реестре Банка России. Информацию о других аспектах займов смотрите в блоге. Помните, что заём нужно вернуть, а просрочка влияет на кредитную историю.
Итоги
✅ Самозапрет — бесплатная отметка в кредитной истории, которую можно оформить через Госуслуги или МФЦ.
✅ Он бывает полным и частичным и не распространяется на ипотеку, залоговый автокредит и основной образовательный кредит.
✅ Запрет и его снятие вступают в силу не в день подачи заявления, а позже.
✅ Проверяйте статус и никому не сообщайте коды из Госуслуг.
Какой вариант выбрать?
- Если хотите защититься от мошенников и новые кредиты не нужны → полный самозапрет.
- Если важно закрыть только дистанционную выдачу или МФО → частичный запрет с нужными параметрами.
- Если неудобно онлайн или нет подписи для снятия → личное обращение в МФЦ.
Частые вопросы
Можно ли получить кредит при самозапрете?
Всё зависит от типа договора и условий ограничения. Если договор подпадает под запрет, кредитор обязан отказать. Ипотека, залоговый автокредит и основной образовательный кредит под него не подпадают.
Портит ли самозапрет кредитную историю?
Запись об ограничении в ней появляется, но долгом или просрочкой она не считается: это справочная информация для кредиторов.
Работает ли уже выданная кредитка?
Да. Тратить деньги по имеющейся карте можно, но платежи по ней нужно вносить, как и раньше.
Через сколько снимается самозапрет?
Отсчёт идёт от момента, когда сведения попали в кредитную историю, а не от нажатия кнопки «отправить»: запрет перестаёт работать на второй календарный день. Подать заявление о снятии можно и лично в МФЦ.
Можно ли закрыть только микрофинансовые организации?
Можно: при частичном запрете выбирают тип кредитора. Перед отправкой перепроверьте параметры, если банковские продукты вам ещё пригодятся.
Заключение
Самозапрет — простой и бесплатный способ добавить в кредитную историю барьер для новых договоров. Его можно настроить под себя, оформить онлайн или лично и в любой момент проверить.
Главное — не путать подачу заявления с моментом, когда запрет начинает или перестаёт работать. Если хотите установить его, выберите условия и проверьте статус; если решили снять, дождитесь обновления истории и только потом обращайтесь к кредитору. Берегите свои данные — и принимайте решения о займах спокойно.