Счет в иностранном банке: как открыть удаленно в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платите зарубежным подрядчикам, получаете выручку от иностранных клиентов или просто хотите хранить часть сбережений в другой валюте — и каждый раз упираетесь в комиссии и ограничения? Счёт в иностранном банке решает многие из этих проблем, но на практике всё упирается в проверки: банк должен понять, кто вы и откуда у вас деньги.
В этом материале разберём, как открыть счёт удалённо, какие документы попросят, какие валюты бывают и из чего складываются расходы. Если вам нужна только оплата онлайн-сервисов, загляните в рейтинг виртуальных карт: иногда карта проще полноценного счёта.
Вы узнаете:
- можно ли оформить счёт за границей, не выезжая из дома;
- какие документы просят банки и зачем нужна проверка происхождения средств;
- в каких валютах чаще всего открывают счета;
- как не потратить деньги на комиссии и что делать при отказе.
Можно ли открыть счёт дистанционно
Во многих случаях да. Часть банков и платёжных организаций принимает заявки онлайн: вы загружаете документы, проходите видеоверификацию, а решение приходит по почте. Но слово «можно» не означает «гарантированно». Окончательный ответ зависит от политики банка, вашего гражданства, налогового резидентства и результата KYC/AML-проверки.
Поэтому ещё до подачи заявки полезно ответить себе на три вопроса: для чего нужен счёт, какие обороты планируются и какие документы вы сможете предъявить.
Важно: налоговые обязательства по зарубежному счёту определяются законодательством страны вашего налогового резидентства. Нужно ли уведомлять налоговую и в какой срок, лучше уточнить у профильного специалиста, а не полагаться на обзоры.
Три формата зарубежного счёта
1. Классический банковский счёт
Ключевые преимущества:
- привычный формат с полным набором услуг;
- подходит для крупных оборотов и работы с серьёзными контрагентами.
Минусы:
- строгая проверка и более длинная процедура;
- иногда требуется личный визит.
2. Счёт в платёжной организации (EMI и аналоги)
Ключевые преимущества:
- онлайн-открытие без поездок;
- обычно более мягкие требования к нерезидентам.
Минусы:
- набор услуг уже, чем в банке;
- зависит от лицензии и репутации конкретной организации.
3. Мультивалютный счёт у консультанта-посредника
Ключевые преимущества:
- помощь с подбором банка и подготовкой документов.
Минусы:
- платные услуги;
- итоговое решение всё равно принимает банк.
Совет: прежде чем платить посреднику, спросите, как именно он работает с банками и что происходит, если счёт не открыли.
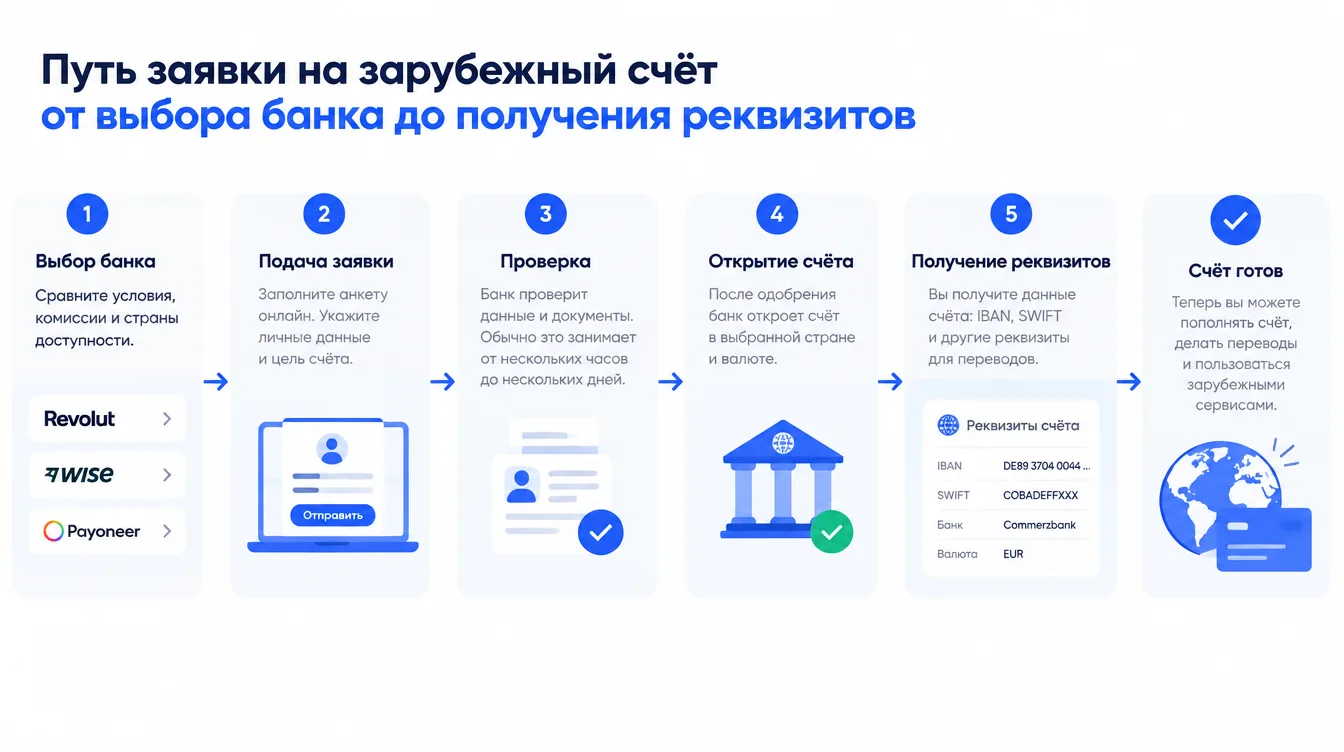
Пошаговая инструкция
- Сформулируйте цель. Личные накопления, расчёты бизнеса, получение выплат — от этого зависит банк и тип счёта.
- Выберите юрисдикцию и банк. Сравните требования к нерезидентам, тарифы и перечень валют.
- Подготовьте документы. Список ниже; лучше собрать всё заранее.
- Пройдите KYC/AML. Возможны интервью и дополнительные вопросы об источнике доходов.
- Активируйте счёт. Получите реквизиты и доступ к интернет-банку, при необходимости внесите минимальный депозит.
Какие документы потребуются
- Удостоверение личности: заграничный паспорт или иной документ, который принимает банк.
- Подтверждение адреса: выписка по счёту, квитанция за коммунальные услуги или официальная справка.
- Происхождение средств: трудовые договоры, налоговые декларации, выписки, договоры продажи активов.
- Налоговая информация: сведения о налоговом резидентстве; банки обмениваются ими в рамках международных стандартов.
- Сведения о деятельности: описание бизнеса или источников дохода, ожидаемые операции.
Самая частая причина затяжек — размытое описание деятельности и несовпадение адреса в разных документах. Проверьте, чтобы данные везде были одинаковыми.
Валютный счёт: что он даёт
Валютный счёт в иностранном банке позволяет хранить деньги в нескольких валютах, принимать платежи и рассчитываться с контрагентами без лишних конвертаций. Это снижает валютный риск: вы сами решаете, в какой валюте держать средства. Чаще всего встречаются:
- доллар США (USD);
- евро (EUR);
- швейцарский франк (CHF);
- британский фунт (GBP);
- дирхам ОАЭ (AED).
Для сравнения стоимости конвертации используйте актуальные курсы валют.
Сколько стоит открыть и содержать счёт
Универсальной цены нет, поэтому мы не называем сумм: они зависят от банка, страны и типа клиента. Перечень статей расходов таков:
| Статья | О чём спросить |
|---|---|
| Открытие | бесплатно или есть плата за рассмотрение заявки |
| Минимальный депозит | нужен ли для активации и какого размера |
| Обслуживание | ежемесячная или годовая плата |
| Переводы | комиссия зависит от валюты и страны получателя |
| Карты и сервисы | выпуск карты, доступ к интернет-банку |
Тарифы меняются, поэтому актуальные условия сверяйте на сайте банка.
Что делать, если банк отказал
- Спросите причину, если банк её сообщает.
- Уточните описание деятельности и приложите контракты.
- Подайте заявку в другой банк с более подходящей политикой, не рассылая десятки заявок разом.
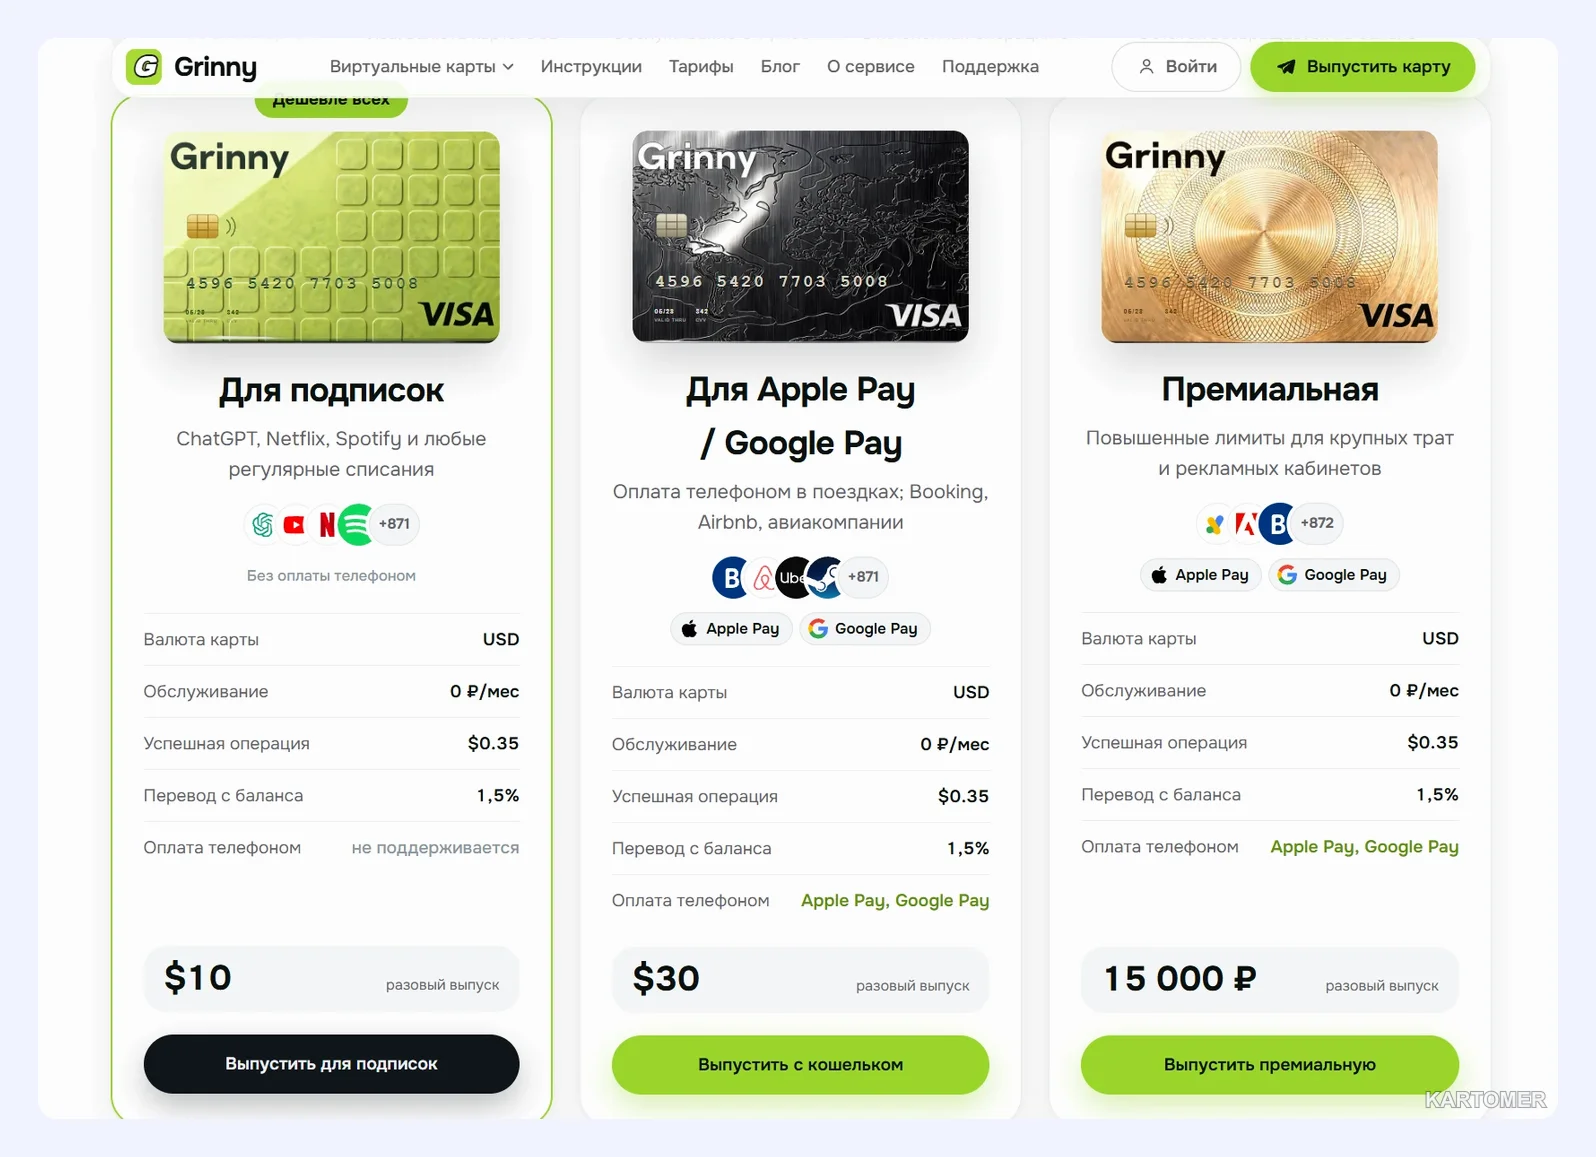
- Рассмотрите платёжную организацию или виртуальную карту: если задача — оплачивать сервисы, подойдёт, например, Grinny с пополнением через СБП.
Итоги
✅ Зарубежный счёт во многих случаях можно открыть удалённо, но решение остаётся за банком.
✅ Главное в заявке — понятная цель и подтверждённое происхождение средств.
✅ Валютный счёт снижает валютные риски и упрощает международные расчёты.
✅ Налоговые вопросы зависят от страны резидентства — консультируйтесь заранее.
Какой вариант выбрать?
- Для бизнеса с большими оборотами → классический банк.
- Для фрилансера и малого бизнеса → онлайн-счёт в платёжной организации.
- Для оплаты подписок → виртуальная карта, а не полноценный счёт.
Частые вопросы
Можно ли открыть счёт полностью удалённо?
Часто да, но итог зависит от политики банка и результатов проверки.
Может ли физлицо открыть зарубежный счёт?
Во многих юрисдикциях да, если собран нужный пакет документов и банк одобрил клиента.
Какие документы запрашивают чаще всего?
Паспорт, подтверждение адреса, документы о происхождении средств и сведения о деятельности.
Что дают счета в иностранных валютах?
Хранение денег в разных валютах, международные платежи и расчёты с зарубежными партнёрами.
Как учитываются зарубежные счета для налогов?
По законам страны налогового резидентства, поэтому нужна индивидуальная консультация.
Заключение
Зарубежный счёт — удобный инструмент, но не волшебная кнопка. Банки внимательно проверяют клиентов, и лучший способ получить «да» — подойти к заявке подготовленным: с понятной целью, аккуратными документами и реалистичными ожиданиями по оборотам.
Сравните несколько вариантов, заранее уточните тарифы и не забывайте про налоговые обязательства. Больше практических разборов найдёте в блоге. Выбирайте проверенные способы — и международные платежи перестанут быть головной болью.