Совкомбанк готовит запуск криптоопераций в 2026 году: что это значит для рынка
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Купить криптовалюту прямо в банковском приложении — раньше такая идея казалась фантастикой, а теперь о ней всерьёз говорят крупные игроки. Совкомбанк сообщил, что готовится к запуску первых операций с цифровыми активами в 2026 году. Что именно планируется и чем это может обернуться для российского рынка?
Ниже разберём, что известно на начало апреля 2026 года, кто может получить доступ в первую очередь, почему банки готовятся заранее и какие риски остаются у клиента, даже если сервис появится.
Вы узнаете:
- что заявил Совкомбанк и при каком условии возможен запуск;
- почему первыми, вероятно, станут квалифицированные инвесторы;
- что банку нужно подготовить заранее;
- какие риски не исчезнут при «легальном» входе в крипту.
Что заявил Совкомбанк
Главная оговорка в этой новости — слово «если». Банк планирует начать операции с криптовалютой в 2026 году только при условии, что в России появится регулирование, которое позволит кредитным организациям работать с цифровыми активами. Без этого запуск невозможен.
Следовательно, речь не о готовом продукте для всех клиентов «завтра утром», а о подготовке инфраструктуры под возможный сценарий. Так банк заранее решает организационные задачи, чтобы не терять время после принятия правил.
Важно: на дату публикации это заявление о намерениях, а не работающий сервис. Условия, сроки и состав услуг могут измениться или не реализоваться.
Почему первыми будут квалифицированные инвесторы
Если проект стартует, доступ, судя по заявлениям, получат прежде всего квалифицированные инвесторы. Это логичный шаг по нескольким причинам:
- у такой аудитории выше порог допустимого риска и опыт работы с сложными инструментами;
- ограниченный круг клиентов позволяет проверить процессы без массовых последствий;
- регулятор обычно открывает новые рынки поэтапно.
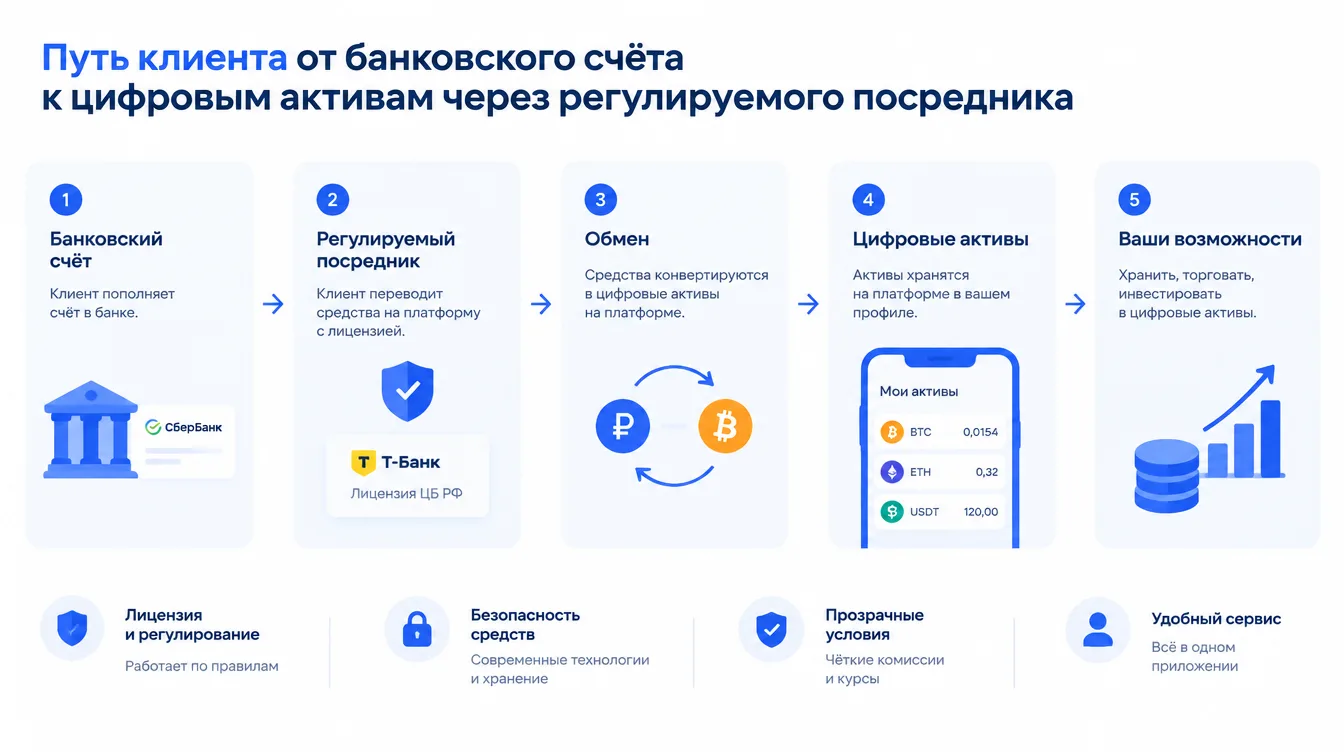
Пока что многие россияне работают с криптой через иностранные площадки, P2P и обменные сервисы, самостоятельно отвечая за безопасность и юридические вопросы. Банковский канал мог бы переложить часть процедур в формализованную среду, но не отменит ответственность клиента.
Что нужно подготовить банку
Выход на рынок цифровых активов — это не просто «добавить кнопку в приложении». Институты готовят целую цепочку:
- Хранение (кастодия). Безопасная система хранения ключей и учёта активов клиентов.
- Идентификация и комплаенс. Процедуры проверки клиентов и источников средств.
- Управление рисками. Лимиты, контроль позиций, сценарии на случай сбоев.
- Доступ к ликвидности. Интеграции с биржами и каналами внебиржевых сделок.
- Мониторинг операций. Отслеживание подозрительных транзакций и отчётность.
Ключевые преимущества банковского канала
- Привычный интерфейс и понятные правила.
- Прозрачная юридическая рамка и отчётность.
- Меньше случайных схем и посредников.
Минусы и ограничения
- Доступ может быть ограничен категорией клиентов и лимитами.
- Набор активов, скорее всего, будет сужен регуляторными требованиями.
- Комиссии и спреды банка могут оказаться выше, чем на специализированных площадках.
- Волатильность и риск потери вложений никуда не уходят.
Совет: до запуска любого сервиса изучайте тарифы, условия хранения и порядок вывода активов. Всё это нужно смотреть в официальных документах.
Что это значит для рынка
Заявление Совкомбанка — сигнал, что традиционные финансовые организации видят в цифровых активах отдельный класс и готовятся к нему системно. Обычно рынки взрослеют по похожему пути: сначала осторожные заявления, затем пилоты для узкой аудитории и только потом более широкие продукты.
Возможные последствия:
- рост спроса на понятные сравнения условий и каналов покупки;
- смещение части операций из «серых» схем в регулируемый контур;
- повышение требований к прозрачности для всех участников.
При этом гарантировать конкретный эффект на цены или объёмы нельзя: рынок зависит от множества факторов, а регулирование в России пока формируется.
Риски, которые остаются
- Рыночный риск. Цены на криптоактивы могут резко падать.
- Регуляторный риск. Правила могут измениться, а сроки сдвинуться.
- Технологические риски. Ошибки в хранении, сбои, кибератаки.
- Налоговые вопросы. Операции с цифровыми активами могут иметь налоговые последствия — их нужно уточнять в актуальных нормах.
- Концентрация. Хранение у одного посредника означает зависимость от него.
Итоги
✅ Совкомбанк планирует запуск криптоопераций в 2026 году, но только при появлении нужного регулирования.
✅ Первыми доступ, вероятно, получат квалифицированные инвесторы.
✅ Банк заранее готовит хранение, комплаенс и каналы ликвидности.
✅ Банковский вход не отменяет рисков: волатильность, налоги и условия сервиса остаются на стороне клиента.
Какой вариант выбрать?
- Для квалифицированного инвестора → следить за официальными анонсами и условиями банка.
- Для обычного пользователя → не принимать решений на основании заявлений о планах, а дождаться законодательных деталей.
- Для тех, кто уже работает с цифровыми активами → оценивать риски текущих каналов и изучать налоговые требования.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Частые вопросы
Совкомбанк уже запустил продажу криптовалюты?
Нет. По имеющимся данным, речь идёт о подготовке и планах при условии появления регулирования.
Кто сможет пользоваться сервисом?
Ожидается, что в первую очередь — квалифицированные инвесторы. Конкретные критерии определит законодательство и политика банка.
Станет ли покупка крипты через банк безопаснее?
Операционная часть может стать более формализованной, но рыночные риски сохранятся. Безопасность зависит также от ваших собственных действий.
Где следить за курсами?
Актуальные котировки смотрите на странице курсов валют и криптовалют. Другие разборы рынка — в блоге.
Заключение
Инициатива Совкомбанка важна не как готовый продукт, а как знак движения: банки не хотят оказаться вне нового рынка, если он станет легальным. Подготовка инфраструктуры показывает, что тема цифровых активов вошла в долгосрочные планы финансового сектора.
Для клиента вывод простой: прогнозы остаются прогнозами, пока нет закона и работающего сервиса. Тем, кто интересуется криптой, полезно заранее разобраться в рисках, налогах и способах хранения.
Следите за официальной информацией — и принимайте решения на основе фактов, а не слухов.