Стоит ли покупать криптовалюту в 2026 году?
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы смотрите на очередной скачок биткоина и думаете: пора заходить или опять опоздали? Вопрос «стоит ли покупать криптовалюту» в 2026 году задают и те, кто присматривался к рынку годами, и те, кто впервые услышал про BTC от знакомых. Ответ «да» или «нет» без знания вашей ситуации был бы просто гаданием.
Поэтому мы не будем уговаривать и не будем пугать. Ниже разберём, что реально влияет на рынок цифровых активов, какие риски недооценивают чаще всего и по каким признакам понять, что крипта вам не подходит. Информация актуальна на декабрь 2025 года, а рынок меняется быстро.
Вы узнаете:
- как регулирование влияет на покупку криптовалюты и почему оно двустороннее;
- чем объясняются резкие колебания цены и что с ними делать;
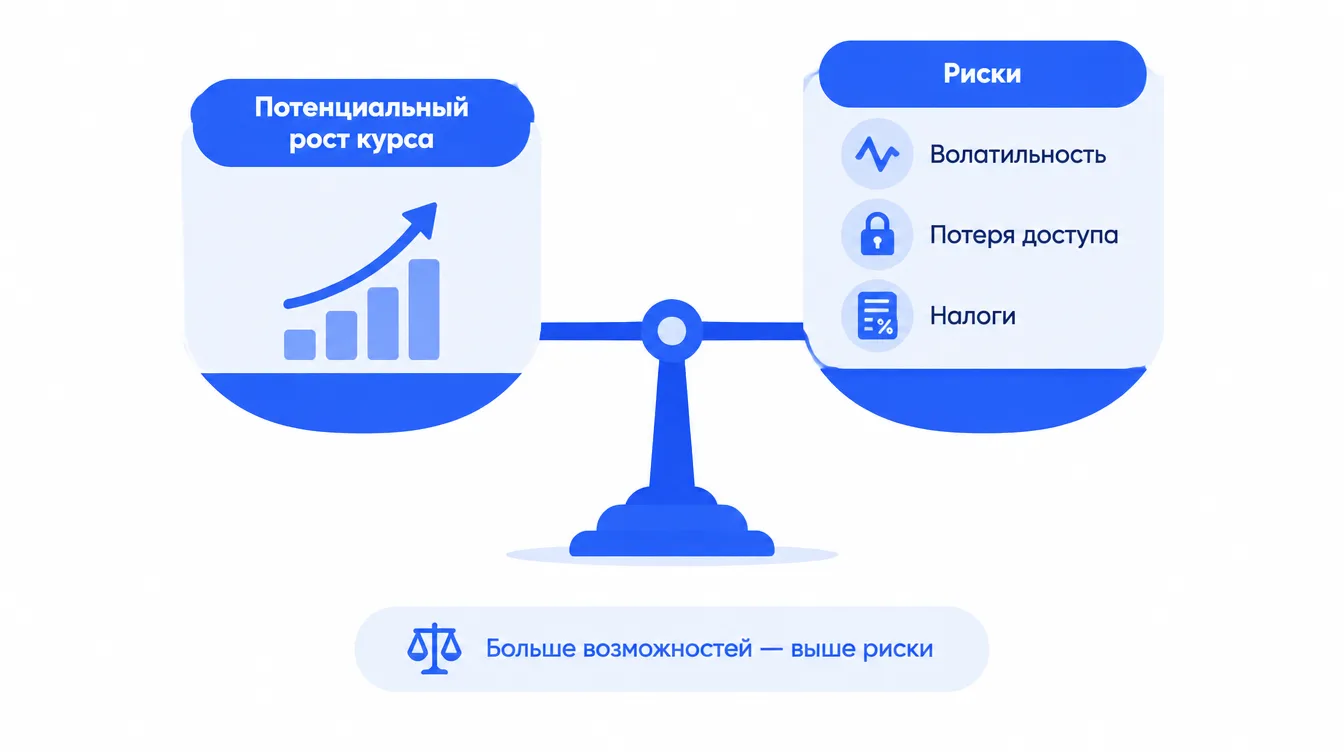
- какие риски кроме падения курса встречаются на практике;
- кому имеет смысл рассматривать криптовалюту, а кому лучше воздержаться.
Что происходит с регулированием
Главный тренд последних лет — государства перестают делать вид, что рынка криптовалют нет. Во многих странах обсуждают или вводят лицензирование участников, правила учёта и отчётности, налогообложение операций. В 2026 году эта волна, судя по обзорам, продолжится.
Что это даёт
Для обычного человека регулирование — палка о двух концах. Мы разделили последствия на плюсы и минусы.
Ключевые преимущества:
- меньше площадок-однодневок и откровенных мошеннических схем;
- крупные институциональные игроки охотнее заходят в понятные правила;
- цифровые активы всё плотнее встраиваются в привычные финансовые услуги.
Минусы:
- возможны ограничения для розничных инвесторов;
- растут издержки сервисов на соблюдение требований, и они могут перекладываться на клиентов;
- в отдельных юрисдикциях сохраняется риск прямых запретов.
Важно: правила для резидентов вашей страны могут отличаться от общемировых трендов. Перед любой покупкой проверьте актуальные нормы и налоговые обязанности именно для вашей ситуации.
Волатильность: цена, к которой надо быть готовым
Криптовалюта — один из самых «нервных» классов активов. За последние годы биткоин успевал и вырасти в разы, и откатиться на половину и более от пиковых значений. Падение на 30–50% за считаные дни для этого рынка не аномалия, а часть жанра.
Причины понятны:
- рынок во многом спекулятивный, цену двигают настроения и новости;
- на курс влияют ставки центробанков и динамика фондовых индексов;
- любая новость о запретах, взломах или судебных исках быстро отражается на котировках.
Отсюда простой вывод. Если вам понадобятся эти деньги через полгода на учёбу, ремонт или лечение, им не место в волатильном активе. Краткосрочные вложения в крипту чаще заканчиваются убытками, а горизонт от трёх-пяти лет хотя бы даёт время пережить просадку.
Технологические направления, за которыми следят
Обзоры называют несколько тем, которые могут определить следующий этап индустрии:
- DeFi — кредитование и обмен без посредников на базе смарт-контрактов;
- токенизация реальных активов — перенос акций, облигаций и недвижимости в цифровой формат;
- Layer-2 для Ethereum — решения, которые удешевляют и ускоряют транзакции;
- цифровые валюты центробанков — государственные пилоты, которые тоже требуют блокчейн-инфраструктуры.
У каждого направления есть риск: технические сбои, конкуренция протоколов, внезапные запреты на отдельные сегменты, например на анонимные переводы. Если проект вам не понятен, это уже повод не вкладываться.
Макроэкономика: не живёт ли крипта своей жизнью
Иногда биткоин называют «цифровым золотом» и хеджем от инфляции. На практике картина смешанная. Рост ставок обычно делает инвесторов осторожнее и бьёт по рискованным активам. Инфляция, напротив, подталкивает людей искать альтернативы наличным. Санкции и геополитика могут внезапно отрезать доступ к бирже или платёжному каналу.
Поэтому крипту корректнее считать высокорисковым активом, который иногда ведёт себя как защитный, а иногда как рискованная акция.
Риски, о которых забывают
Кроме колебаний цены, есть неприятности, не зависящие от рынка:
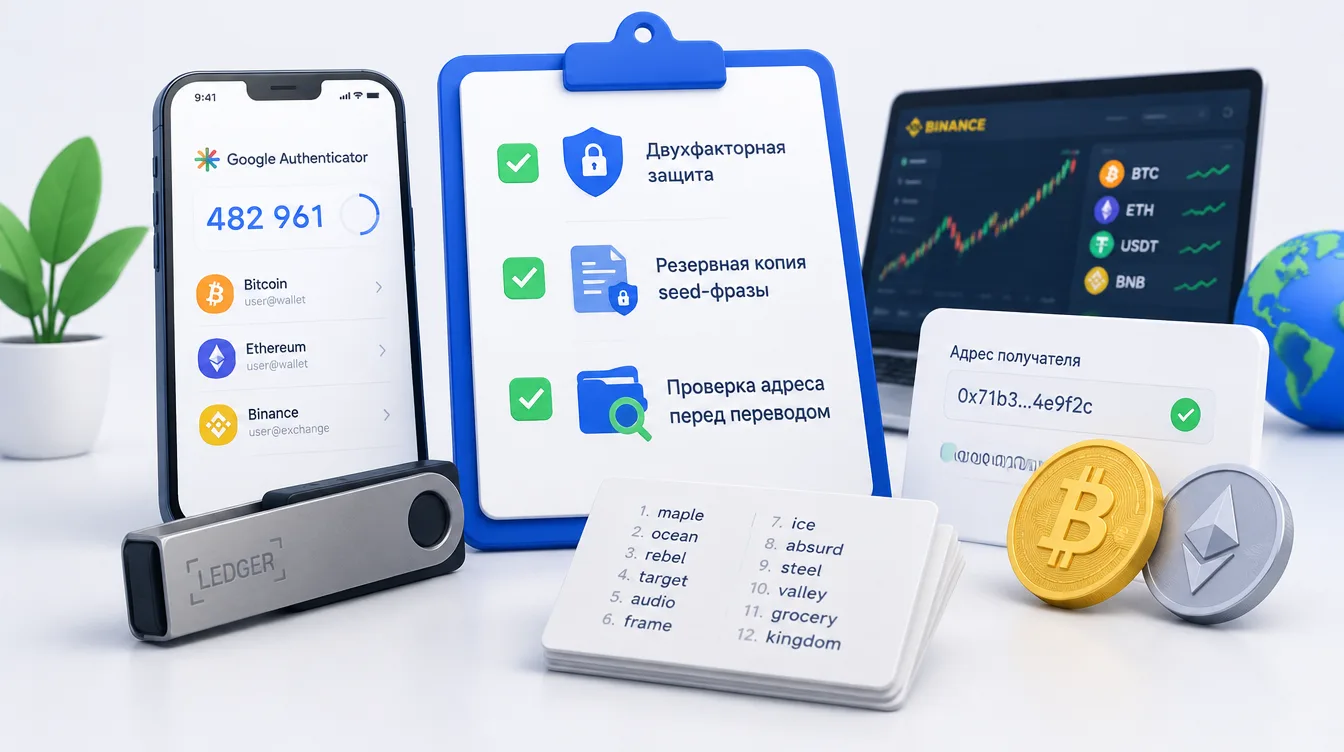
- потеря доступа: взлом аккаунта, утерянные ключи, фишинг и обман;
- отсутствие гарантий: в отличие от банковских вкладов, криптоактивы не застрахованы государством;
- налоги: в большинстве стран прибыль облагается налогом, и ставки бывают ощутимыми;
- ошибки пользователя: неверный адрес или не та сеть при переводе нередко означают безвозвратную потерю.
Кому это подходит, а кому нет
Рассматривать криптовалюту стоит, если:
- у вас горизонт от трёх лет и подушка безопасности уже есть;
- вы спокойно переживёте падение вложенной суммы вдвое;
- вы понимаете, как работают кошельки и хранение ключей;
- крипта будет небольшой долей портфеля, в обзорах чаще называют 5–10%.
Лучше воздержаться, если:
- деньги нужны в ближайшее время или это заёмные средства;
- вы ждёте гарантированный доход;
- не готовы разбираться в безопасности хранения.
Как снизить риски
- Не складывайте всё в одну монету. Крупные активы вроде BTC и ETH обычно менее рискованны, чем малоизвестные токены, а стейблкоины помогают снизить колебания, хотя сами несут эмитентский риск.
- Храните крупные суммы вне биржи, например на аппаратном кошельке.
- Пересматривайте структуру портфеля раз в полгода-год, а не каждый день.
- Ведите учёт операций, чтобы корректно считать налоги.
- Входите постепенно, небольшими частями, а не одной суммой «на эмоциях».
Итоги
✅ Крипта — высокорисковый актив, вкладывать можно только ту сумму, потерю которой вы переживёте.
✅ Регулирование растёт: это снижает долю мошенничества, но добавляет ограничения и налоги.
✅ Горизонт от нескольких лет и диверсификация работают лучше погони за краткосрочной прибылью.
✅ Безопасность хранения — не формальность: потеря ключей или взлом не откатываются.
🔹 Решение о покупке должно опираться на ваши цели, а не на новостной фон.
Какой вариант выбрать?
- Нужны деньги в ближайший год → лучше не покупать вовсе.
- Хотите познакомиться с рынком → маленькая сумма, которую не жалко потерять.
- Есть подушка безопасности и долгий горизонт → постепенные покупки крупных активов и холодное хранение.
- Не уверены в понимании рисков → сначала изучите основы и посмотрите актуальные курсы валют и криптовалют, не вкладывая средства.
Частые вопросы
Стоит ли покупать криптовалюту прямо сейчас?
Универсального ответа нет. Это зависит от ваших целей, горизонта и отношения к риску. Надёжного способа угадать «правильный момент» не существует.
Может ли криптовалюта защитить от инфляции?
Иногда она ведёт себя как защитный актив, но гарантий нет. В периоды стресса её цена способна падать вместе с остальными рискованными активами.
Сколько вкладывать в крипту?
Только ту сумму, потеря которой не изменит вашу жизнь. В обзорах для опытных инвесторов чаще упоминается доля около 5–10% портфеля.
Нужно ли платить налог с прибыли?
В большинстве стран да. Правила зависят от юрисдикции, поэтому уточняйте их у налоговой или консультанта и сохраняйте историю операций.
Есть ли альтернативы криптовалюте?
Да: акции, облигации, золото, недвижимость. У каждого варианта свои риски и своя доходность, и ни один не гарантирует результат.
Заключение
Криптовалюта в 2026 году остаётся инструментом для тех, кто готов к высокой волатильности и неопределённости с регулированием. Она может занять скромное место в портфеле, но не должна становиться его основой, и уж точно не подходит для «последних денег».
Трезвый подход прост: определите цель, посчитайте допустимый убыток, разберитесь с безопасностью и только потом принимайте решение. Не торопитесь, сверяйтесь с актуальными данными и выбирайте спокойный темп. А другие разборы по теме ищите в разделе блога.
Материал носит информационный характер и не является инвестиционной рекомендацией.