Виртуальная карта МИР: подробный обзор предложений банков в 2026 году
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Виртуальная карта МИР — это цифровая карта без пластика, которую можно оформить в приложении банка за несколько минут и бесплатно. У лидеров обзора, Яндекс Банка, РСХБ и ВТБ, обслуживание стоит 0 ₽, а пополнение не облагается комиссией. Выбор между ними зависит от того, какой кэшбэк вам нужен и в каком приложении удобнее работать. Отдельно разберём, как защитить такую карту.
Что умеет виртуальная карта и чего не умеет
У неё есть номер, срок действия и код безопасности, как у обычной. Отличие только в носителе: реквизиты хранятся в приложении, поэтому карту нельзя потерять или повредить. Использовать её можно для онлайн-покупок, подписок и цифровых сервисов.
Чего она не делает сама по себе: не выдаёт наличные в банкомате и не принимается за границей. МИР — российская платёжная система, поэтому для иностранных сервисов нужна другая карта. Сравнить такие варианты можно в рейтинге виртуальных карт.
Три банка: кому что подойдёт
Условия приведены по данным обзора на декабрь 2025 года. Они меняются, поэтому актуальные сверяйте на сайте банка.
Данные на декабрь 2025 года.
Яндекс Банк
Выпуск мгновенный, обслуживание и пополнение бесплатны, валюта — рубли. Бонусы начисляются баллами, до 10 000 в месяц. В приложении есть аналитика расходов, которая помогает следить за тратами. Подходит тем, кто уже пользуется сервисами Яндекса и хочет начать без лишних документов.
РСХБ
Обслуживание — 0 ₽, комиссии за пополнение нет, кэшбэк от 1 %, в отдельных категориях выше. Оформление полностью дистанционное. Это спокойный вариант для тех, кому важнее репутация крупного государственного банка, чем высокий процент возврата.
ВТБ
Кэшбэк до 15 % в выбранных категориях, обслуживание бесплатное, выпуск в приложении «ВТБ Онлайн». Подходит, если вы готовы выбирать категории повышенного кэшбэка и пользоваться инфраструктурой крупного банка.
Как выбрать между ними
Задайте себе три вопроса:
- Какие у меня основные траты? Если подписки и интернет-магазины, ищите максимальный кэшбэк в этих категориях.
- Какой банк у меня уже есть? У действующего клиента выпуск проходит быстрее.
- Нужен ли пластик? Если да, смотрите банки, где он предлагается вместе с виртуальной картой.
Не доверяйте только общим рейтингам и отзывам: прочитайте условия кэшбэка, там часто есть ограничения по категориям и максимальной сумме.
Оформление: семь шагов
- Выберите банк и тариф. Сравните кэшбэк, платные услуги, комиссии пополнения.
- Зарегистрируйтесь. Скачайте приложение или откройте сайт, укажите телефон, придумайте пароль, подтвердите контакты.
- Пройдите идентификацию. Потребуются паспортные данные, иногда ИНН или СНИЛС и фото документов. Это делается один раз.
- Подайте заявку. В разделе «Карты» или «Продукты» выберите виртуальную карту, проверьте данные и подтвердите согласие с условиями.
- Получите реквизиты. Они появятся в приложении сразу. Иногда их показывают после подтверждения по SMS.
- Пополните карту. Подойдёт перевод с карты другого банка, перевод по реквизитам счёта или СБП.
- Сделайте пробную покупку на небольшую сумму и сразу настройте защиту.
Защита: что включить сразу
Виртуальный формат безопаснее пластика уже тем, что карту нельзя украсть из кошелька. Но реквизиты остаются данными, которые нужно беречь.
- Скрытые реквизиты. Многие банки показывают номер и код только после подтверждения. Не снимайте скриншоты и не отправляйте их в мессенджеры.
- Одноразовые коды. Если банк предлагает динамический CVV для каждой операции, включайте: повторно использовать такие данные нельзя.
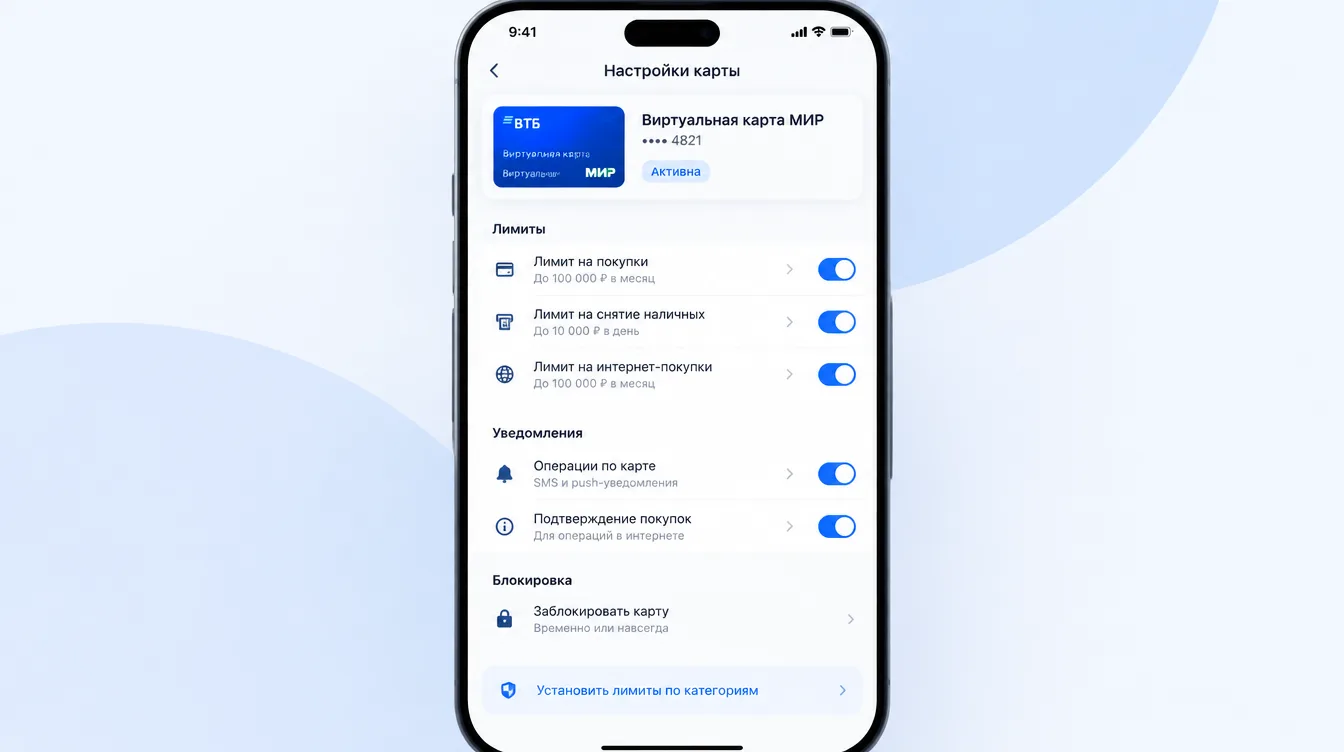
- Лимиты. В приложении можно ограничить дневную и разовую сумму платежей, а также отключить покупки в интернете, пока карта не нужна.
- Уведомления. Push или SMS о каждой операции позволяют сразу заметить подозрительное списание.
- Блокировка. Если что-то вызывает сомнение, заблокируйте карту в приложении и выпустите новую.
- Минимальный баланс. Держите на карте столько, сколько собираетесь потратить в ближайшее время.
На что обратить внимание, кроме кэшбэка
Комиссии. Даже если обслуживание бесплатное, проверьте условия пополнения, переводов и ограничения.
Лимиты. Одним хватает небольшого дневного лимита, другим нужны крупные платежи. Уточните заранее.
Приложение. Всё управление картой идёт через смартфон, поэтому приложение должно быть стабильным и позволять мгновенно блокировать карту.
Скорость выпуска. В крупных банках карта создаётся почти мгновенно, в отдельных случаях дольше.
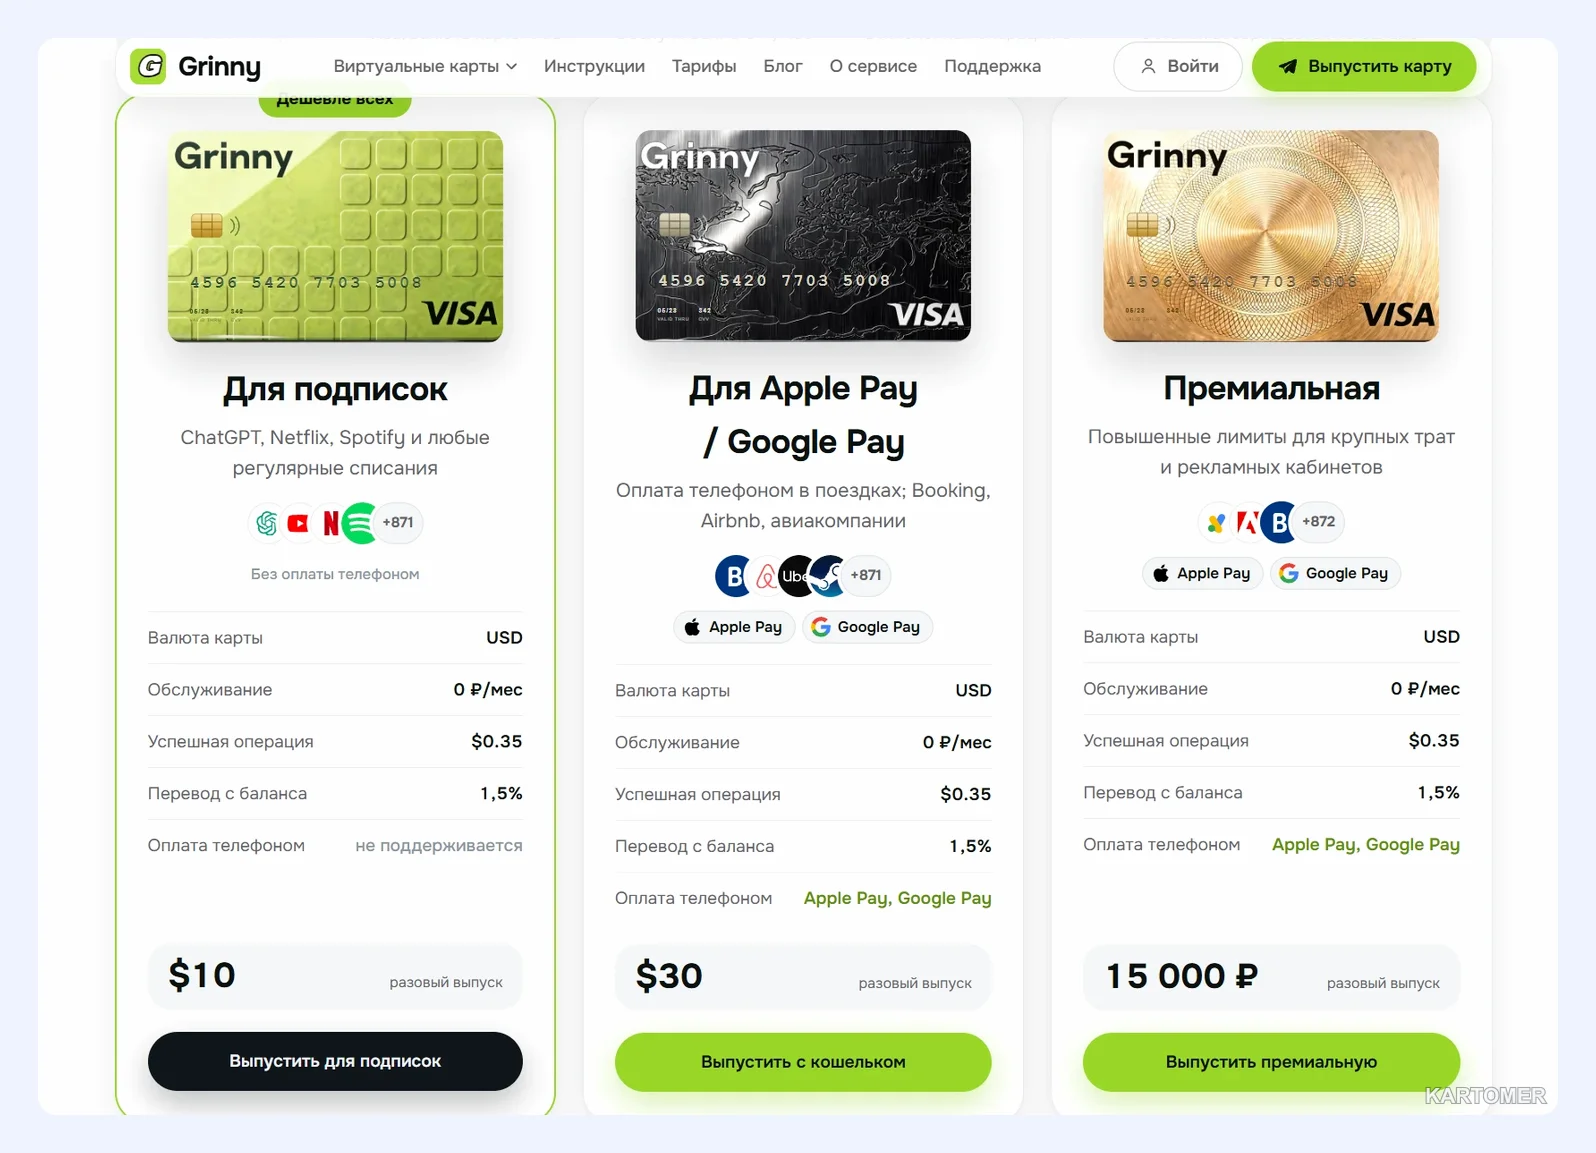
Если вам нужна карта для платежей за границей, а не внутри России, рассмотрите Grinny — виртуальную карту в Telegram с пополнением через СБП. Гид по оплате зарубежных сервисов собран в разделе «Оплата».
Частые вопросы
Правда ли, что виртуальная карта МИР бесплатна?
У трёх рассмотренных банков обслуживание стоит 0 ₽, комиссии за пополнение нет. Но условия могут меняться, так что проверяйте тариф.
Что выбрать для максимального кэшбэка?
Судя по обзору, самый высокий потолок у ВТБ (до 15 % в выбранных категориях). Но реальный возврат зависит от ваших трат.
Можно ли настроить лимиты?
Да, в приложениях большинства банков можно задать дневной или разовый лимит и отключить интернет-платежи.
Нужен ли паспорт для оформления?
Да, банк идентифицирует клиента: паспортные данные, иногда ИНН или СНИЛС. Это одноразовая процедура.
Что делать при подозрительном списании?
Заблокировать карту в приложении, связаться с банком и выпустить новую карту.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран