Взять займ без поручителей: быстрые варианты до зарплаты без визита в офис
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Задержали зарплату, до аванса ещё несколько дней, а банк просит справку 2-НДФЛ и телефон поручителя? Для большинства людей этот путь закрыт: просить знакомых «подписаться» неловко, да и никто не хочет брать чужой долг на себя. Поэтому микрозаймы без поручителей и залога стали привычным вариантом на короткий срок.
Разберём, почему МФО не требуют гаранта, какие данные нужны для заявки, какие условия указывают десять компаний (по состоянию на декабрь 2025 года) и на каких ошибках новички теряют деньги. Мы ничего не гарантируем: одобрение зависит от оценки риска, а займ всегда стоит дороже банковского кредита.
Вы узнаете:
- зачем МФО поручитель, когда есть скоринг;
- какие документы и данные понадобятся;
- какие условия заявлены у десяти компаний;
- какие шесть ошибок чаще всего приводят к отказу или переплате.
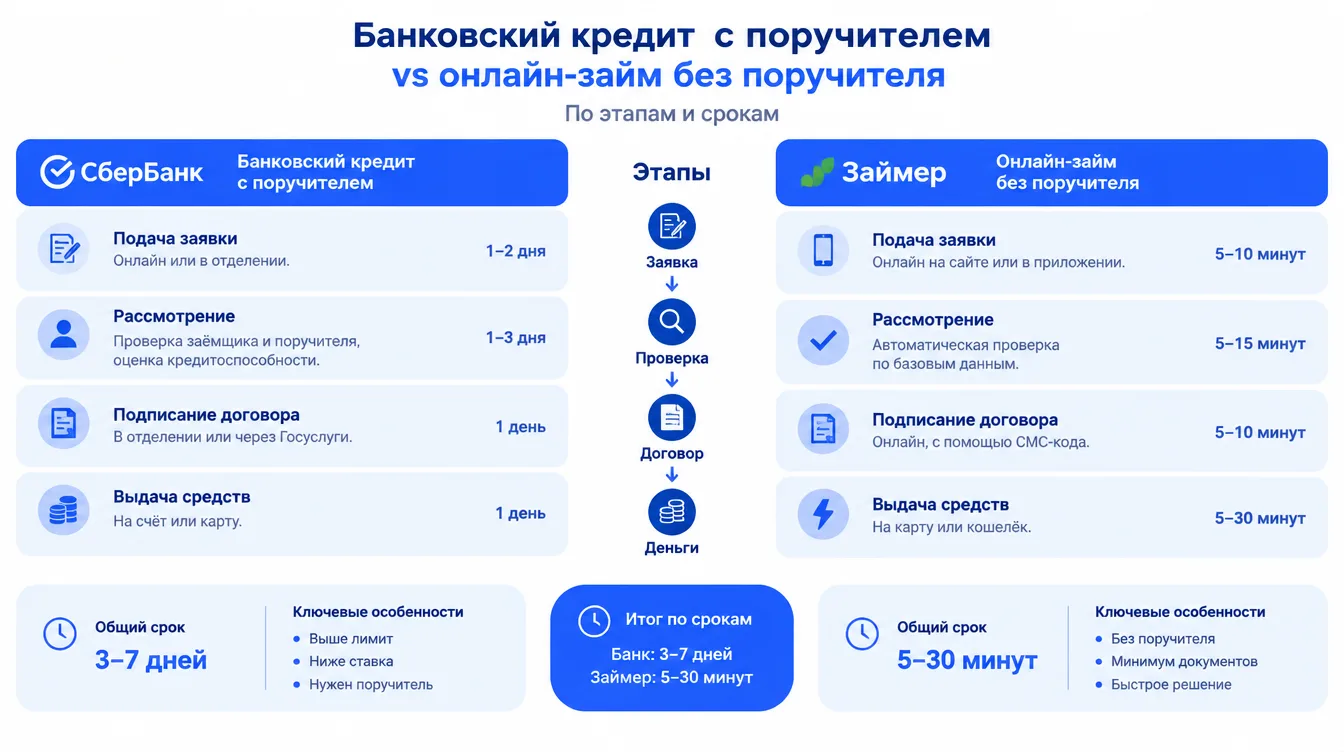
Почему поручитель не нужен
В МФО решение принимает алгоритм. Он сопоставляет паспорт, номер телефона, банковскую карту, историю заявок и другие цифровые признаки. Для небольших сумм поручитель удорожал бы и замедлял процесс, поэтому его заменяет автоматическая оценка.
Плата за это — ставка. Если банковский кредит стоит десятки процентов в год, то 0,8% в день — это около 292% годовых. Пример: 12 000 ₽ на 14 дней — проценты 1 344 ₽, к возврату 13 344 ₽.
Важно: отсутствие поручителя не снимает ответственности. Долг ваш, и последствия просрочки вы несёте сами.
Что понадобится для заявки
- паспорт (данные нужно ввести без ошибок);
- мобильный телефон для SMS-кода;
- именная банковская карта без ограничений на операции;
- рабочий e-mail;
- сведения о доходе в анкете — указывайте реальные.
Система сверяет данные автоматически, поэтому приукрашивание дохода лишь снижает шансы. Справки, как правило, не запрашивают, но проверка всё равно есть — просто цифровая.
Условия десяти МФО
Сведения взяты из открытых описаний сервисов и действительны на декабрь 2025 года. Они меняются, поэтому уточняйте параметры в договоре и на официальном сайте. Названия приведены как факт, не как рекомендация.
| № | МФО | Сумма, ₽ | Срок | Ставка |
|---|---|---|---|---|
| 1 | Деньги Сразу | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
| 2 | Zaymer | 2 000 – 100 000 | 1–180 дней | от 0,8% в день |
| 3 | Boostra | 1 000 – 30 000 | 5–16 дней | от 0,8% в день |
| 4 | MoneyMan | 1 500 – 100 000 | 5–126 дней | от 0,8% в день |
| 5 | Turbozaim | 3 000 – 50 000 | 7–168 дней | от 0,8% в день |
| 6 | СрочноДеньги | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
| 7 | еКапуста | 100 – 30 000 | 7–21 день | от 0,8% в день |
| 8 | Web-zaim | 3 000 – 30 000 | 7–30 дней | от 0,8% в день |
| 9 | Smartcash | 3 000 – 30 000 | 1–14 дней | от 0,8% в день |
| 10 | FinFive | 3 000 – 30 000 | 1–14 дней | от 0,8% в день |
Деньги Сразу: онлайн или с наличными
Ключевые преимущества: можно получить деньги на карту, счёт или наличными; широкие лимиты.
Минусы: при долгом сроке процентов набегает много.
MoneyMan: возможна акция для новых клиентов
Компания заявляет первый займ под 0% для новых клиентов. Это маркетинговое условие, а не правило рынка.
Ключевые преимущества: срок до 126 дней; личный кабинет.
Минусы: нулевая ставка действует только при возврате строго в срок, продление её отменяет.
Boostra, еКапуста, Smartcash: мини-суммы
Ключевые преимущества: небольшой размер долга и быстрое решение.
Минусы: сроки 1–21 день оставляют мало запаса времени, а просрочка обходится дорого.
Как оформить заявку
- Определите сумму и дату возврата.
- Убедитесь, что компания есть в реестре МФО Банка России.
- Заполните анкету и подтвердите карту.
- Проверьте сумму возврата, ставку, дату и условия продления.
- Подтвердите договор кодом из SMS и сохраните дату платежа.
Шесть частых ошибок
- Выбор по первой рекламе. Условия нужно сравнивать, особенно полную стоимость.
- Заявки в десять компаний сразу. Скоринг видит всплеск обращений и повышает оценку риска.
- Расчёт только по дневной ставке. Итоговую сумму считайте целиком.
- Неверные сведения о доходе. Расхождения выявляются автоматически.
- Чужая или просроченная карта. Это почти всегда отказ.
- Сумма «про запас». Чем больше долг, тем выше риск не вернуть его в срок.
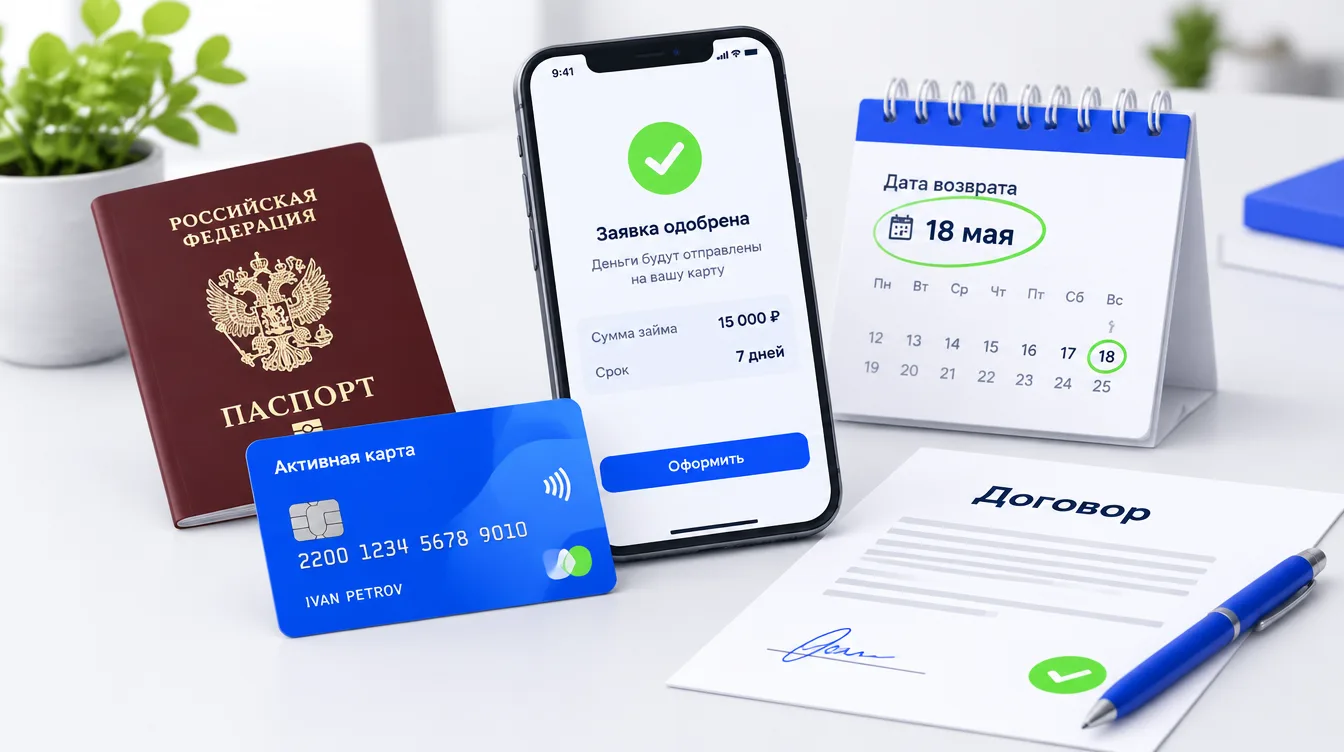
Чек-лист перед отправкой заявки
- Паспортные данные проверены, опечаток нет.
- Карта именная и активна.
- Телефон доступен для кодов.
- Выбрана минимальная нужная сумма.
- Известно, за счёт каких денег вы вернёте займ.
- Условия продления и штрафы прочитаны.
Итоги
✅ Поручитель в МФО заменён скорингом, но платите вы ставкой.
✅ 0,8% в день — это примерно 292% годовых.
✅ Данные должны быть точными, карта — вашей.
🔹 Одну заявку лучше подавать за раз.
🔹 Берите только ту сумму, которую точно вернёте.
Какой вариант выбрать?
- Нужна небольшая сумма до зарплаты → мини-займ на короткий срок.
- Нужен срок подольше → компания с гибким графиком и пересчётом полной стоимости.
- Есть опыт просрочек → меньшая сумма и осторожность, одобрение не гарантировано.
- Нет уверенности в возврате → лучше не оформлять.
Частые вопросы
Можно ли взять займ без документов?
Паспорт и карта нужны всегда. Дополнительные справки обычно не запрашивают.
Правда ли, что первый займ бесплатный?
У некоторых МФО есть такая акция, но она действует по условиям и не для всех.
Что если я не успею вернуть?
Начисляются проценты и штрафы, а сведения могут попасть в кредитную историю.
Нужно ли звонить работодателю?
Для онлайн-займа обычно нет, проверка идёт автоматически.
Где найти другие материалы?
Остальные статьи — в блоге.
Заключение
Займ без поручителей удобен тем, что не втягивает в долг третьих лиц, но требует собранности: точных данных, чёткой суммы и реального плана возврата. Это дорогой краткосрочный инструмент, а не способ жить в долг.
Материал носит информационный характер и не является призывом брать займ.
Берите осознанно, считайте переплату заранее и не откладывайте возврат — тогда ситуация «до зарплаты» останется просто эпизодом.