Взять займ в России: 10 новых МФО с быстрым одобрением и минимальными требованиями
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Раньше за небольшой суммой приходилось идти в банк со справками и ждать решения несколько дней. Сегодня взять займ в России можно с телефона: анкета, код из SMS и перевод на карту. Но удобство не отменяет главного: это официальный договор с обязательствами, а ставки в микрофинансовых организациях заметно выше банковских.
В этом материале мы разберём, как устроен рынок, какие требования предъявляют к заёмщику, какие условия у десяти компаний на ноябрь 2025 года и чем грозит просрочка. Обзор не является призывом к оформлению долга.
Вы узнаете:
- почему микрозаймы стали альтернативой банковским кредитам;
- какие параметры у десяти МФО;
- как пройти оформление шаг за шагом;
- что происходит при просрочке и как её избежать.
Почему микрозаймы популярны
Основные причины простые.
- Решение приходит за несколько минут.
- Справки о доходах обычно не нужны.
- Договор подписывают кодом из SMS без визита в офис.
- Есть короткие и более длинные программы.
- Организации входят в государственный реестр Банка России и работают по закону.
Для многих это способ перекрыть кассовый разрыв, но стоимость такого решения высока: ставка 0,8% в день соответствует примерно 290% годовых.
Важно: право выдавать займы имеют только организации из реестра. Проверьте название и ИНН на сайте Банка России, прежде чем вводить паспортные данные.
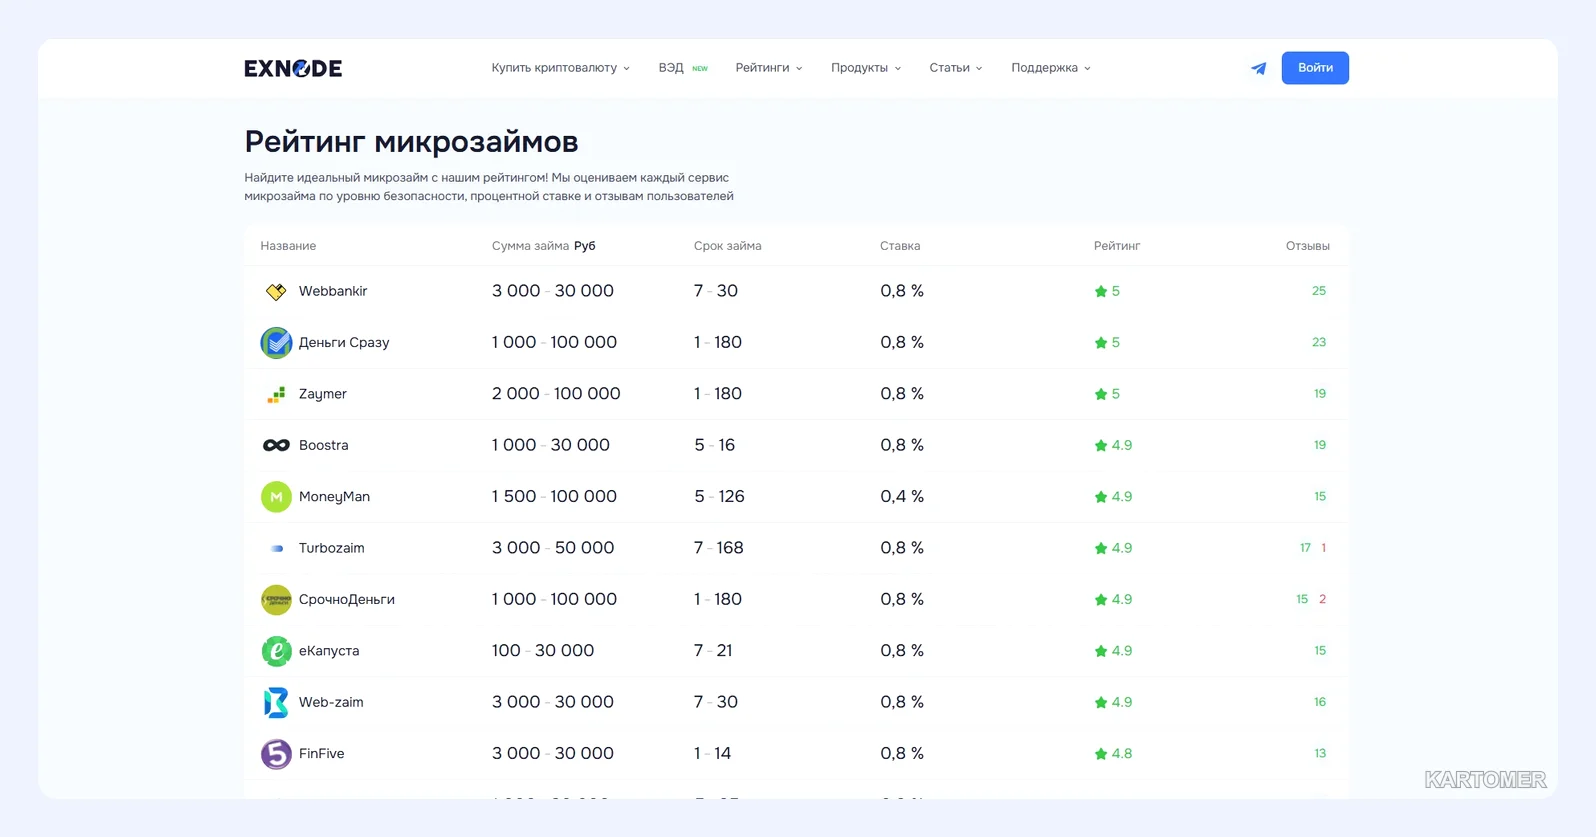
Десять МФО: условия на ноябрь 2025 года
Все компании выдают займы от 18 лет. Ставка указана «от», а точные условия вы увидите в личном кабинете.
1. Webbankir и Деньги Сразу
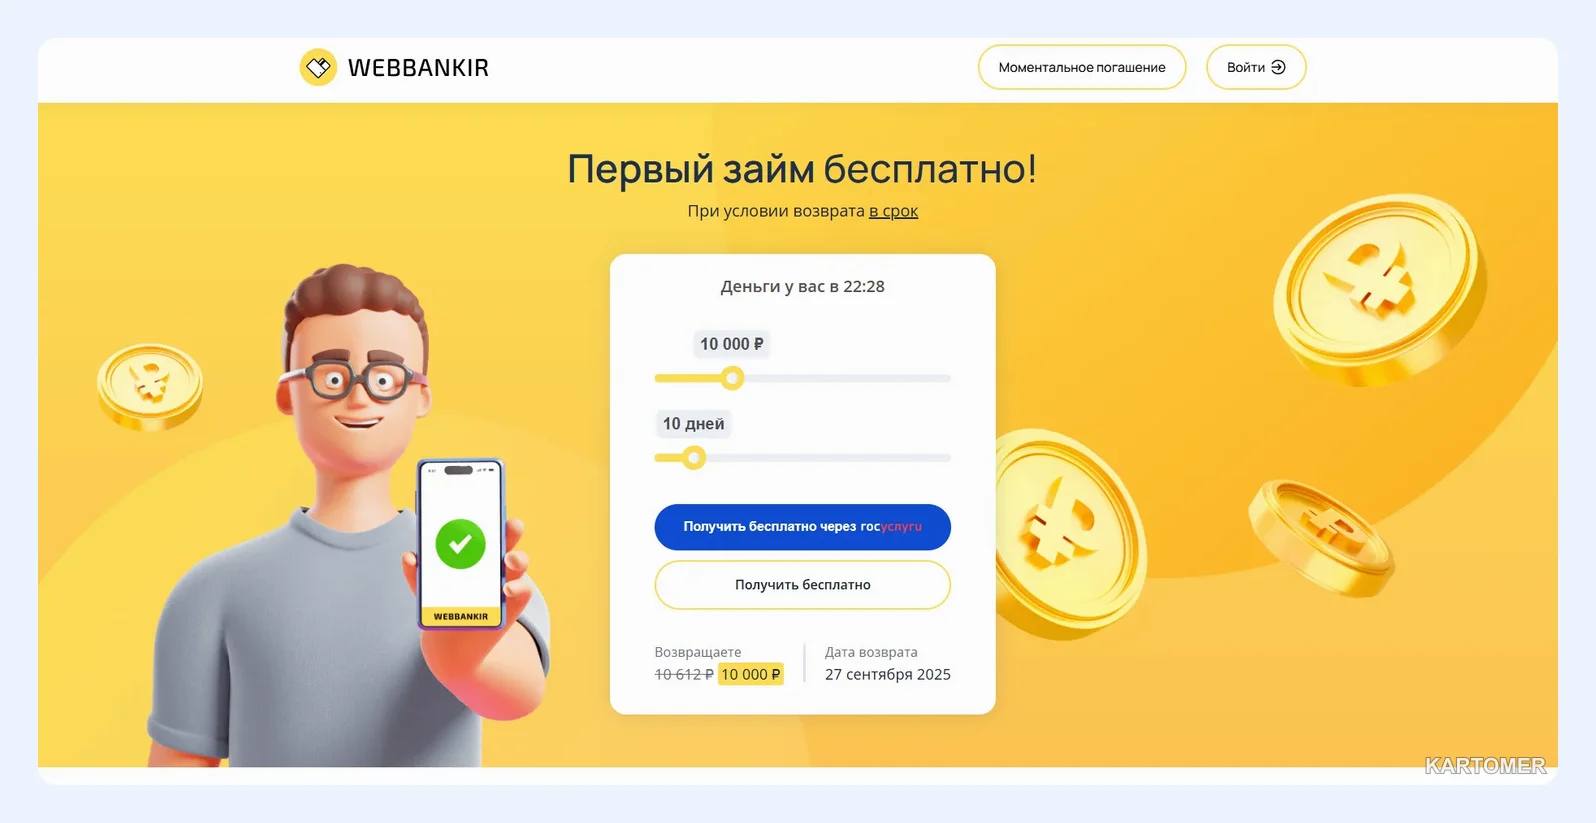
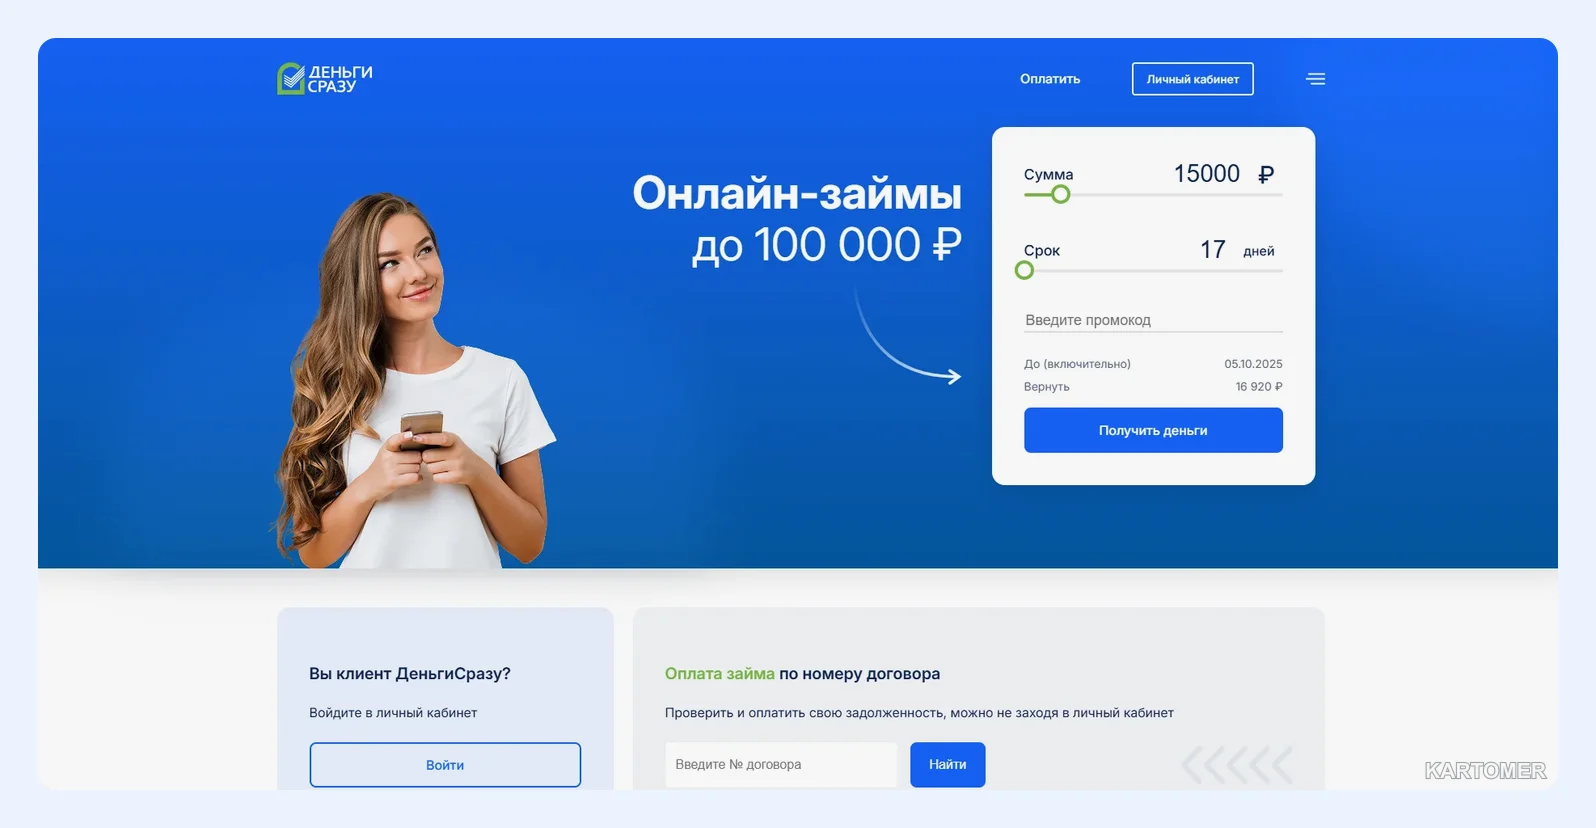
Webbankir даёт 3 000–30 000 ₽ на 7–30 дней. Деньги Сразу — 1 000–100 000 ₽ на срок от 1 до 180 дней. Ставка у обеих от 0,8% в день.
Ключевые преимущества:
- перевод на карту;
- у Деньги Сразу есть офисы.
Минусы:
- у Webbankir небольшой потолок;
- при долгом сроке переплата заметно растёт.
2. Zaymer и Boostra
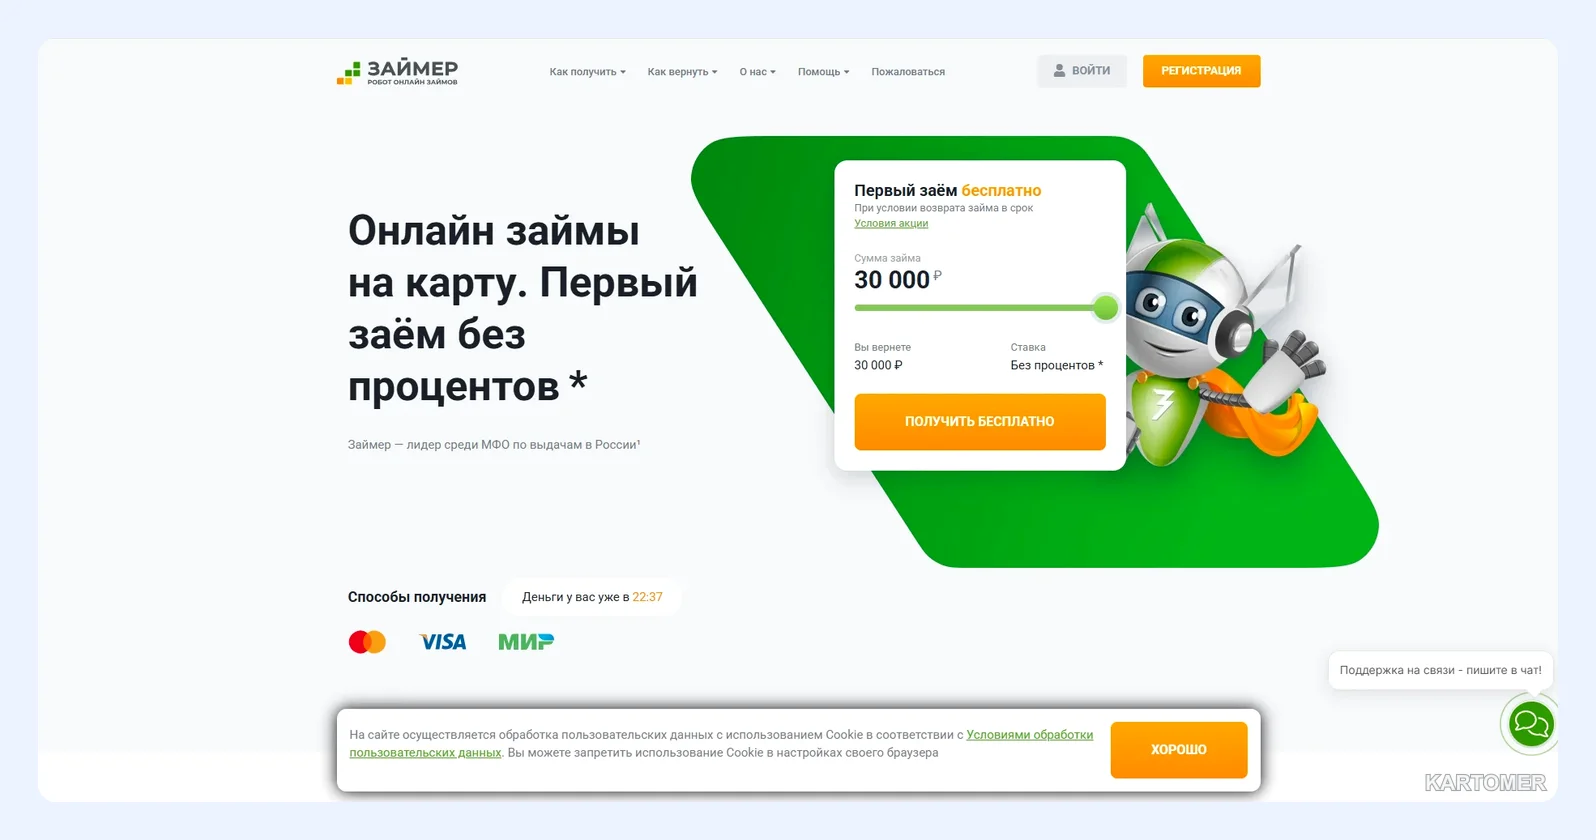
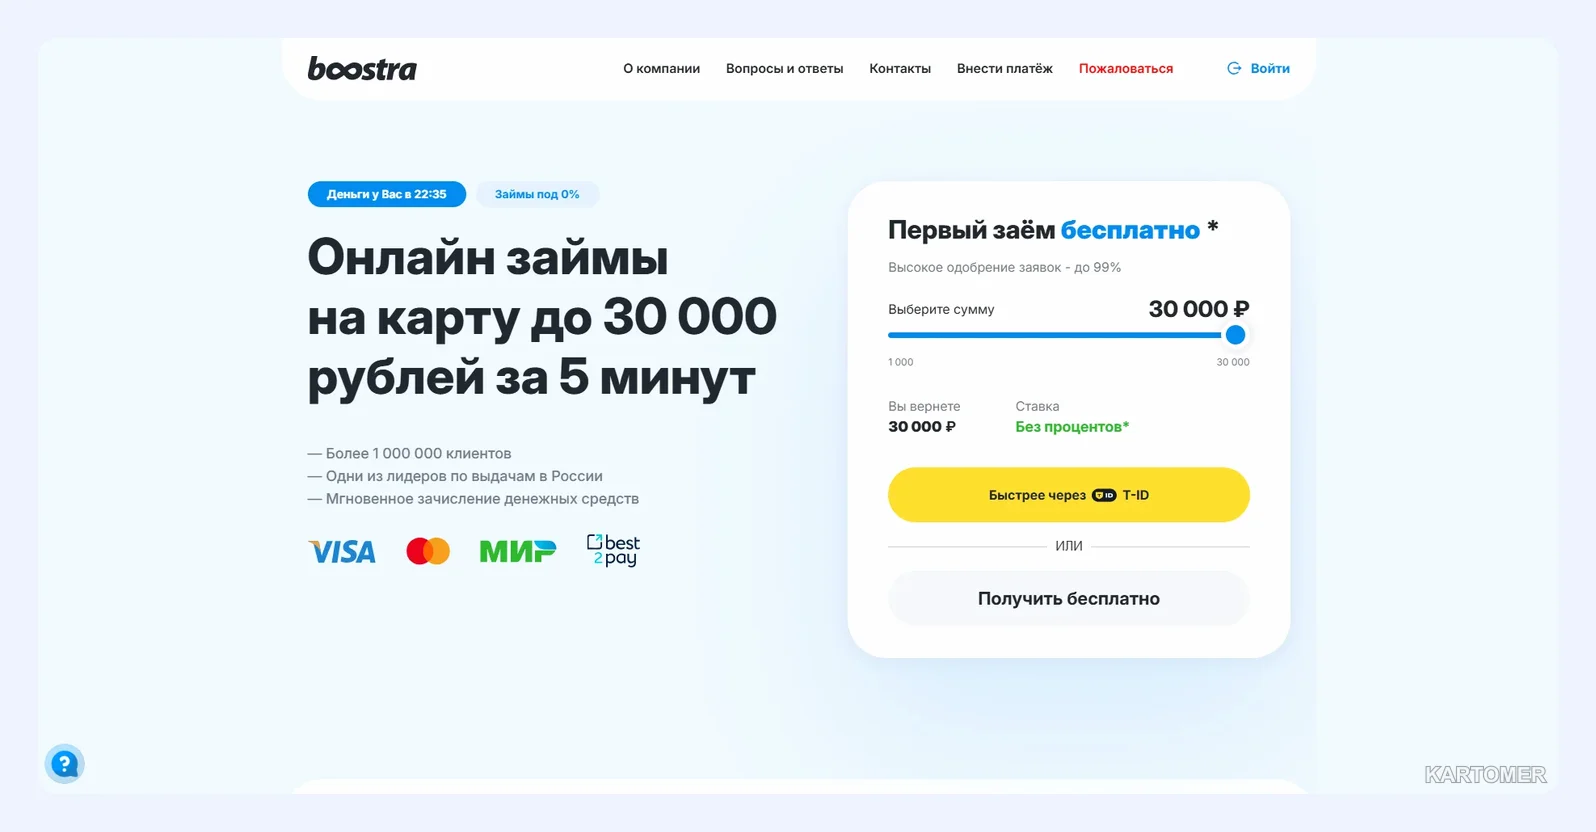
Zaymer: 2 000–100 000 ₽ на 1–180 дней. Boostra: 1 000–30 000 ₽ на 5–16 дней. Обе — от 0,8% в день.
Ключевые преимущества:
- онлайн-оформление;
- мгновенная отправка денег на карту.
Минусы:
- Boostra предполагает очень короткий возврат;
- Zaymer не гарантирует одобрение крупной суммы.
3. MoneyMan и Turbozaim
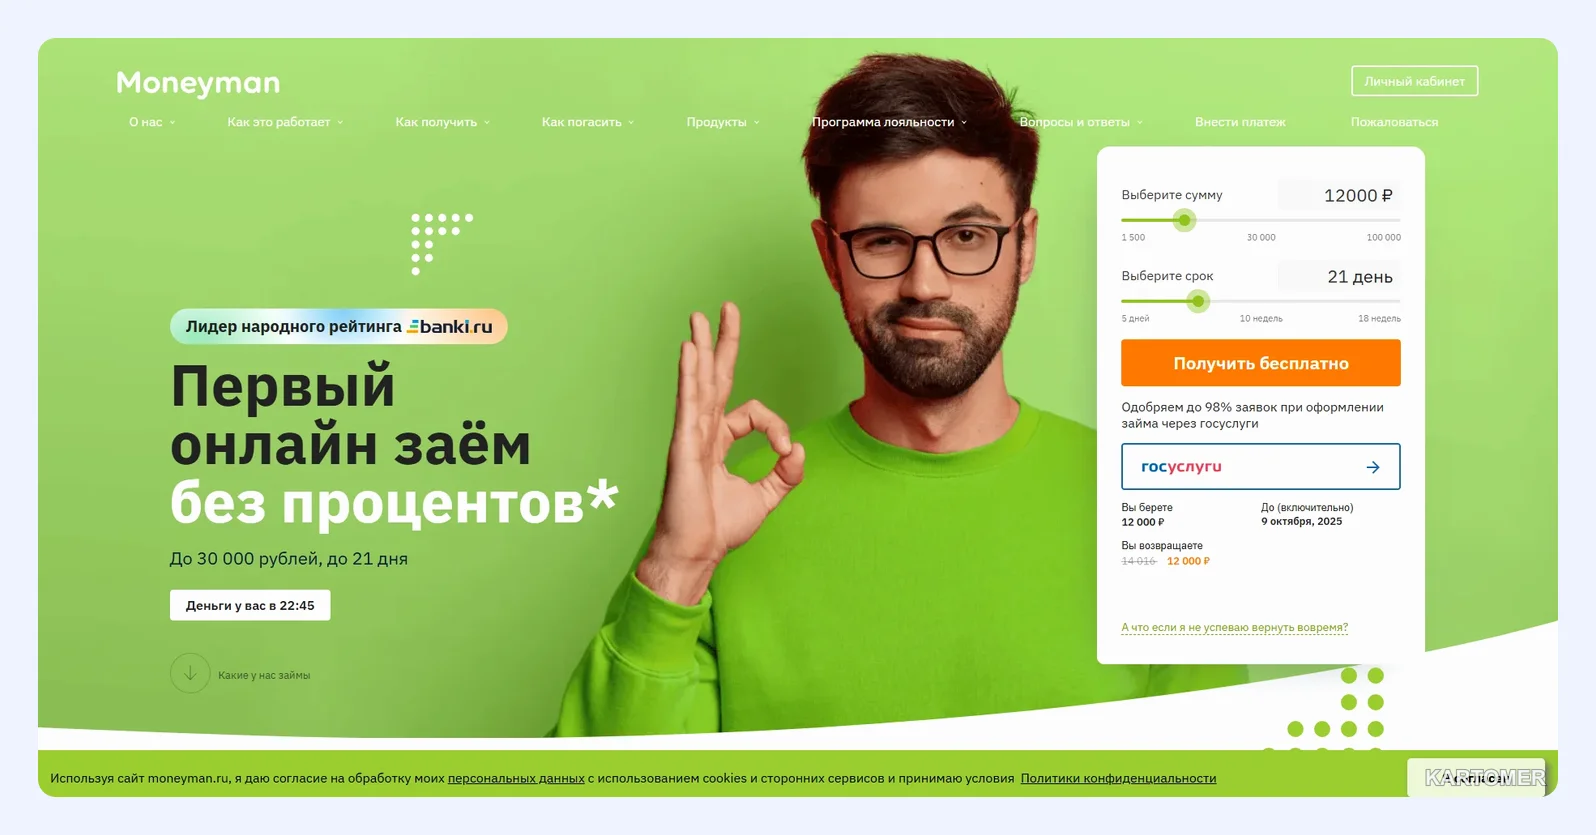
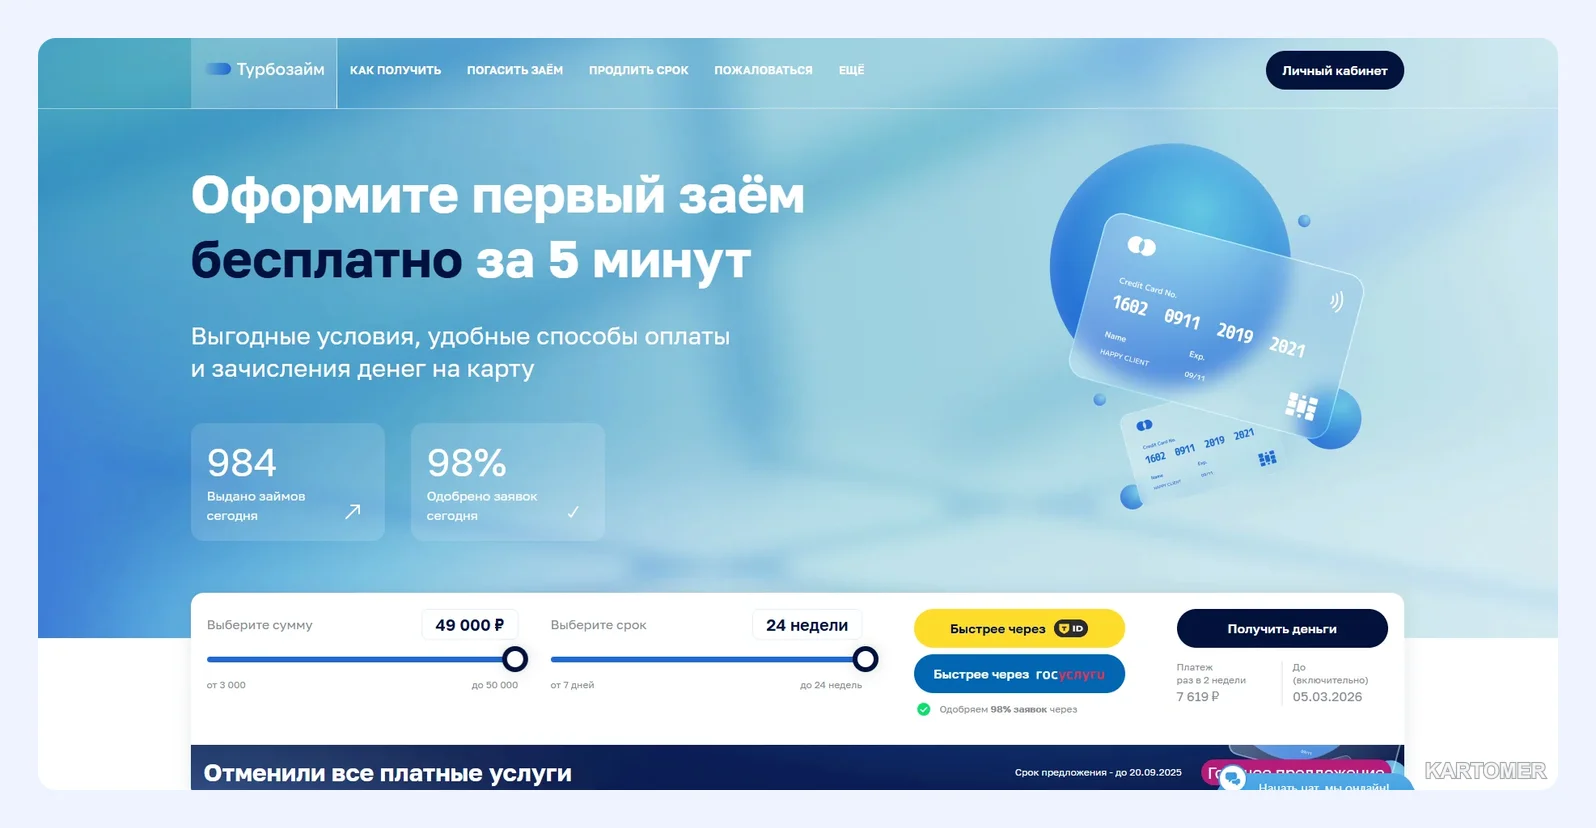
MoneyMan: 1 500–100 000 ₽, 5–126 дней, от 0,4% в день, выплата на карту или через СБП. Turbozaim: 3 000–50 000 ₽, 7–168 дней, от 0,8%.
Ключевые преимущества:
- длинные сроки;
- у MoneyMan — самая низкая заявленная ставка.
Минусы:
- нижняя ставка не для всех;
- долгий срок накапливает проценты.
4. СрочноДеньги, еКапуста, Web-zaim, Smartcash
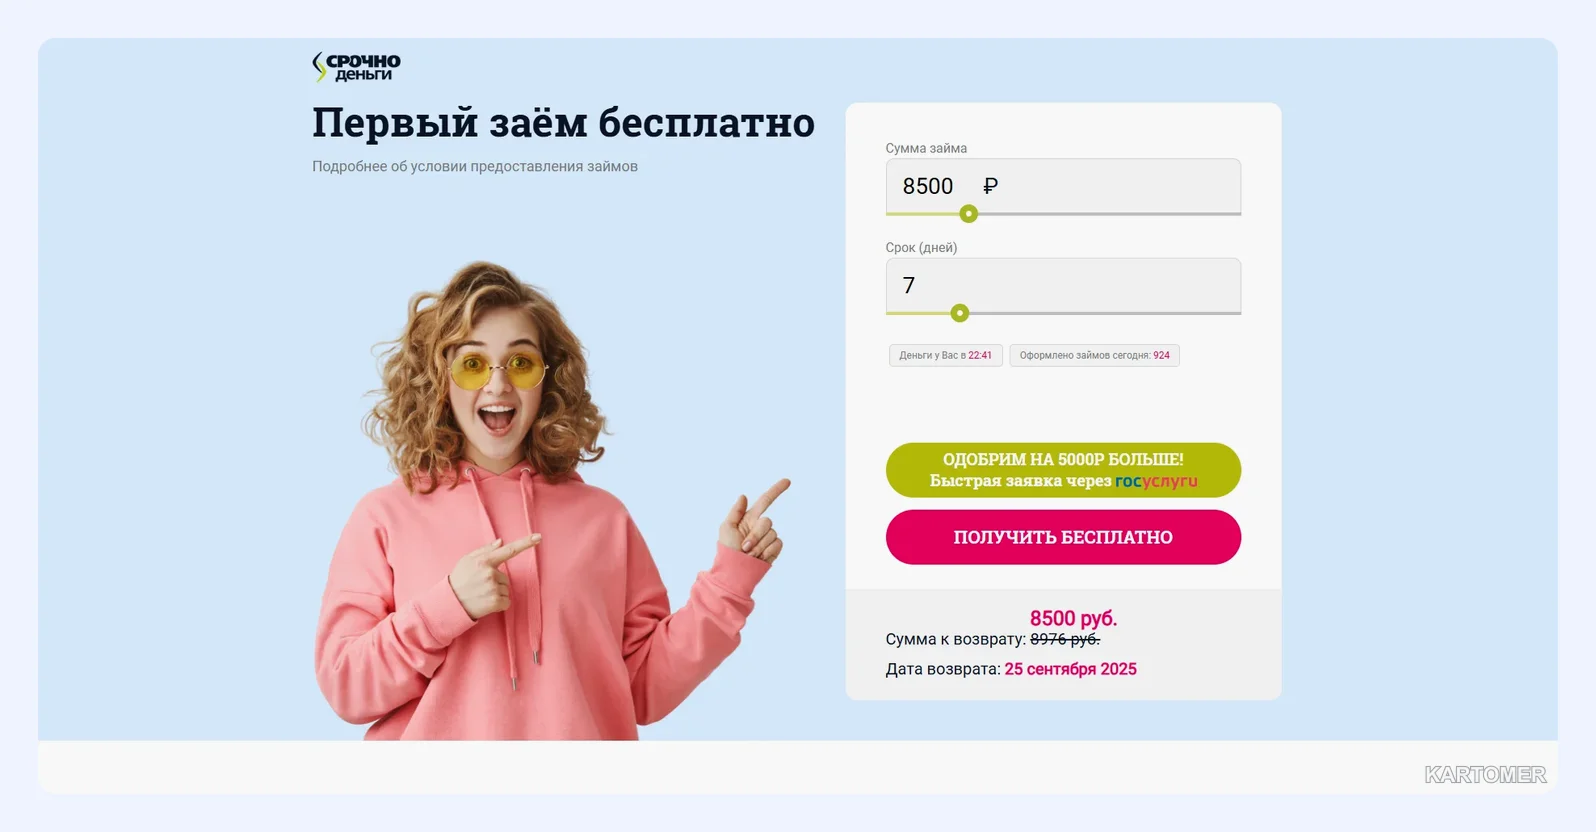
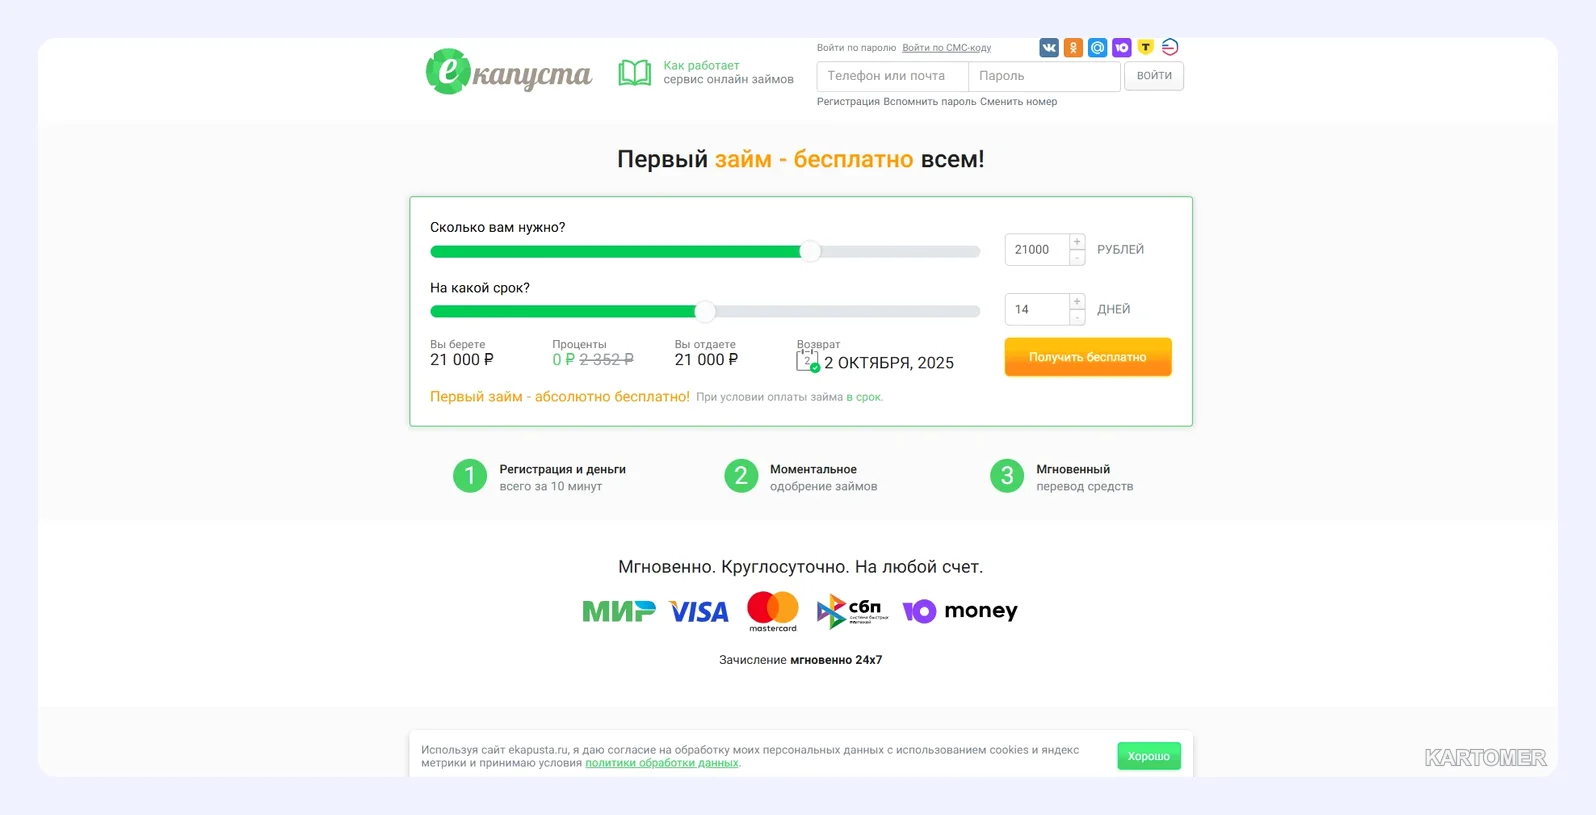
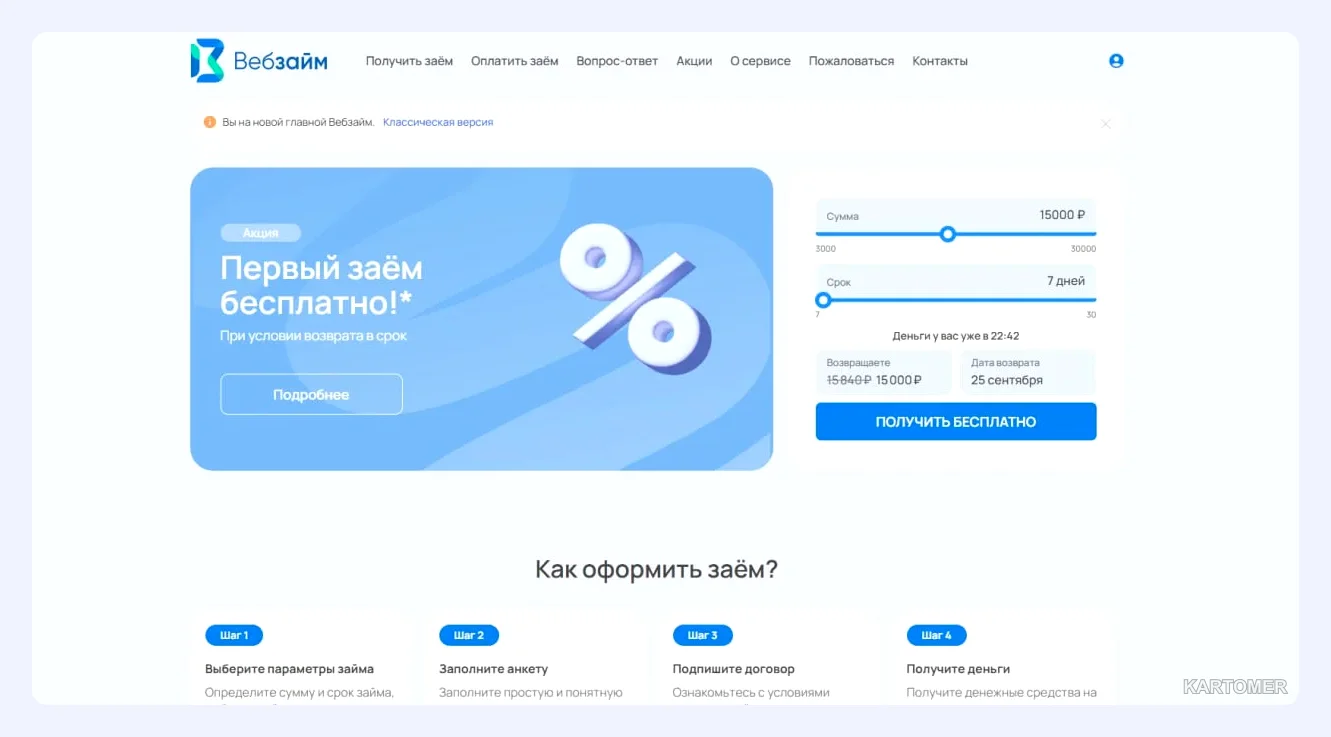
СрочноДеньги: 1 000–100 000 ₽, 1–180 дней. еКапуста: 100–30 000 ₽, 7–21 день. Web-zaim: 3 000–30 000 ₽, 7–30 дней. Smartcash: 3 000–30 000 ₽, 1–14 дней. Ставка везде от 0,8%.
Ключевые преимущества:
- небольшие суммы для разовых платежей;
- у еКапусты минимальный порог в 100 ₽.
Минусы:
- короткий срок требует чёткого плана возврата;
- продление добавляет расходы.
Цены на ноябрь 2025 года. Тарифы меняются, поэтому сверьте их на официальном сайте.
Как оформить займ: пошагово
- Выберите МФО и проверьте реестр. Сравните сумму, срок, ставку, способ получения.
- Подготовьте данные. Паспорт РФ, телефон, e-mail, карта на ваше имя.
- Заполните короткую анкету. Многие компании позволяют подтвердить личность через «Госуслуги» или фото документа.
- Изучите договор. Проценты, дата возврата, пени и правила продления должны быть написаны прямо.
- Подпишите кодом из SMS. Электронный договор имеет юридическую силу.
- Получите деньги и поставьте напоминание.
Что влияет на одобрение
Решение принимает система скоринга. Она ценит точные данные и аккуратное поведение.
- Заполняйте анкету честно: паспорт и телефон проверяются мгновенно.
- Подавайте одну-две заявки, а не рассылайте во все компании.
- Просите разумную сумму, соответствующую доходам.
- Проверяйте цифры: ошибка в номере паспорта или карты — частая причина отказа.
- Вовремя возвращайте предыдущие займы.
Снижают шансы: непогашенные долги, чужая карта или телефон, подозрительно большая сумма и частые обращения.
Последствия просрочки
Договор займа — это обязательство. Если вы не заплатили вовремя:
- начисляются проценты и пени;
- рост долга ограничен законом, но всё равно ощутим;
- на раннем этапе звонят сотрудники компании;
- сведения попадают в кредитную историю;
- при длительном молчании долг могут передать коллекторам.
Совет: если понимаете, что не успеваете, обратитесь в МФО заранее. Продление, частичное погашение или реструктуризация обходятся дешевле молчания.
Итоги
✅ Займ — это юридически значимый договор, а не разовая «услуга в приложении».
✅ Выбирайте компании из государственного реестра Банка России.
✅ Сравнивайте ставку, срок и штрафы, а не только скорость перевода.
✅ При проблемах с платежом связывайтесь с кредитором заранее.
Какой вариант выбрать?
- Нужно немного и ненадолго → Smartcash, Boostra, еКапуста.
- Хочется растянуть возврат → MoneyMan, Turbozaim, Zaymer.
- Предпочитаете офис → Деньги Сразу или СрочноДеньги.
- Деньги нужны на импульсивную покупку → лучше отказаться.
Частые вопросы
Нужна ли прописка?
Как правило, достаточно паспорта РФ и регистрации. Конкретные требования смотрите у выбранной компании.
Можно ли получить деньги через СБП?
Некоторые компании, например MoneyMan, поддерживают выдачу через СБП.
Правда ли, что займы всем одобряют?
Нет. Решение принимает скоринг, и в одобрении могут отказать.
Что делать, если займ уже не получается вернуть?
Свяжитесь с МФО, узнайте об отсрочке и не скрывайтесь.
Заключение
Взять займ в России сегодня просто технически, но стоимость и ответственность остаются теми же, что у любого кредита. Прозрачный договор, реестр ЦБ и расчёт возврата защищают лучше любого рейтинга.
Читайте условия внимательно и берите только то, что вернёте. Другие обзоры — в блоге.
Выбирайте проверенные компании — и пусть займ решает задачу, а не создаёт новые.