Займ с плохой кредитной историей: лучшие предложения под минимальный процент
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Банк отказал, в бюро висит старая просрочка, а деньги нужны на этой неделе? С такой историей многие думают, что дорога в кредитные организации закрыта. На практике микрофинансовые компании оценивают клиентов иначе, чем банки, и часть из них рассматривает займ с плохой кредитной историей без долгих проверок.
Но «доступно» не значит «выгодно». Ставки в МФО высокие, а просрочка снова испортит репутацию. Ниже мы объясним, как работает оценка заёмщика, какие компании упоминаются в обзорах чаще других и как вернуть деньги так, чтобы история постепенно улучшилась.
Вы узнаете:
- почему кредитная история портится и что видят МФО;
- какие условия у популярных компаний на ноябрь 2025 года;
- как повысить шанс одобрения и не потерять время на отказы;
- что делать после займа, чтобы рейтинг пошёл вверх.
Почему портится кредитная история
Достаточно нескольких пропущенных платежей или неверных данных в бюро, чтобы банк стал считать вас рискованным. Основные причины такие.
- Просрочки по кредитам и займам. Один платёж, внесённый с опозданием, уже оставляет след.
- Ошибки в бюро. Закрытый долг иногда числится открытым, а сумма указана неверно.
- Много запросов за короткое время. Для системы это сигнал отчаянной потребности в деньгах.
- Отсутствие истории вообще. Парадоксально, но «чистый лист» тоже мешает: кредитору не на что опереться.
- Нестабильный доход. Банки хотят справок, МФО — как правило, нет.
Совет: раз в год бесплатно запросите свой кредитный отчёт и проверьте, нет ли в нём чужих или устаревших записей. Исправленная ошибка иногда меняет решение кредитора.
Как МФО оценивают клиента
Компании используют так называемый мягкий скоринг. Он не ограничивается прошлым, а смотрит на текущие признаки.
- Совпадают ли телефон, паспорт и карта.
- Как заполнена анкета: корректно ли, без противоречий.
- Нет ли серии заявок за последние часы.
- Какое поведение на сайте: скорость ввода данных, исправления.
Банки ориентируются на отчёт почти полностью, поэтому с просрочкой им проще отказать. У МФО больше свободы, но и риск для них выше, а значит, больше стоимость займа.
Условия компаний на ноябрь 2025 года
Условия взяты из обзора и могут измениться. Перед оформлением проверьте их на официальном сайте и убедитесь, что организация есть в реестре Банка России.
1. Boostra — для небольшой суммы и мягкого скоринга
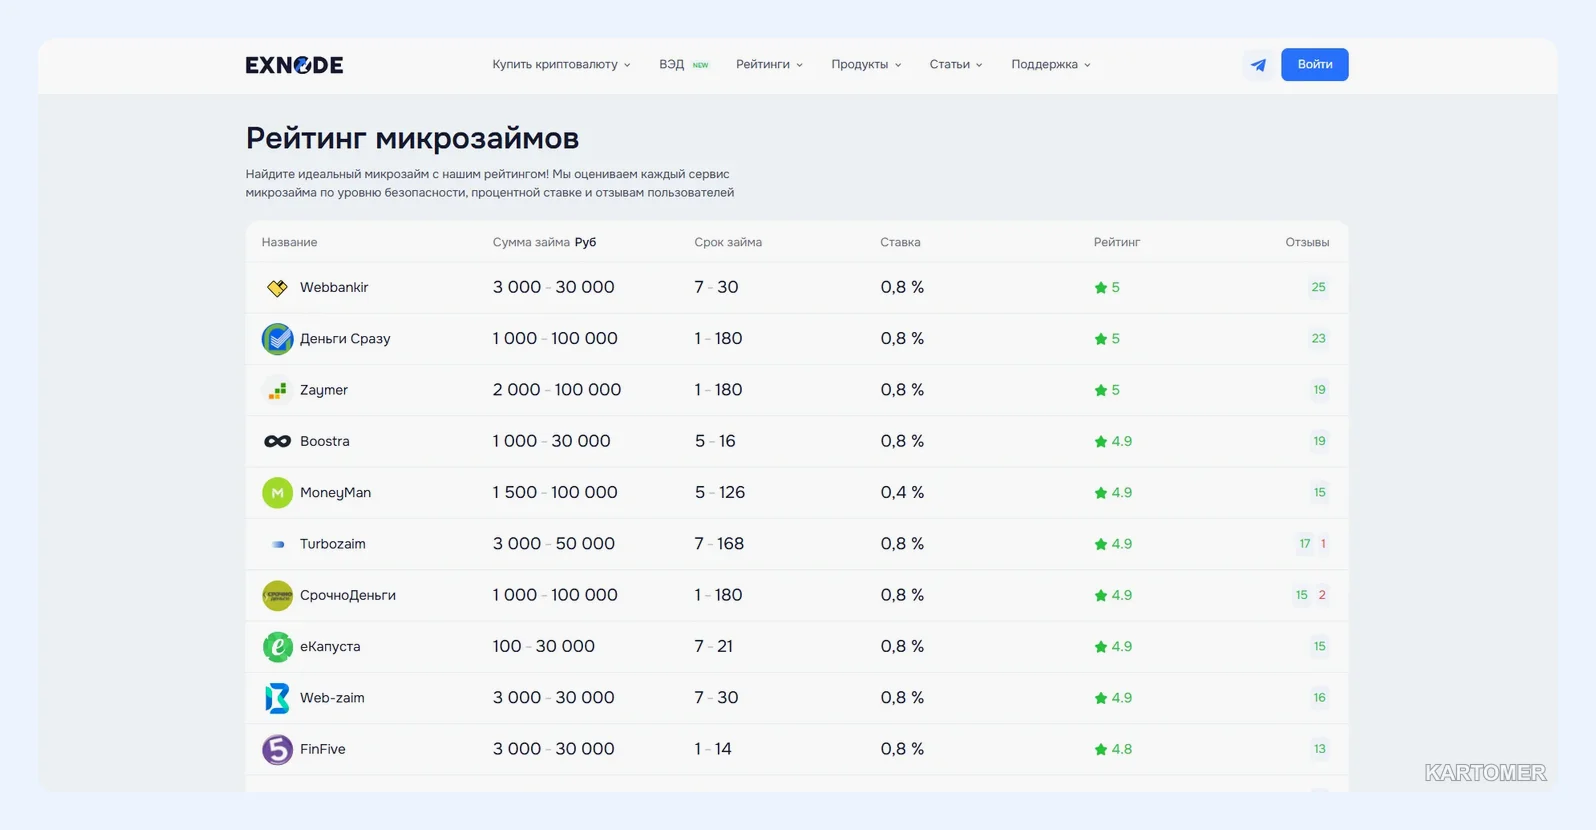
Сервис описывают как вариант для тех, кому отказали в других местах. Сумма 1 000–30 000 ₽, срок 5–16 дней, ставка от 0,8% в день.
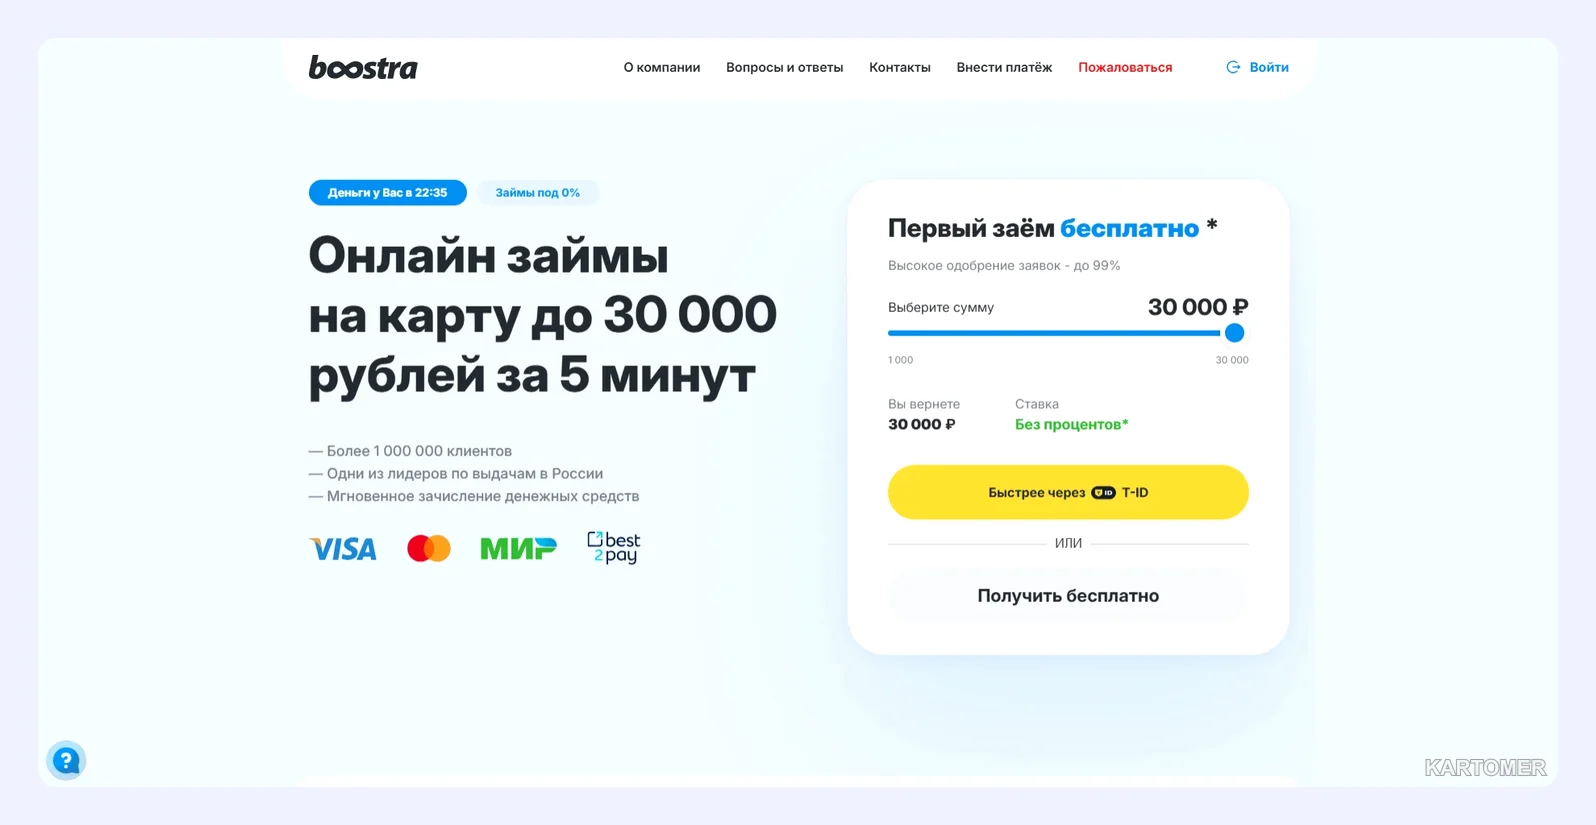
Ключевые преимущества:
- минимальный набор данных в анкете;
- быстрые решения.
Минусы:
- очень короткий срок: в 16 дней нужно уложиться полностью;
- ставка высокая, при просрочке переплата растёт.
2. Zaymer — круглосуточный робот
Сумма 2 000–100 000 ₽, срок 1–180 дней, ставка от 0,8%.
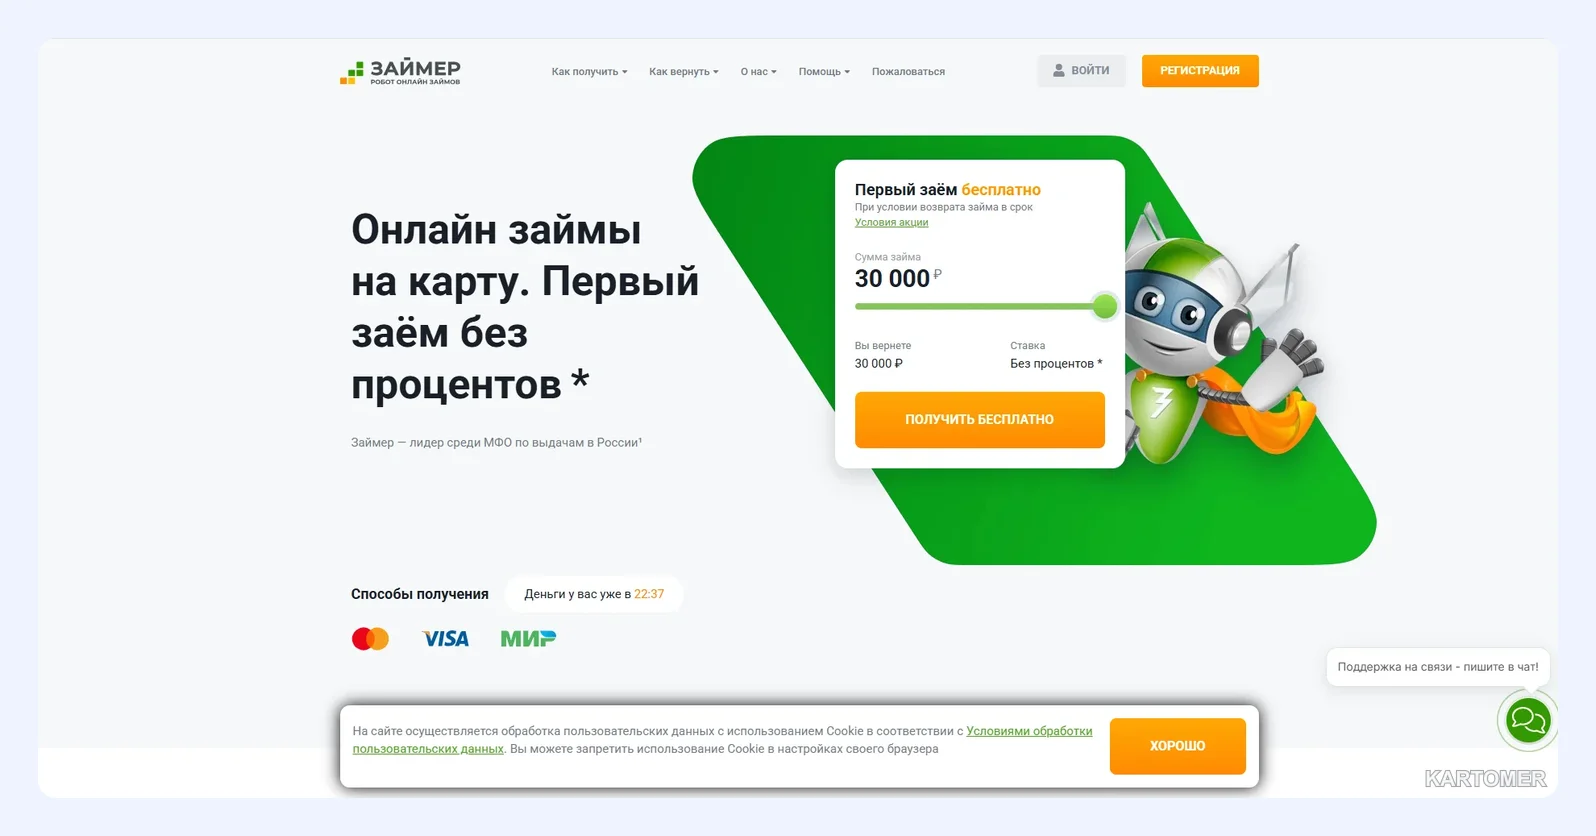
Ключевые преимущества:
- решение без звонка оператора;
- подходит и для коротких, и для длинных сроков.
Минусы:
- одобрение не гарантировано;
- крупные суммы обычно доступны уже проверенным клиентам.
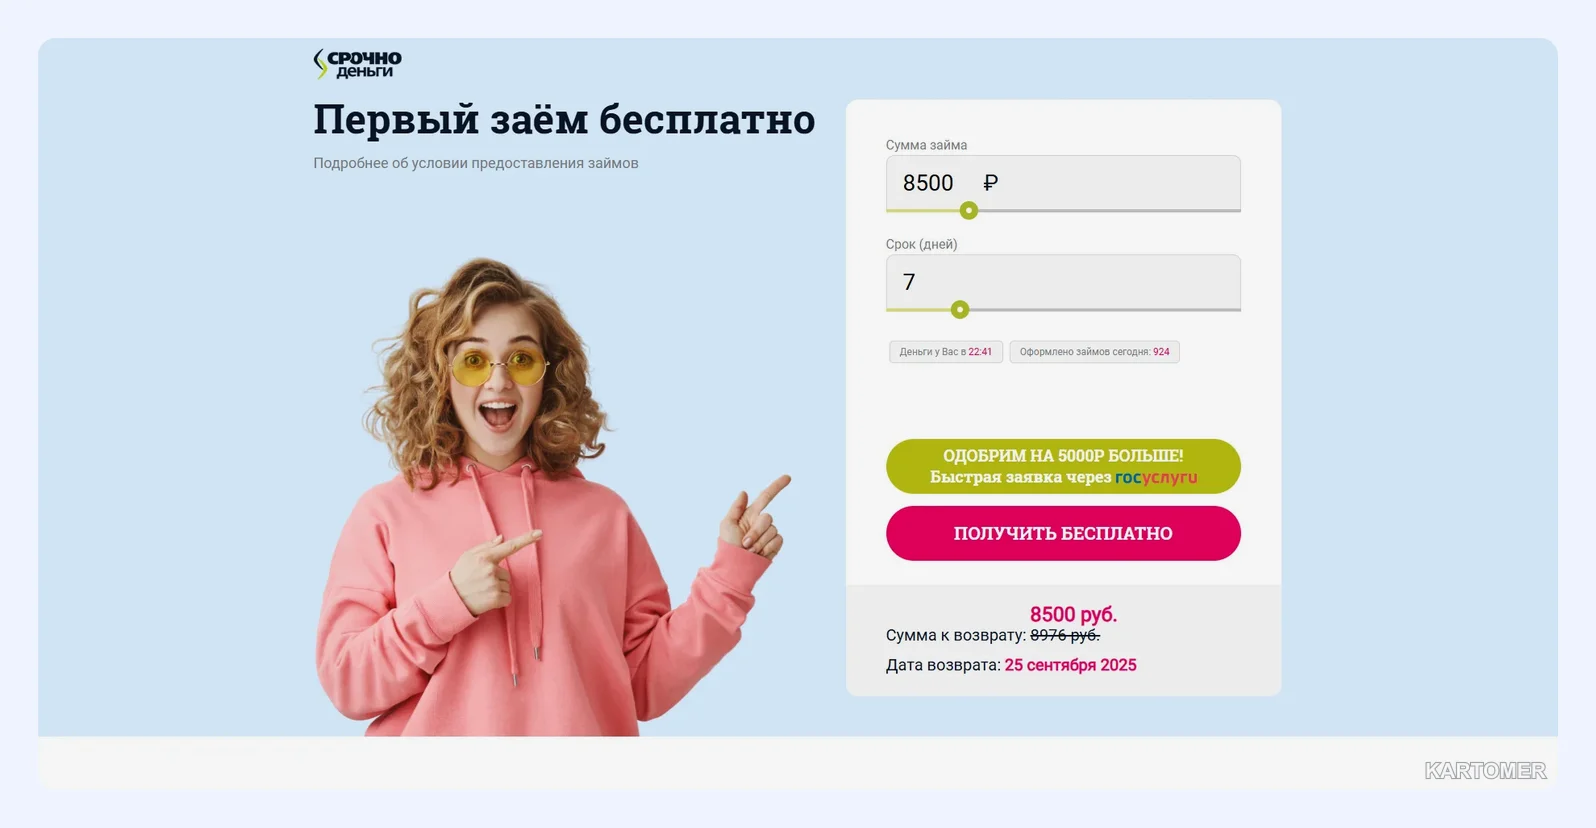
3. СрочноДеньги — онлайн и офис
Сумма 1 000–100 000 ₽, срок 1–180 дней, ставка от 0,8%.
Ключевые преимущества:
- можно проконсультироваться лично;
- много отделений.
Минусы:
- в офисе приём ограничен часами работы;
- условия на сайте и в отделении лучше сверить.
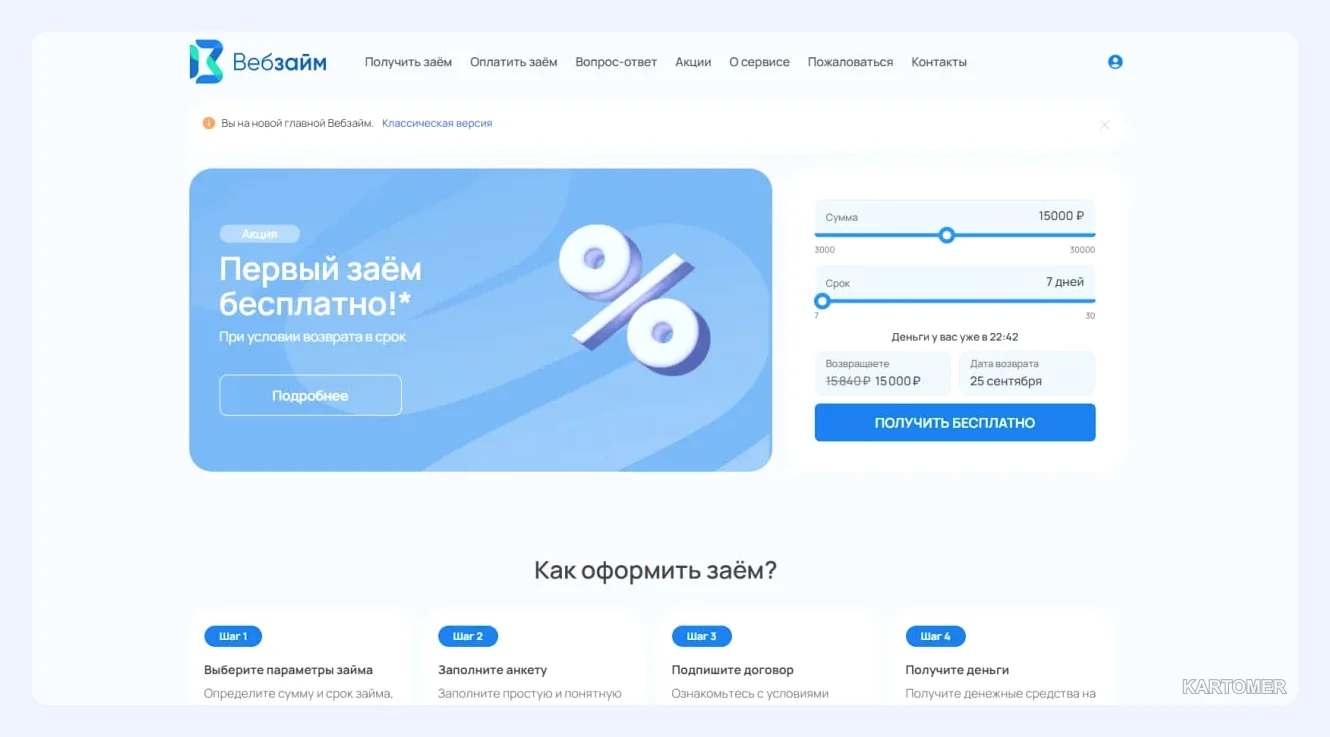
4. Web-zaim — простая анкета
Сумма 3 000–30 000 ₽, срок 7–30 дней, ставка от 0,8%.
Ключевые преимущества:
- понятный кабинет;
- ответ за несколько минут.
Минусы:
- лимит ниже, чем у крупных сетей;
- короткий срок.
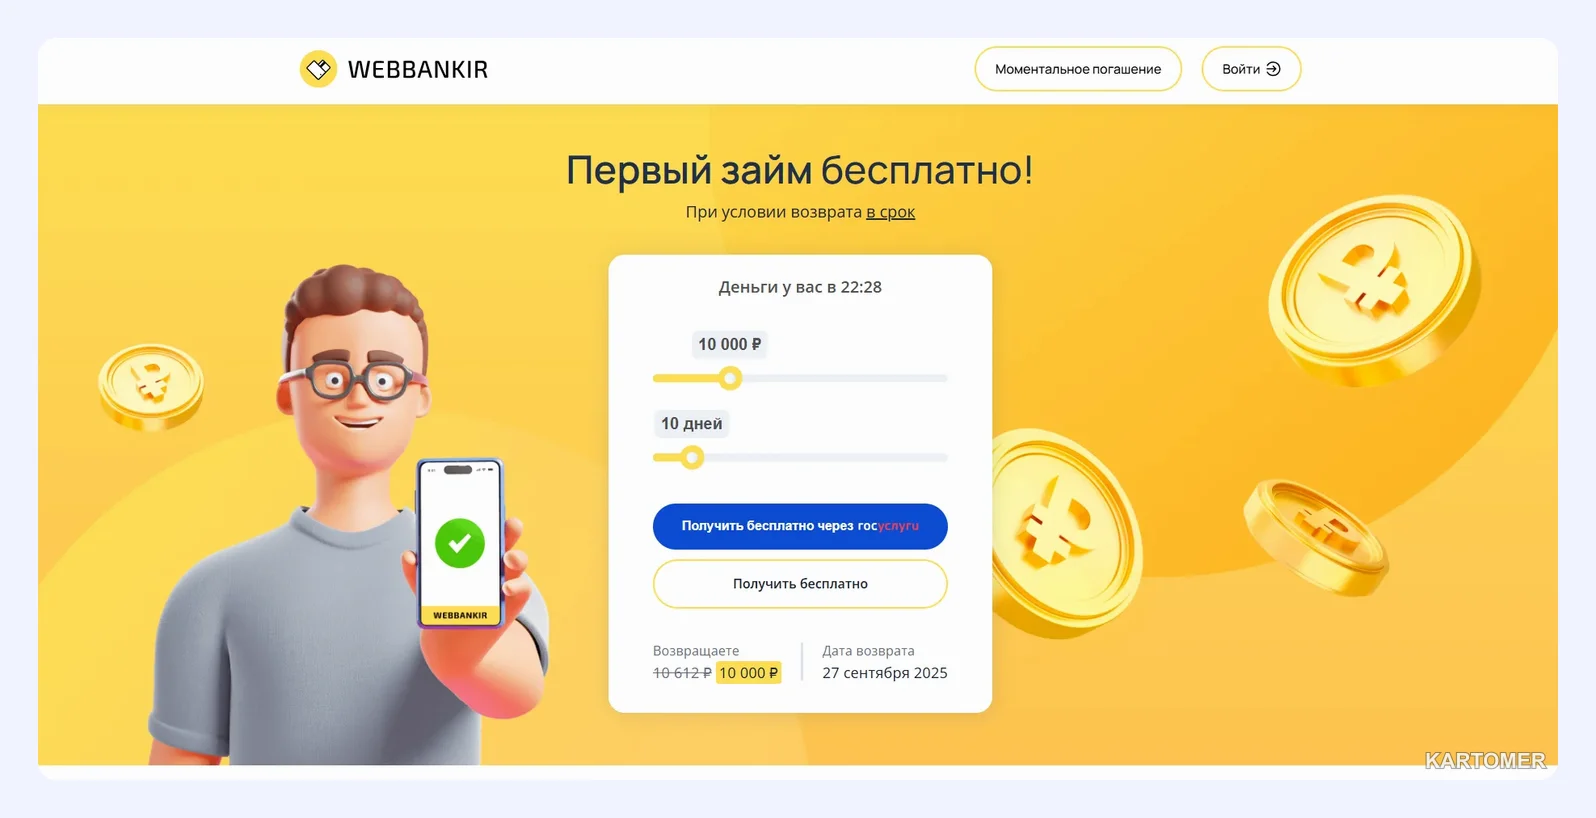
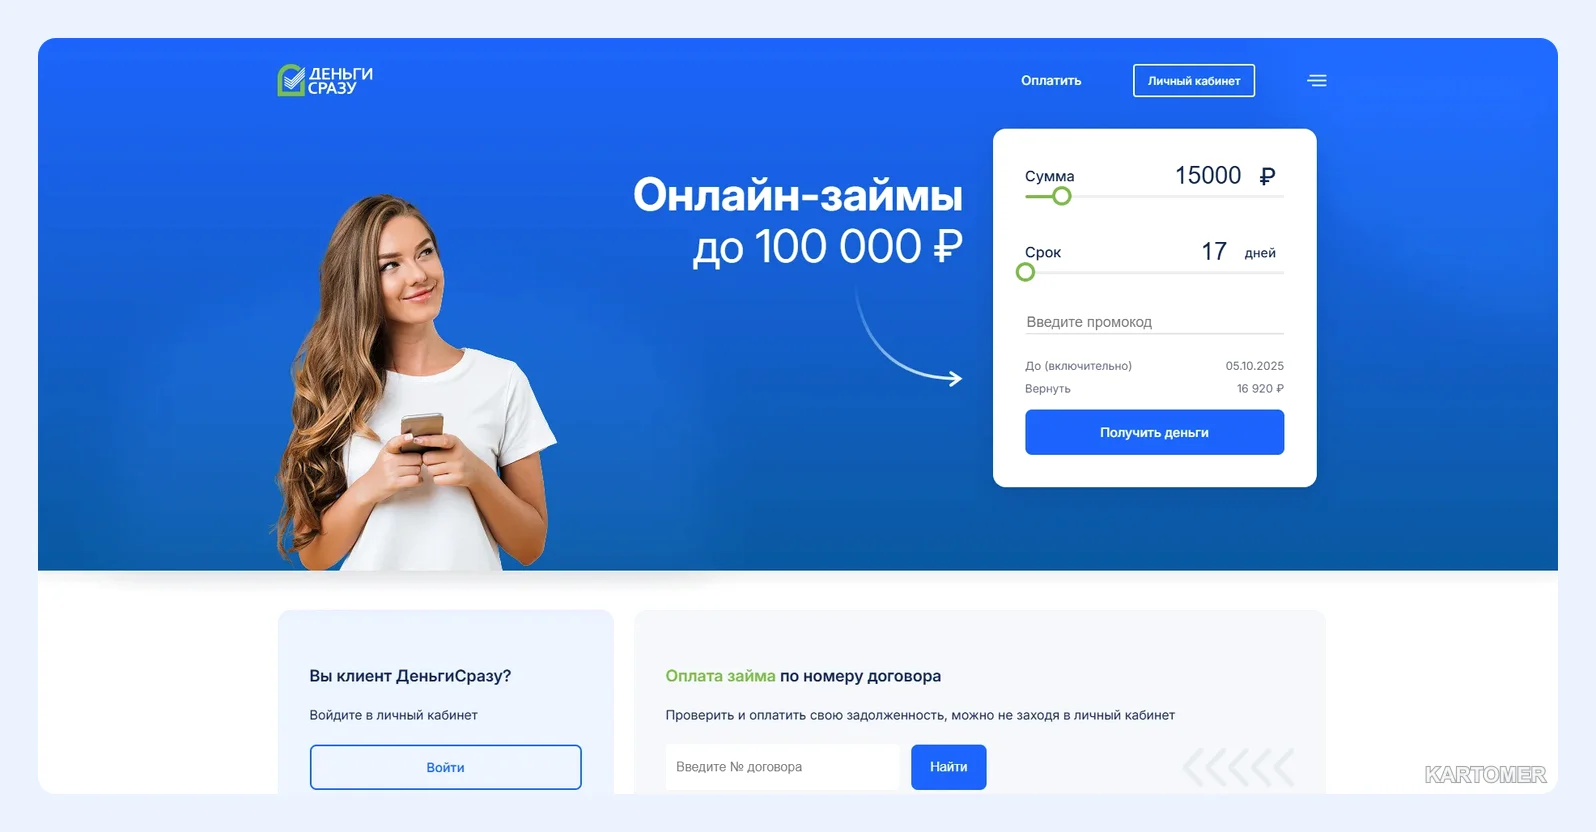
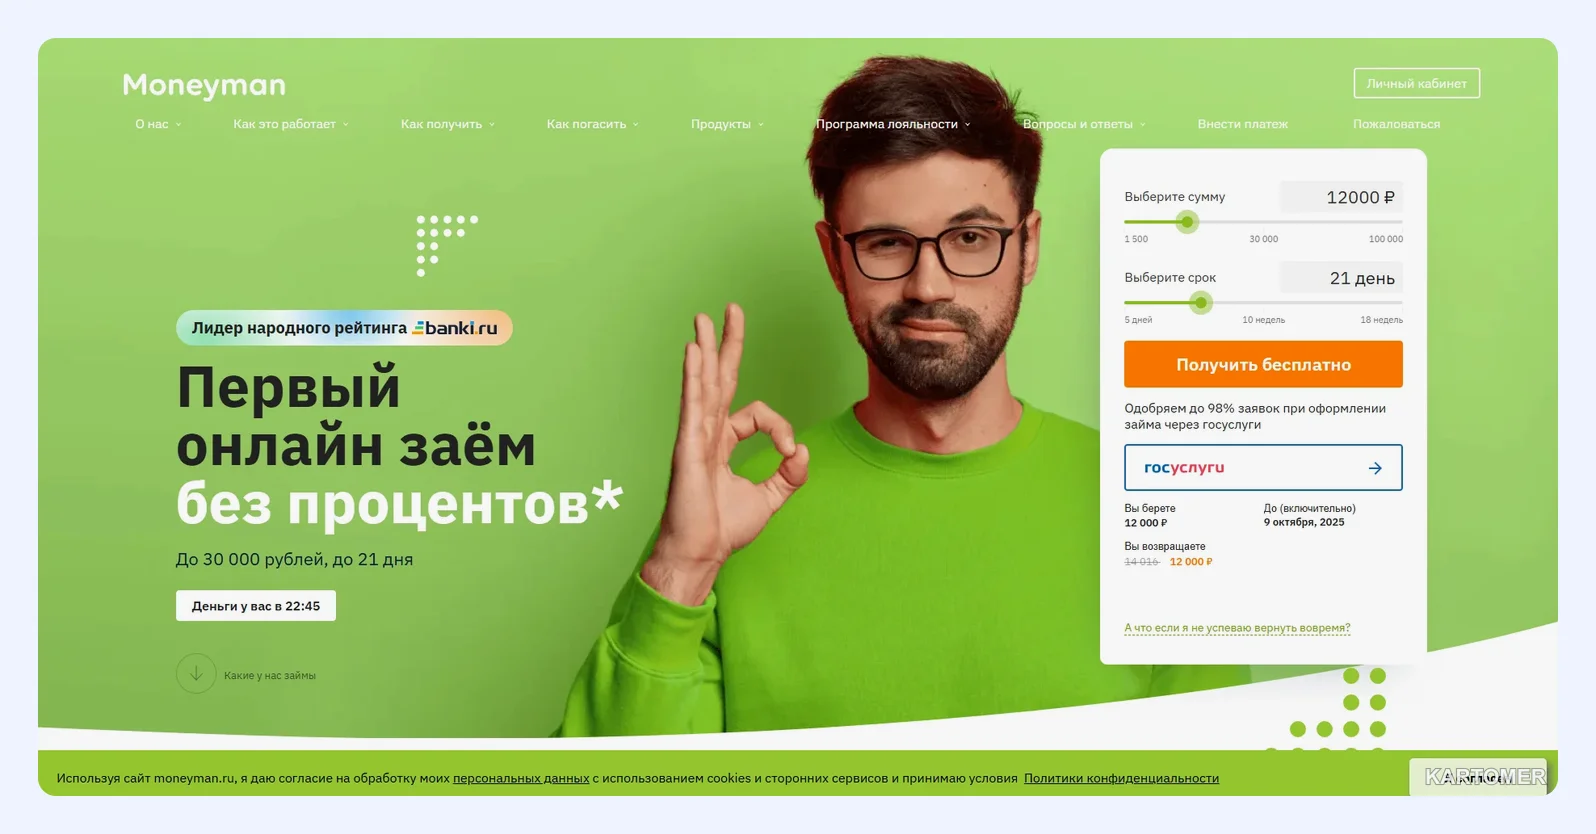
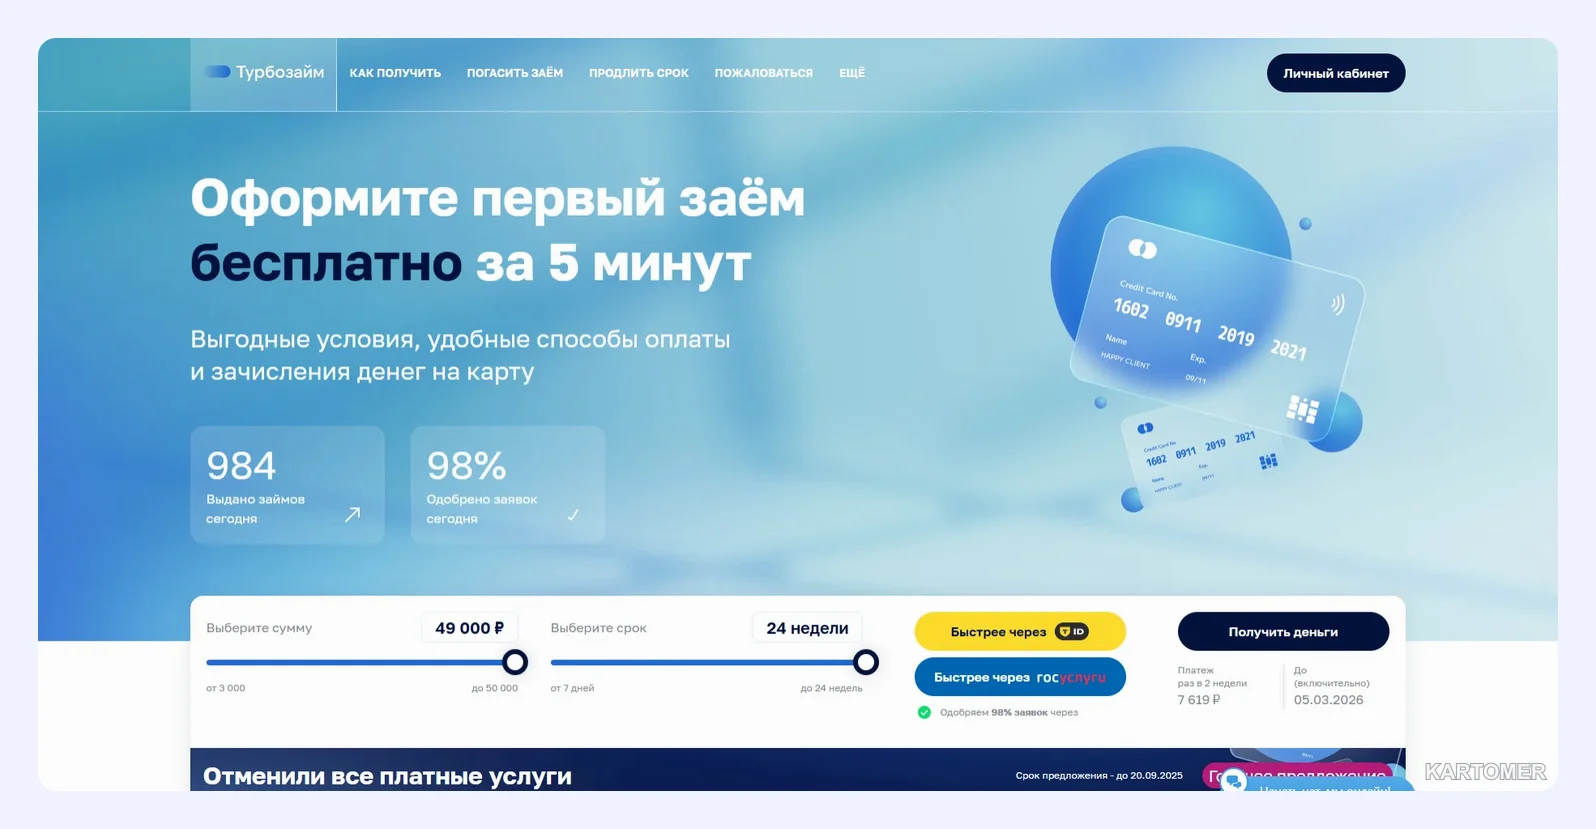
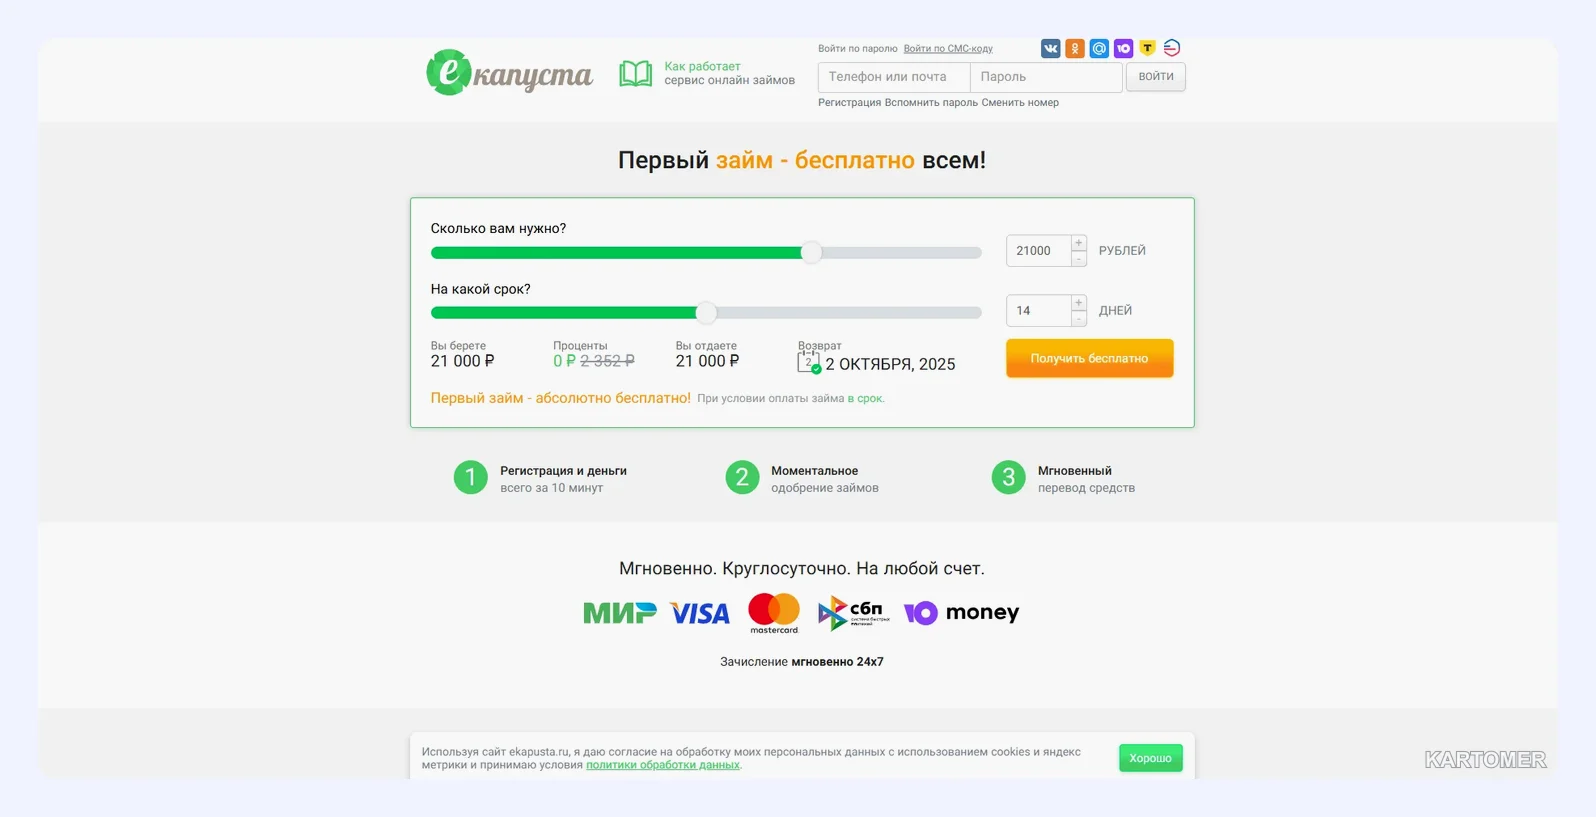
Среди других участников подборки — Webbankir, Деньги Сразу, MoneyMan (ставка от 0,4%, срок до 126 дней), Turbozaim (сумма до 50 000 ₽, срок до 168 дней), еКапуста и Smartcash. Первый займ у ряда компаний бывает под 0%, но акция действует не для всех и не на любую сумму.
Как увеличить шанс одобрения
- Проверьте анкету. Ошибка в дате рождения или адресе чаще всего и становится причиной отказа.
- Подайте одну-две заявки. Десять запросов за час снижают оценку надёжности.
- Попросите меньше. Небольшая сумма выглядит надёжнее, а после возврата лимит обычно растёт.
- Проверьте отчёт в бюро. Если запись ошибочна, потребуйте исправления.
- Честно укажите доход. Завышение быстро выявляется.
Важно: не обращайтесь к «посредникам», которые обещают гарантированное одобрение за предоплату. Это один из самых распространённых способов мошенничества.
Как вернуть займ и улучшить историю
Микрофинансовые организации передают сведения в бюро, поэтому каждый вовремя закрытый займ работает на вас.
- Запишите дату возврата и поставьте два напоминания: за три дня и в день платежа.
- Включите автоплатёж, если он есть, но держите на карте нужную сумму.
- Платите утром, а не в последний час: перевод может дойти на следующий день.
- Если не успеваете, оформите продление заранее. Даже день задержки фиксируется.
- Сохраняйте квитанции: данные в бюро иногда обновляются с задержкой.
- По возможности работайте с одной компанией: стабильные возвраты повышают внутренний рейтинг.
Итоги
✅ МФО смотрят на текущие данные шире банков, но высокая ставка остаётся платой за риск.
✅ Ошибки в анкете и массовые заявки — главные враги одобрения.
✅ Начинайте с малой суммы и возвращайте её строго в срок.
✅ Следите за отчётом в бюро и исправляйте неточности.
Какой вариант выбрать?
- Нужна небольшая сумма на две недели → Boostra или Web-zaim.
- Хочется растянуть платёж → компании со сроком до 126–180 дней, но с расчётом переплаты.
- Лучше поговорить лично → сеть с офисами.
- Не уверены, что сможете вернуть → не оформляйте займ, а поговорите с кредитором о реструктуризации.
Частые вопросы
Дадут ли займ, если сейчас есть просрочка?
Некоторые компании рассматривают такие заявки, но шанс ниже, а ставка остаётся высокой. Сначала лучше погасить действующий долг.
Улучшит ли займ кредитную историю?
Да, если вернуть деньги вовремя и компания передаёт данные в бюро. Просрочка, наоборот, ухудшит её.
Что делать при отказе?
Проверьте анкету, подождите несколько дней и подайте одну заявку в другую компанию.
Правда ли, что займ с плохой кредитной историей дают всем?
Нет. Одобрение не гарантировано ни в одной компании, а обещания «100% одобрения» — повод насторожиться.
Заключение
Займ с плохой кредитной историей — реальный, но дорогой способ решить срочную проблему. Он оправдан, когда вы точно знаете, чем и когда погасите долг, и берёте минимально нужную сумму.
Идеальный сценарий — взять небольшую сумму, вернуть её без просрочек и постепенно вернуть доверие кредиторов. Подробнее о других финансовых темах читайте в блоге.
Действуйте без спешки — и пусть каждое ваше обязательство будет закрыто вовремя.