Займы в Москве в 2026: инструкция для заемщиков
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Рынок микрофинансов в России сегодня сильно отличается от того, каким он был десять лет назад: онлайн-идентификация, автоматический скоринг, надзор со стороны Банка России. Технически взять займ в Москве стало проще, но это не делает его безопаснее. Ошибка в выборе срока или невнимательность к договору всё так же приводят к переплате.
Это инструкция для тех, кто хочет разобраться до подачи заявки: какие бывают займы, как читать условия, что делать при просрочке. Цены и параметры приведены на февраль 2026 года, они меняются, и точные значения нужно проверять на официальных сайтах МФО. Материал не призывает брать деньги в долг.
Вы узнаете:
- какие виды займов существуют и чем отличается онлайн-заём от залогового;
- какие условия заявляют девять МФО на февраль 2026 года;
- как посчитать полную стоимость и годовую ставку;
- какие права есть у заёмщика и как вести себя при просрочке.
Виды займов
Онлайн-микрозаём на карту
Самый распространённый формат: анкета, проверка, перевод на карту за несколько минут. Суммы чаще небольшие, сроки короткие, ставка выражена в процентах за день.
Заём с получением наличных
Часть компаний работает и через офисы. Это удобно, если нужны наличные или есть вопросы к договору. Наличие точки рядом с вами нужно уточнять на сайте.
Заём под залог
Например, под залог автомобиля. Сумма может быть больше, но вы рискуете имуществом: при систематических просрочках залог могут обратить на погашение долга.
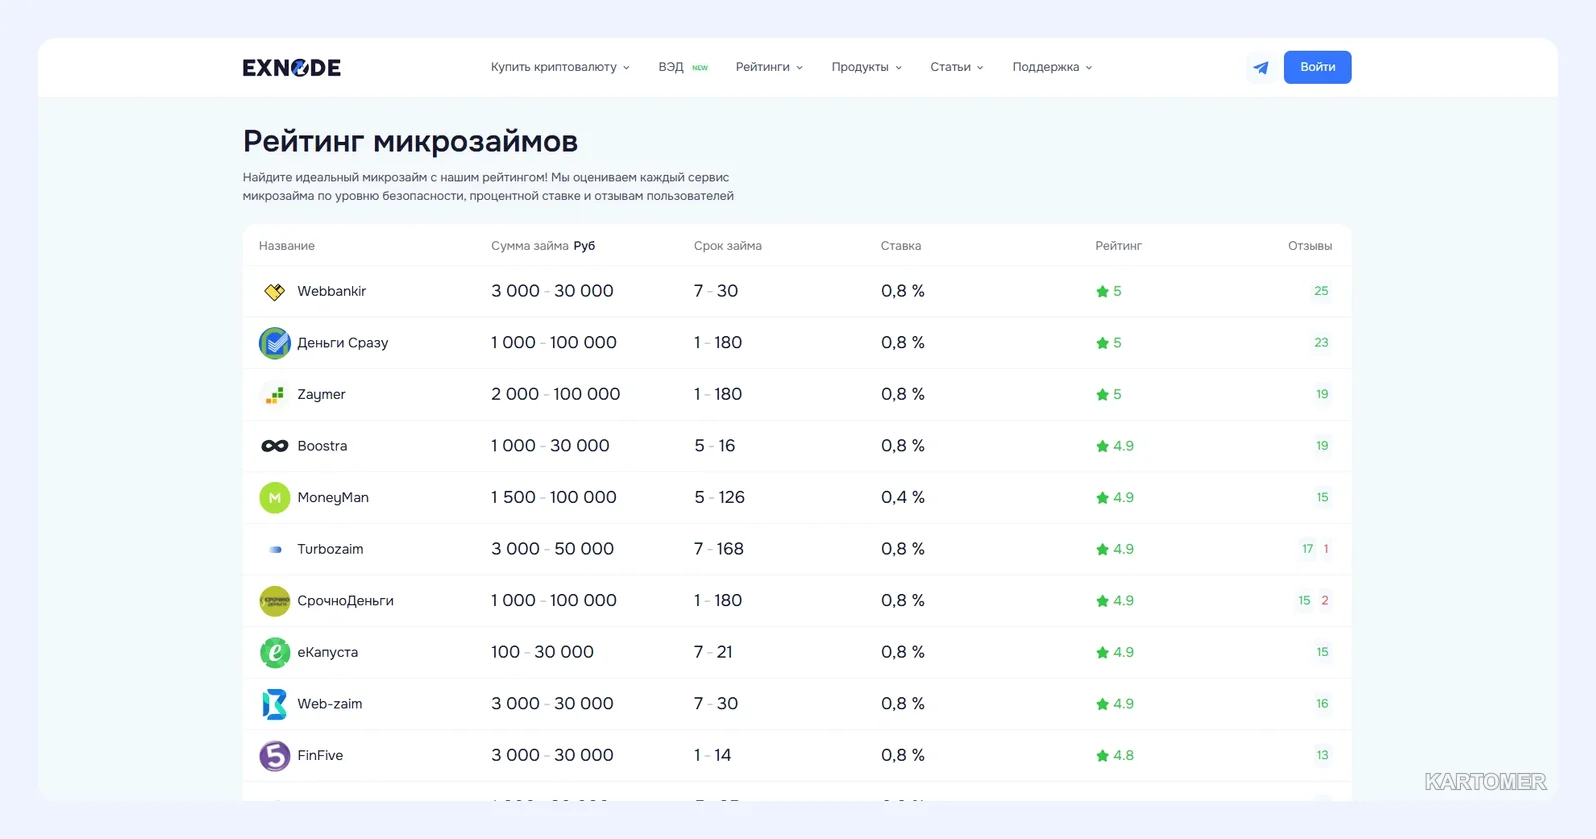
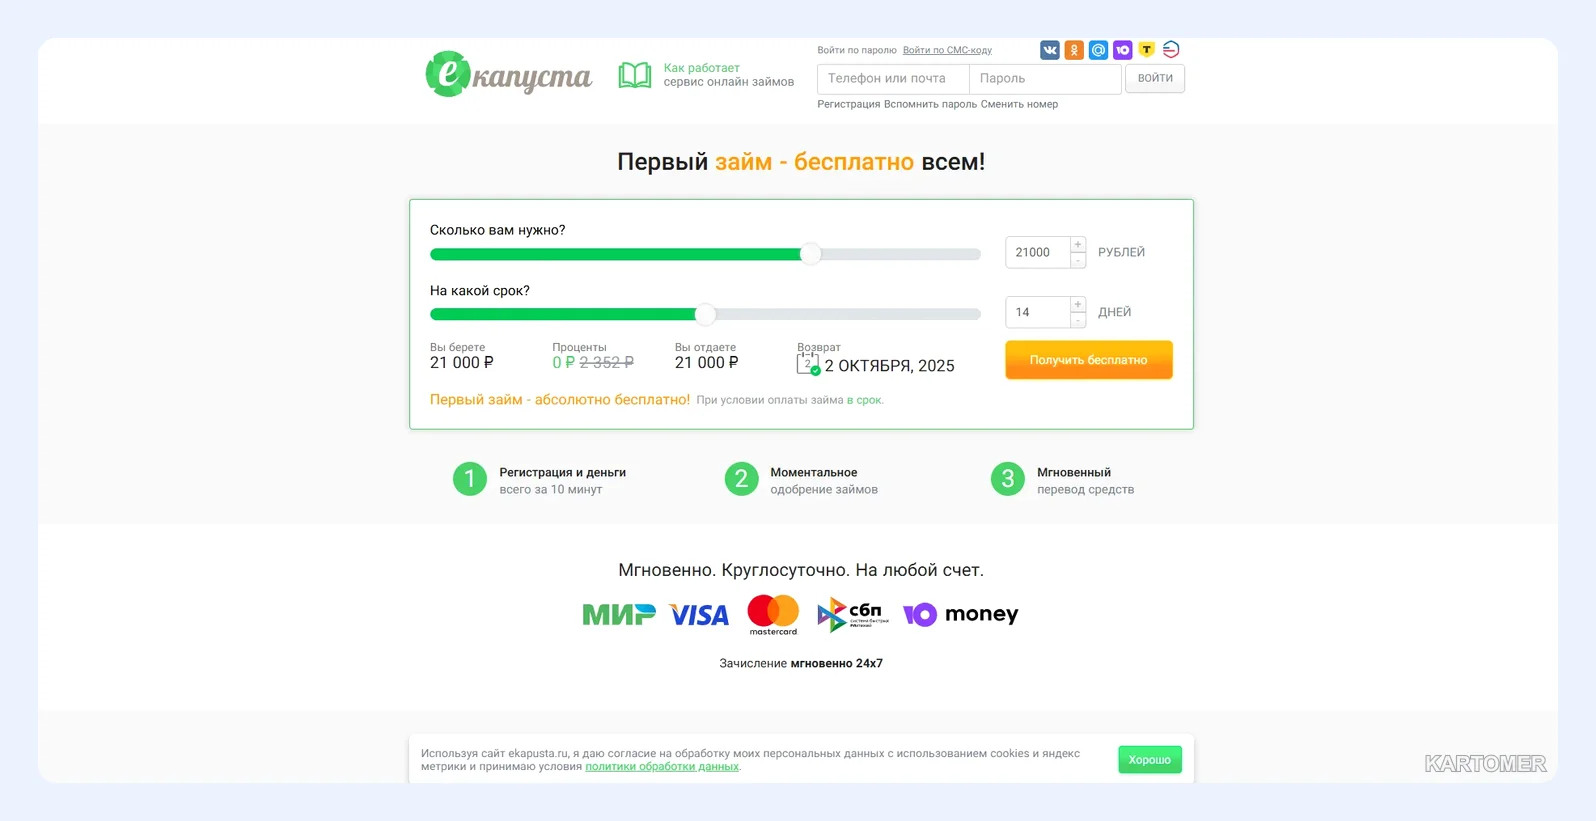
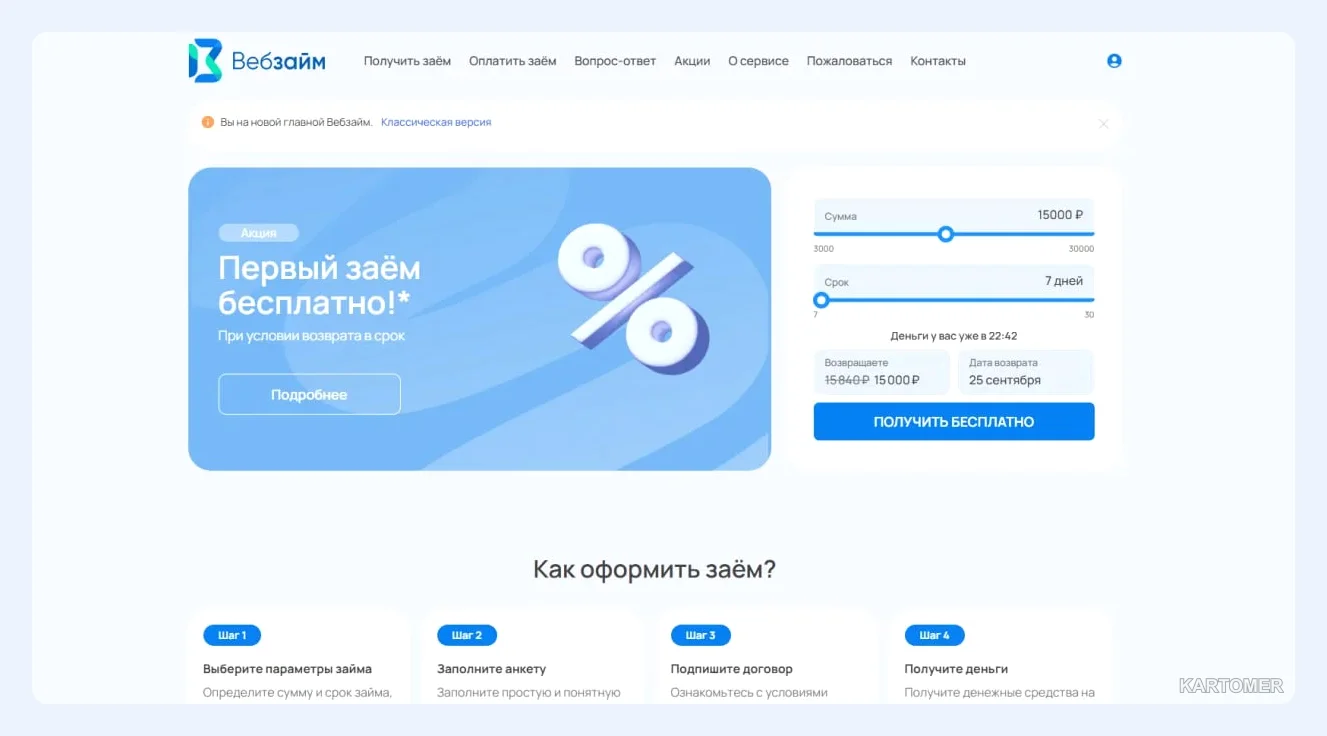
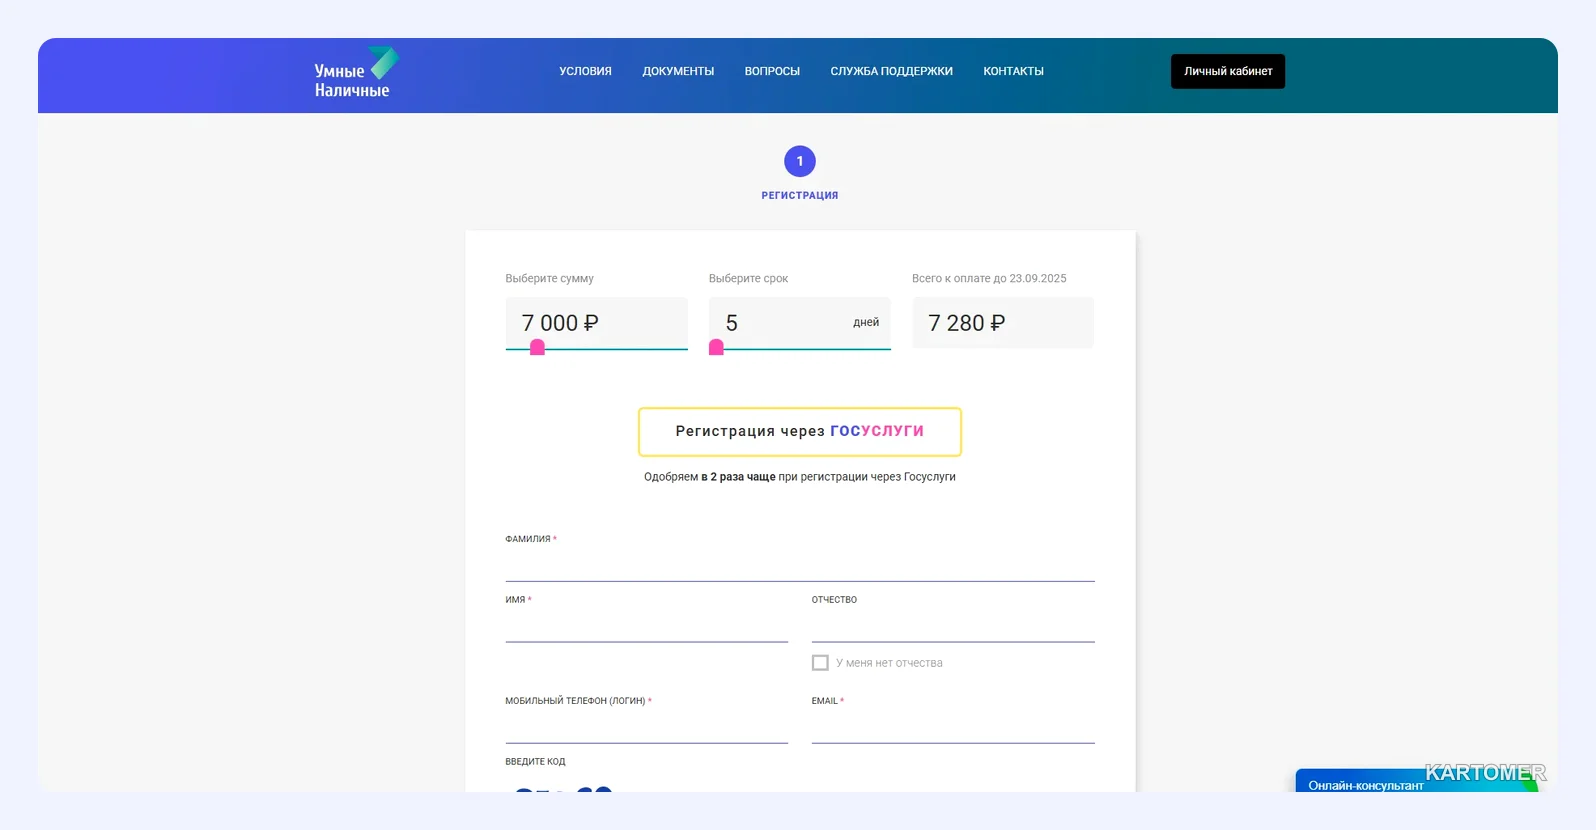
Девять МФО: сводка условий
Цены на февраль 2026 года, заявленные минимальные ставки.
| Компания | Сумма, ₽ | Срок | Ставка |
|---|---|---|---|
| Деньги Сразу | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
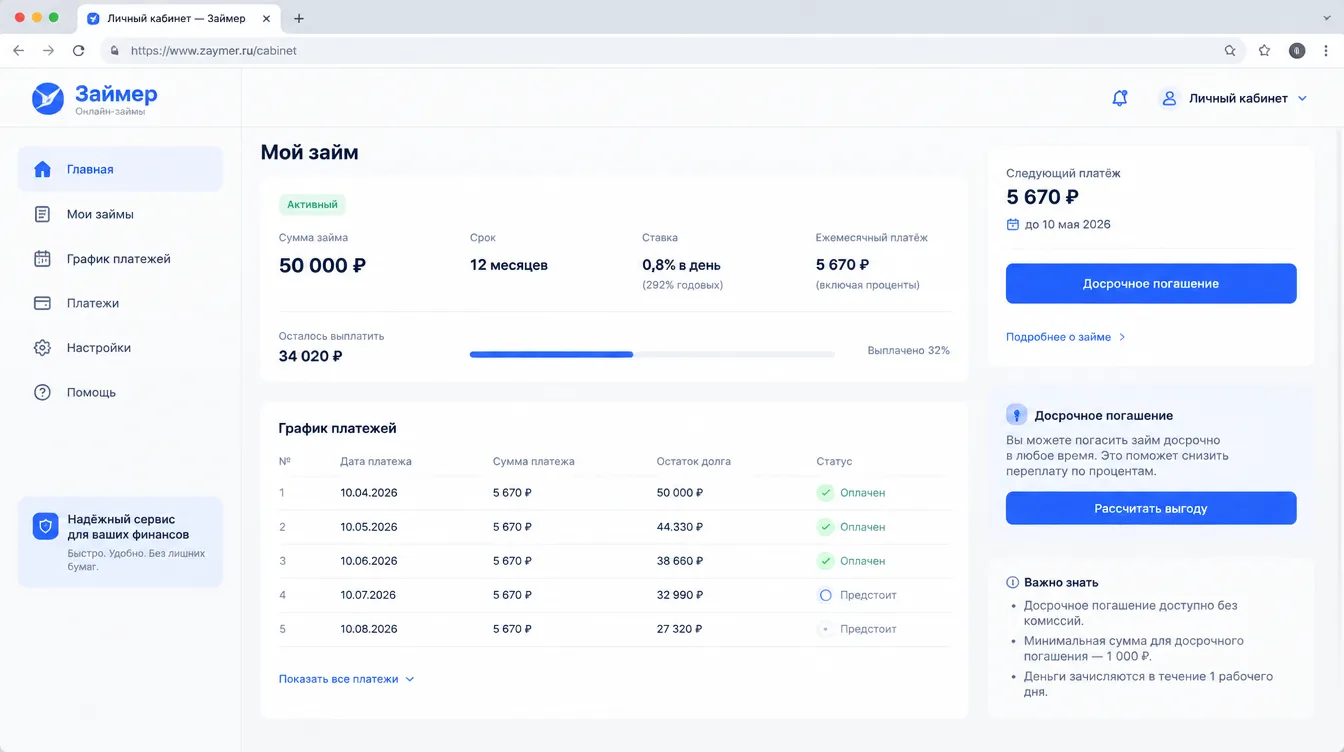
| Zaymer | 2 000 – 100 000 | 1–180 дней | от 0,8% в день |
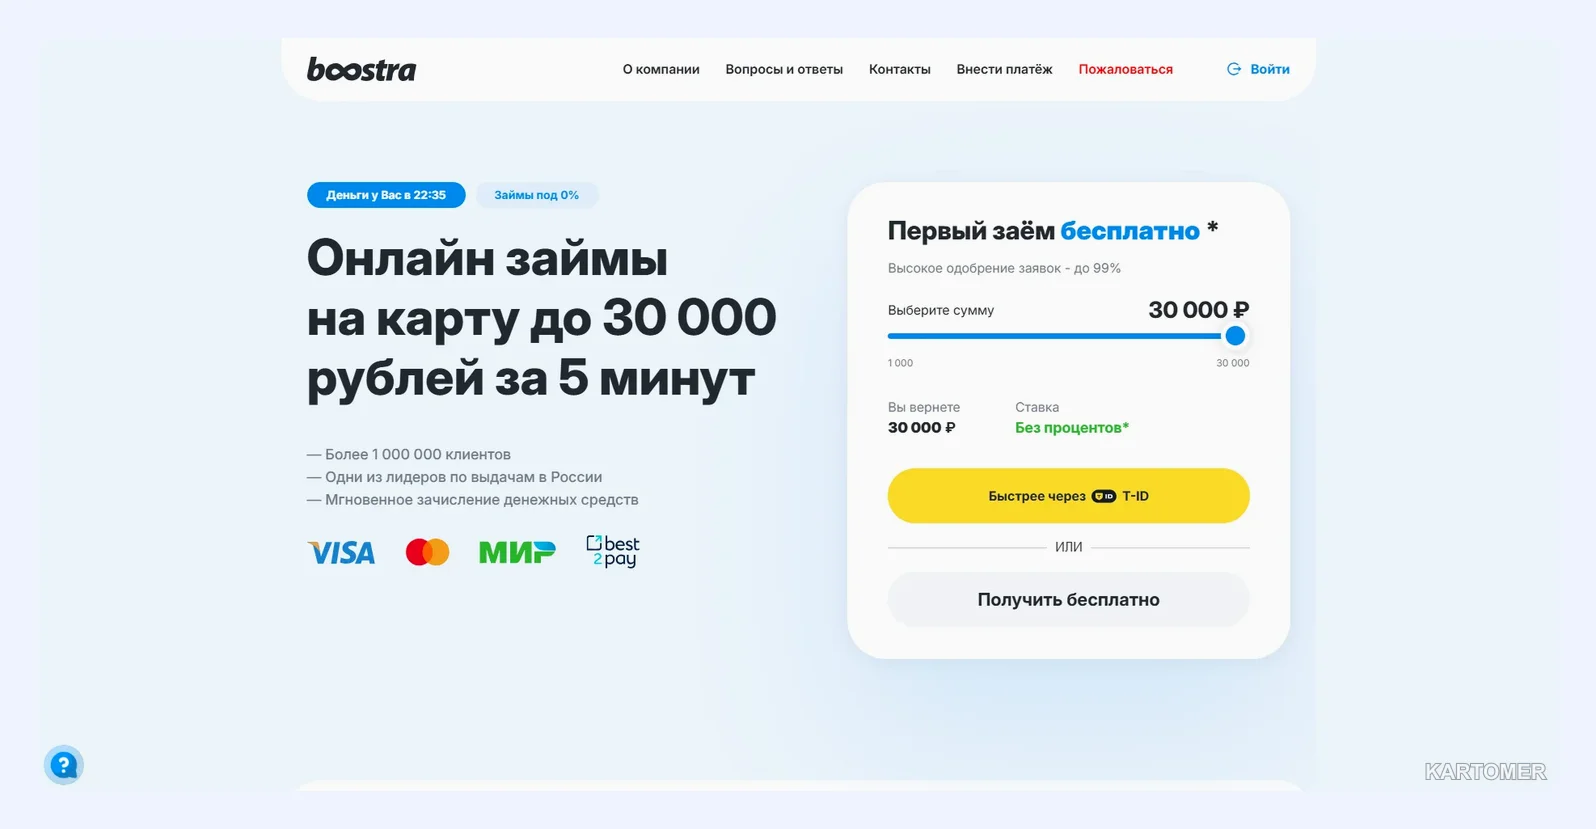
| Boostra | 1 000 – 30 000 | 5–16 дней | от 0,8% в день |
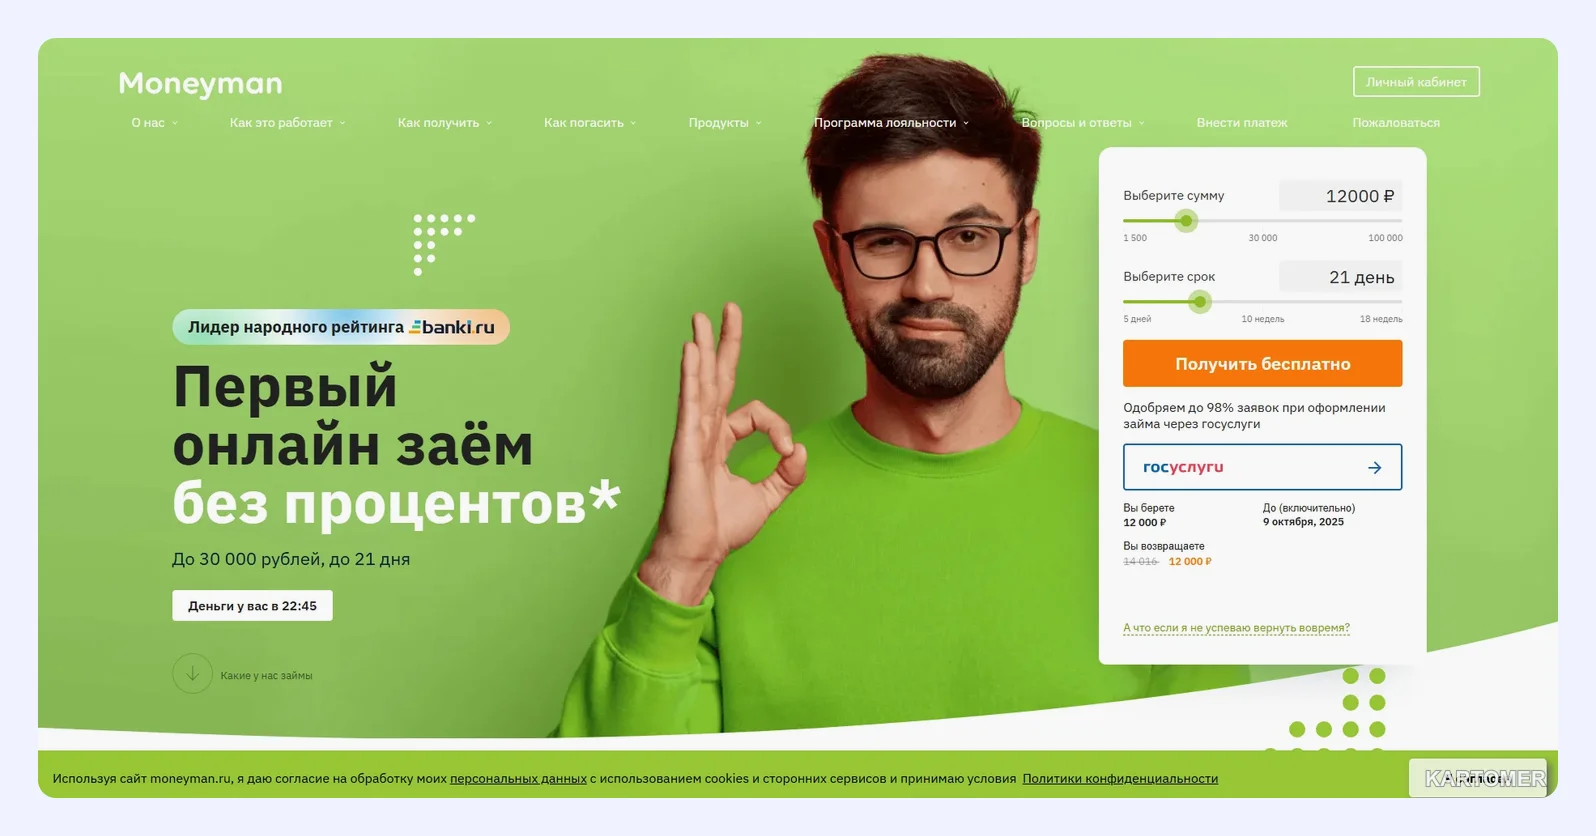
| MoneyMan | 1 500 – 100 000 | 5–126 дней | от 0,4% в день |
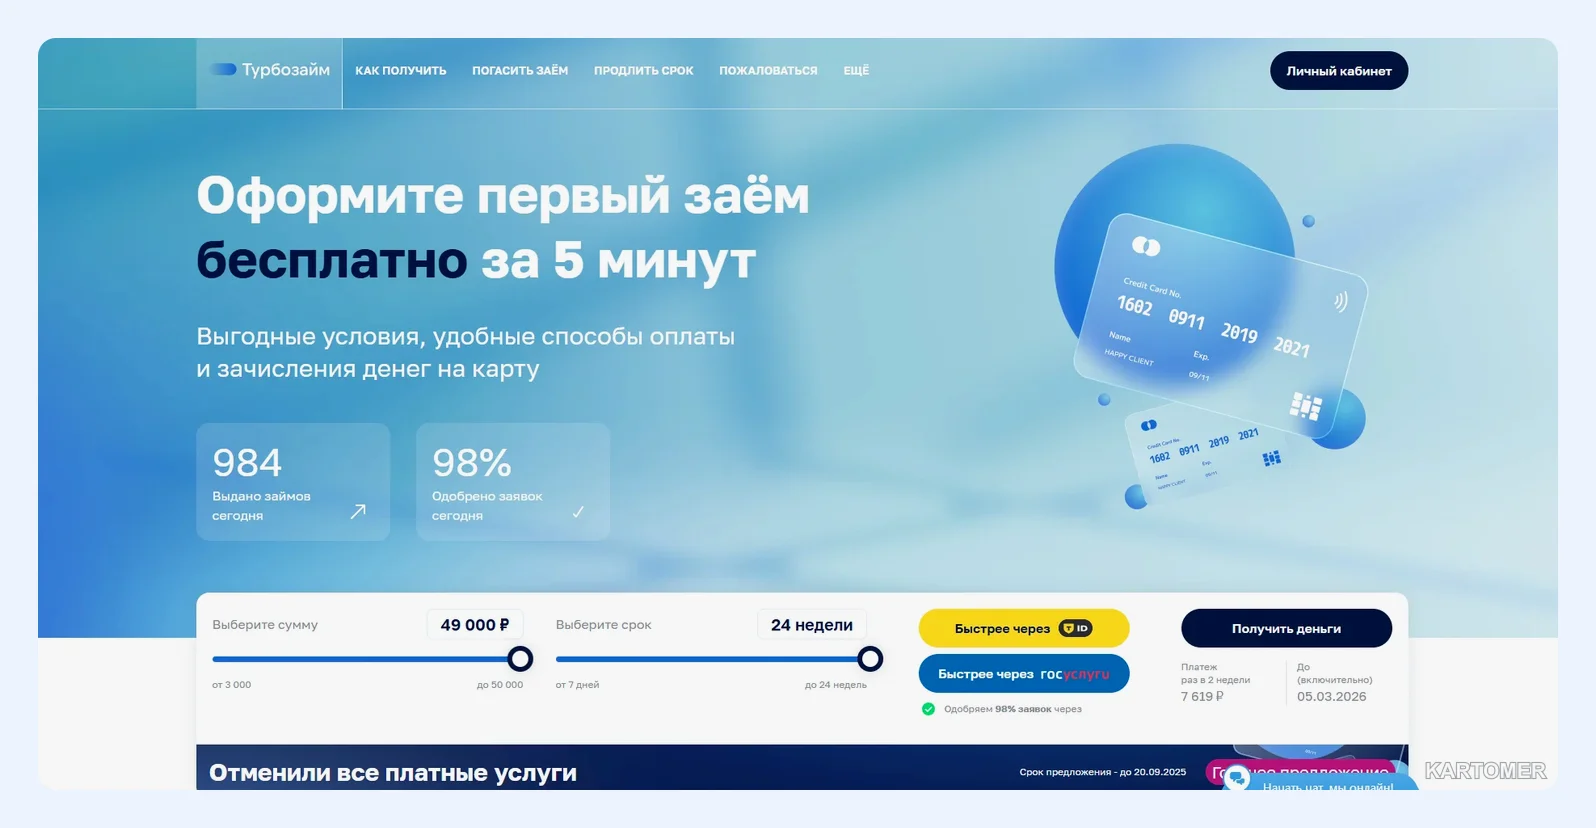
| Turbozaim | 3 000 – 50 000 | 7–168 дней | от 0,8% в день |
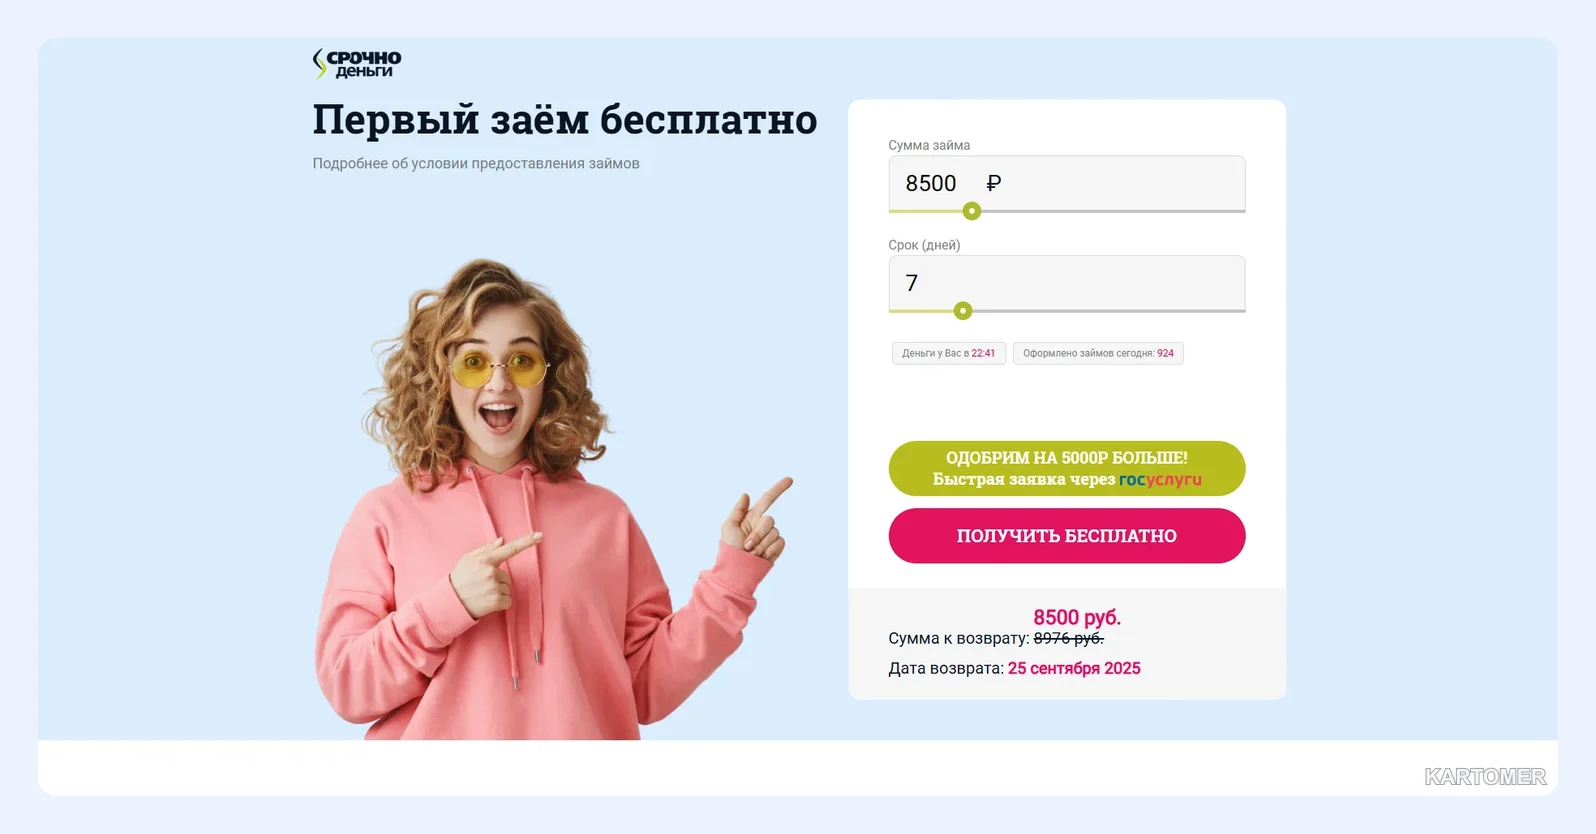
| СрочноДеньги | 1 000 – 100 000 | 1–180 дней | от 0,8% в день |
| еКапуста | 100 – 30 000 | 7–21 день | от 0,8% в день |
| Web-zaim | 3 000 – 30 000 | 7–30 дней | от 0,8% в день |
| Smartcash | 3 000 – 30 000 | 1–14 дней | от 0,8% в день |
Три МФО, с которых удобно начать сравнение
MoneyMan — самая низкая заявленная ставка в таблице.
Ключевые преимущества:
- от 0,4% в день;
- срок до 126 дней.
Минусы:
- итоговая ставка индивидуальна;
- новым клиентам нередко предлагают меньше.
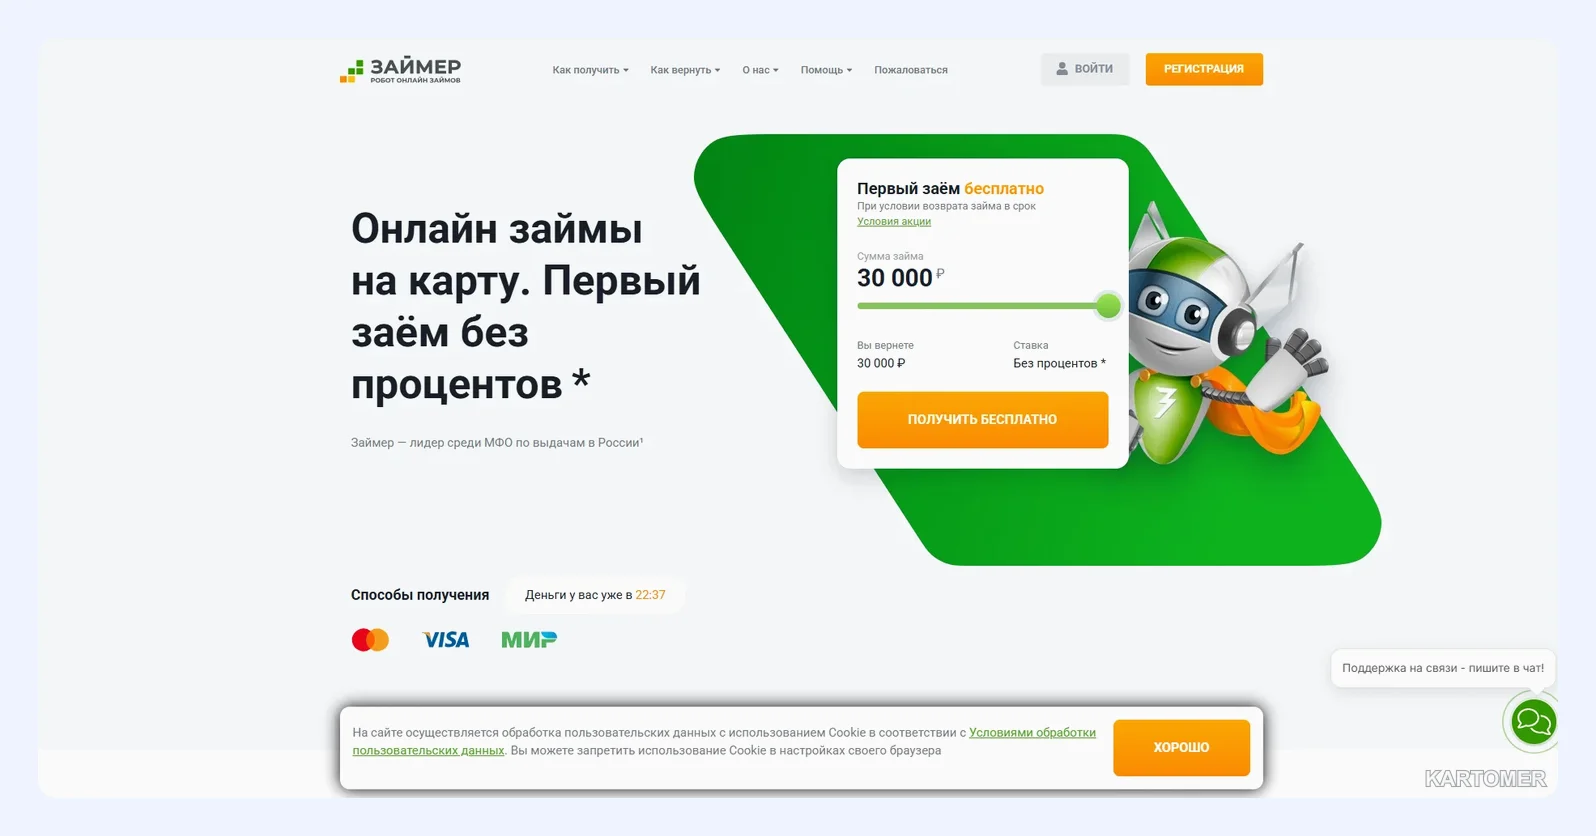
Zaymer — полностью автоматический процесс.
Ключевые преимущества:
- без звонков, заявки принимаются круглосуточно;
- до 100 000 ₽ и до 180 дней.
Минусы:
- от 0,8% в день;
- нет живого общения.
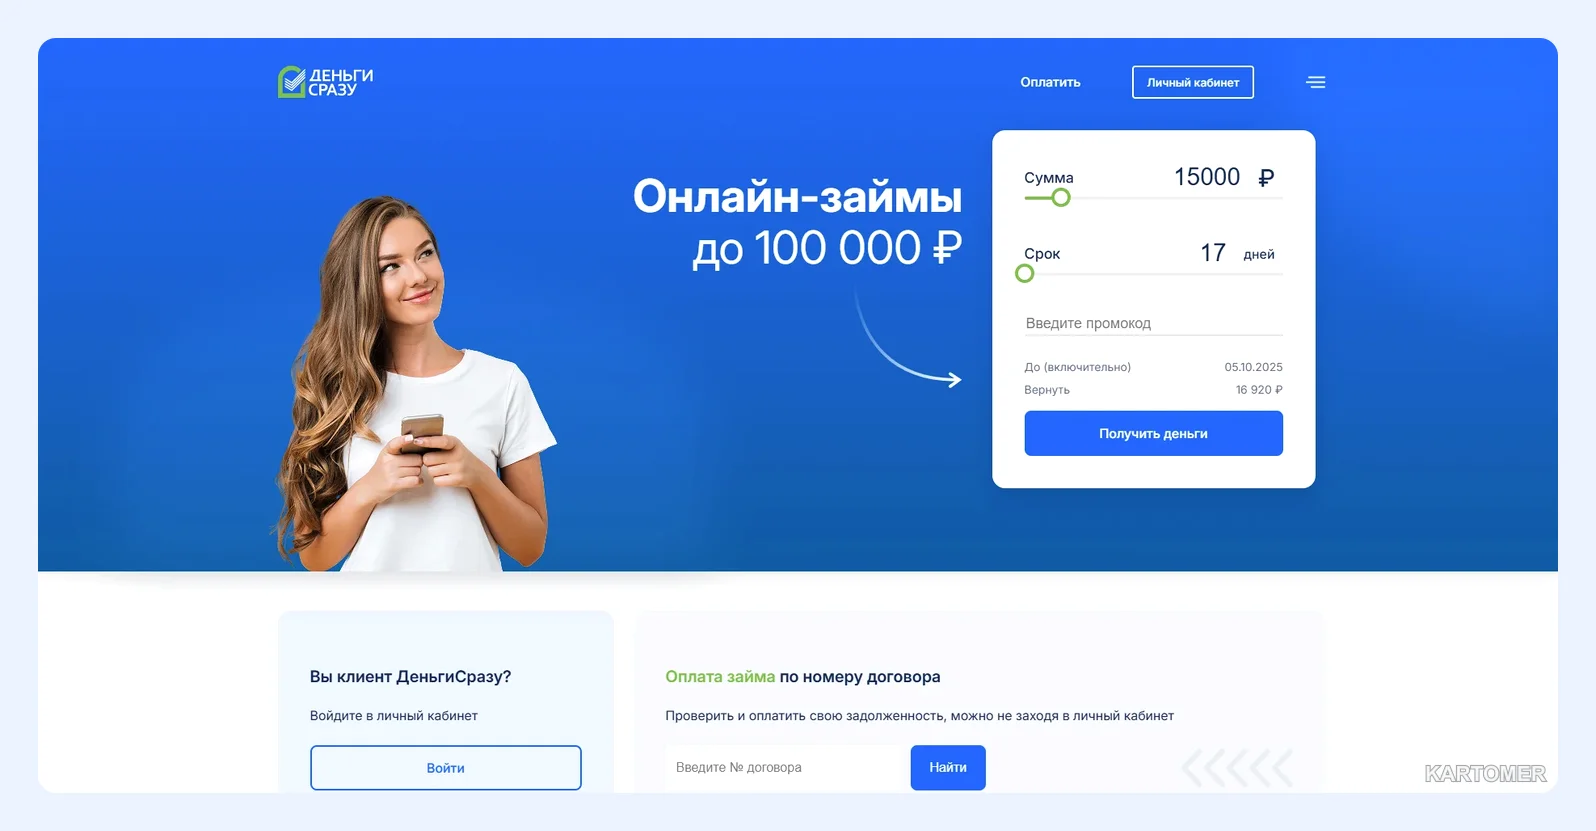
Деньги Сразу — онлайн и офис.
Ключевые преимущества:
- гибкий выбор способа получения денег;
- широкий диапазон сроков.
Минусы:
- ставка от 0,8% в день;
- на длинном сроке проценты накапливаются быстро.
Как посчитать реальную цену
Формула простая: сумма × ставка в день × число дней. Для 25 000 ₽ при ставке 0,8% и сроке 12 дней проценты составят 2 400 ₽, а к возврату пойдёт 27 400 ₽. При ставке 0,4% на те же 12 дней — 1 200 ₽. Годовой эквивалент — около 292% и 146% соответственно. Важно смотреть на ПСК в индивидуальных условиях: он включает и обязательные платежи.
Важно: штрафы, пени и платные услуги в такой расчёт не входят. Закон ограничивает общий размер начислений по договору, но и в этих рамках долг остаётся дорогим.
Пошаговая инструкция заёмщика
- Сформулируйте цель, сумму и точную дату возврата.
- Проверьте МФО в государственном реестре на сайте Банка России.
- Откройте официальный сайт компании и сравните минимум три предложения.
- Заполните анкету точно: паспорт, телефон, карта на ваше имя.
- Дождитесь решения и внимательно прочитайте индивидуальные условия.
- Запишите дату платежа и поставьте напоминание за пару дней.
- Погасите долг вовремя либо заранее обсудите продление.
Ваши права
- Получить полную информацию о стоимости до подписания договора.
- Погасить заём досрочно, полностью или частично.
- Отказаться от дополнительных услуг, которые вам навязывают.
- Обратиться с жалобой в службу поддержки компании и в Банк России.
Если не получается вернуть вовремя
Сразу свяжитесь с организацией и уточните, что она предлагает: продление, реструктуризацию, график. Не берите новый заём, чтобы закрыть старый: долг растёт, и выбраться потом сложнее. Плохая кредитная история после просрочек снижает шансы на новые займы, а ставка может оказаться выше. Подробнее о долгах и бюджете — в блоге.
Итоги
✅ Займ — краткосрочный дорогой инструмент, а не источник постоянного дохода.
✅ Ставки 0,4–0,8% в день равны примерно 146–292% годовых.
✅ Читайте индивидуальные условия, ПСК и допуслуги до подписания.
✅ Просрочка и «заём ради займа» — главные причины долговой ямы.
Какой вариант выбрать?
- Небольшой разрыв до дохода → короткий онлайн-заём на минимальную сумму.
- Крупная сумма → сначала сравните с банковским кредитом, а залог оцените с учётом риска.
- Нужны наличные → МФО с офисом.
- Нет понятного источника возврата → не оформляйте.
Частые вопросы
Нужна ли справка о доходах?
Для небольших онлайн-займов чаще нет; требования указаны на сайте компании.
Можно ли оформить заём с плохой кредитной историей?
Иногда да, но на меньшую сумму или на менее выгодных условиях.
Что будет, если не платить?
Начисляются штрафы, портится кредитная история, возможна передача долга коллекторам или суд.
Как проверить компанию?
Найдите её в реестре микрофинансовых организаций на сайте Банка России.
Заключение
Займы в Москве в 2026 году доступны быстро, но дешёвыми не стали. Хорошая инструкция проста: продумать цель, проверить компанию, прочитать договор и точно знать, чем вы будете платить.
Не торопитесь и не берите «с запасом». Подходите к решению осознанно — и ваш бюджет останется под контролем.