AML-проверка криптовалюты: что это такое, как работает и зачем проверять кошелек
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы получили USDT за выполненный заказ, отправили монеты на биржу, а зачисление «замерло» и поддержка просит объяснить, откуда деньги. Вы ничего не нарушали, так почему возникли вопросы? Блокчейн хранит каждую операцию, поэтому площадка оценивает не только вас, но и всю дорогу, которую монеты прошли до вашего адреса.
Ниже разберём, что такое AML-проверка криптовалюты, как анализируют адреса и транзакции, что означает Risk Score и как вести себя, если оценка оказалась высокой. Текст носит образовательный характер и не заменяет консультацию юриста.
Вы узнаете:
- что скрывается за аббревиатурой AML и чем она отличается от KYC и KYT;
- как сервисы анализируют адреса и переводы;
- как читать отчёт, не ограничиваясь одним процентом;
- какие документы пригодятся, если средства задержали.
AML: расшифровка и смысл
Anti-Money Laundering — это комплекс правил и технологий, которые помогают финансовым организациям замечать операции, похожие на отмывание преступных доходов. Банки применяют такие меры десятилетиями, а в России основой служит закон о противодействии легализации доходов № 115-ФЗ. Крипторынок подхватил тот же подход.
Применительно к цифровым активам AML означает разбор публичной истории адреса или перевода. Аналитическая система ищет следы связи с биржами, обменниками, миксерами, санкционными списками, взломанными проектами и другими зонами повышенного риска.
Важно: тревожная оценка сама по себе не доказывает преступное происхождение денег. Это сигнал, что в цепочке есть звенья, которые стоит объяснить.
Почему важно смотреть на историю монет
Токены не стираются, а все переводы остаются в сети. Поэтому вполне возможно добросовестно купить USDT у частного продавца, не зная, что до него монеты проходили через сомнительный сервис. Площадки автоматически сканируют входящие платежи и при тревожной связи притормаживают зачисление.
Проверка пригодится в трёх типичных ситуациях:
- сделка с частным лицом, которого вы видите впервые;
- гонорар от нового заказчика;
- вывод крупной суммы на централизованную биржу.
Если вы заранее проверили адрес отправителя и храните договор, акт и переписку, ответ на запрос комплаенса займёт минуты, а не недели.
Совет: отчёт уменьшает неопределённость, но не заменяет здравый смысл и проверку контрагента. Сверить сумму сделки с рыночным курсом можно в разделе курсов валют и криптовалют.
Как устроена проверка
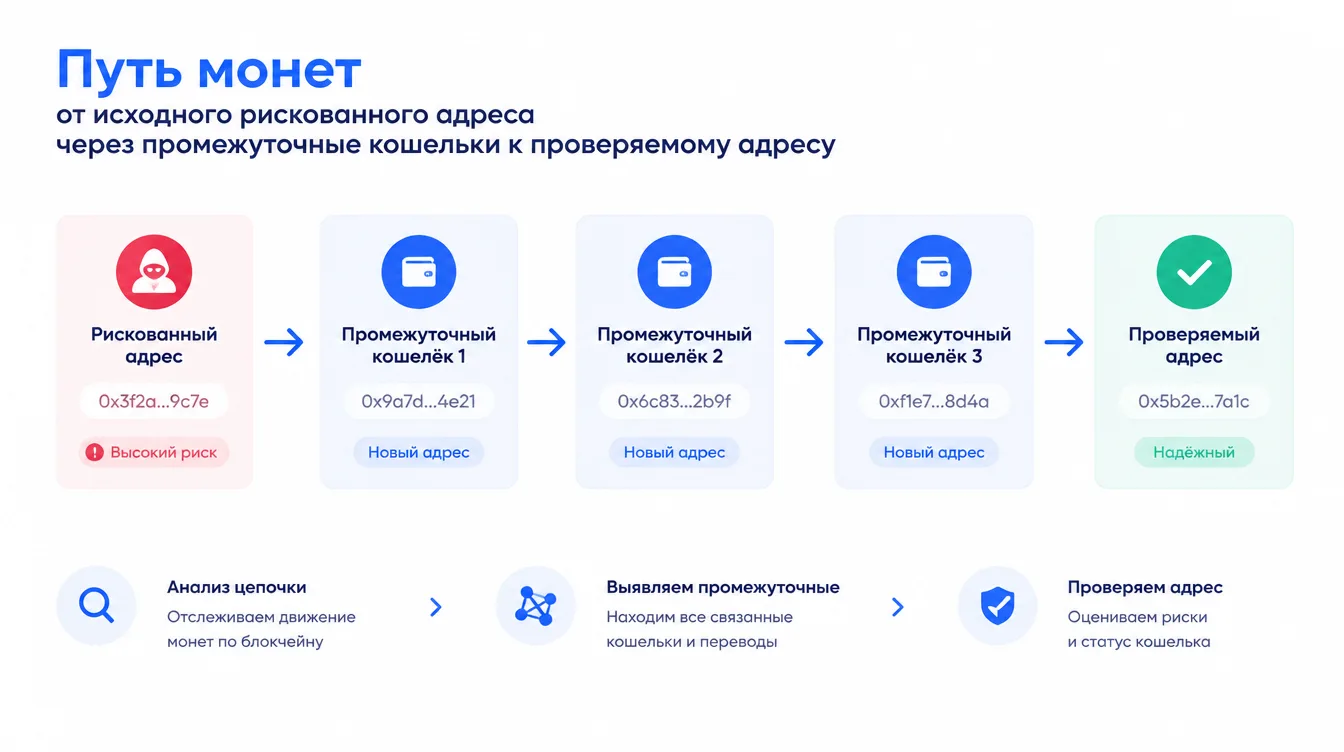
Все начинается с публичного адреса или хэша операции. Система сверяет адрес с кластерами — наборами кошельков, которые, по оценке аналитиков, принадлежат одному владельцу: бирже, платёжному сервису, обменнику или мошеннической группе. Затем она прослеживает связи двух видов:
- прямые: средства пришли сразу из рискованного источника;
- косвенные: между источником и вами стояли промежуточные адреса.
Анализ адреса описывает общую картину, анализ транзакции — конкретное поступление. Итог зависит от используемых баз, глубины прослеживания и методики сервиса, поэтому два разных инструмента могут дать разные цифры.
Risk Score и что в нём читать
Risk Score — оценка риска в баллах, процентах или уровнях. Общей шкалы нет. В отчёте обычно присутствуют сводная оценка, список источников, доли категорий, тип связи, дата и сеть.
Фиксироваться на итоговом проценте неверно. Один и тот же показатель может скрывать как оплату с обменника, где клиентов не идентифицируют, так и прямой перевод с адреса, связанного с кражей. Поэтому ответа «какой процент допустим» нет: низкая оценка не обещает зачисление, а высокая не всегда ведёт к отказу.
Рискованные источники
Как правило, внимание вызывают:
- краденые средства, взломы и программы-вымогатели;
- миксеры, даркнет-магазины, санкционные адреса, фишинг;
- мошеннические проекты и площадки без должной идентификации клиентов.
Некоторые сервисы также помечают азартные игры и малоизвестные биржи. Категория не равна нарушению закона, но площадка вправе потребовать пояснений.
AML, KYC и KYT простыми сравнениями
Три сокращения часто смешивают, хотя они закрывают разные вопросы:
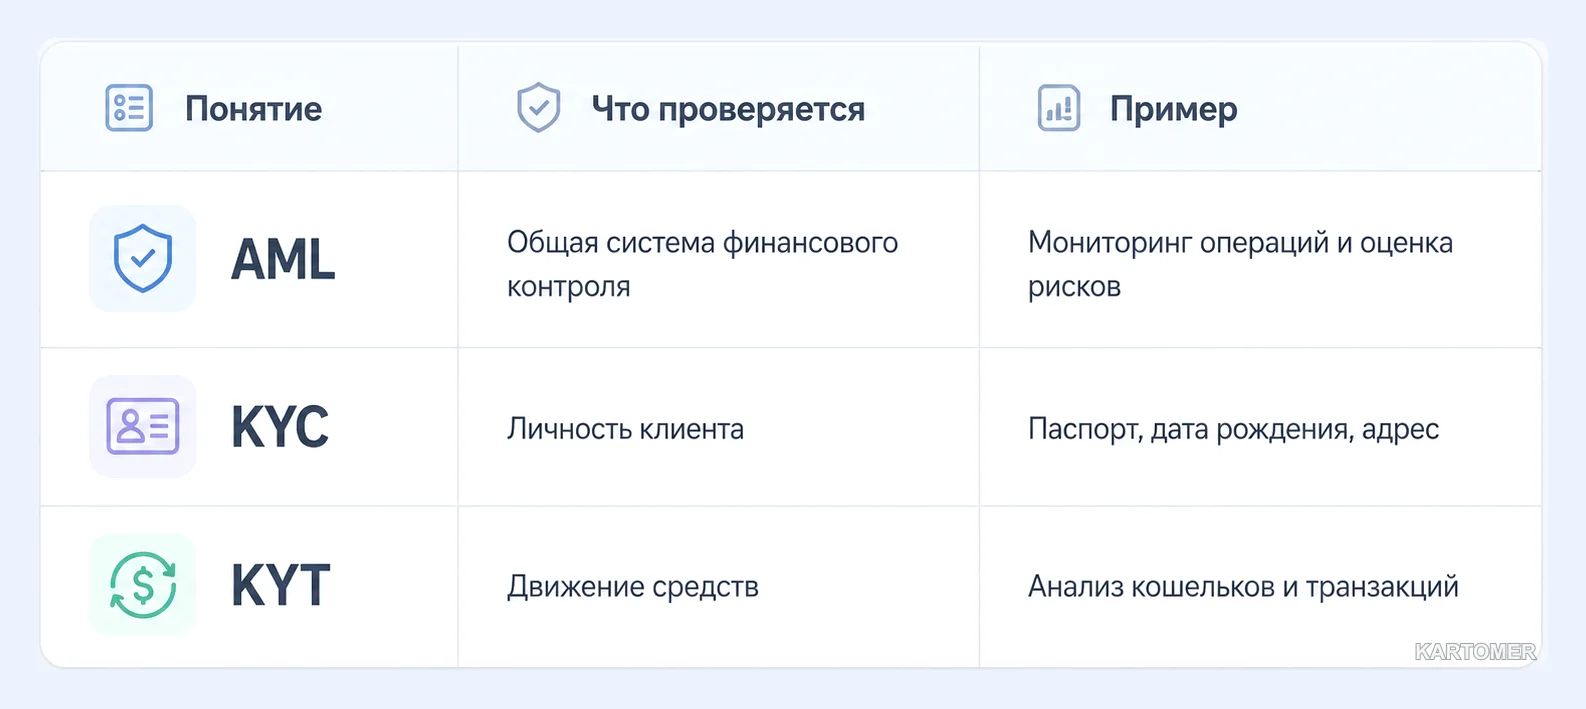
- KYC (Know Your Customer) отвечает, кто стоит за аккаунтом;
- KYT (Know Your Transaction) оценивает конкретный платёж: стороны, сумму, частоту, связи;
- AML — общая рамка, которая включает оба подхода.
Паспортные данные продавца не делают чистыми все его монеты, а подозрительный адрес не обязательно говорит о вине его нынешнего владельца.
Как проверить адрес: инструкция
- Решите, что именно проверяете: адрес контрагента до оплаты или хэш уже совершённого перевода.
- Выберите верную сеть. У USDT есть версии в TRON и Ethereum, и поиск не в той сети даст пустой или ошибочный ответ.
- Скопируйте адрес или хэш полностью, текстом, а не картинкой.
- Подберите AML-сервис: смотрите на поддержку сетей, свежесть базы, подробность категорий и возможность сохранить отчёт. Ему нужен только публичный адрес — если просят seed-фразу, пароль или приватный ключ, это мошенничество.
- Прочитайте отчёт целиком: источники, доли, тип связей, дата.
- Сохраните PDF и запишите адрес, сеть, сумму, хэш и условия сделки.
- Для значимой суммы отправьте пробный платёж и убедитесь, что он дошёл.
Если оценка высокая
Задержка не означает потерю монет. Чаще всего заявка попадает к специалисту на ручной разбор, а зачисление или вывод приостанавливают. Площадка способна попросить историю P2P-ордера, чек обменника, договор, выписку по счёту либо письменное объяснение. Обменник вправе вовсе отказаться принять актив.
Порядок действий:
- сохраните отчёт и хэш, определите, какая категория подняла оценку и какую долю она занимает: иногда причина — один небольшой входящий платёж;
- запросите у отправителя чек, номер ордера или пояснение;
- соберите подтверждения: историю покупки, контракт, переписку, банковскую выписку, хэши цепочки переводов.
Важно: не подделывайте справки и не пытайтесь «отмыть» монеты серией переводов. История публичной сети неизменна, а хаотичные пересылки лишь добавляют подозрений. При блокировке серьёзной суммы обратитесь к юристу по крипте.
Типичные промахи
- Ориентироваться только на сводный процент.
- Думать, что низкая оценка гарантирует приём монет.
- Проверять адрес после получения платежа, а не до него.
- Путать идентификацию клиента и проверку монет.
- Выбрасывать чеки и переписку после сделки.
Работайте с площадками, которые заранее публикуют правила проверки, вносите операции в учёт и по возможности держите рабочие поступления на отдельном адресе. Чем проще объяснить происхождение каждого платежа, тем легче пройти дополнительную проверку.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Итоги
- ✅ AML — это защита от отмывания денег, а в крипте — анализ истории адреса и перевода.
- ✅ Единой шкалы Risk Score не существует, а итог зависит от сервиса.
- ✅ Низкая оценка не гарантирует зачисление, высокая не равна запрету.
- ✅ Сохраняйте отчёты, чеки, договоры и хэши до завершения сделки.
- ✅ Для проверки не нужны секретные данные кошелька.
Какой вариант выбрать?
- Для разовой покупки у частного лица → проверить адрес до оплаты.
- Для регулярных платежей от заказчиков → отдельный адрес и архив документов.
- Для блокировки крупной суммы → собрать подтверждения и обратиться к специалисту.
Частые вопросы
Как расшифровывается AML?
Anti-Money Laundering — противодействие отмыванию денег. В крипте это анализ клиентов, кошельков и переводов.
Как проверить криптокошелёк?
Скопируйте публичный адрес, укажите сеть и запустите анализ в аналитическом сервисе. Читайте категории, а не только общий процент.
Как проверить USDT?
Сначала определите сеть: TRC20 смотрят в TRON, ERC20 в Ethereum. Для завершённого платежа достаточно хэша.
Есть ли безопасный процент?
Нет единого порога: шкалы различаются, а площадки применяют собственные политики.
Можно ли очистить монеты?
Нет. Историю публичного блокчейна не стереть, а перевод на новый адрес не гарантирует снижения риска.
Заключение
AML-проверка позволяет заранее увидеть, что скрывается за историей кошелька или платежа. Она показывает связи, но не выносит приговор и не обязывает биржу принять монеты.
Проверяйте адреса до сделки, выбирайте правильную сеть и храните доказательства. Прозрачная история покупок и переводов защищает лучше, чем поиск «идеальной» оценки. Действуйте аккуратно — и запросы комплаенса перестанут быть неожиданностью.