AML-проверка криптокошелька: почему после перевода могут заморозить USDT и как снизить риск блокировки
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы получили USDT от клиента или продали токены по P2P, отправили их на биржу и вдруг видите сообщение о дополнительной проверке. Деньги заработаны честно, но депозит повис, а служба безопасности просит документы. Так бывает: AML-риск привязан к истории монет, а не только к текущему владельцу.
Разберём, откуда берётся такой риск, что значит Risk Score, как действовать, если перевод остановили, и что сделать заранее, чтобы такие ситуации случались реже. Тема законная и защитная: речь о подтверждении происхождения средств, а не об обходе правил.
Вы узнаете:
- чем AML отличается от KYC и что такое Risk Score;
- почему «чистый» перевод может вызвать вопросы у площадки;
- как правильно читать AML-отчёт;
- что делать, если депозит остановлен.
Что такое AML и откуда берётся риск
AML (Anti-Money Laundering) — противодействие отмыванию денег. Аналитические платформы разбирают открытую цепочку блоков, прослеживают путь монет и ищут связи с категориями, которые считают рискованными: мошенничество, украденные средства, даркнет-сервисы, вымогатели, санкционные адреса.
KYC выясняет личность клиента, а AML и KYT следят за тем, как двигались деньги. По итогам таких проверок система выставляет Risk Score — приблизительный балл риска.
Как понимать Risk Score
Единой шкалы для всей индустрии нет. Один сервис покажет средний риск, другой поставит иной балл тому же адресу, а биржа применит собственные правила. Поэтому смотрите на причину оценки: источник риска, степень близости связи и размер затронутой части средств. Одинаковые 40% могут описывать совсем разные ситуации.
Почему «чистая» монета может стать рискованной
«Грязная» криптовалюта — разговорное выражение. Монета не меняется, меняется её история. Сегодня у адреса низкий балл, а завтра кто-то из его прежних партнёров по сделкам попадёт в чёрный список, и оценка поменяется. Отчёт отражает состояние на дату проверки и не работает как пожизненная справка.
Как возникает проблема после перевода
Типичная цепочка: контрагент отправляет средства, система находит сигнал риска, биржа запускает дополнительную проверку. Представьте дизайнера, который получил гонорар в 800 USDT. Заказчик когда-то покупал токены у малоизвестного сервиса, и след части монет ведёт к подозрительному адресу. Дизайнер об этом не подозревает, переводит гонорар на биржу, а та притормаживает зачисление.
Связи бывают прямыми (A отправил B) и косвенными (A → X → Y → B). Вес косвенной связи зависит от модели аналитики.
Важно: обнаруженная связь не равна обвинению. Она лишь повышает вероятность проверки.
Что именно могут заблокировать
«Кошелёк заблокировали» часто звучит неточно. Сначала выясните, какой именно случай перед вами: задержан один депозит, закрыт вывод или ограничен весь аккаунт на бирже.
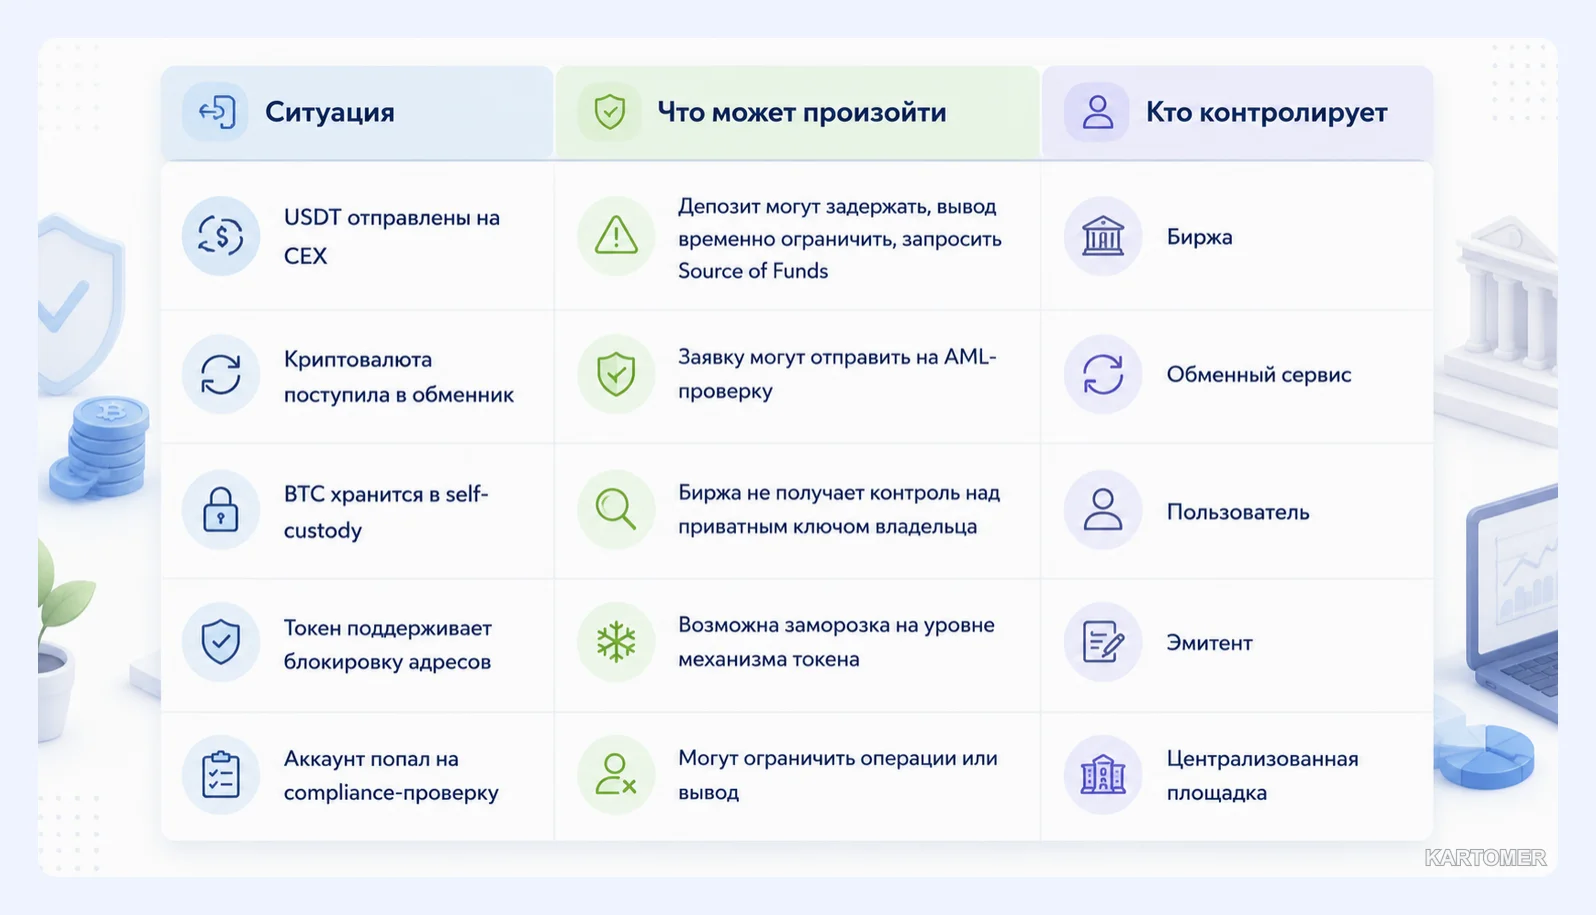
Отдельно стоит помнить про сам токен. Владение seed-фразой даёт доступ к адресу, однако USDT создаёт централизованный эмитент, и у него есть технический способ ограничивать отдельные адреса. По имеющимся данным, в апреле 2026 года Tether сообщала о блокировке около 344 млн USDT на паре адресов в рамках работы с американскими властями. Эта особенность относится к конкретному токену и не переносится автоматически на BTC или ETH.
Как читать AML-отчёт
- Определите сеть: TRC20 (TRON) и ERC20 (Ethereum) — не одно и то же.
- Убедитесь, что адрес или TXID указан верно.
- Изучите итоговый балл, перечень категорий, число «шагов» до источника риска и процент подозрительных средств.
- Помните: низкая оценка не гарантирует приём депозита, высокая не равна автоматической блокировке.
Если интересует один входящий платёж, анализ по TXID обычно показывает больше, чем проверка всего адреса.
Совет: перед крупным приёмом USDT проверьте не только общий адрес отправителя, но и TXID после появления перевода. Сохраните отчёт вместе с подтверждением сделки.
Как снизить риск заранее
- Проверяйте контрагентов перед крупными P2P- и OTC-сделками.
- Сохраняйте переписку, инвойсы, договоры и скриншоты ордеров.
- При регулярных платежах храните документ, объясняющий причину перевода.
- Выбирая сервис проверки, смотрите на поддерживаемые сети, детализацию категорий и возможность сохранить отчёт.
- Не сообщайте никому секретную фразу, приватный ключ, пароли и коды двухфакторной защиты: для просмотра открытого блокчейна они не требуются.
Когда подозрительный перевод уже пришёл
Не отправляйте деньги хаотично
Серия переводов по десяткам адресов не стирает историю и лишь осложняет объяснение происхождения.
Зафиксируйте данные
Запишите TXID, оба адреса, сумму, сеть, дату, а также сохраните диалог с контрагентом.
Выясните причину
Посмотрите категорию риска, тип связи, объём затронутых средств и дату отчёта.
Свяжитесь с отправителем
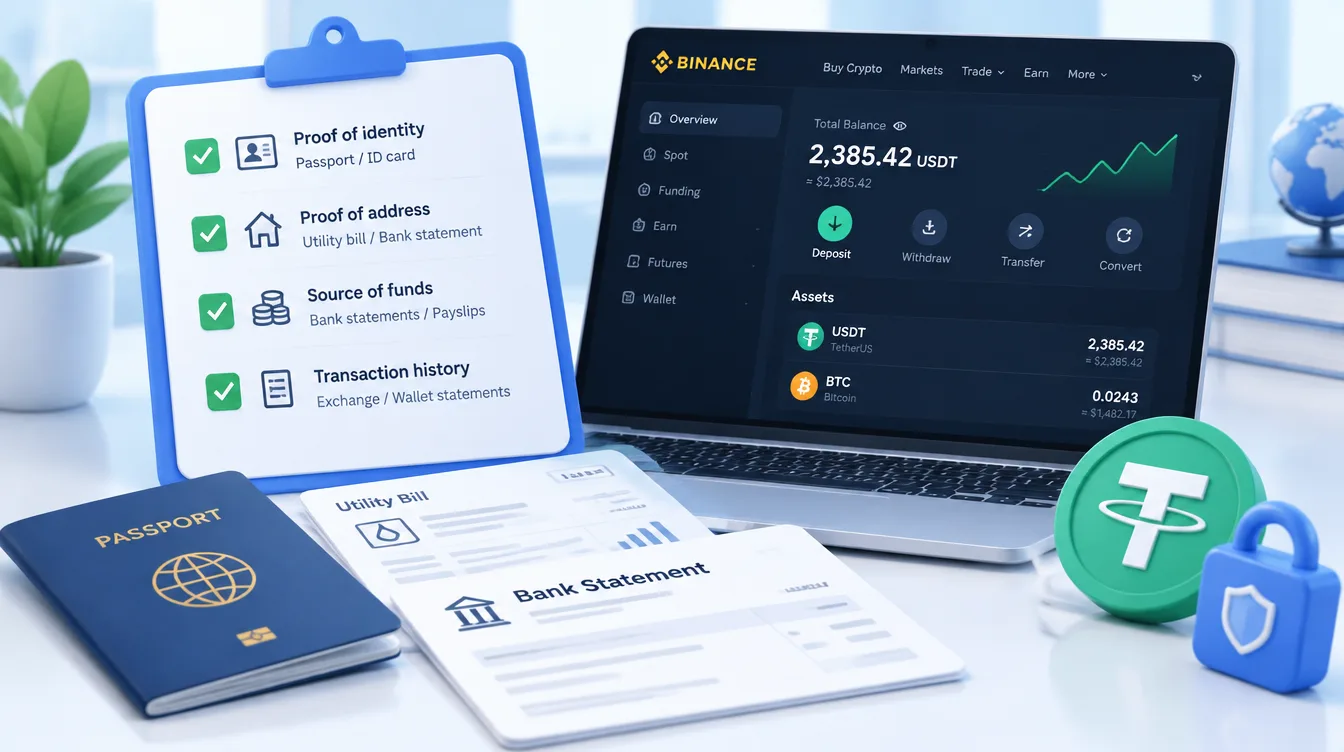
Если сделка законна, запросите у партнёра доказательства: выписку о покупке или выводе, P2P-ордер, договор либо счёт.
Пишите только в официальную поддержку
Если зачисление приостановлено, общайтесь с площадкой только через её официальный чат или почту. «Помощникам», которые за плату обещают всё разблокировать, не верьте: чаще всего это мошенники.
Соберите подтверждение источника средств
Source of Funds (SoF) объясняет, откуда взялись именно эти деньги, а Source of Wealth (SoW) — как накоплен капитал в целом. Перечень документов зависит от площадки.
Частые ошибки
- смотреть только на процент без категорий и глубины связей;
- считать средний риск катастрофой;
- верить, что низкая оценка гарантирует приём;
- пытаться «очистить» монеты через миксеры или цепочки адресов. Это не удаляет историю и может добавить новые сигналы риска.
Итоги
✅ AML-риск зависит от истории монет, а не только от вашей честности.
✅ Балл риска имеет смысл только вместе с категориями и типом связей.
✅ Низкая оценка не гарантирует приём депозита, высокая не означает автоматическую блокировку.
✅ Документы и переписку лучше собирать заранее.
🔹 Материал носит информационный характер и не является инвестиционной рекомендацией.
Какой вариант выбрать?
- Для крупной P2P-сделки → проверка адреса и TXID, сохранение документов.
- Для регулярных платежей от клиентов → договор или инвойс на каждую выплату.
- Для остановленного депозита → официальный support и подготовка SoF.
- Для хранения без вопросов → внимательный выбор контрагентов и площадок.
Частые вопросы
Что такое AML-риск кошелька простыми словами?
Показатель того, насколько история адреса связана с источниками, которые аналитика считает рискованными. Это не приговор владельцу.
Бывает ли, что USDT приостанавливают после обычного перевода?
Да, такое случается: площадка может остановить депозит, а у централизованного токена есть собственные механизмы ограничения адресов.
Какой Risk Score безопасный?
Единой безопасной цифры нет. Учитывайте категории, правила принимающей стороны и возраст отчёта.
Как поступить, если биржа заморозила средства?
Соберите TXID и бумаги по сделке, внимательно прочитайте запрос площадки и отвечайте через официальную поддержку.
Можно ли очистить кошелёк от высокого риска?
Гарантированного способа стереть историю блокчейна нет. Разберитесь, откуда пришёл риск, и подготовьте бумаги, подтверждающие законность операции.
Заключение
AML-проверка нужна потому, что история транзакций тянется за пределы отношений двух сторон. Высокий Risk Score не значит блокировку, низкий не даёт гарантий, поэтому главное — понимать источник средств и иметь подтверждения.
Несколько минут подготовки до сделки полезнее, чем попытки восстановить картину после остановки депозита. Следите за новостями в блоге, сверяйте котировки в разделе курсов и действуйте прозрачно — так вы защитите и деньги, и нервы. Текст подготовлен в 2026 году; при расхождениях главными остаются условия вашей площадки и закон.