Чем отличается виртуальная карта от физической
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
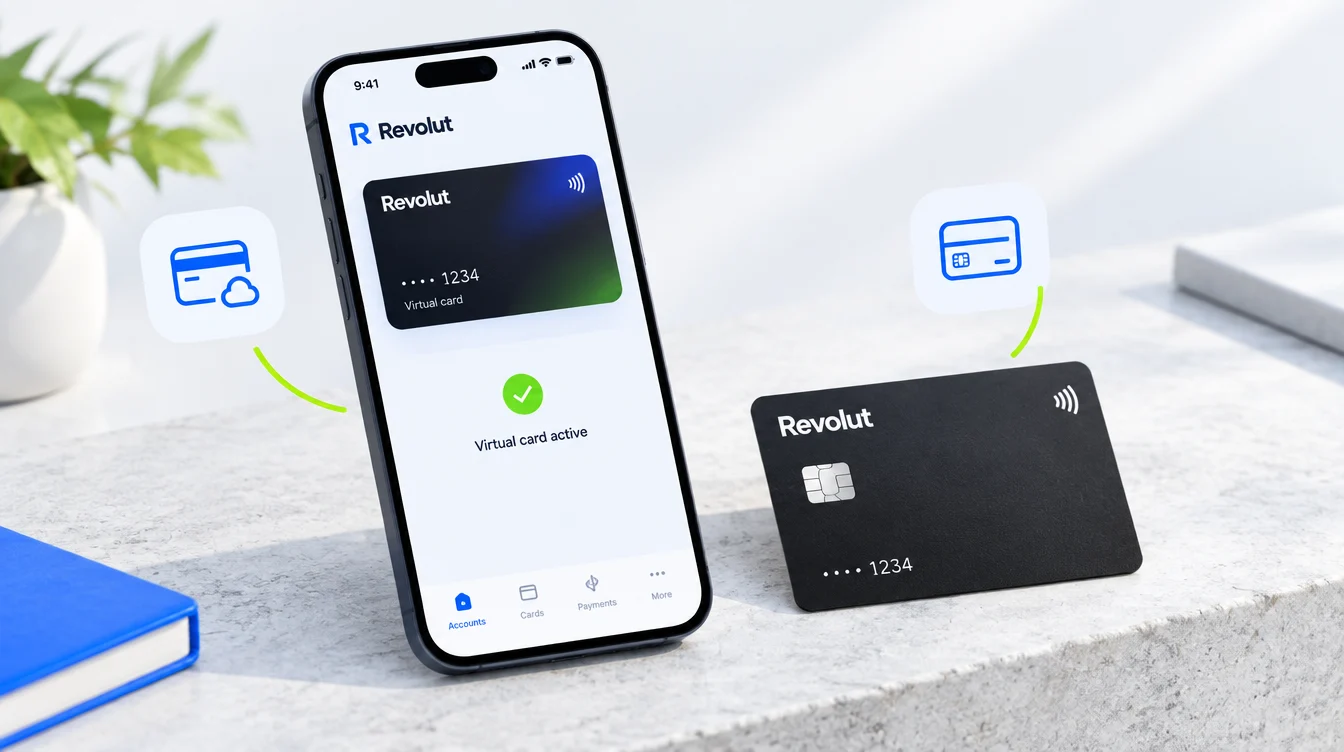
Главное отличие виртуальной карты от физической — у неё нет пластикового носителя. Вы получаете номер, срок действия и код в цифровом виде и платите ими в интернете. Физическая карта, кроме этого, подходит для терминалов и банкоматов. Для платежей в сети разница часто почти незаметна, а вот офлайн она ощущается сразу.
Коротко: сравнительная таблица
| Параметр | Виртуальная карта | Физическая карта |
|---|---|---|
| Носитель | Только цифровые реквизиты | Пластик с чипом |
| Получение | Сразу после выпуска, без доставки | Доставка или визит в отделение |
| Оплата в интернете | Да | Да |
| Оплата в терминале | Зависит от карты и поддержки мобильного кошелька | Да |
| Банкомат и наличные | Нет | Да, если разрешил банк |
| Риск потерять | Физически потерять нельзя | Можно потерять или забыть |
| Основные риски | Фишинг, взлом аккаунта, утечка реквизитов | Кража и копирование данных с пластика |
Что такое виртуальная карта
Это полноценная платёжная карта, просто без физического воплощения. После оформления реквизиты появляются в приложении или личном кабинете. Вы вводите их на странице оплаты и подтверждаете платёж так, как предусмотрено сервисом, например кодом из сообщения.
Важно понимать: виртуальная карта не особые деньги и не отдельный вид счёта. Это другой формат той же карты, а отличается он набором сценариев использования.
Где виртуальная карта удобнее
Подписки и цифровые сервисы. Реквизиты нужны только для ввода на сайте, значит пластик не требуется.
Отдельный платёжный инструмент для интернета. Основная карта лежит для повседневных трат, а на виртуальную вы переводите деньги под конкретную покупку. Так проще контролировать расходы и ставить собственные лимиты.
Быстрый старт. Если нужна карта сегодня, а не через неделю, цифровой выпуск спасает.
Защита основной карты. Реквизиты основной карты не попадают на малознакомые сайты.
Где выигрывает физическая карта
Универсальность. Пластик подходит и для сети, и для магазина, и для банкомата. Он пригодится, если вы:
- часто пользуетесь наличными;
- путешествуете и хотите иметь платёжный инструмент, не зависящий от телефона;
- не хотите остаться без оплаты, когда смартфон разрядился;
- нуждаетесь в запасной карте.
Поэтому полностью отказываться от пластика стоит не всем. Если вы регулярно платите и в интернете, и в офлайне, разумнее держать обе карты.
Безопасность: у каждого формата свои слабые места
Физическую карту легко забыть или потерять, а данные с пластика способен увидеть посторонний. Виртуальную потерять нельзя, но она уязвима для цифровых угроз: фишинга, взлома аккаунта, обмана с передачей реквизитов.
Что помогает в обоих случаях:
- Надёжный пароль и двухфакторная защита аккаунта.
- Уведомления о каждой операции.
- Разумные лимиты на суточные и разовые траты.
- Никаких реквизитов в мессенджерах и открытых заметках.
- Небольшой остаток: пополняйте карту под запланированные платежи.
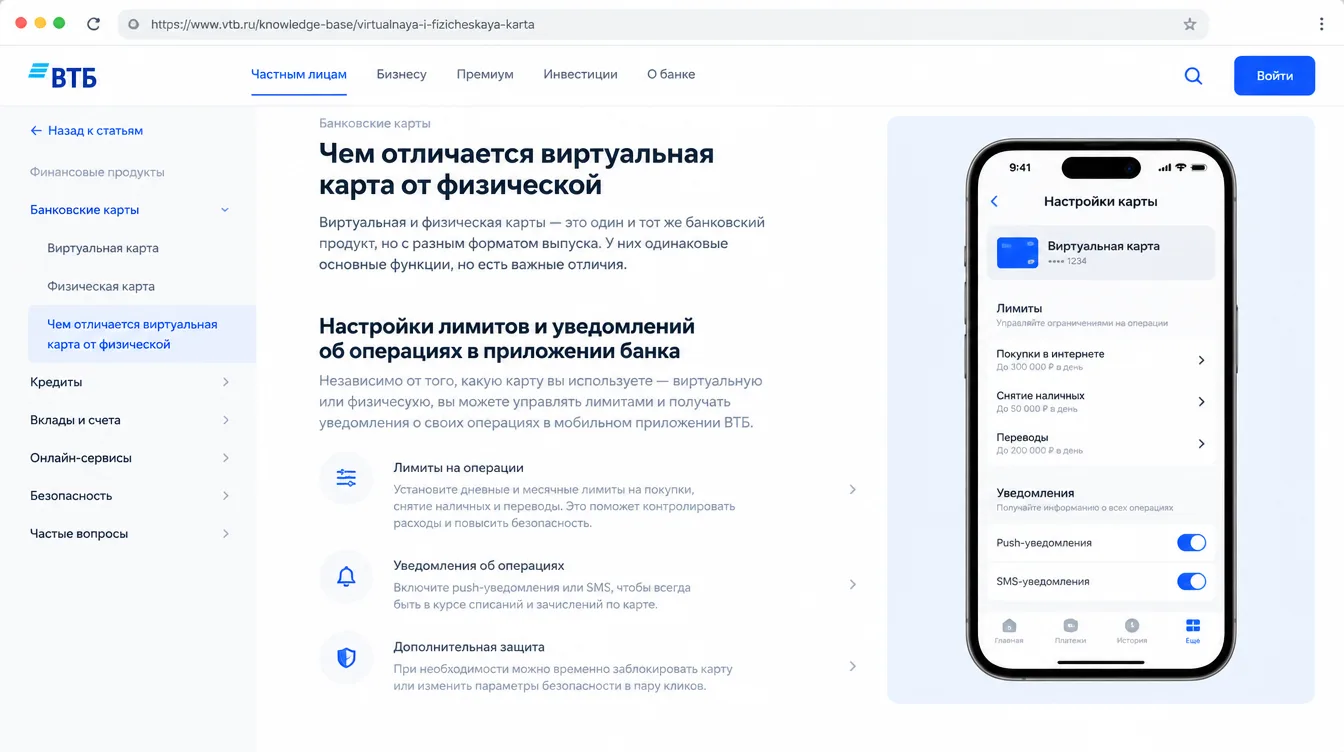
Как оформить виртуальную карту онлайн
Процесс зависит от банка или платёжного сервиса, но схема обычно такова:
- Выберите сервис и подходящий тариф.
- Зарегистрируйтесь и пройдите проверку, если она требуется.
- Оплатите выпуск и пополните баланс.
- Найдите реквизиты в личном кабинете.
- Проверьте карту небольшим тестовым платежом.
До выпуска изучите стоимость выпуска и обслуживания, валюту, комиссии за пополнение и конвертацию, лимиты, способы пополнения и требования к идентификации. Сравнить варианты можно в нашем рейтинге виртуальных карт.
Виртуальная карта для зарубежных сервисов
Одна из самых частых причин завести цифровую карту — оплата иностранных подписок и товаров. Но наличие зарубежной карты не гарантирует успех: площадка может смотреть на страну выпуска, валюту, регион платёжного профиля и свои правила.
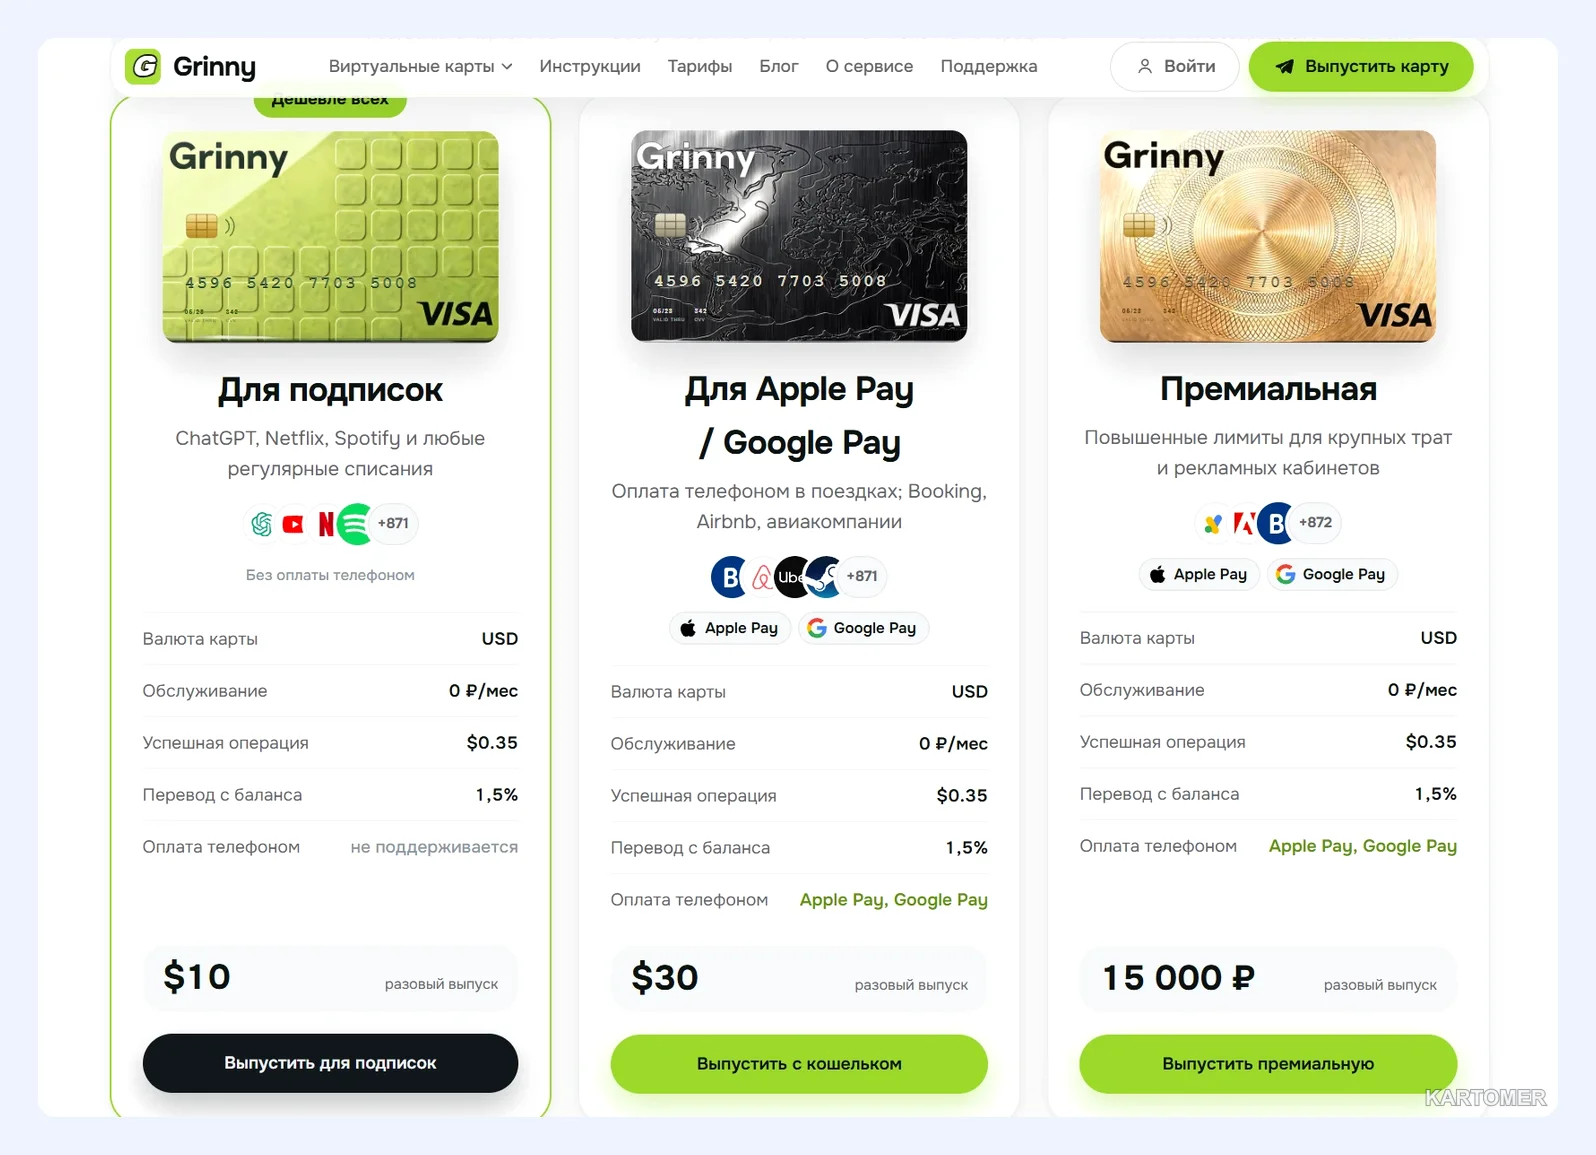
Поэтому сначала определите сервис, потом выбирайте карту. В среде пользователей для сравнения часто называют «Плати в пути», Yello Card и «Хочу Плачу», но условия каждого меняются, и перед оформлением их нужно открывать на официальных сайтах. Один из вариантов для зарубежных платежей — Grinny, виртуальная карта в Telegram с пополнением рублями через СБП. О том, как оплачивать конкретные сервисы, подробнее в разделе Оплата.
Как выбрать: короткая шпаргалка
- Нужен интернет, подписки, цифровые товары — достаточно виртуальной карты.
- Нужны банкоматы, наличные, привычная оплата в магазине — берите физическую.
- Платите и в сети, и в офлайне — сочетайте обе: пластик для повседневных трат, виртуальная для онлайн-платежей.
- Нужна запасная карта — держите пластик, который не зависит от телефона.
Частые вопросы
Можно ли расплачиваться виртуальной картой в магазине?
Возможно, но не у всех карт. Нужно, чтобы продукт и устройство поддерживали бесконтактную оплату через мобильный кошелёк. Уточняйте это у эмитента заранее.
Виртуальная карта безопаснее физической?
Не всегда. Потерять её нельзя, но остаются риски фишинга и взлома аккаунта. Безопасность зависит от ваших привычек и настроек защиты.
Можно ли снять наличные с виртуальной карты?
Как правило, нет: банкомат требует физический носитель.
Нужно ли выбирать только один формат?
Нет. Многие держат обе карты: физическую для повседневных расходов и виртуальную для интернет-платежей.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран