Citi: акцент на нефтяных ценах мешает понять ключ к энергоакциям
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Аналитики банка Citi и ряда других инвестдомов обращают внимание на простую мысль: смотреть на энергоакции только через цену барреля нефти недостаточно. Прибыль и котировки нефтегазовых компаний всё больше зависят от газа и СПГ, переработки, себестоимости добычи, свободного денежного потока и политики возврата капитала акционерам. Ниже разберём, из чего складывается этот «ключ» и почему корреляция с нефтью уже не столь прямая.
Материал носит информационный характер и не является инвестиционной рекомендацией. Все цифры ориентировочные, их нужно проверять в отчётности компаний и по данным бирж.
Почему «нефть вверх — акции вверх» работает хуже
Простое правило десятилетней давности выглядело так: цена Brent растёт, акции нефтегазового сектора идут вверх. Сегодня связь есть, но она слабее и менее предсказуема. По оценкам, которые приводят обзоры рынка, в первой половине 2010-х корреляция между Brent и крупным ETF на американские энергоакции (XLE) была заметно выше, чем в последние годы. Это не точные значения для расчётов, но направление понятно: часть движения акций нефтью уже не объясняется.
Простой пример на уровне логики: если бы нефть была единственным драйвером, бумаги крупных компаний в один год двигались бы синхронно. На деле Exxon, Chevron и Occidental в один и тот же период показывают разную динамику. Причина в том, что у них разный состав бизнеса, разные издержки и разная политика выплат.
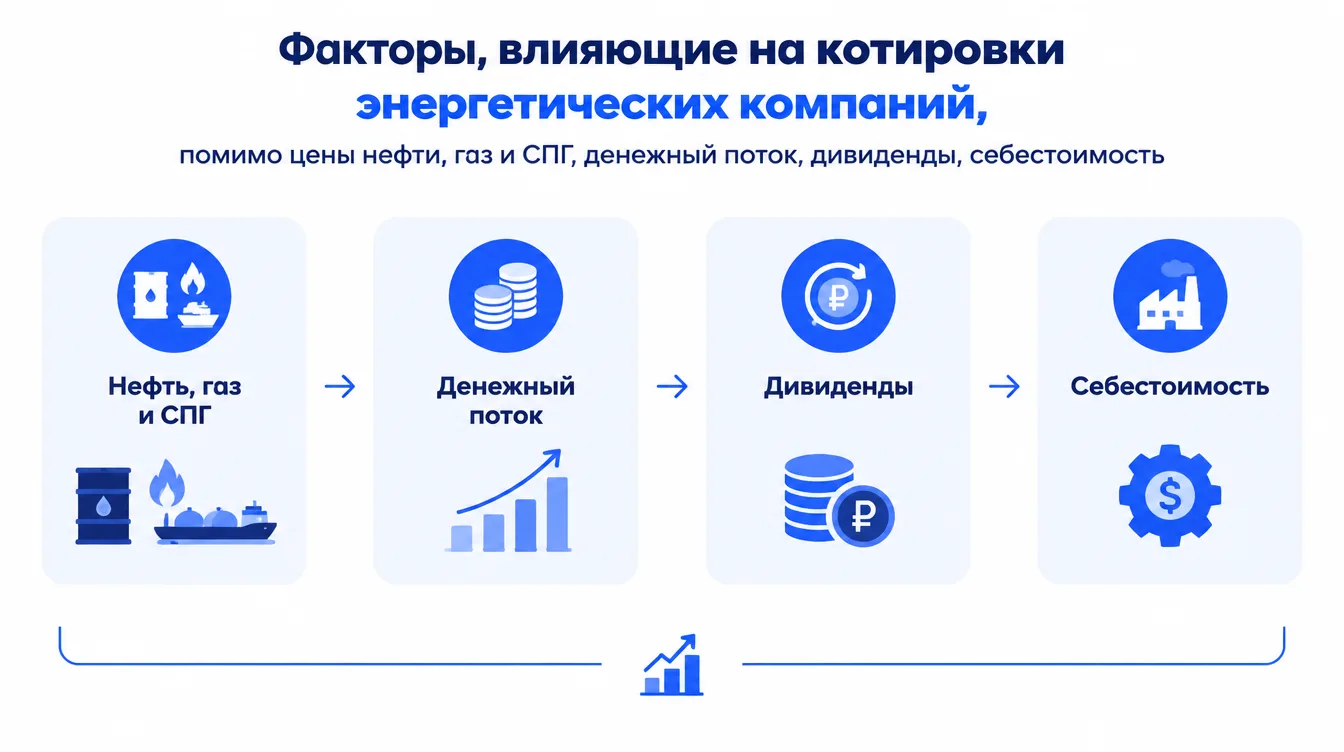
Пять факторов, которые стоит смотреть помимо цены нефти
1. Диверсификация бизнеса
Крупные интегрированные компании зарабатывают не только на добыче. Заметная часть прибыли приходит из газа, нефтехимии, переработки и розницы. Shell выделяет в отчётности сегмент интегрированного газа и сегмент возобновляемой энергетики, TotalEnergies публично нацелена на рост доли газа и низкоуглеродной генерации. Чем больше сегментов, тем слабее прибыль привязана к одной цене.
2. Газ и СПГ как отдельный рынок
После 2022 года Европа сильно изменила структуру импорта газа и нарастила закупки СПГ. Цены на газ в Европе (TTF), на спотовом рынке СПГ в Азии и на американском хабе Henry Hub живут отчасти собственной жизнью. Поэтому компания с СПГ-проектами может зарабатывать больше даже при «обычной» нефти. Акции американских экспортёров СПГ, например Cheniere, в отдельные периоды росли независимо от нефти, потому что их драйвером были контракты и спрос на газ.
3. Свободный денежный поток
Для инвестора, смотрящего на сектор, один из главных показателей — free cash flow, то есть деньги, которые остаются после операционных и капитальных расходов. После 2021–2022 годов крупнейшие компании сектора получали очень большие потоки, и эти деньги шли на дивиденды, выкуп акций и снижение долга. Именно поэтому важнее вопрос «сколько денег компания генерирует при разных ценах нефти», чем «какая цена нефти сегодня».
4. Дивиденды и выкуп акций
Дивидендная доходность нефтегазовых мейджоров обычно выше среднего по широкому рынку, а выкуп акций создаёт дополнительный спрос на бумаги. Пока свободный поток остаётся сильным, эти механизмы поддерживают котировки даже при более скромной нефти. Но выплаты не гарантированы: компания может сократить их при падении цен или росте долга.
5. Себестоимость добычи
Технологии горизонтального бурения и гидроразрыва в сланцевых бассейнах снизили безубыточную цену на лучших участках. Если в середине 2010-х для устойчивых проектов нередко требовалась нефть заметно выше, то теперь на сильных активах точка безубыточности существенно ниже. Это значит, что падение цены бьёт по прибыли, но не обязательно «убивает» бизнес-модель.
Энергопереход: риск и источник роста
Инвесторы часто видят в энергопереходе только угрозу для нефтяных активов. Но крупные компании вкладываются в улавливание и хранение углерода, водород, биотопливо, солнечную и ветровую генерацию. Часть таких проектов основана на долгосрочных контрактах с фиксированными условиями, и их доход слабо зависит от барреля. Государственная поддержка, например налоговые льготы в США по закону о снижении инфляции и углеродное регулирование в ЕС, смещает часть рисков на бюджет. Отдельный вопрос, насколько такие проекты окупятся, и однозначного ответа здесь нет.
Геополитика и диапазон цен
Санкции, перестройка логистики и решения ОПЕК+ поддерживают нефть в довольно широком диапазоне, а чрезвычайно низкие цены в долгой перспективе обычно требуют глобального обвала спроса. Для акций это означает, что худшие сценарии менее вероятны, но не исключены. Геополитический риск остаётся постоянным фактором и может резко менять оценку компаний.
Как банки подходят к оценке
Типичный подход аналитиков к модели компании выглядит так:
- Строятся сценарии цен на нефть и газ: базовый, пессимистичный, оптимистичный.
- Отдельно моделируются объёмы добычи, маржа переработки, СПГ и низкоуглеродные проекты.
- Для каждого сценария считается свободный денежный поток.
- Проверяется, сможет ли компания покрывать капитальные расходы, сохранять дивиденды, выкупать акции и снижать долг.
Условный пример: при базовом сценарии компания генерирует определённый поток и делится им с акционерами; при пессимистичном сокращает выкуп, но сохраняет дивиденды; при оптимистичном ускоряет выкуп и гасит долг. Если компания выдерживает стресс-сценарий, аналитики охотнее оценивают её положительно. Это иллюстрация логики, а не прогноз по конкретной бумаге.
Что это значит для российских бумаг
Логика частично применима и к российским нефтегазовым компаниям: помимо цены Urals важны себестоимость, структура бизнеса (добыча, переработка, сбыт, газ), дивидендная политика и долговая нагрузка. При этом на оценку влияют санкции, ограничения на выплаты и особенности регулирования, поэтому прямое сравнение с мировыми мейджорами ограничено.
Частые вопросы
Значит ли это, что цена нефти не важна для энергоакций?
Нет, она по-прежнему важна, но остаётся одним из нескольких факторов. Газ, переработка, издержки и денежный поток объясняют существенную часть динамики.
Что такое free cash flow?
Свободный денежный поток — деньги, оставшиеся у компании после операционных и капитальных расходов. Из них платят дивиденды, выкупают акции и гасят долг.
Гарантируют ли дивиденды рост акций?
Нет. Дивиденды могут быть сокращены, а акции могут падать вместе с рынком. Доходность не гарантирована.