Нефть пробила $141: возвращение в 2008-й или предвестник новой эры?
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
В начале апреля 2026 года спотовая цена физической нефти Brent поднялась до $141,37 за баррель, это самая высокая отметка с 2008 года. Главная причина — не спекуляции на бирже, а нехватка реальных поставок: из-за боевых действий в районе Ормузского пролива часть нефти не может дойти до покупателей. Ниже разберём, чем нынешний скачок отличается от рекорда 2008 года и какие сценарии рассматривают аналитики. Данные приведены по публикациям на 2–6 апреля 2026 года, и ситуация на рынке с тех пор могла измениться.
Что произошло с ценой
Рекорд зафиксирован 2 апреля 2026 года на рынке физической нефти (Physical Dated Brent). Это цена барреля, который будет отгружен в ближайшие 10–30 дней. Её важно отличать от котировок фьючерсов: те отражают договорённость о поставке в будущем.
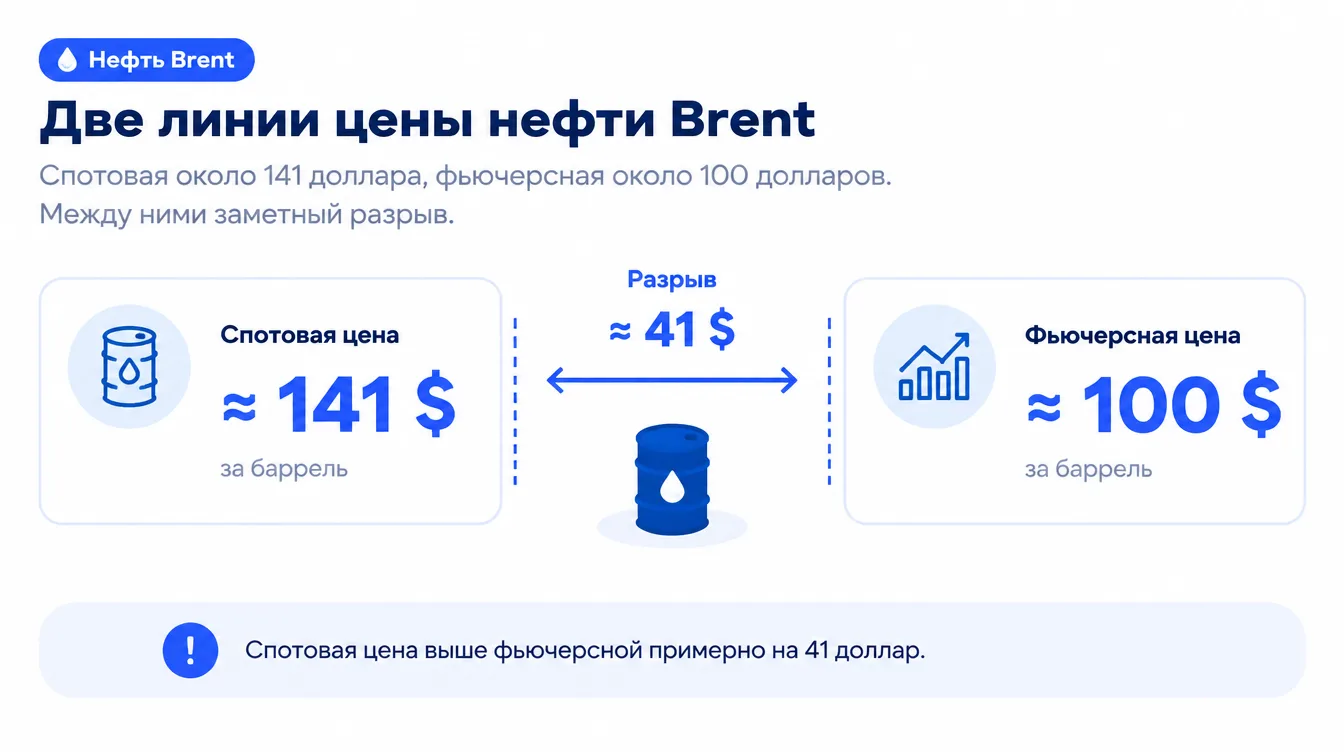
Именно между этими двумя ценами образовался необычный разрыв. По сообщениям рыночных обозревателей, июньские фьючерсы Brent на бирже ICE торговались около $100–105, а физическая нефть — выше $140. Разница около $34 за баррель.
| Показатель | Значение | Что означает |
|---|---|---|
| Spot Brent (физическая нефть) | около $141,37 | Цена немедленной поставки |
| Фьючерс Brent, июнь | около $100–105 | Ожидание будущей цены |
| Разрыв спот/фьючерс | около $34 | Острый дефицит «здесь и сейчас» |
| Спред WTI май/июнь | свыше $13 | Крупнейший с 1983 года |
Цифры даны по состоянию на начало апреля 2026 года. Котировки меняются каждый день, актуальные значения смотрите на сайтах бирж и в профильных сервисах, а курсы валют — на странице «Курсы».
Что такое backwardation и почему о нём говорят
Обычно нефть на более поздние сроки стоит дороже или столько же, ведь продавец несёт расходы на хранение. Backwardation — обратная ситуация: сегодня нефть дороже, чем завтра. Рынок говорит: нужна прямо сейчас, а потом, возможно, станет проще.
Нефтеперерабатывающие заводы в такой ситуации готовы переплачивать, чтобы не останавливать производство бензина, дизеля и авиакеросина. Спред между майским и июньским контрактами на американскую WTI, превысивший $13, аналитики называют самым большим за всю историю наблюдений с 1983 года. Это признак срочной нехватки сырья, а не уверенности в долгосрочном росте.
Причина: проблемы в районе Ормузского пролива
Событием, с которого началось ралли, называют боевые действия, развернувшиеся 28 февраля 2026 года вокруг Ормузского пролива. Через него идёт примерно пятая часть всей нефти, которую потребляет мир. Когда судоходство нарушено, рынок теряет доступ к экспорту Ирана и других стран Персидского залива.
По оценке TD Securities, к концу апреля 2026 года общие потери нефти и нефтепродуктов могли составить около 1 млрд баррелей, из них около 600 млн баррелей — сырая нефть. Остальное — дизельное топливо, бензин и авиакеросин.
Shell, по сообщениям, предупредила о «волновом эффекте»: сначала возможна нехватка авиатоплива, затем дизеля, важного для грузоперевозок и сельского хозяйства, и только потом бензина.
Американские власти призывали покупателей закупать больше нефти в США, но быстро заместить ближневосточные объёмы сложно. Заводы в Азии и Европе настроены на определённый состав сырья, например на российскую Urals или саудовскую Arab Light, и переналадка занимает время.
Чем 2026 год отличается от 2008-го
В 2008 году нефть тоже подскочила: фьючерсы поднимались до $147, а затем в течение нескольких месяцев упали примерно до $40 на фоне ипотечного кризиса в США. То ралли во многом связывали со спекулятивным спросом и финансовыми факторами.
Сейчас, как подчёркивают аналитики, ключевое слово — физический объём. Нефть есть, но она заблокирована, а танкеры не могут пройти. Если в 2008 году рынок «сломали финансы», то в 2026 году, по выражению авторов обзоров, его ломает география.
В Bank of America нынешнюю ситуацию назвали «зловещим повторением» 2007–2008 годов, когда нефть выросла с $70 до $140. Одновременно эксперты напоминают об уроке для регуляторов: летом 2008 года Европейский центральный банк повысил ставку на пике цен на нефть, а вскоре рухнул Lehman Brothers, и ставки пришлось срочно снижать. Сегодня центральные банки снова стоят перед дилеммой: дорогая энергия разгоняет инфляцию, но одновременно тормозит рост экономики.
Сценарии аналитиков
Goldman Sachs в обзоре от 19 марта 2026 года описал базовый сценарий: пролив вновь открывается к четвёртому кварталу 2026 года, а нефть откатывается примерно к $70. Но банк отмечает и риск, что цены останутся выше $100 на годы.
Основание для осторожности — исторический опыт. Анализ пяти крупнейших нефтяных шоков за 50 лет показал, что спустя четыре года после конфликта страны-участницы в среднем недосчитываются примерно 42% добывающих мощностей: инфраструктура повреждена, а инвестиции в восстановление минимальны. Для Ирана это может означать, что около 350 тыс. баррелей в сутки добычи, а также часть мощностей соседей, выпадут из мирового баланса надолго.
Что можно выделить в виде вариантов:
- Быстрое открытие пролива. Цены снижаются, спот и фьючерсы сходятся.
- Затяжной конфликт. Дефицит сохраняется, стоимость энергии остаётся высокой, риск стагфляции растёт.
- Частичное восстановление. Поставки возвращаются медленно, а цены остаются выше довоенных.
Это не прогнозы с гарантией, а варианты, которые обсуждают эксперты. Надёжно предсказать исход нельзя.
Что это значит для России
Для российского бюджета высокие котировки обычно выгодны, но в публикациях отмечают оговорки. Реальная цена продажи Urals определяется не только биржевой котировкой, но и дисконтом, логистикой и страхованием. Если маршруты затруднены, итоговая выручка может заметно отличаться от заголовочных $141.
Для потребителей важнее косвенные эффекты: подорожание топлива и перевозок, влияние на инфляцию и решения регуляторов по ставкам. Следить за динамикой удобно по официальным данным центробанков и биржевым котировкам, а свежие материалы о рынках есть в нашем блоге.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Частые вопросы
Почему спотовая цена выше фьючерсов?
Спот отражает потребность в нефти немедленно, а фьючерсы — ожидания рынка. При остром дефиците покупатели готовы платить больше за срочную поставку, и возникает разрыв.
Это новый рекорд всех времён?
Нет. В 2008 году фьючерсы на Brent поднимались до $147, поэтому нынешняя отметка в $141,37 — самая высокая с тех пор, но не абсолютный максимум.
Какую долю мировой нефти пропускает Ормузский пролив?
По оценкам, из публикаций обозревателей, около 20% всей потребляемой в мире нефти.
Вернётся ли нефть к $70?
Базовый сценарий Goldman Sachs предполагает такой откат при открытии пролива к четвёртому кварталу 2026 года, но тот же банк признаёт значительный риск сохранения цен выше $100. Всё зависит от развития событий.
Где смотреть актуальные цены?
На сайтах бирж и в финансовых сервисах. Курсы валют и другие показатели — на странице «Курсы».