Дебетовая карта: что это такое, для чего нужна и как пользоваться
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Дебетовая карта — это банковская карта, привязанная к вашему счёту: вы тратите только те деньги, которые на него положили. Уйти в долг к банку с её помощью нельзя, поэтому для повседневных покупок, зарплаты и переводов это самый простой и предсказуемый инструмент.
Разберём, как она устроена, чем отличается от кредитной, какие виды бывают и как пользоваться ею без лишних комиссий и рисков.
Как работает дебетовая карта
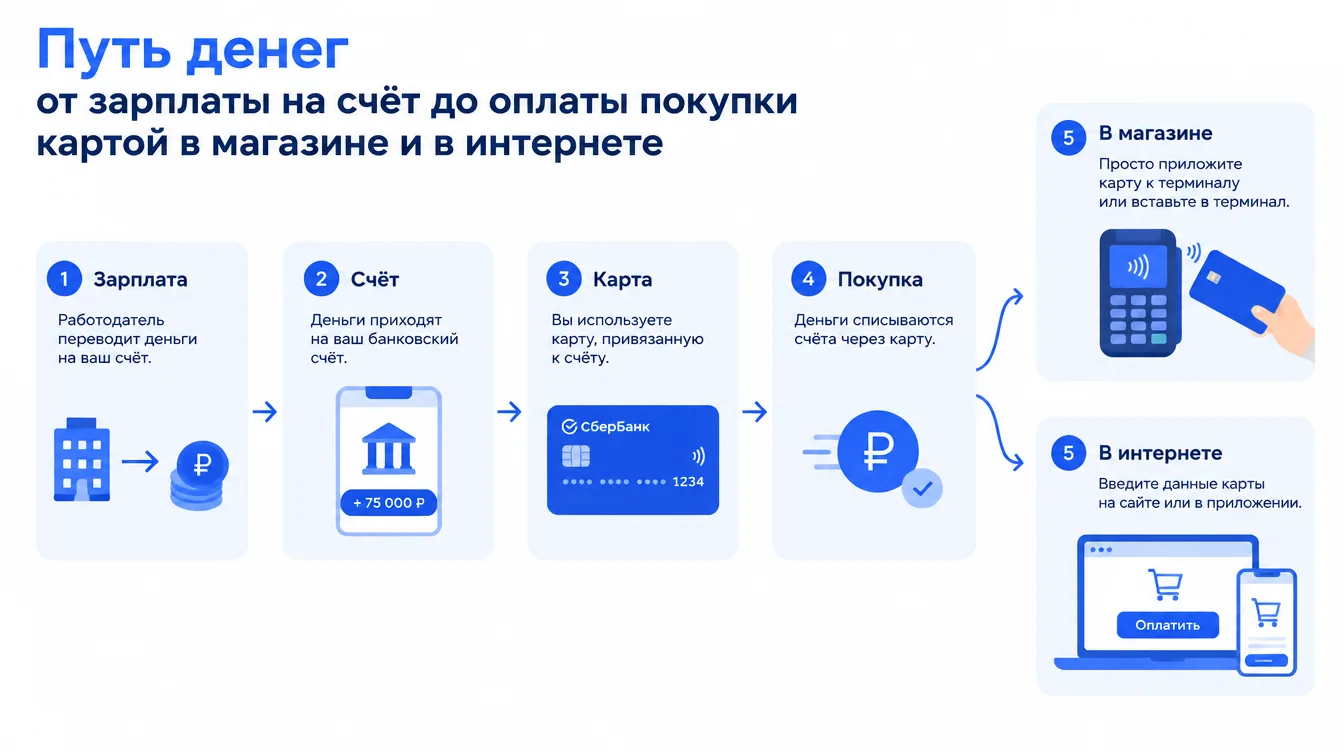
Когда вы открываете счёт в банке, к нему выпускается пластиковая или цифровая карта. Это способ доступа к деньгам на счёте: при оплате банк списывает сумму покупки с вашего баланса.
На счёт можно зачислять:
- заработную плату или стипендию;
- пенсию и пособия;
- переводы от других людей;
- собственные накопления, внесённые через банкомат или кассу.
Если на счёте меньше, чем стоит покупка, операция не пройдёт. Исключение — овердрафт, если банк подключил его отдельно. Тогда часть суммы будет считаться долгом с процентами, и об этом надо читать в условиях.
Чем дебетовая карта отличается от кредитной
| Параметр | Дебетовая | Кредитная |
|---|---|---|
| Чьи деньги | Ваши | Банка |
| Нужно ли возвращать | Нет | Да, с процентами после льготного периода |
| Риск долга | Практически нет | Есть |
| Лимит | Остаток на счёте | Одобренный банком |
| Влияние на кредитную историю | Не создаёт долговой нагрузки | Может улучшить или ухудшить |
| Подходит для | Ежедневных расходов, зарплаты | Крупных покупок с планом погашения |
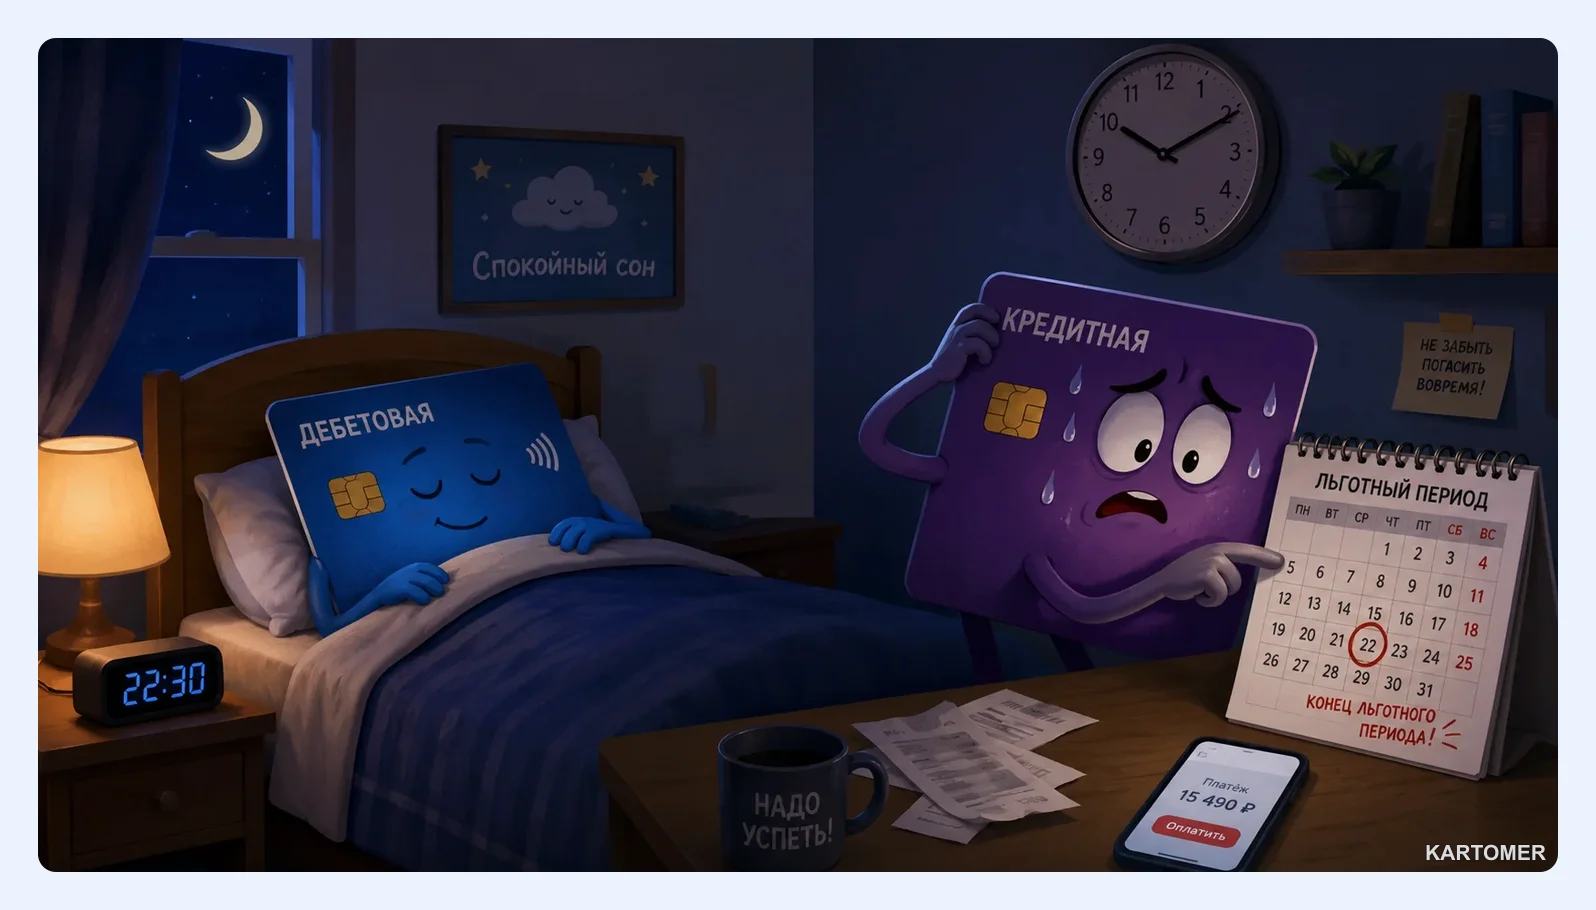
Нельзя сказать, что одна карта лучше другой: у них разные задачи. Дебетовая нужна для управления вашими деньгами, кредитная — для заёмных средств. Кредитку стоит использовать, только если вы понимаете условия льготного периода и способны вовремя вносить платежи.
Что можно делать с дебетовой картой
Карта заменяет наличные почти во всех бытовых ситуациях:
- оплачивать покупки в магазинах, кафе и интернете;
- платить за ЖКХ, связь, штрафы и налоги в банковском приложении;
- переводить деньги другим людям;
- снимать наличные в банкомате;
- получать выплаты от работодателя и государства;
- подключать оплату телефоном вместо пластика.
Многие банки возвращают часть потраченного в виде кэшбэка или начисляют процент на остаток. Условия отличаются от банка к банку и меняются, поэтому перед оформлением посмотрите действующий тариф на сайте банка.
Отдельное преимущество — история операций в приложении. Видя, на что уходят деньги, проще планировать бюджет и находить лишние траты.
Виды дебетовых карт
Выбирайте вид по задачам, а не по рекламе:
- Классическая. Базовый вариант для оплаты и снятия наличных.
- С кэшбэком. Возвращает долю от покупок в выбранных категориях.
- С процентом на остаток. Банк начисляет доход на сумму, которая лежит на счёте. Обычно есть условия по минимальному остатку или тратам.
- Виртуальная. Существует только в цифровом виде, у неё есть номер, срок действия и CVV, но нет пластика. Удобна для интернета.
- Кобрендовая. Выпущена банком вместе с партнёром и даёт бонусы от него: мили, скидки, баллы.
Если вы покупаете товары и подписки за рубежом, пригодится отдельная виртуальная карта с ограниченной суммой. Варианты собраны в рейтинге виртуальных карт.
Как оформить и начать пользоваться: пошагово
- Выберите банк и тариф. Сравните стоимость обслуживания, лимиты на снятие и переводы, комиссии, условия кэшбэка.
- Подайте заявку. Это можно сделать на сайте банка, в приложении или в отделении. Понадобится паспорт.
- Получите карту. Её выдадут в отделении или доставят курьером. Цифровую карту часто можно использовать сразу.
- Активируйте и задайте PIN-код. Не записывайте его и не храните рядом с картой.
- Установите приложение банка. Через него вы будете видеть баланс, получать уведомления и менять лимиты.
- Пополните счёт. Через банкомат, переводом с другой карты или в кассе.
- Проверьте условия снятия наличных. Перед крупной суммой уточните лимиты и комиссии, чтобы не платить лишнее.
Как пользоваться картой безопасно
Большинство потерь связано не с техническими сбоями, а с действиями самого владельца под давлением мошенников.
- Никому не сообщайте CVV/CVC с обратной стороны, PIN-код и коды из СМС. Сотрудник банка их не спрашивает.
- Перед использованием банкомата осмотрите его на наличие накладок на клавиатуре и картоприёмнике.
- Не вводите данные карты на сомнительных сайтах и по ссылкам из сообщений.
- Включите уведомления о каждой операции.
- Для покупок в интернете заведите отдельную виртуальную карту и держите на ней только нужную сумму. Если данные утекут, потери будут ограничены.
- Обновляйте приложение банка и защищайте телефон паролем или биометрией.
Если вы платите зарубежным сервисам и хотите понять, какие инструменты для этого подходят, посмотрите раздел как оплатить зарубежные сервисы.
Частые вопросы
Что такое дебетовая карта простыми словами?
Это банковская карта для распоряжения вашими собственными деньгами. Вы тратите только то, что находится на счёте, и не берёте в долг у банка.
Сколько стоит обслуживание и как его избежать?
Стоимость зависит от банка и тарифа. Часто обслуживание бесплатно, если вы тратите по карте определённую сумму в месяц или держите минимальный остаток. Условия смотрите в тарифе перед оформлением.
Безопасно ли привязывать карту к онлайн-магазинам?
На проверенных площадках это безопасно, но надёжнее использовать отдельную виртуальную карту с ограниченным балансом. Тогда при утечке данных пострадает только небольшая сумма.
Что делать, если карту потеряли?
Сразу заблокируйте её в приложении или по телефону горячей линии банка. После этого доступ к счёту для посторонних закроется, а пластик можно перевыпустить.
Можно ли уйти в минус по дебетовой карте?
Обычно нет. Только если подключён овердрафт или банк разрешил технический перерасход. В таком случае образуется задолженность, и о ней нужно знать заранее. Другие материалы по теме ищите в блоге.