Дебетовая карта с кэшбэком: рейтинг лучших предложений 2026 года
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Платите картой каждый день, а возврата с покупок не видите? Тогда вы переплачиваете: хорошая дебетовая карта с кэшбэком возвращает от процента до десятков процентов в нужных категориях. Но у каждого банка свои правила: где-то кэшбэк идёт баллами, где-то рублями, где-то есть потолок начислений, а категории меняются каждый квартал.
В этом обзоре мы сравнили девять предложений российских банков и разобрали, как выбрать карту под свой стиль трат. Данные приводим по состоянию на январь 2026 года: тарифы банки пересматривают часто, поэтому перед заявкой сверяйтесь с официальными сайтами. Если вам нужны карты для оплаты зарубежных сервисов, смотрите отдельно рейтинг виртуальных карт.
Вы узнаете:
- какие банки предлагают карты с кэшбэком и на каких условиях;
- чем отличаются фиксированная ставка и повышенные категории;
- как оформить карту за один день;
- на что смотреть, кроме рекламного процента.
На что смотреть, прежде чем заказать карту
Процент возврата это верхушка айсберга. Важнее четыре вещи:
- Категории повышенного кэшбэка: АЗС, супермаркеты, рестораны, онлайн-сервисы.
- Лимит начислений в месяц: ставка может быть щедрой, но потолок окажется низким.
- Стоимость обслуживания: бывает бесплатным, бывает платным.
- Форма вознаграждения: рубли, баллы или бонусы, у которых может быть срок действия.
Рейтинг: девять банков и их карты
1. Яндекс Банк — кэшбэк баллами Плюса
Единственный вариант в подборке с полностью виртуальной картой: пластик не выпускается, всё в приложении.
Ключевые преимущества:
- бесплатное обслуживание и пополнение без комиссии;
- баллы Плюса до 10 000 в месяц, их можно тратить на такси, доставку, подписки;
- мгновенный выпуск.
Минусы:
- баллы, а не рубли;
- выгоднее тем, кто пользуется сервисами Яндекса.
2. ВТБ — широкая сеть
Ключевые преимущества:
- пластик с виртуальным форматом, использовать можно сразу после заявки;
- обслуживание и пополнение без комиссии;
- до 15 % в выбранных категориях, 1–2 % на остальные покупки.
Минусы:
- высокий процент действует только в отдельных категориях.
3. Газпромбанк — бесплатная карта
Ключевые преимущества:
- нулевое обслуживание и пополнение без комиссии;
- кэшбэк от 1 до 6 %, повышенные ставки на АЗС, в аптеках, супермаркетах.
Минусы:
- виртуальная карта доступна тем, у кого уже открыт счёт в банке.
4. ПСБ — простые тарифы
Ключевые преимущества:
- фиксированные 5 %;
- бесплатное обслуживание и пополнение;
- несколько уровней карт с разными лимитами.
Минусы:
- возможны ограничения по лимитам на снятие и переводы на базовом уровне.
5. МТС Деньги — для абонентов оператора
Ключевые преимущества:
- бесплатное обслуживание, пополнение без комиссии;
- до 30 % на услуги экосистемы: связь, домашний интернет, KION, маркетплейс.
Минусы:
- вне экосистемы ставка скромнее.
6. Т-Банк — для активных пользователей
Ключевые преимущества:
- до 15 % в выбранных категориях, их можно менять раз в квартал;
- расширенные лимиты на переводы и снятие наличных.
Минусы:
- обслуживание платное: от 1 990 до 3 588 рублей в год в зависимости от тарифа.
7. Альфа-Банк — быстрый выпуск
Ключевые преимущества:
- от 1 до 10 % в зависимости от категории и тарифа;
- поддержка Mir Pay и Alfa Pay;
- бесплатное обслуживание при выполнении минимальных условий.
Минусы:
- нужно следить за условиями бесплатного обслуживания.
8. РСХБ — мультивалютность
Ключевые преимущества:
- кэшбэк до 15 %, бесплатное обслуживание и пополнение;
- счёт в юанях и карта UnionPay для международных операций.
Минусы:
- подойдёт не всем: выигрывают те, кому нужна юаневая линейка.
9. АТБ — базовое решение
Ключевые преимущества:
- возврат от 5 до 7 %, обслуживание без платы;
- не нужно отслеживать категории и оборот.
Минусы:
- меньше гибкости, чем у карт с выбором категорий.
Все цифры актуальны на январь 2026 года, тарифы могут измениться.
Как оформить дебетовую карту с кэшбэком
- Сравните предложения. Посмотрите ставку, категории, лимит и цену обслуживания.
- Подготовьте документы. Гражданам РФ достаточно паспорта, иногда просят СНИЛС или ИНН. Фото разворотов делайте чётко.
- Подайте заявку в приложении или на сайте банка: ФИО, дата рождения, контакты, паспортные данные.
- Дождитесь одобрения. Проверка занимает от нескольких минут до рабочего дня, затем карта появится в приложении.
- Настройте категории кэшбэка под свои траты и не забывайте обновлять их, когда меняется период.
Совет: при оформлении сразу добавьте карту в Mir Pay или другой платёжный сервис, чтобы пользоваться ею без пластика.
Какую карту выбрать
- Для продуктов и АЗС → Газпромбанк с повышенными ставками.
- Для онлайн-покупок и сервисов Яндекса → Яндекс Банк.
- Для простой фиксированной ставки → ПСБ или АТБ.
- Для абонентов МТС → МТС Деньги.
- Для максимальной отдачи при больших тратах → Т-Банк.
- Для платежей в юанях и азиатских поездок → РСХБ.
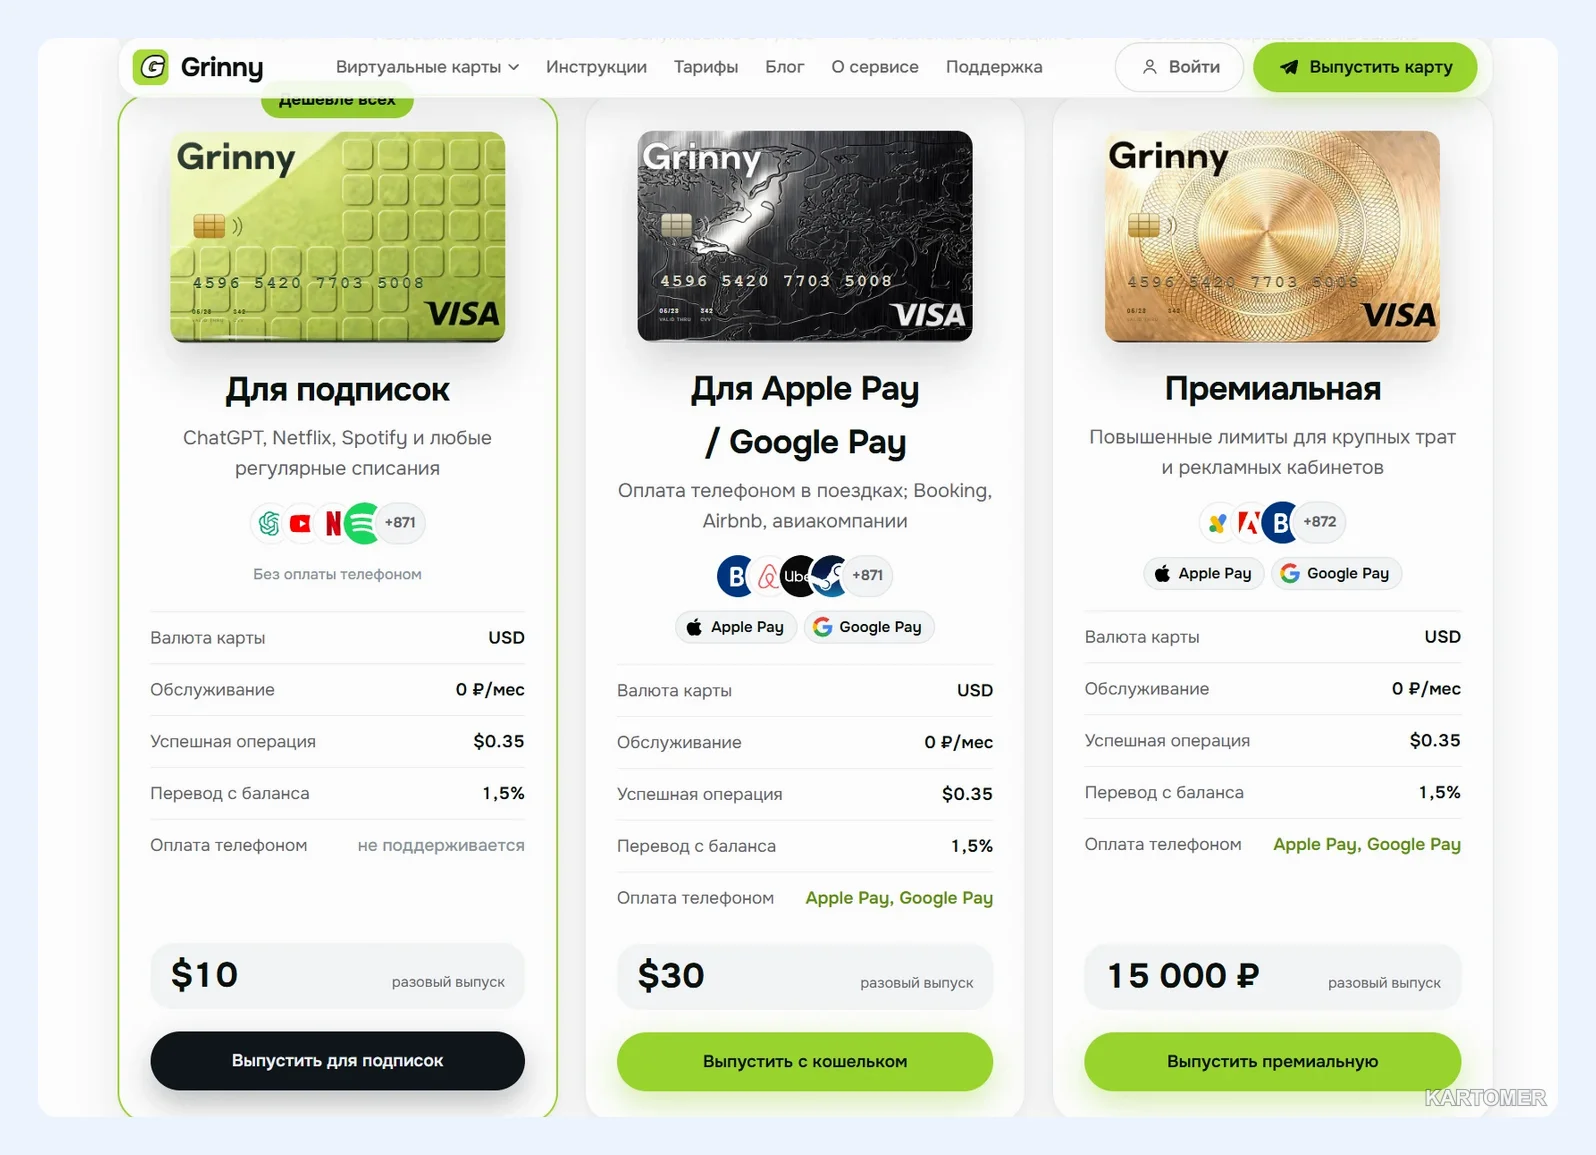
Важно: российские дебетовые карты нужны для внутренних расходов. Если вы оплачиваете зарубежные сервисы, потребуется другой инструмент, например виртуальная карта в Telegram-боте Grinny, которую пополняют рублями через СБП. Выбирайте то, что подходит под задачу.
Итоги
✅ Лучшая карта та, что совпадает с вашими реальными тратами.
✅ Смотрите не только на процент, но и на лимит, категории и цену обслуживания.
✅ Бесплатных карт много, платная нужна только при больших тратах.
✅ Условия меняются, поэтому проверяйте актуальные тарифы.
Частые вопросы
Начисляют ли кэшбэк по виртуальной карте?
Да. Формат носителя значения не имеет, важно, чтобы операция прошла именно по карте.
Почему кэшбэка меньше, чем в тарифе?
У банков есть месячные лимиты, обычно от 3 000 до 10 000 рублей. Повышенный процент часто действует только на отдельные категории.
Сгорают ли бонусы?
Зависит от банка. У одних они бессрочные, у других обнуляются через 12–24 месяца без активности.
Можно ли оформить несколько карт?
Да, ограничений нет. Одна может давать больше на АЗС, другая на онлайн-покупки.
Что выгоднее: фиксированный кэшбэк или повышенные категории?
При равномерных тратах проще взять фиксированную ставку. Если вы стабильно тратите много в одной категории, выгоднее повышенный процент.
Заключение
Хорошая дебетовая карта с кэшбэком делает бюджет немного легче, но только если выбрана под ваши траты, а не под яркую рекламу. Сравните ставки, посмотрите лимиты и не забывайте менять категории.
Тарифы банков обновляются, поэтому перед заявкой проверьте условия на официальных сайтах. Выбирайте проверенные продукты и получайте возврат с каждой покупки.