Диверсификация — что это простыми словами и как применять в бизнесе и инвестициях
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Представьте компанию, которая годами продаёт один товар. Клиенты довольны, прибыль растёт. И вдруг конкурент выпускает аналог вдвое дешевле, меняются правила рынка или проходит мода. Выручка проседает за считаные месяцы. То же случается и с личными сбережениями: все деньги в акциях одной «перспективной» компании хорошо работают ровно до первой плохой новости.
Общий рецепт защиты называется диверсификацией. В этом материале разберём, что такое диверсификация простыми словами, какие у неё виды, как применять её в бизнесе и на инвестиционном счёте и где она превращается из защиты в источник проблем.
Вы узнаете:
- что скрывается за термином и почему он работает;
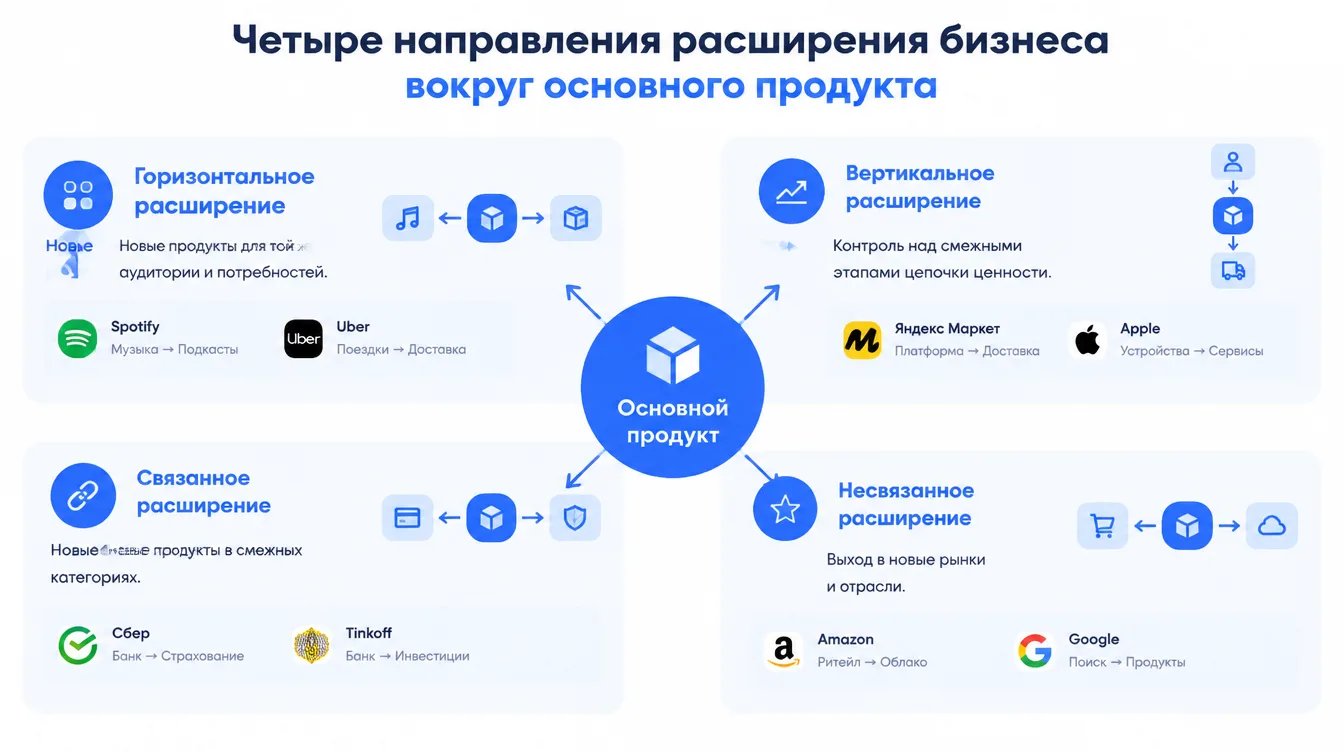
- чем отличаются горизонтальная, вертикальная, связанная и конгломератная диверсификации;
- как распределять капитал по классам активов, отраслям и странам;
- каких ошибок избегать и с чего начать.
Диверсификация простыми словами
Диверсификация — это распределение ресурсов между несколькими направлениями, чтобы просадка одного не обрушила всё остальное. Слово происходит от латинских diversus («разный») и facere («делать»). Применять принцип можно к ассортименту, рынкам сбыта, клиентам, источникам дохода и активам.
Классический образ: фермер выращивает пшеницу, овощи и держит молочное стадо. Засуха погубит зерновые, но теплицы и молоко продолжат приносить деньги. Если нести дюжину яиц в трёх корзинах, споткнувшись, вы потеряете лишь часть.
Важно: диверсификация не гарантирует прибыль и не исключает убытки. Это способ сделать потрясения менее разрушительными, а не способ заработать больше.
Виды диверсификации в бизнесе
Горизонтальная
Вы расширяете линейку в той же отрасли: производитель молока добавляет йогурты и творог. Каналы сбыта и клиенты прежние, поэтому риск освоения низкий. Но от кризиса всей отрасли такая стратегия не защитит.
Вертикальная
Компания берёт под контроль соседние этапы цепочки: мебельная фабрика покупает лесопилку или открывает фирменные магазины. Плюс в меньшей зависимости от поставщиков и посредников. Минус в крупных вложениях и необходимости разбираться в смежных областях.
Связанная (концентрическая)
Новый продукт опирается на существующие технологии и навыки. Студия мобильных приложений добавляет веб-разработку: команда та же, клиенты частично совпадают. Обычно это самый безопасный способ начать. Только не стоит делать «второй продукт» почти копией первого: тогда риски те же.
Конгломератная (несвязанная)
Выход в совершенно иную сферу, например строительная компания открывает кофейни. Защита от отраслевых кризисов максимальная, но сложность управления тоже. Такой путь больше подходит крупным холдингам, которые могут нанять профессионалов в каждую область.
Географическая
Филиалы в других городах, экспорт, продажи через интернет. Локальный кризис затрагивает не все рынки сразу. При этом нужно учитывать различия в покупательной способности и конкуренции регионов.
Диверсификация в инвестициях
Для частного инвестора принцип такой же: не ставить всё на один актив.
По классам активов
Акции потенциально доходны, но волатильны. Облигации обычно стабильнее, хотя их доходность ниже, и у них есть кредитный риск. Недвижимость даёт арендный доход, но малоликвидна. Золото часто считают защитным активом. Единой правильной пропорции нет: она зависит от срока, целей и готовности терпеть просадки. Один из классических примеров в учебниках: большая часть в акциях, меньшая в облигациях и альтернативных активах, а с возрастом доля консервативных инструментов растёт. Это иллюстрация, а не рекомендация.
По отраслям
Если все акции из одного сектора, портфель зависит от его цикла. События последних лет показали: одни отрасли росли, пока другие падали. Распределение по секторам смягчает такие перекосы.
По странам
Вложения только в одну страну подвержены её рискам: ограничениям, изменению регулирования, колебаниям курса. Расширение географии снижает страновой риск, хотя для российских инвесторов доступ к иностранным инструментам ограничен, и условия нужно проверять отдельно.
По эмитентам
Даже «голубые фишки» бывают в глубоких просадках. Поэтому вместо одной-двух бумаг разумнее набор из десятков эмитентов или фонд, который сам распределяет риск. Слишком большое число позиций тоже не помогает: уследить за всеми невозможно.
По времени
Покупки равными частями через регулярные промежутки называют усреднением (DCA). Вам не нужно угадывать лучший момент входа. Метод проявляет себя на длинной дистанции, но не отменяет рыночного риска.
| Уровень | Что распределяем | Главный плюс |
|---|---|---|
| Классы активов | акции, облигации, золото, недвижимость | разное поведение в кризис |
| Отрасли | сектора экономики | защита от отраслевого спада |
| Страны | региональные рынки | снижение странового риска |
| Эмитенты | отдельные компании | защита от краха одной компании |
| Время | моменты покупки | меньше эмоциональных решений |
Как внедрять диверсификацию в бизнесе
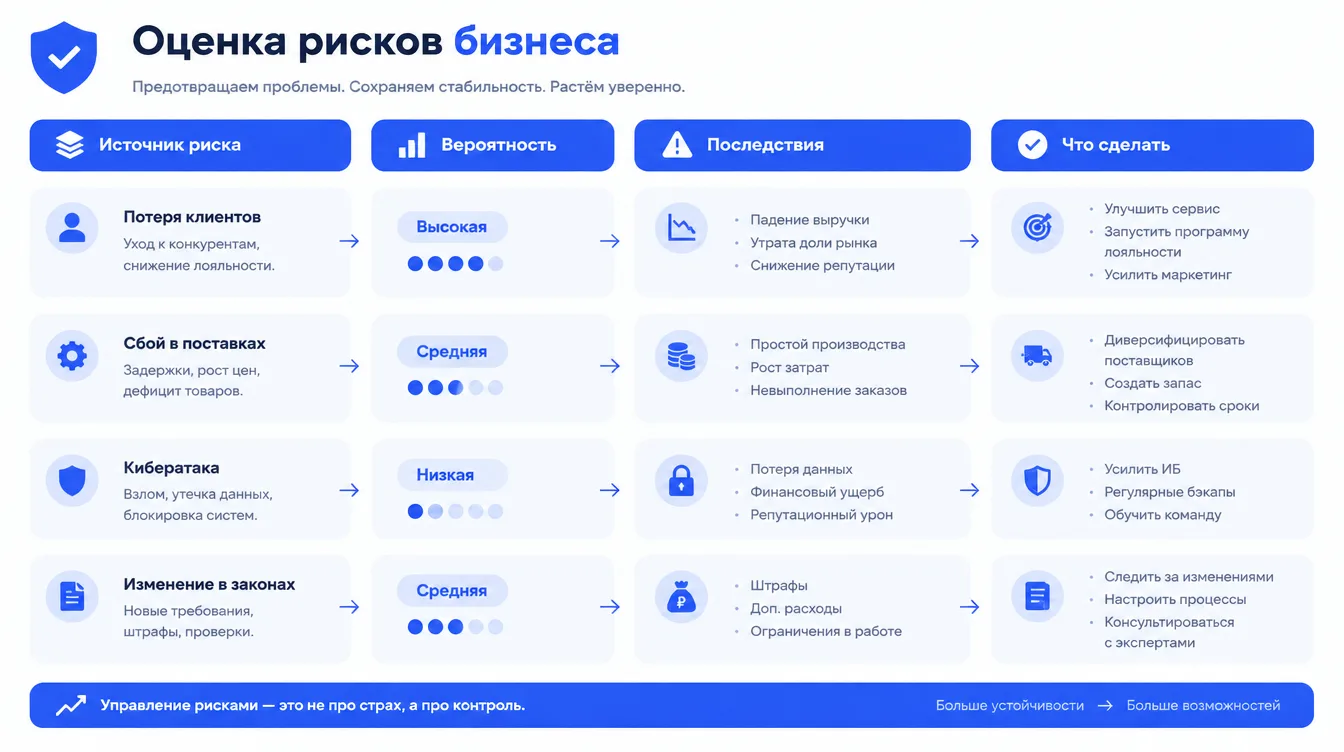
- Найдите уязвимости. Один клиент даёт большую часть выручки? Единственный поставщик? Сильная сезонность? Запишите и оцените последствия каждого сценария.
- Выберите 2–3 приоритета. Закрыть все риски сразу не получится.
- Начните со связанного направления. Оно использует то, что вы уже умеете.
- Тестируйте малыми шагами. Арендуйте мощности вместо стройки, откройте одну точку вместо десяти.
- Распределите ресурсы. Часто используют схему 70/20/10: основной бизнес, смежные направления и эксперименты.
- Считайте каждое направление отдельно. Выручка есть, а после затрат прибыли может не быть.
Совет: закладывайте запас по деньгам и времени. Новое направление почти всегда обходится дороже и окупается дольше, чем в первоначальном плане.
Типичные ошибки
- Излишняя диверсификация. Слишком много направлений размывает внимание. Инвестор с полсотней позиций не следит ни за одной, предприниматель с пятью бизнесами не успевает вникнуть в каждый.
- Диверсификация ради моды. Если вы не можете объяснить, какой риск закрываете новым активом или направлением, это коллекционирование, а не стратегия.
- Нехватка компетенций. Успех в одной отрасли не переносится автоматически на другую. Либо учитесь, либо привлекайте экспертов.
- Недостаток капитала. Три акции на скромную сумму не создают полноценного портфеля, а запуск нового направления за счёт основного бизнеса опасен.
Диверсификация личных доходов
Для человека это комбинация источников: зарплата, подработка, консультации, дивиденды, аренда. Стремиться жить только на пассивный доход без накоплений нереалистично: для этого нужен значительный капитал. Разумный путь — развивать основной доход, накапливать резерв и постепенно наращивать пассивную часть, не жертвуя отдыхом.
Итоги
✅ Диверсификация — это распределение рисков, а не гарантия прибыли.
✅ В бизнесе безопаснее начинать со связанных направлений и маленьких тестов.
✅ В инвестициях распределяйте капитал по классам активов, отраслям, странам и эмитентам.
✅ Слишком много направлений вредит так же, как и одно.
✅ Всегда держите запас по деньгам и считайте результат по каждому направлению отдельно.
Какой вариант выбрать?
- Для малого бизнеса → связанная диверсификация, новые каналы и клиенты.
- Для крупной компании с ресурсами → вертикальная или несвязанная, с сильной управленческой командой.
- Для начинающего инвестора → широкие фонды вместо десятков отдельных бумаг.
- Для долгосрочного накопления → регулярные покупки частями.
- Для частного лица → несколько источников дохода и финансовая подушка.
Частые вопросы
Диверсификация гарантирует доход?
Нет. Она снижает зависимость от одного источника, но не отменяет риск потерь.
Сколько активов нужно в портфеле?
Единого числа нет. Слишком мало даёт концентрацию риска, слишком много усложняет контроль. Важнее разнообразие, чем количество.
С чего начать малому бизнесу?
С анализа рисков и связанного направления, которое использует текущие навыки и клиентов.
Можно ли диверсифицировать, имея небольшую сумму?
Можно через широкие диверсифицированные продукты, но учитывайте комиссии и условия каждого.
Это то же самое, что ребалансировка?
Нет. Ребалансировка возвращает портфель к заданным долям, а диверсификация определяет, из чего он состоит.
Заключение
Диверсификация — один из самых старых и понятных способов управлять риском. Она работает в бизнесе, на фондовом рынке и в семейном бюджете, если применять её осознанно, а не ради красивого слова.
Начните с честного вопроса: что случится, если главный источник дохода исчезнет? Ответ подскажет, где нужна «вторая корзина». Дополнительные материалы ищите в блоге, а ориентиры по валютам смотрите на странице курсов.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Распределяйте риски разумно — и неожиданные новости перестанут быть катастрофой.