ФосАгро отчиталась за III кв. 2025 г. — компания рефинансирует свой долг, FCF снизился до 2,5 млрд руб. Рекомендаций по дивидендам нет.
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Выручка растёт, чистая прибыль прибавляет десятки процентов, а свободного денежного потока почти не остаётся — и совет директоров не спешит предлагать дивиденды. Как такое получилось у одного из крупнейших производителей удобрений? Разберём отчётность ФосАгро по МСФО за третий квартал и девять месяцев 2025 года по порядку.
Обзор построен на опубликованных компанией данных. Вы увидите, откуда взялся рост, почему он не превратился в денежный поток и при чём здесь курс рубля.
Вы узнаете:
- какие главные цифры показала ФосАгро за III квартал и 9 месяцев 2025 года;
- что тянет себестоимость вверх, а что помогает прибыли;
- как изменились долг и запас денег на счетах;
- по какому правилу компания считает дивиденды и почему сейчас рекомендации нет.
Важно: материал носит информационный характер и не является инвестиционной рекомендацией. Данные приведены по состоянию на ноябрь 2025 года, а в дальнейшем могут пересматриваться и обновляться самой компанией.
Главные цифры отчёта
Сводка показателей в рублях, рядом — изменение к тому же периоду 2024 года:
| Показатель | III квартал | 9 месяцев |
|---|---|---|
| Выручка | 143,2 млрд (+10,6%) | 441,7 млрд (+19,1%) |
| EBITDA | 51,1 млрд (+4,5%) | 145,7 млрд (+17,9%) |
| Чистая прибыль | 20,2 млрд (+77,6%) | 95,7 млрд (+47,6%) |
Картина двойственная: выручка и прибыль впечатляют, но EBITDA за квартал выросла заметно скромнее выручки. Это первый сигнал, что часть дополнительных доходов съедают расходы.
Что произошло с производством и продажами
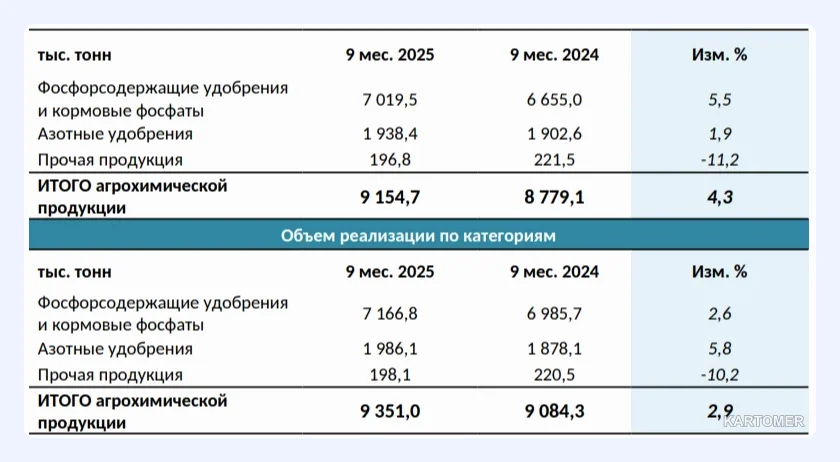
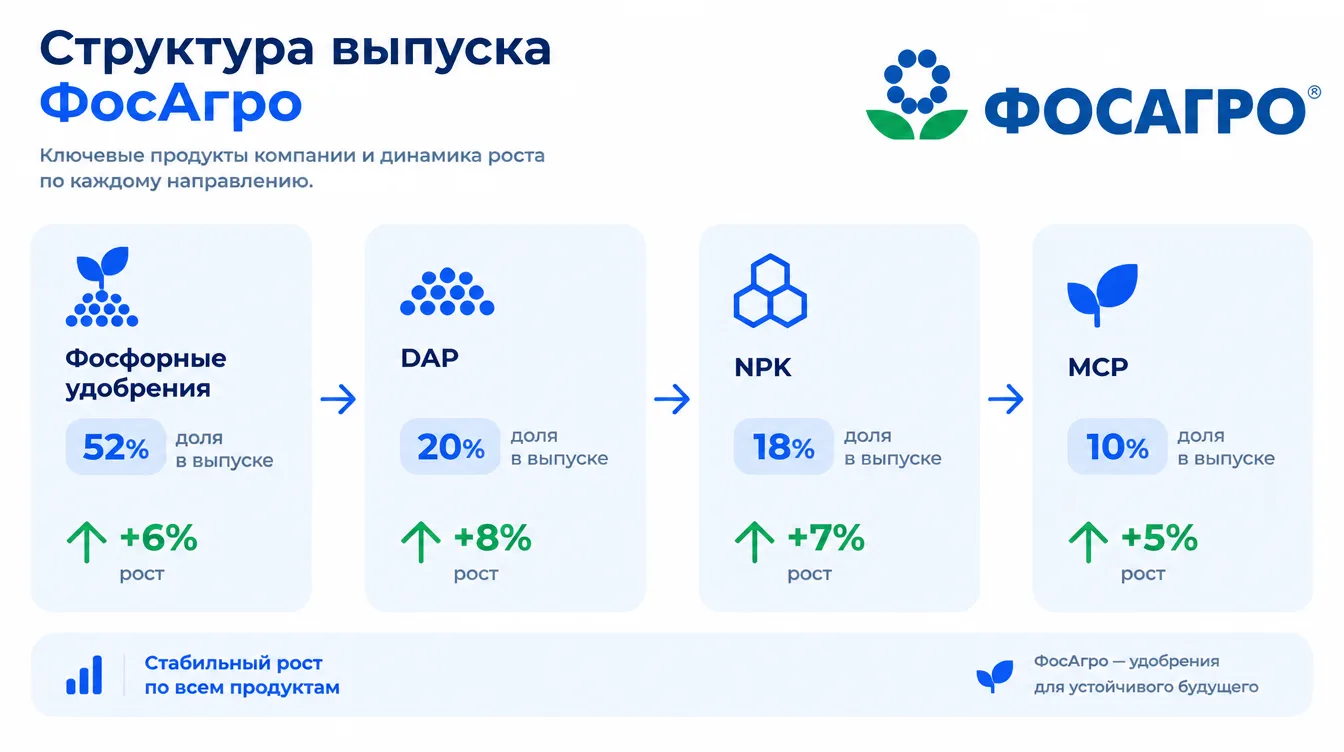
За девять месяцев выпуск агрохимической продукции вырос до 9,2 млн тонн, то есть на 4,3%. Основной вклад дали фосфорные удобрения и кормовые фосфаты — 7 млн тонн (+5,5%).
Заметнее всего изменился состав выпуска: компания сместила акцент в пользу многокомпонентных удобрений. Выпуск DAP вырос на 47,2%, NPK — на 11,2%, MCP — на 24,7%. Отчёт связывает этот результат с запуском комплекса в Балакове. Продажи увеличились скромнее — до 9,4 млн тонн (+2,9%).
Для выручки такой микс полезен: многокомпонентные удобрения стоят дороже простых, а в отчётном периоде подорожали и фосфорные, и азотные продукты.
Почему прибыль растёт медленнее выручки
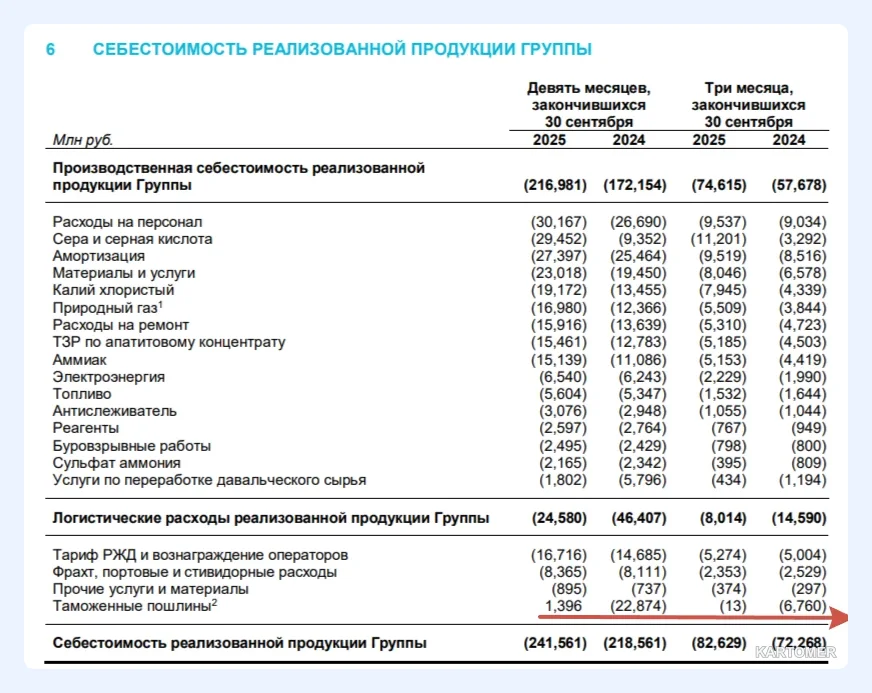
Себестоимость реализации выросла до 82,6 млрд рублей (+14,3%) — быстрее выручки. Самые заметные статьи:
- сера и серная кислота — 11,2 млрд рублей, рост в 4,6 раза (+362,2%); в отчёте это отмечено как отдельный вопрос;
- природный газ — 5,5 млрд рублей (+43,3%) из-за повышения тарифов.
Смягчила удар отмена экспортных пошлин: по оценке автора разбора, она экономит около 7 млрд рублей за квартал. Без неё результат был бы заметно слабее. В итоге операционная прибыль выросла всего на 2,3% — до 40,5 млрд рублей.
Чистая прибыль и курсовые разницы
Скачок чистой прибыли на 77,6% объясняется не операционной деятельностью, а валютной переоценкой. Большая часть долга номинирована в иностранной валюте, поэтому укрепление рубля уменьшает курсовой убыток: в этом квартале он составил 9,5 млрд рублей против 24,4 млрд годом ранее.
Если исключить этот эффект, картина другая: скорректированная прибыль составила 27,5 млрд рублей, и это на 14,8% меньше, чем в прошлом году.
Есть и второй фактор — финансовые расходы. Баланс финансовых доходов и расходов ухудшился до –4 млрд рублей (годом ранее –1,8 млрд): часть валютных долгов заменили рублёвыми, а они дороже в обслуживании. Курс рубля вы можете отслеживать на странице курсов валют.
Долг и деньги на счетах
Здесь динамика позитивнее:
- денежные средства выросли до 22,5 млрд рублей (на конец 2024 года — 10,4 млрд);
- общий долг сократился до 271,9 млрд рублей (было 331,6 млрд) — за счёт укрепления рубля и погашения еврооблигаций и банковских кредитов;
- отношение чистого долга к EBITDA — 1,28х.
В ближайшие 12 месяцев нужно погасить 133,8 млрд рублей. Для этого компания в 2025 году привлекает заимствования в долларах и юанях. В октябре она разместила облигации на 250 млн долларов сроком на три года со ставкой 7%.
Денежный поток и дивиденды
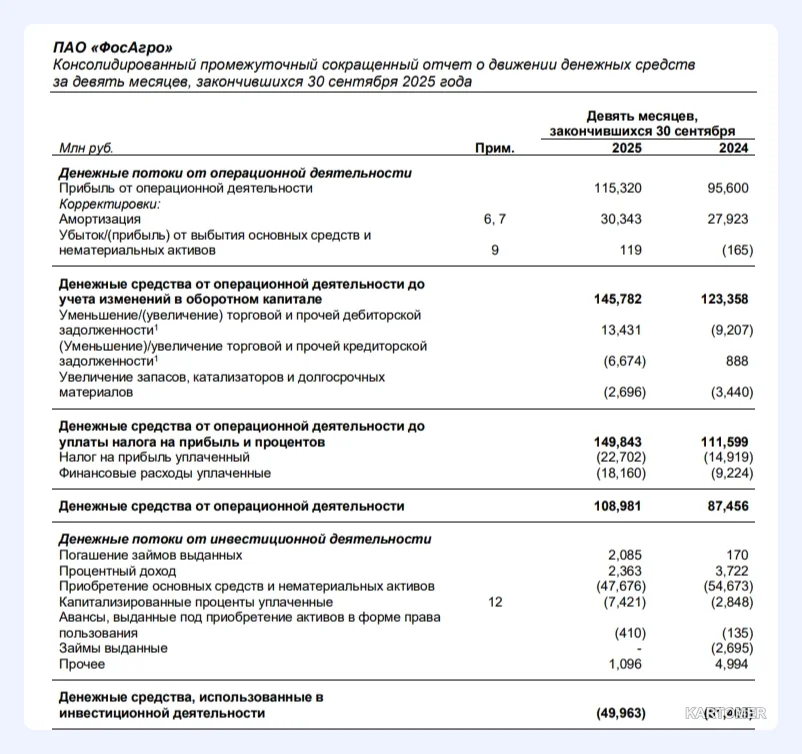
Операционный денежный поток снизился до 19,5 млрд рублей (–15,3%) из-за изменений в оборотном капитале — дебиторской задолженности, запасах и кредиторке. Капитальные затраты сократили до 15,7 млрд (–17,1%). Но этого не хватило: свободный денежный поток (FCF) упал до 2,5 млрд рублей, то есть на 73,5%.
На этом фоне совет директоров воздержался от рекомендации промежуточных дивидендов. Напомним правило компании: если чистый долг/EBITDA находится в диапазоне 1–1,5х, на выплаты направляют 50–75% свободного денежного потока. В 2025 году уже выплачено 273 рубля на акцию, это порядка 35,25 млрд рублей, или около 59,9% FCF за девять месяцев, то есть политика выдерживается.
Что это значит
В отчёте есть и поддерживающие факторы:
- внутренние тарифы на удобрения проиндексированы, а внутренний рынок даёт около 30% выручки;
- инвестиционная программа сокращается;
- отмена экспортных пошлин в 2025 году, по оценке, сэкономит порядка 30 млрд рублей.
И ограничения: рост издержек (сера, газ), зависимость прибыли от курсовых разниц и высокие платежи по долгу в ближайший год. Компания, судя по отчёту, делает приоритетом погашение, а не накопление новых займов.
Итоги
✅ Выручка и чистая прибыль выросли, но чистую прибыль заметно поддержали курсовые разницы.
✅ Себестоимость растёт быстрее выручки: главные драйверы — сера, серная кислота и газ.
✅ Долг снизился до 271,9 млрд рублей, запас денег вырос до 22,5 млрд.
✅ FCF сократился до 2,5 млрд рублей, поэтому дивиденды пока не рекомендованы.
На что смотреть дальше
- Интересует операционная картина → динамика себестоимости и цены на серу.
- Интересует долговая нагрузка → график погашений и условия рефинансирования.
- Интересуют выплаты → свободный денежный поток и соотношение чистого долга к EBITDA.
- Интересует влияние курса → отчёт о курсовых разницах и валютной структуре долга.
Частые вопросы
Почему при росте прибыли дивидендов нет?
Дивиденды связаны со свободным денежным потоком, а не с бухгалтерской прибылью. FCF упал, поэтому рекомендации нет.
Что такое FCF?
Это операционный денежный поток за вычетом капитальных затрат — деньги, которые остаются у компании после поддержания бизнеса.
Почему на прибыль влияет курс рубля?
Значительная часть долга выражена в иностранной валюте, и при изменении курса компания учитывает переоценку.
Что означает 1,28х по чистому долгу к EBITDA?
Чистый долг примерно в 1,3 раза превышает годовую операционную прибыль до амортизации. Чем показатель ниже, тем легче нагрузка.
Заключение
Отчёт ФосАгро показывает два лица одного бизнеса: сильные выручка и прибыль, но слабый денежный поток. Долг снижается, подушка из денег растёт, а дивидендная политика пока работает как фильтр, не позволяя распределять больше, чем компания зарабатывает деньгами.
Если вы следите за российскими промышленными компаниями, смотрите не только на строки прибыли, но и на кэш-поток, долг и структуру затрат. Другие разборы читайте в блоге.
Материал носит информационный характер и не является инвестиционной рекомендацией. Анализируйте отчётность самостоятельно и принимайте решения осознанно.