Где взять займ: подборка лучших МФО в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Банки отказывают, деньги нужны быстро, а в поиске десятки компаний с похожими обещаниями. Вопрос «где взять займ» на самом деле состоит из нескольких: на карту или наличными, срочно или с запасом времени, с идеальной кредитной историей или после отказов. Ответ зависит от вашей ситуации, а не от рекламного слогана.
В этом обзоре сведём вместе то, что заявляют десять МФО (данные на октябрь 2025 года), покажем, как выбрать компанию и оформить заявку, и честно разберём, что делать, если займ нигде не дают. Это справочный материал, а не призыв оформлять долг.
Вы узнаете:
- какие условия заявляют популярные МФО и на что смотреть, кроме рекламной ставки;
- как пошагово оформить заявку и не попасть на подделку;
- как выбирать компанию по ПСК, реестру и репутации;
- что делать после отказов и как восстановить историю.
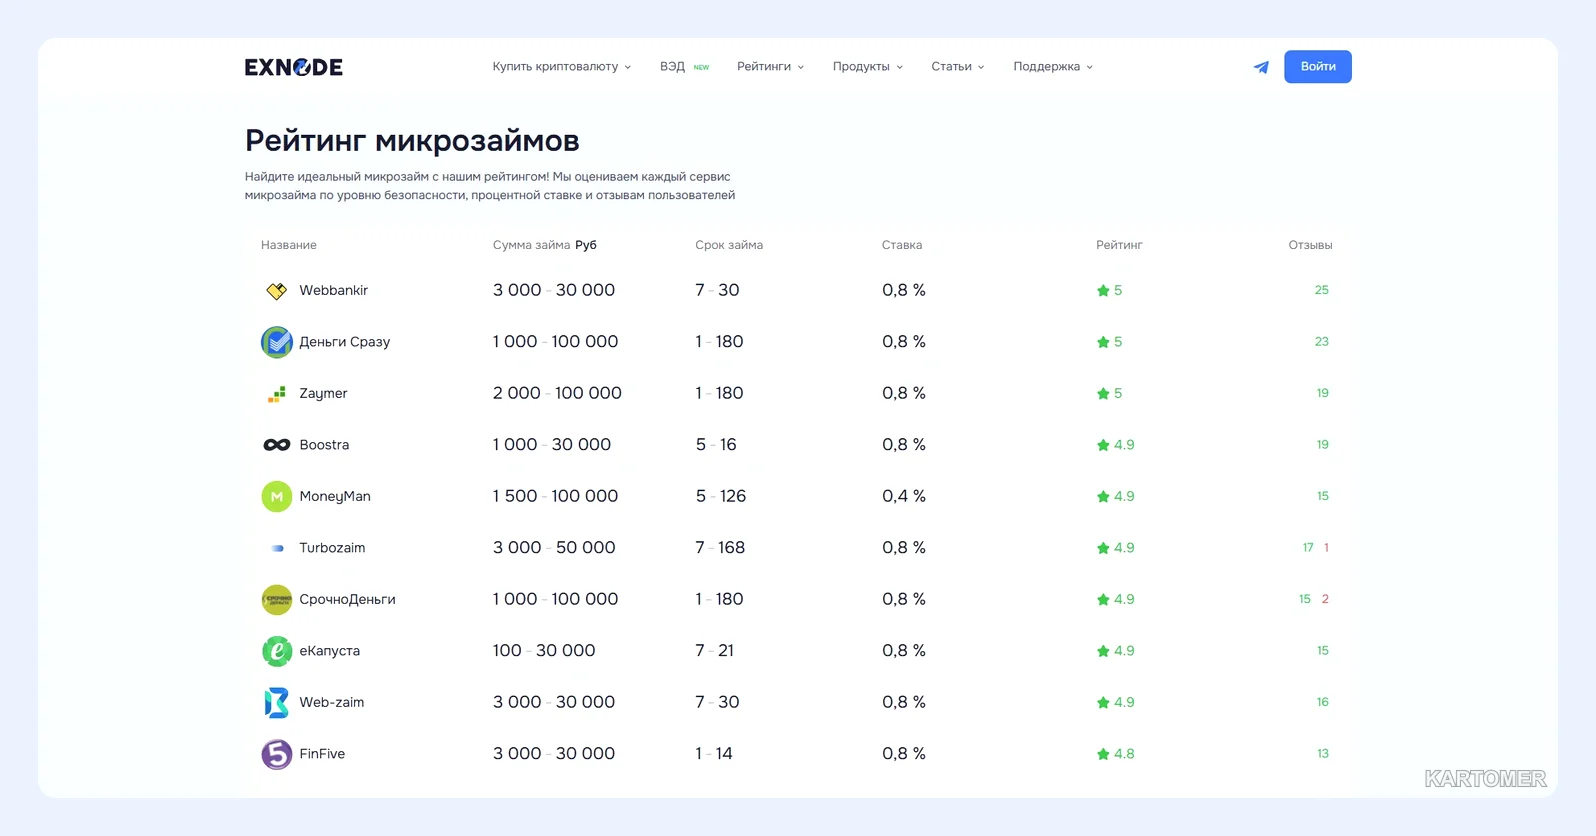
Что заявляют МФО: октябрь 2025 года
Названия даны как факт, без рекомендаций. Описания условий — со слов компаний; персональные лимиты зависят от заёмщика.
1. Webbankir
Для новичков компания указывает лимит 3–30 тыс. рублей, месяц на возврат и нулевую ставку. Постоянным клиентам лимит повышается до 100 тыс. рублей, а цена денег составляет около 0,8 % за день.
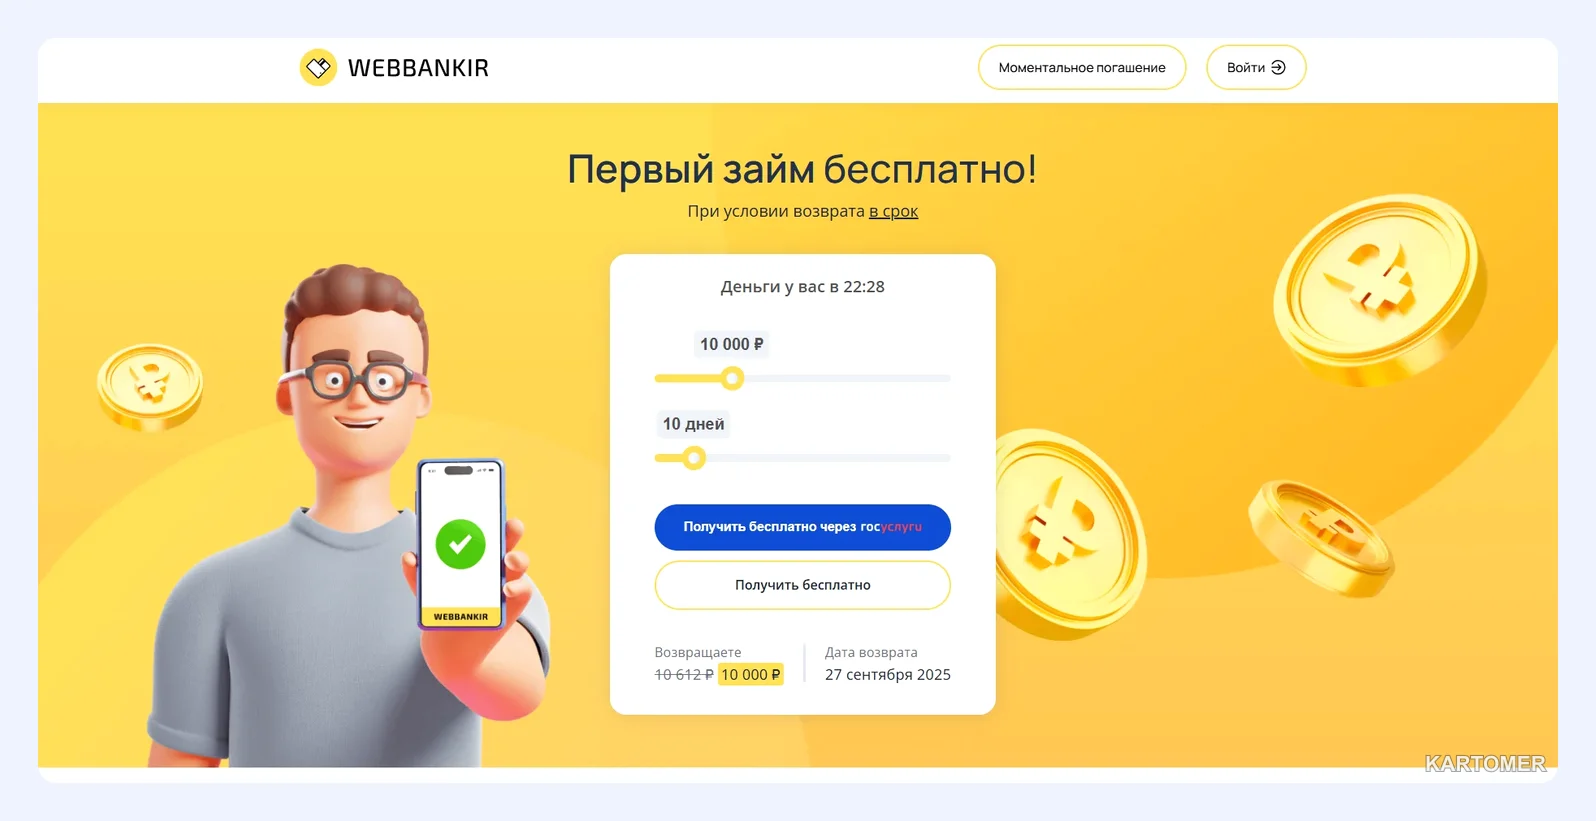
Ключевые преимущества:
- онлайн-заявка, решение за 5–10 минут;
- круглосуточная выдача.
Минусы:
- нулевая ставка действует только для новичков;
- после акции ставка высокая.
2. еКапуста
Диапазон от 100 рублей до 30 тыс., срок до 31 дня. Первый заём без процентов при возврате вовремя, дальше ставка достигает 0,8 % в сутки.
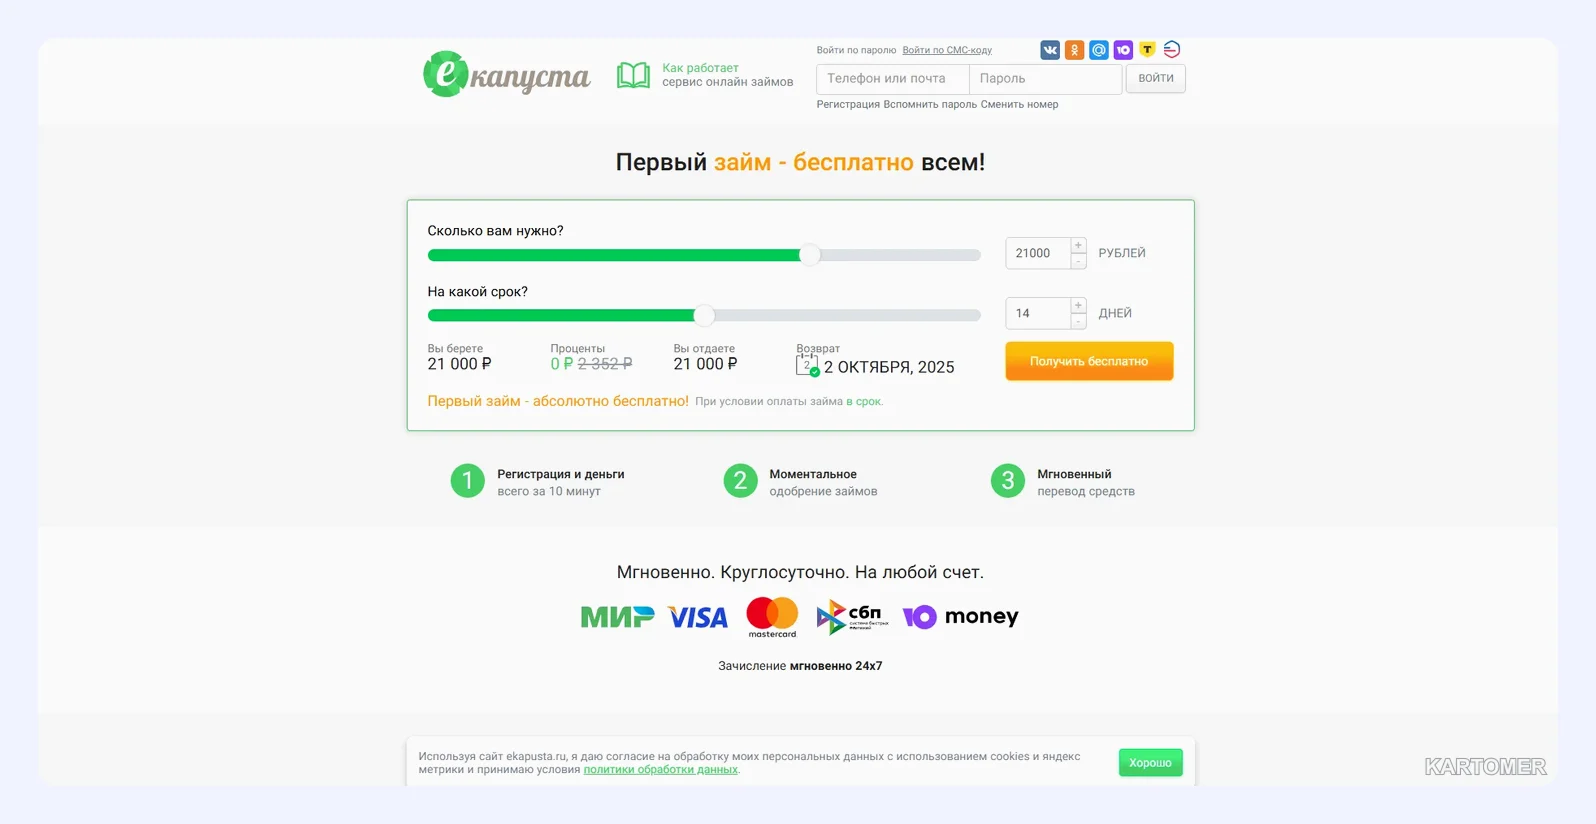
Ключевые преимущества:
- очень маленький минимальный лимит;
- оформление за несколько минут.
Минусы:
- короткий срок, при просрочке расходы растут.
3. Займер
Лимит 2–30 тыс. рублей, срок до месяца. Новичкам обещают 0 %, остальным около 0,8 % в сутки.
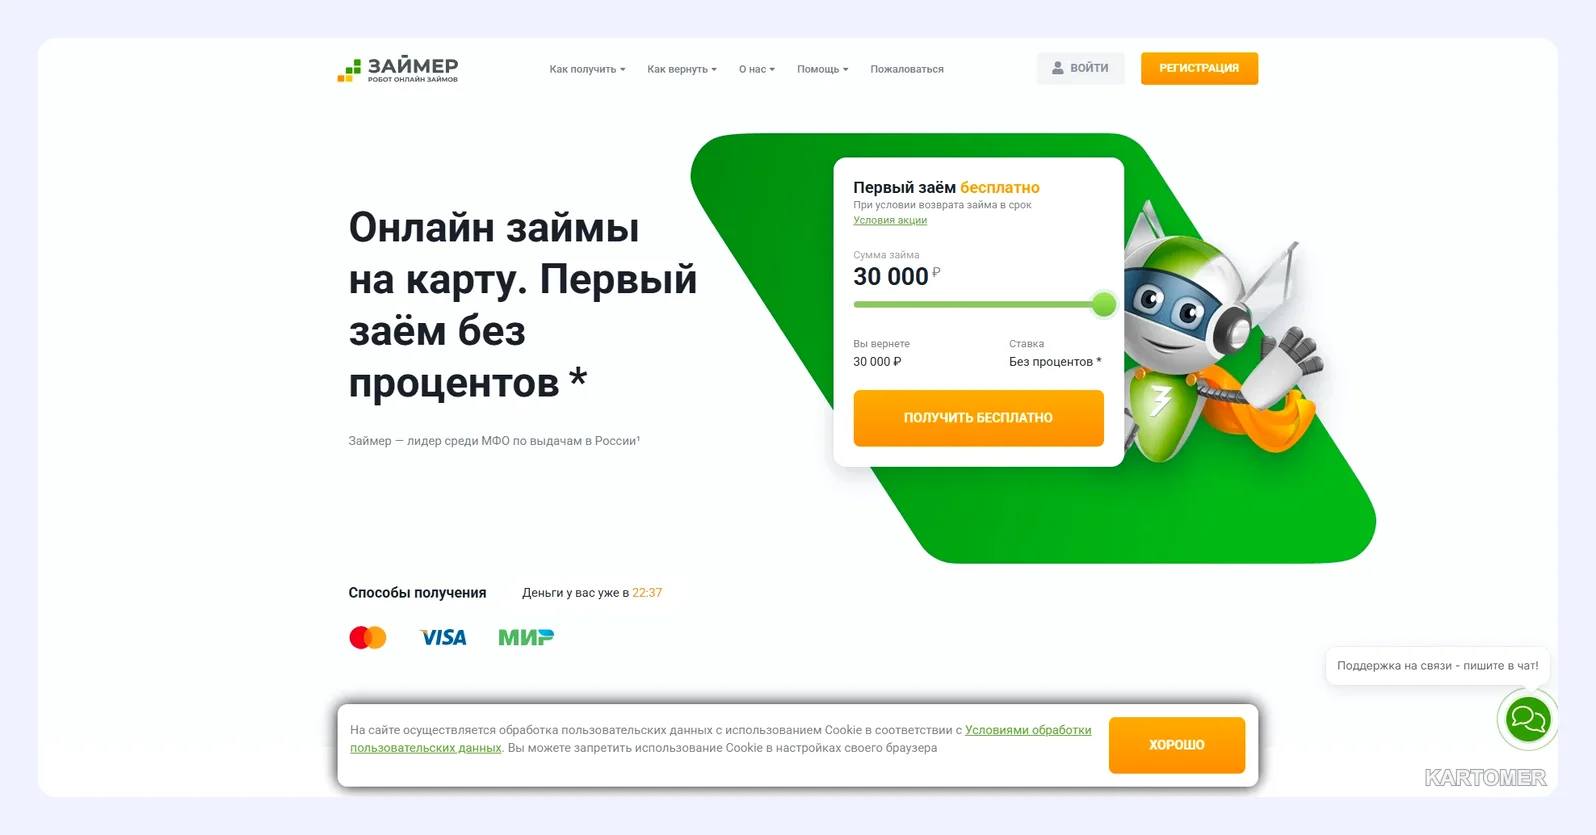
Ключевые преимущества:
- автоматическое решение без звонков;
- работает круглосуточно.
Минусы:
- решает система, поэтому ошибки в анкете приводят к отказу.
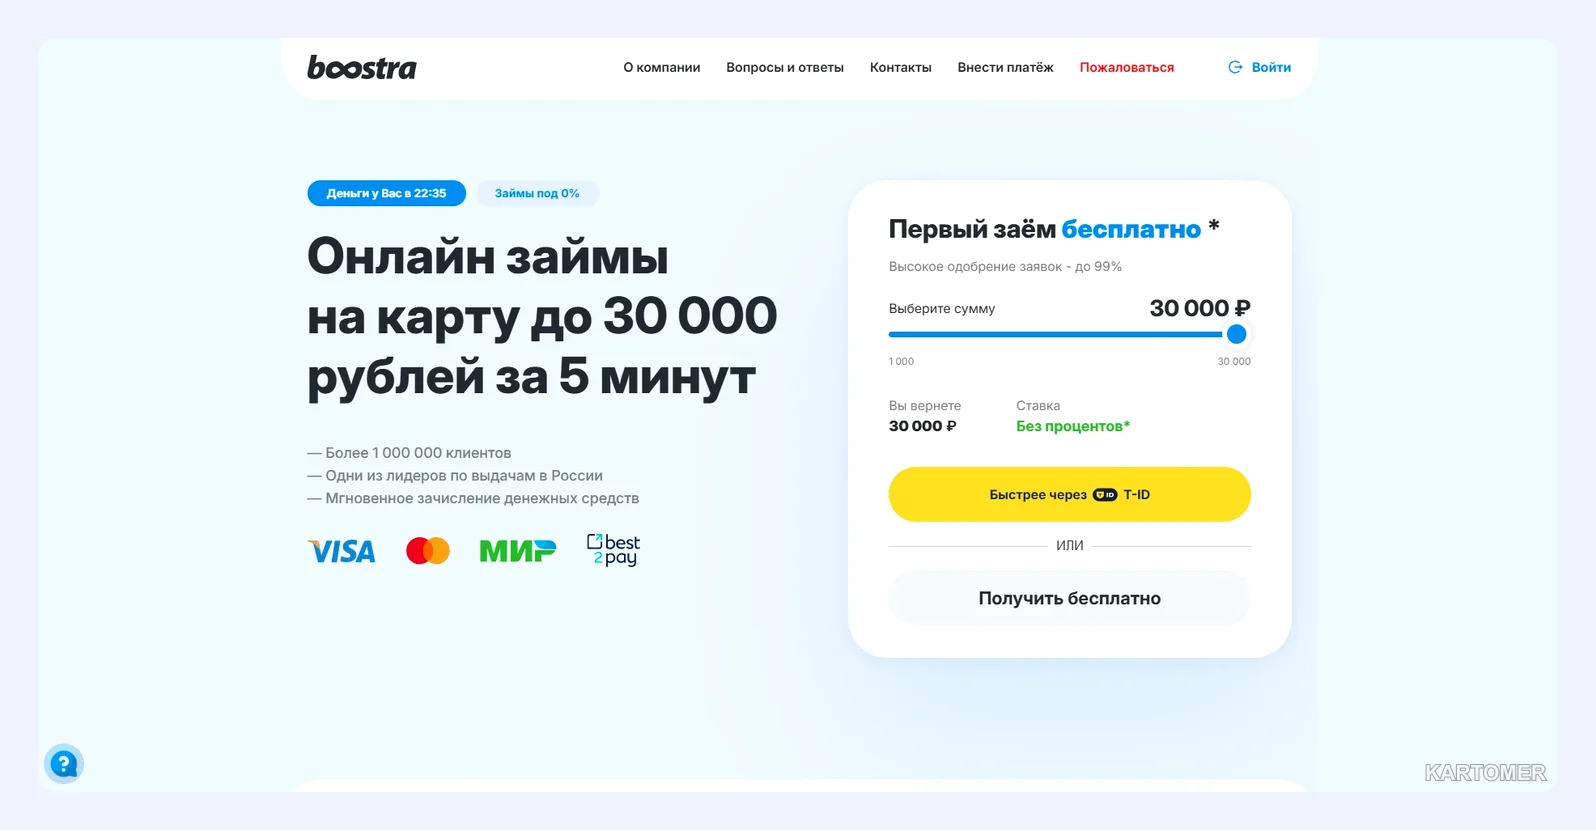
4. Boostra
Компания молодая; заявленный максимум для первого обращения — 30 тыс. рублей на месяц. Ставка доходит до 0,8 % в день, а у постоянных клиентов потолок может подняться до 70 тыс.
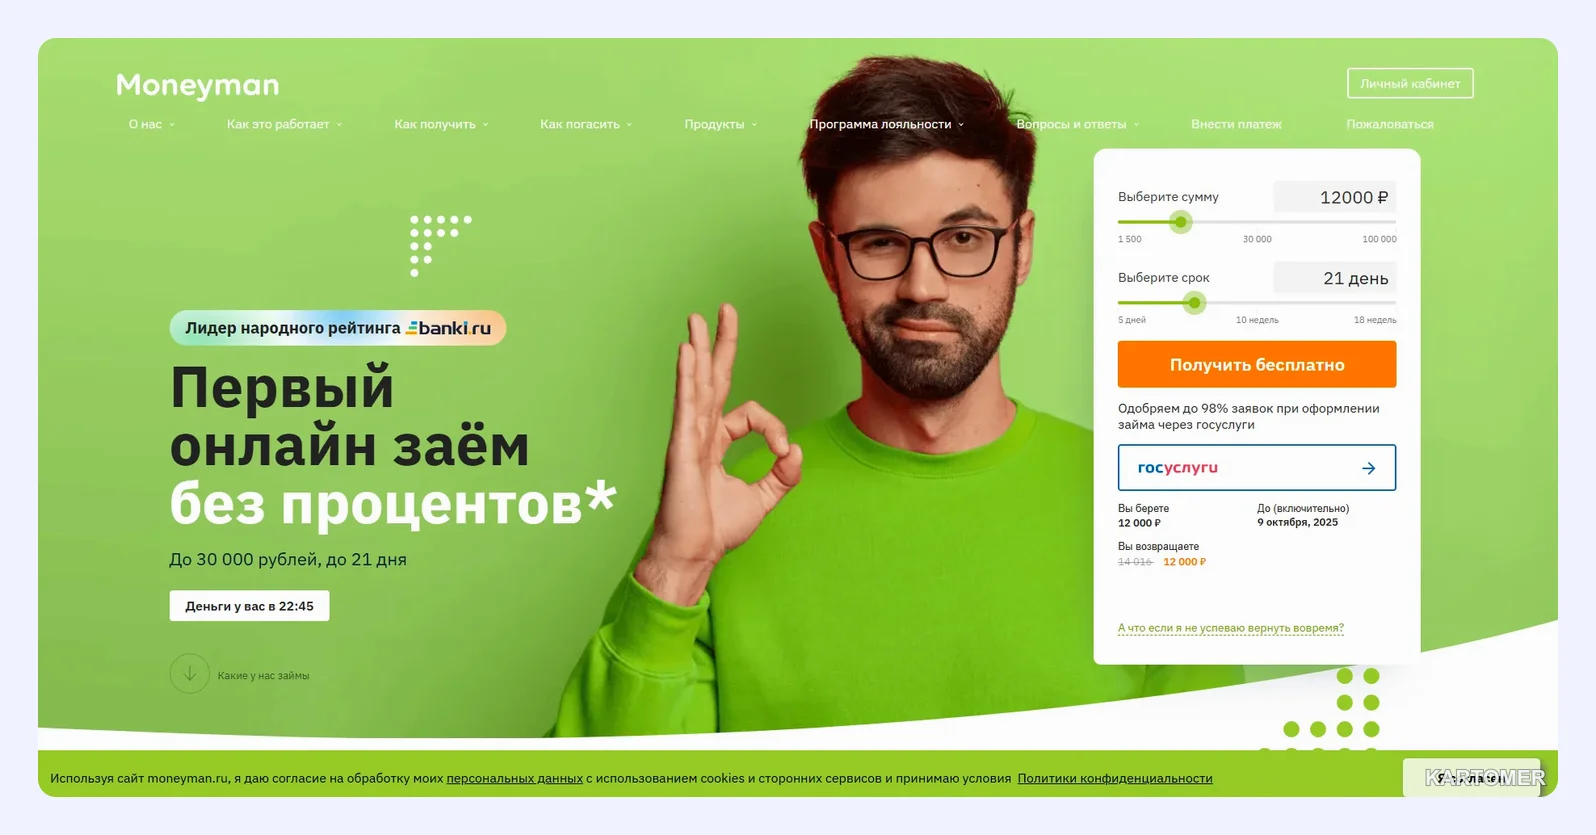
5. MoneyMan
Широкий коридор: 1,5–100 тыс. рублей и до 126 дней. Первую неделю новичкам обещают без процентов, затем ставка поднимается до 0,8 % в сутки.
Ключевые преимущества:
- длинный срок и высокий лимит;
- досрочное погашение без штрафов.
Минусы:
- на длинном сроке накапливается заметная переплата.
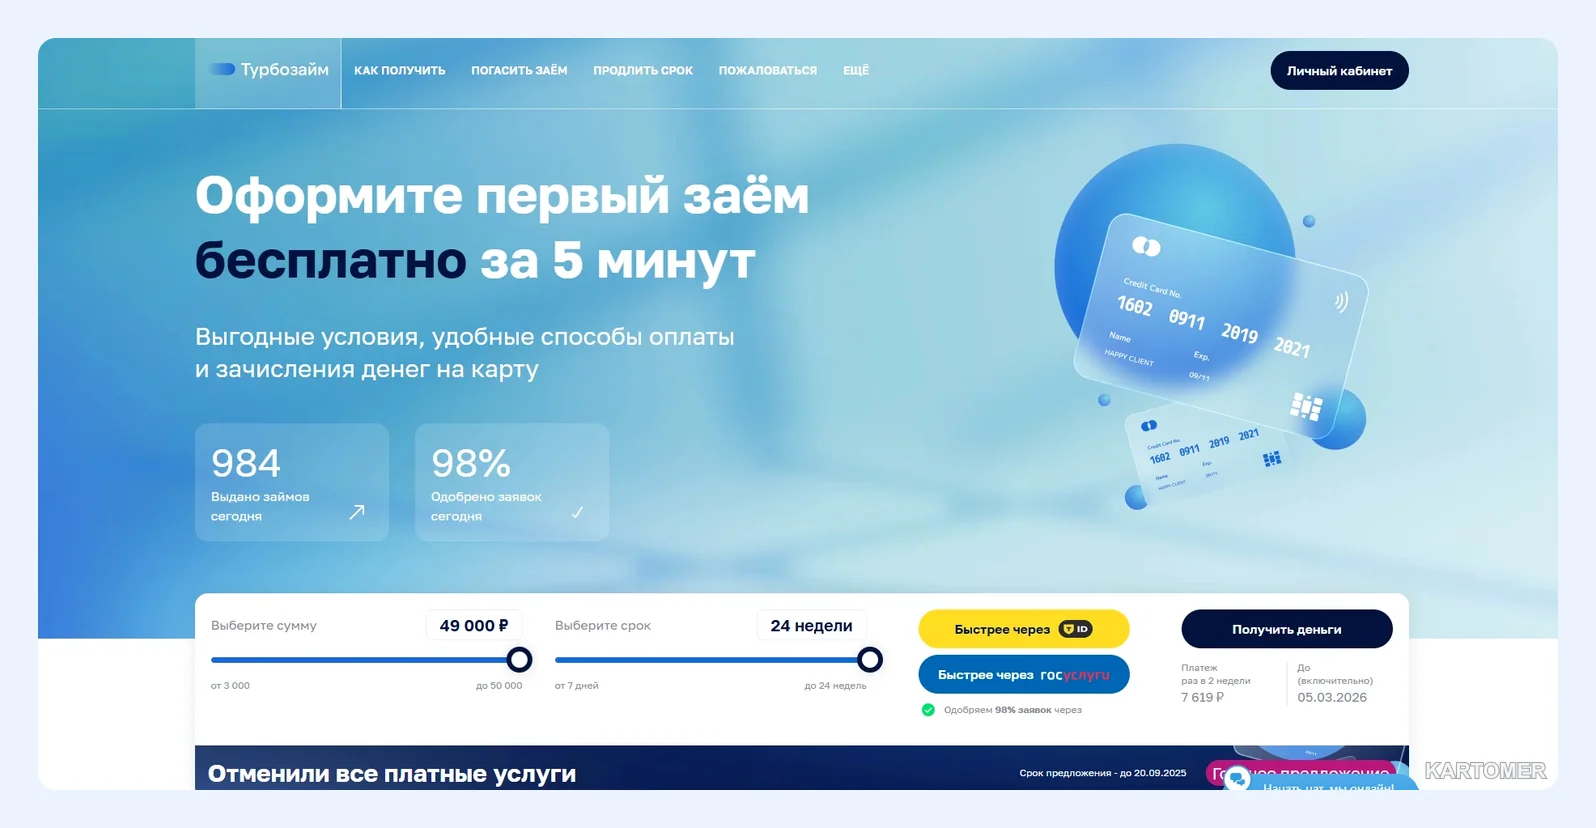
6–10. Турбозайм, СрочноДеньги, Аденьги, Вебзайм, Быстро деньги
- Турбозайм — потолок 100 тыс. рублей, до полугода, первый заём без процентов, потом до 0,8 % в сутки;
- СрочноДеньги — 1–80 тыс. рублей, месяц, примерно 0,8 % в сутки; выдача на карту или наличными в офисе;
- Аденьги — до 30 тыс. рублей и месяц, около 0,8 % в сутки; деньги отправляют на карту, на счёт или переводом;
- Вебзайм — 2–50 тыс. рублей, срок до месяца, ставка до 0,8 % в сутки;
- Быстро деньги — 2–100 тыс. рублей, до 180 дней, около 0,8 % в сутки; работают офисы.
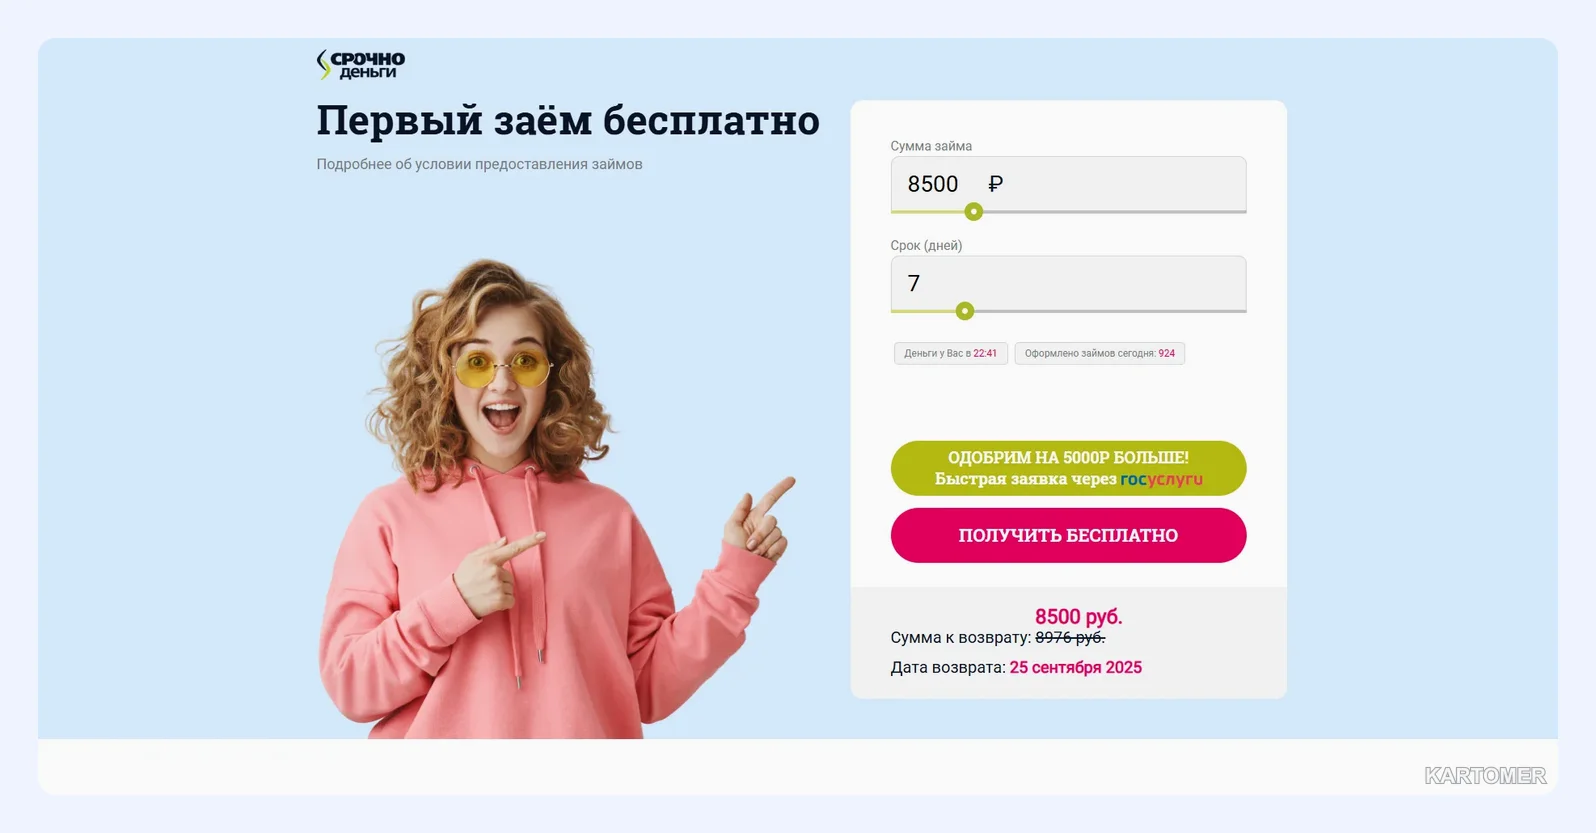
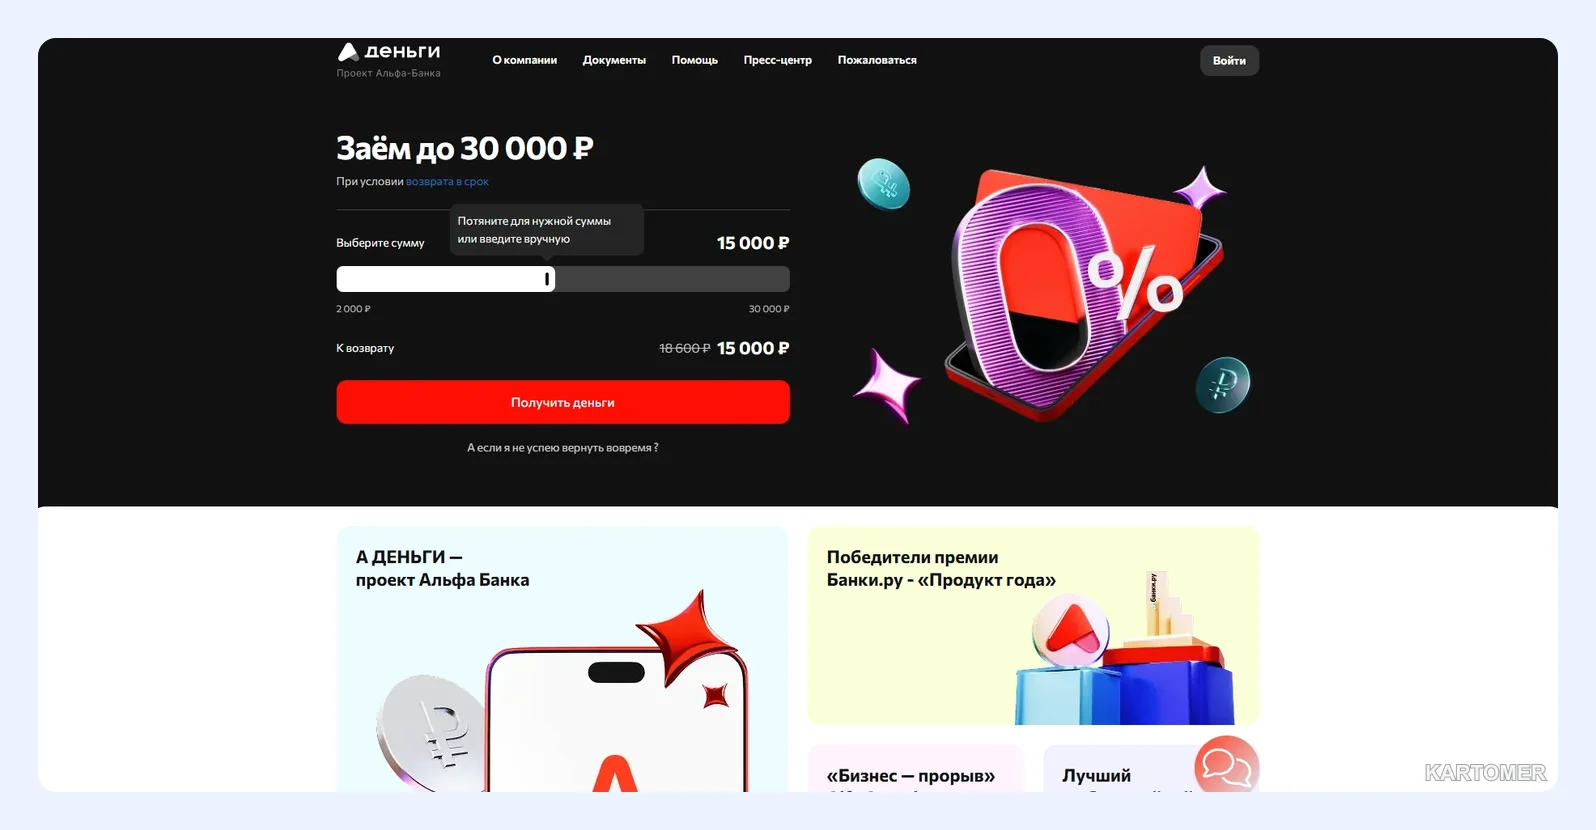
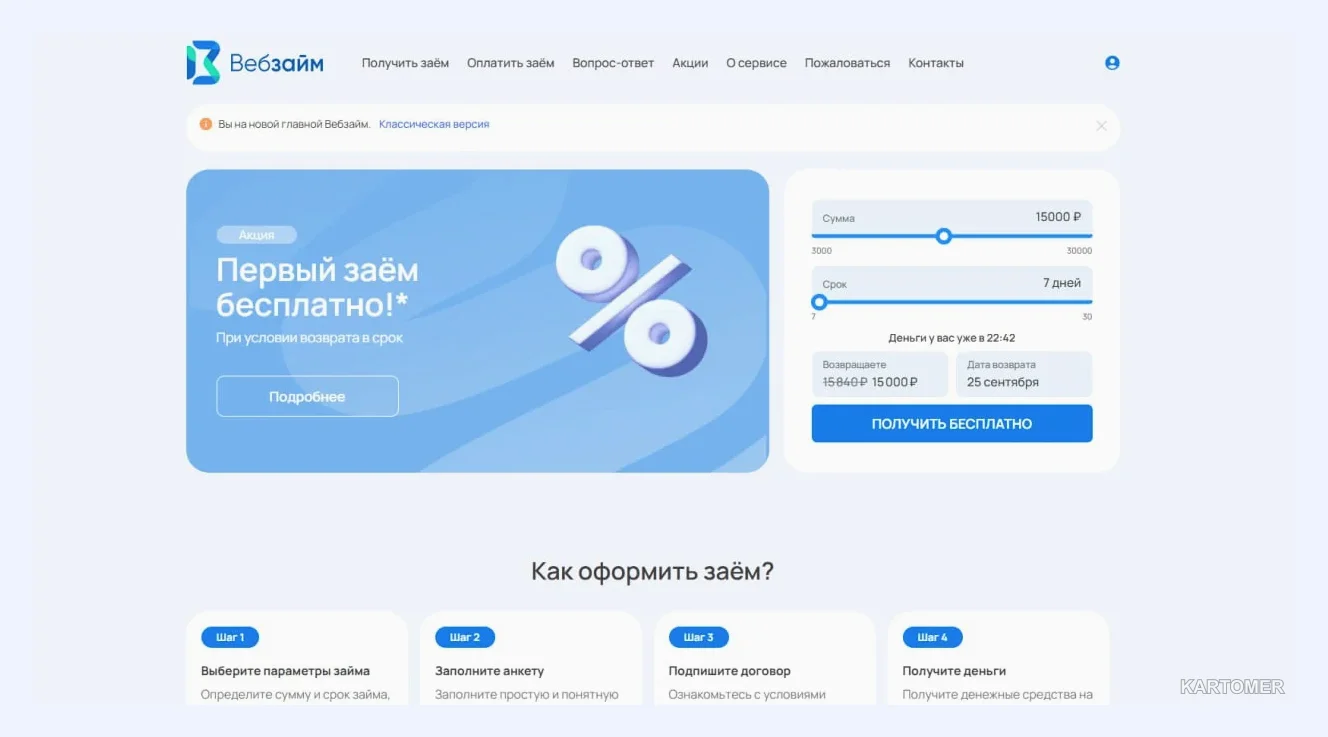
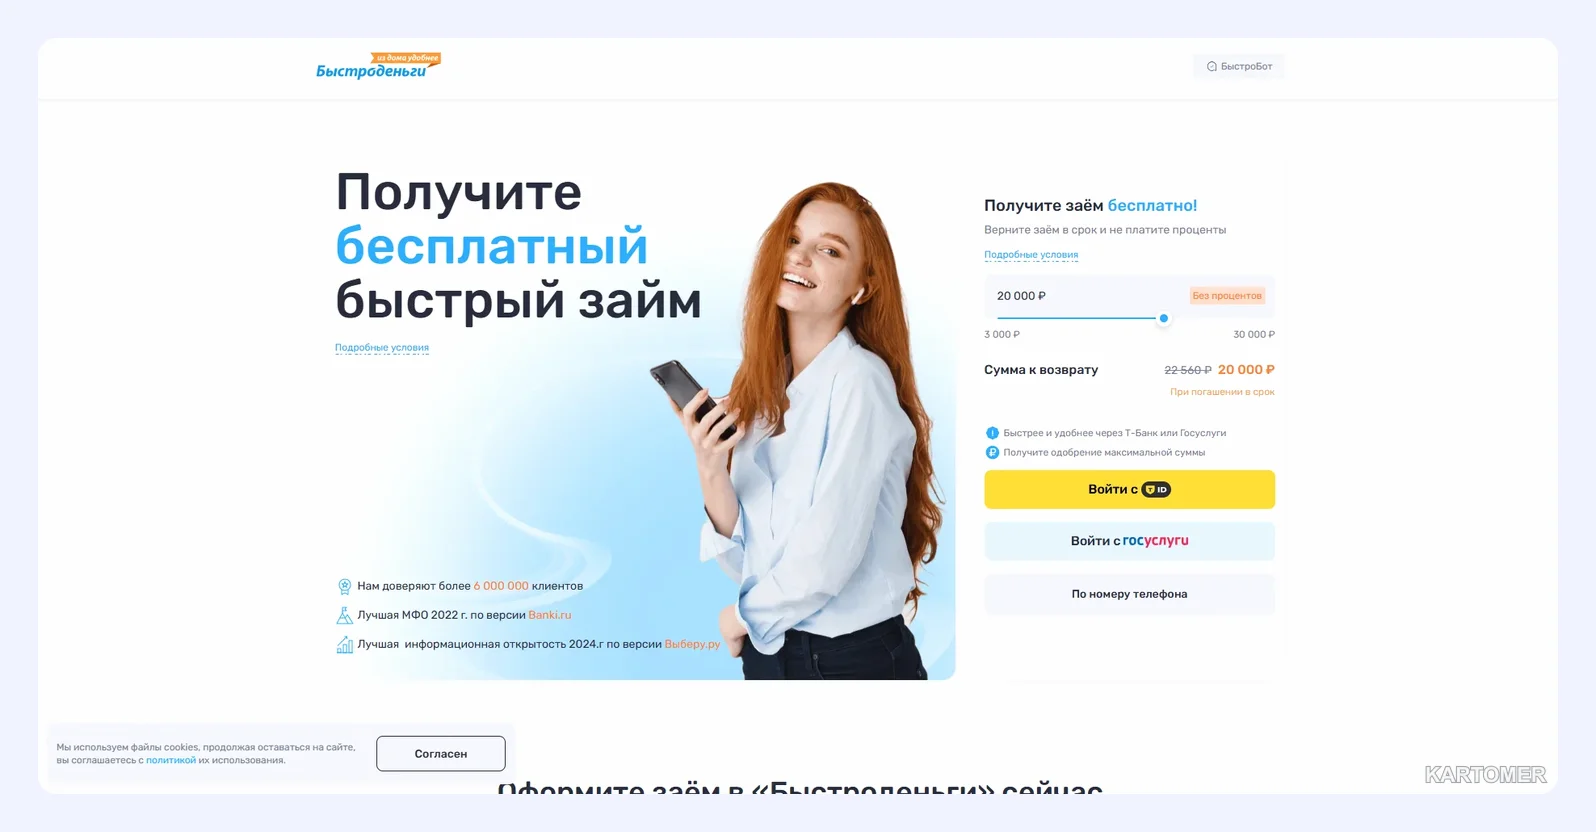
Условия на октябрь 2025 года. Ставки, лимиты и сроки изменяются — проверяйте на официальных сайтах.
Важно: фразы «без отказа», «с плохой историей» и «без проверок» в рекламе — это маркетинг. Решение всегда принимает скоринг, и гарантий одобрения нет.
Как оформить заявку пошагово
- Определите сумму и срок. Возьмите минимум, который вам нужен.
- Проверьте МФО в реестре Банка России по ИНН и названию.
- Перейдите на официальный сайт. Не по ссылке из чата или рассылки.
- Проверьте условия. Сумма возврата, пени, продление, допуслуги.
- Создайте личный кабинет и заполните анкету. Паспорт, телефон, карта на своё имя.
- Подтвердите личность. SMS, фото паспорта или короткая видеопроверка.
- Дождитесь решения. Обычно оно приходит за несколько минут.
- Сохраните договор и график.
Как выбрать МФО
- Реестр Банка России. Нет записи — нет доверия.
- ПСК. Это стоимость займа со всеми платежами. Не ограничивайтесь рекламной ставкой, особенно при срочном займе, когда детали легко упустить.
- Способ и скорость получения. Карта, счёт, наличные.
- Отзывы на независимых площадках.
- Отношение к просрочкам. Есть ли продление и как оно оплачивается.
Что делать, если займ нигде не дают
Бывает, что после нескольких заявок приходят только отказы. Паника здесь плохой помощник.
- Остановите массовую подачу заявок. Каждый запрос фиксируется, и слишком много запросов снижает шансы.
- Запросите кредитную историю. Раз в год отчёты выдают бесплатно. Проверьте ошибки и закройте просрочки.
- Уменьшите сумму. Небольшой заём на минимальный срок проще получить.
- Подождите несколько дней и подайте одну-две заявки в компании с подходящими условиями.
- Рассмотрите альтернативы. Кредитный кооператив, заём под залог имущества, помощь близких, поручительство. Эти варианты медленнее, но иногда безопаснее.
- Избегайте «мгновенных» предложений без идентификации. Обещание денег без документов и проверок чаще всего означает мошенников.
Как улучшить кредитную историю
- Закройте старые долги, хотя бы частично.
- Если решитесь на небольшой заём, вернуть его нужно строго в срок.
- Не берите новый, пока не закрыт текущий.
- Раз в год проверяйте отчёт в бюро и исправляйте неточности.
Главное — не пытаться «починить» историю большими займами: это самый рискованный способ.
Итоги
✅ Универсального «лучшего места» не существует, выбор зависит от суммы, срока и истории.
✅ Проверяйте МФО в реестре Банка России и сравнивайте ПСК.
✅ Не рассылайте заявки массово: это снижает шансы на одобрение.
✅ После отказов сначала разберитесь в причинах, а не ищите «любую» компанию.
Какой вариант выбрать?
- Нужна небольшая сумма на несколько дней → короткий заём с понятным планом возврата.
- Нужна сумма выше и срок дольше → сравните МФО с банком.
- Были отказы → проверьте историю и подайте одну-две заявки.
- Нет уверенности в возврате → откажитесь от займа.
Частые вопросы
А если официального места работы нет?
МФО не всегда просят справки, но платёжеспособность оценивается. Указывайте реальный доход и источник.
Можно ли оформить займ без звонков работодателю?
Во многих МФО проверка идёт автоматически, без звонков. Но условия зависят от компании.
Где лучше брать займ — в банке или в МФО?
Если нужна большая сумма и есть хорошая история, банк дешевле. МФО быстрее, но дороже.
Чем грозит задержка платежа?
Начислятся пени, информация уйдёт в бюро, а долг может быть передан коллекторам. Лучше заранее связаться с компанией.
Реально ли обойтись без банковской карты?
Иногда да: на счёт, электронный кошелёк или наличными. Но выбор меньше, и условия могут быть строже.
Заключение
Где взять займ — вопрос не про «самую быструю» компанию, а про безопасность и посильный платёж. Проверьте реестр, прочитайте договор, считайте переплату и не берите больше, чем нужно.
Если сомневаетесь, лучше найти альтернативу, чем потом исправлять долг. Дополнительные материалы — в блоге.
Материал носит информационный характер и не является рекомендацией брать заём. Платите вовремя и принимайте решения спокойно — так займ остаётся инструментом, а не проблемой.