HSBC и Standard Chartered получат право выпускать стейблкоины на территории Гонконга
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Два крупнейших международных банка могут стать первыми лицензированными эмитентами стейблкоинов в Гонконге. Что это меняет для рынка цифровых активов, кому пригодятся такие токены и почему «банковский» стейблкоин не равен абсолютной безопасности?
В этом материале разберём регуляторную основу, причины выбора именно HSBC и Standard Chartered, возможные форматы токенов, плюсы для рынка и риски, о которых редко пишут в новостных заголовках.
Вы узнаете:
- какие требования Гонконг предъявляет к эмитентам стейблкоинов;
- почему первыми называют HSBC и Standard Chartered;
- какие виды стейблкоинов могут появиться;
- какие риски остаются у пользователей даже при строгом надзоре.
Что произошло и на чём это основано
Гонконг последовательно строит репутацию регулируемого центра цифровых активов. Ключевым шагом стало принятие закона о стейблкоинах, вступившего в силу в августе 2025 года: он определяет правила выпуска токенов, привязанных к фиатным валютам. Любой стейблкоин, привязанный к гонконгскому доллару, теперь должен получать лицензию Управления денежного обращения Гонконга (HKMA).
По информации, на которую опираются новостные публикации, первые лицензии ожидались к концу марта 2026 года. Заявок поступило 36, но на старте регулятор рассчитывает одобрить лишь небольшое число участников. Названия двух банков — HSBC и Standard Chartered — звучали среди наиболее вероятных кандидатов.
Важно: сведения даны по состоянию на март 2026 года и опираются на публикации в прессе. Окончательные решения о лицензиях принимает регулятор, поэтому уточняйте актуальный список на официальном сайте HKMA.
Требования к эмитентам
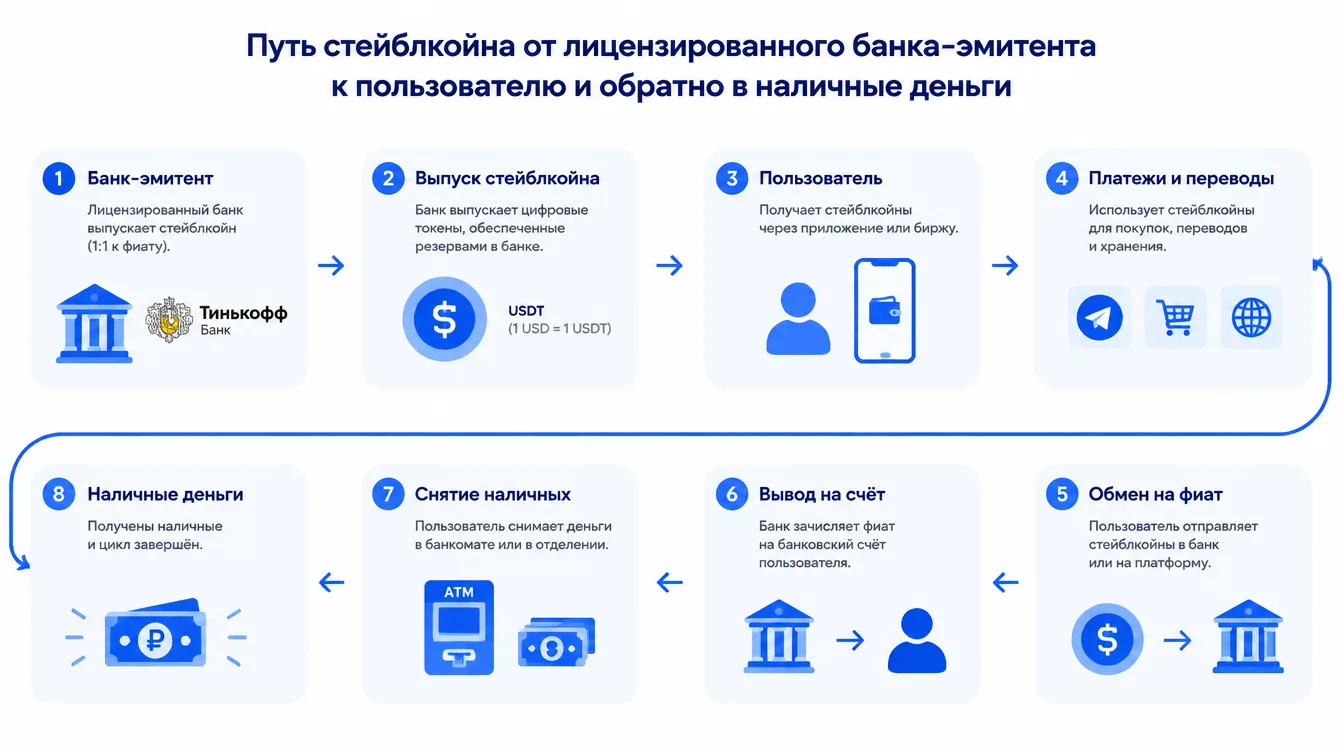
Регулятор ждёт от компаний выполнения нескольких условий:
- наличие лицензии, выданной уполномоченным органом Гонконга;
- резервы, полностью покрывающие объём выпущенных токенов, в наличных и высоколиквидных активах;
- регулярные аудиты и прозрачная отчётность;
- соблюдение правил AML и противодействия финансированию терроризма.
Идея проста: держатель токена должен иметь возможность обменять его на реальные деньги, а эмитент — доказать, что обеспечение существует.
Почему именно эти два банка
HSBC
Банк исторически связан с Гонконгом: здесь у него глубокие исторические корни и обширная клиентская база. HSBC давно инвестирует в блокчейн-проекты и токенизацию, поэтому логично видеть его среди первых претендентов.
Standard Chartered
Банк специализируется на платежах между Азией, Африкой и Ближним Востоком и уже работал с цифровыми активами. Для расчётов между такими регионами стейблкоин — понятный практический инструмент.
Участие системных банков повышает доверие регуляторов и институциональных клиентов: у них есть надзор, отчётность и репутация, которые приходится защищать.
Какие стейблкоины могут появиться
В обсуждениях чаще всего звучат три варианта:
- HKD-токены. Каждый токен обеспечен гонконгским долларом в соотношении 1:1. Подойдут для местных расчётов и торговли.
- Мультивалютные токены. Резерв формируется из корзины валют, например HKD, USD и CNY. Гибко, но усложняет управление резервом.
- Институциональные токены. Предназначены для оптовых расчётов между банками и корпоративными клиентами, а не для розничных пользователей.
На первом этапе речь, скорее всего, пойдёт об оптовых расчётах и трансграничных платежах, а розничное использование будет расширяться постепенно.
Что выиграют рынок и Гонконг
- Ускорение расчётов. Платёж, проходящий по блокчейну, может зачисляться за минуты, а не за дни.
- Приток капитала. Чёткие правила привлекают эмитентов и пользователей.
- Новые продукты. На базе стейблкоинов строят токенизированные депозиты и облигации.
- Конкуренция юрисдикций. Гонконг соревнуется с Сингапуром и Дубаем, и ясные правила становятся преимуществом.
Риски, о которых стоит помнить
Строгое регулирование снижает риск, но не обнуляет его. Что остаётся:
- Риск резервов. Если резервы хранятся в нескольких валютах, колебания курса влияют на устойчивость.
- Ликвидность. Стабильный курс не гарантирует, что токен можно мгновенно продать без потерь, особенно в кризис.
- Зависимость от банков. Проблемы в банке, где лежат резервы, затрагивают и держателей токена.
- Блокировка средств. Централизованный эмитент может заморозить адрес по требованию регулятора или по собственным правилам.
- Технические угрозы. Ошибки смарт-контрактов, взломы и перегрузка сети.
- Регуляторные различия. Правила Гонконга, материкового Китая и других стран не совпадают, возможны юридические коллизии.
Итоги
✅ Гонконг требует от эмитентов лицензию HKMA, полное резервирование и аудит.
✅ HSBC и Standard Chartered называют среди вероятных первых лицензиатов, но решение остаётся за регулятором.
✅ Первые токены, вероятно, будут применяться в оптовых и трансграничных расчётах.
✅ Даже банковский стейблкоин несёт риски ликвидности, блокировки и технических сбоев.
Какой вариант выбрать?
- Для тех, кто следит за регулированием → читать официальные публикации HKMA.
- Для тех, кому нужны трансграничные расчёты → оценивать токен по прозрачности резервов и условиям выкупа.
- Для частных держателей → не хранить крупные суммы в одном токене и на одной площадке.
Частые вопросы
Что такое стейблкоин простыми словами?
Это цифровой токен, который привязан к стоимости обычной валюты, например доллара или гонконгского доллара, и должен быть обеспечен резервами.
Кто выдаёт лицензии на стейблкоины в Гонконге?
Выдачей лицензий на токены, привязанные к гонконгскому доллару, занимается Управление денежного обращения Гонконга (HKMA).
Обязательно ли будут выпускать токены на HKD?
Нет. Обсуждаются также мультивалютные и институциональные токены. Какие именно форматы запустят банки, станет ясно после выдачи лицензий.
Можно ли считать такой стейблкоин полностью безопасным?
Нет. Надзор и резервы снижают вероятность проблем, но риски ликвидности, технических сбоев и блокировки сохраняются.
Где следить за курсами цифровых активов?
Актуальные котировки собраны в разделе курсов валют и криптовалют, а другие разборы — в блоге.
Заключение
Лицензирование банковских стейблкоинов в Гонконге — шаг к тому, чтобы цифровые деньги стали частью нормальной финансовой инфраструктуры. Для банков это возможность ускорить расчёты, для регулятора — способ удерживать рынок в понятных рамках.
Для пользователей полезный вывод такой: громкое имя эмитента не отменяет необходимости читать условия выкупа и смотреть на отчётность по резервам. Относитесь к новым токенам как к финансовому инструменту, а не как к гарантированно безопасной «цифровой наличности».
Материал носит информационный характер и не является инвестиционной рекомендацией.
Следите за новостями из официальных источников и принимайте решения осознанно.