Как перевести деньги с Индии в Россию в 2026: понятный гайд по индийским платежам
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Деньги в Индии есть, а получить их в России не удаётся: перевод висит неделями, банк просит бесконечные документы или вовсе возвращает платёж. Знакомо? В 2026 году вопрос, как перевести деньги с Индии в Россию, остаётся одним из самых болезненных для тех, кто работает с индийскими партнёрами, учится или живёт там.
Ниже мы разберём, что формально разрешено, почему операции зависают, какие маршруты существуют и как снизить риски. Материал носит информационный характер и не является юридической или финансовой консультацией: правила регулирования и санкционные ограничения меняются, поэтому детали стоит уточнять в банке и у юриста.
Вы узнаете:
- можно ли юридически переводить деньги между странами и где подвох;
- почему платежи отменяются или зависают;
- какие маршруты существуют и чем рискует каждый;
- какие документы и формулировки помогают избежать возврата.
Можно ли перевести деньги с Индии в Россию
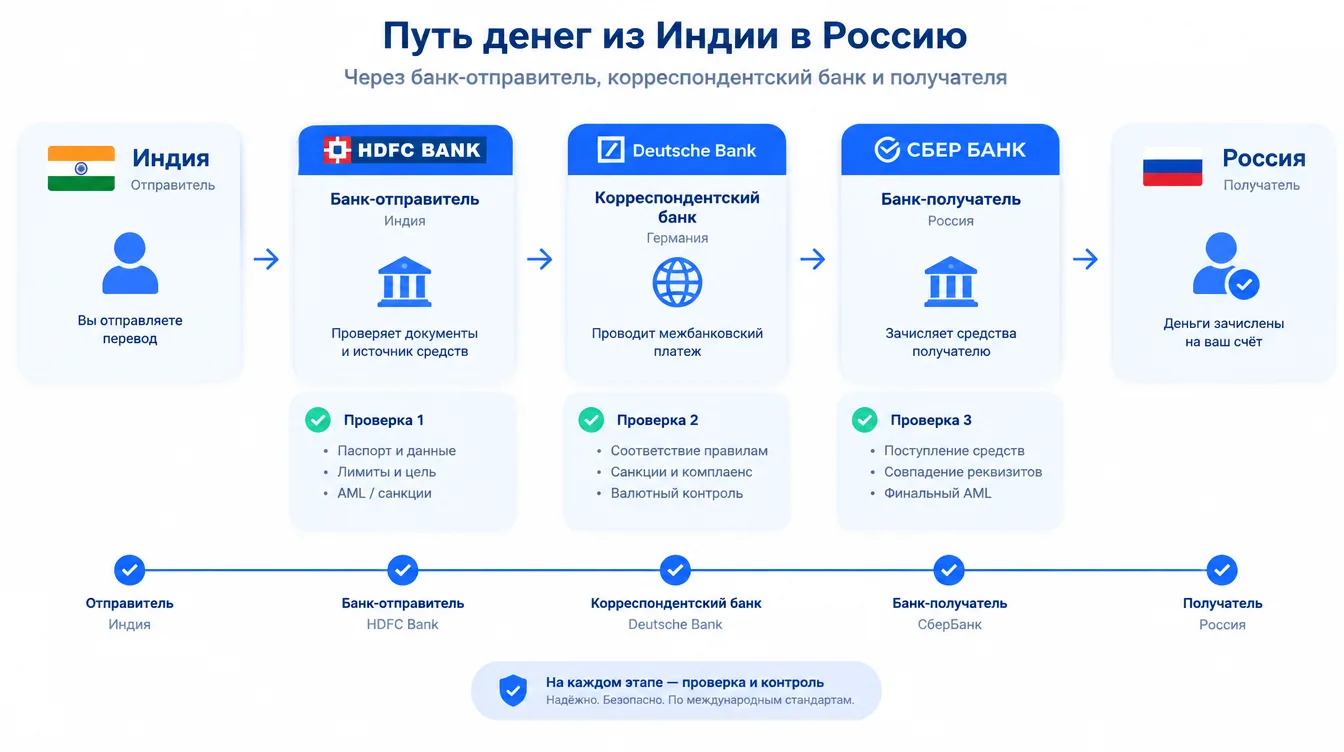
Юридически — да, но на практике всё упирается в проверки. Индийское валютное регулирование, комплаенс банков и санкционные фильтры создают несколько «сит», через которые платёж должен пройти.
Что в целом допускается:
- переводы резидентов в рамках годовых лимитов;
- коммерческие и частные платежи при наличии подтверждающих документов;
- оплата товаров, услуг и инвестиционные операции.
Что происходит на деле:
- банки внимательно проверяют источник средств и экономический смысл платежа;
- ошибки в документах приводят к задержке или заморозке;
- повторная отправка нередко лишь усугубляет ситуацию.
Важно: по оценкам отраслевых обзоров, на которые часто ссылаются в этой теме, заметная часть неподготовленных банковских переводов (порядка 30%) не доходит до получателя с первого раза. Это ориентир, а не гарантия: реальная картина зависит от банков, суммы и документов.
Почему переводы отменяются и зависают
Основные причины можно разделить на четыре группы.
Банковский комплаенс
Крупные суммы и платежи с необычной логикой часто проверяют вручную. Любое сомнение приводит к блокировке.
Корреспондентские цепочки
Платёж иногда идёт через третьи страны. Каждый дополнительный банк повышает шанс возврата, а на проверку и обратную отправку уходят дни.
Ошибки в назначении платежа
Расплывчатая формулировка цели — частая причина отказа. Банк не всегда уточняет детали, он может просто вернуть деньги.
Подтверждение происхождения средств
Без понятного пакета документов (договоры, инвойсы, акты) платёж могут остановить на неопределённый срок.
Совет: формулируйте назначение платежа предельно конкретно и приводите номер договора или инвойса.
Какие маршруты существуют
Ниже — обзор подходов в формате «карточек». Мы не рекомендуем конкретные компании: вы отвечаете за выбор контрагента и соблюдение законов обеих стран.
1. Прямой банковский перевод
Ключевые преимущества:
- официальная операция с документальным следом;
- понятные правила и ответственность банка.
Минусы:
- высокая вероятность ручных проверок;
- длинные цепочки через корреспондентов, возможны возвраты;
- требуется полный пакет документов.
2. Платёжные агенты
Это посредники, которые берут на себя организацию расчётов и сопровождение сделки.
Ключевые преимущества:
- помощь с оформлением документов и выбором маршрута;
- возможность заранее согласовать курс и условия.
Минусы:
- нужно самостоятельно проверять репутацию и лицензии;
- есть риск потерять деньги при недобросовестном контрагенте;
- комиссия обычно выше, чем в банке;
- вы остаётесь ответственным за законность платежа.
3. Нестандартные схемы (наличные, криптовалюта)
Иногда встречаются предложения расчётов наличными или в криптовалюте. Это зона повышенного риска: нет защиты от обмана, высокая волатильность и дополнительное внимание регуляторов. Мы советуем относиться к таким схемам крайне осторожно. Материал не является инвестиционной рекомендацией.
Как делать переводы безопаснее
Если вы решили работать через посредника, соблюдайте базовые правила:
- заключайте письменный договор с чёткой суммой, курсом и сроками;
- не переводите деньги по устной договорённости;
- проверяйте отзывы и историю исполненных сделок;
- запрашивайте подтверждающие документы по завершении платежа;
- по возможности используйте схему, в которой деньги временно блокируются до выполнения условий, а не уходят сразу.
Важно: гарантий, которые полностью исключают риск, не существует. Любой посредник, обещающий «стопроцентный результат», должен вызывать вопросы.
Пошаговый порядок действий
- Определите цель платежа: товары, услуги, личный перевод или инвестиция.
- Соберите документы: договор, инвойс, акт, подтверждение источника средств.
- Выберите маршрут: банк или проверенный посредник.
- Согласуйте условия письменно: сумма, валюта, комиссия, срок.
- Отправьте платёж с точным назначением.
- Сохраните подтверждения отправки и получения.
Перевод денег в Индию из России
Обратное направление тоже непростое. Банки анализируют логику сделки: сумму, назначение и документы должны совпадать.
| Тип платежа | На что обратить внимание |
|---|---|
| Оплата товаров | Проходит легче, если есть контракт, инвойс и подтверждённая поставка |
| Услуги и IT-контракты | Чаще попадают на ручную проверку, нужны акты и описание услуг |
| Инвестиции | Проверяют не только сумму, но и цель использования средств |
Отдельный нюанс: непрозрачный входящий платёж может усложнить последующий обратный перевод, потому что банки связывают операции между собой.
Типичные ошибки отправителей: размытое назначение, несовпадение суммы с контрактом, использование счетов третьих лиц.
Если вам нужно платить за рубежом не деньгами, а цифровыми сервисами, посмотрите рейтинг виртуальных карт или гайд «Как оплатить».
✅ Главное
- ✅ Формально переводы возможны, но проверки жёсткие.
- ✅ Основные причины возврата: комплаенс, цепочка банков, ошибки назначения.
- ✅ Документы и точная формулировка платежа решают многое.
- ✅ Посредники и нестандартные схемы добавляют риск, их выбирают осознанно.
Какой вариант выбрать?
- Небольшая сумма, платёж за товар → банковский перевод с полным пакетом документов.
- Сложная или регулярная операция → юридическая консультация и тщательно проверенный посредник.
- Предложение «быстро и без документов» → отказ: это признак мошенничества.
Частые вопросы
Можно ли отправить деньги ночью или в выходные?
Техническая отправка возможна, но обработка начнётся только в рабочие часы банков, то есть на следующий рабочий день.
Влияет ли курс на скорость?
Резкие колебания повышают риск-профиль операции, поэтому платёж может чаще уходить на ручную проверку.
Можно ли отправить крупную сумму одним платежом?
Крупные суммы почти всегда проверяются отдельно и занимают больше времени. Не пытайтесь «дробить» платёж искусственно, это вызывает подозрения.
Можно ли использовать счёт третьего лица?
Это резко повышает риск возврата: банки требуют совпадения отправителя и источника средств с документами.
Почему один и тот же платёж иногда проходит, а иногда нет?
Каждый раз может использоваться новая цепочка банков и заново оцениваться риск операции.
Заключение
Перевести деньги с Индии в Россию в 2026 году возможно, но требует подготовки: понятных документов, точного назначения платежа и осторожного выбора маршрута. Чем прозрачнее логика сделки, тем меньше шансов получить возврат или заморозку.
Не поддавайтесь на обещания «гарантированно и без проверок», сверяйте правила с банком и юристом и всегда сохраняйте подтверждающие документы. Другие материалы о платежах читайте в блоге.
Выбирайте проверенные способы — и отправляйте деньги без переплат и стресса!