Как перевести деньги в Индию и обратно: способы и ограничения в 2026
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Нужно оплатить обучение, аренду, поставку товара или помочь родственнику в Индии — и вы упираетесь в вопрос, как перевести деньги в Индию, чтобы не потерять половину суммы на комиссиях и курсе? Прямые банковские переводы для россиян стали долгими и непредсказуемыми, а вариантов вокруг много, и не все из них безопасны.
В этом материале мы разберём основные маршруты, посчитаем, где прячутся расходы, и отдельно поговорим про обратный путь, из Индии в Россию. Для оплаты зарубежных сервисов (а не переводов людям и компаниям) у нас есть отдельный раздел «Как оплатить».
Вы узнаете:
- какие способы перевода денег в Индию существуют и чем они отличаются;
- от чего зависит итоговая сумма, которую получит адресат;
- как действовать пошагово и не ошибиться с реквизитами;
- почему деньги из Индии в Россию вернуть сложнее.
Важно: данные ниже основаны на открытых материалах на декабрь 2025 года. Условия, курсы и требования меняются, поэтому перед отправкой сверяйте их у банка или посредника и при необходимости консультируйтесь с юристом или бухгалтером. Материал не является финансовой консультацией.
От чего зависит стоимость перевода
Дороже всего обходятся две вещи: комиссия и курс. Разница между курсом перевода и рыночным курсом при крупной сумме легко достигает нескольких процентов, а в отдельных случаях, по оценкам рынка, итоговые потери доходят до 5–12%. Узнать ориентир по рынку можно в разделе «Курсы».
Перед отправкой стоит прояснить:
- в какой валюте уходят деньги: INR, USD или AED;
- какую комиссию берёт отправитель и не удержит ли что-то банк-получатель;
- есть ли лимиты на разовую и регулярную операцию;
- какие документы нужны: инвойс, договор, подтверждение назначения платежа;
- сколько займёт перевод.
Задайте посреднику простой вопрос: «Сколько получатель увидит на счёте после всех конвертаций?» Низкая комиссия при невыгодном курсе нередко выходит дороже, чем честная комиссия с хорошим курсом.
Способы перевода
1. Платёжные агенты
Агент принимает рубли, сам проводит конвертацию и платёж на индийский счёт. Обычно не нужен личный валютный счёт, а курс можно согласовать заранее. Срок — от нескольких часов до пары дней.
Плюсы:
- нужно меньше документов от вас;
- удобно для крупных и регулярных платежей;
- проще зафиксировать итоговую сумму.
Минусы:
- вы доверяете деньги посреднику, а рынок таких компаний неоднороден;
- нужно проверять репутацию, отзывы и условия возврата;
- сроки и комиссии зависят от маршрута.
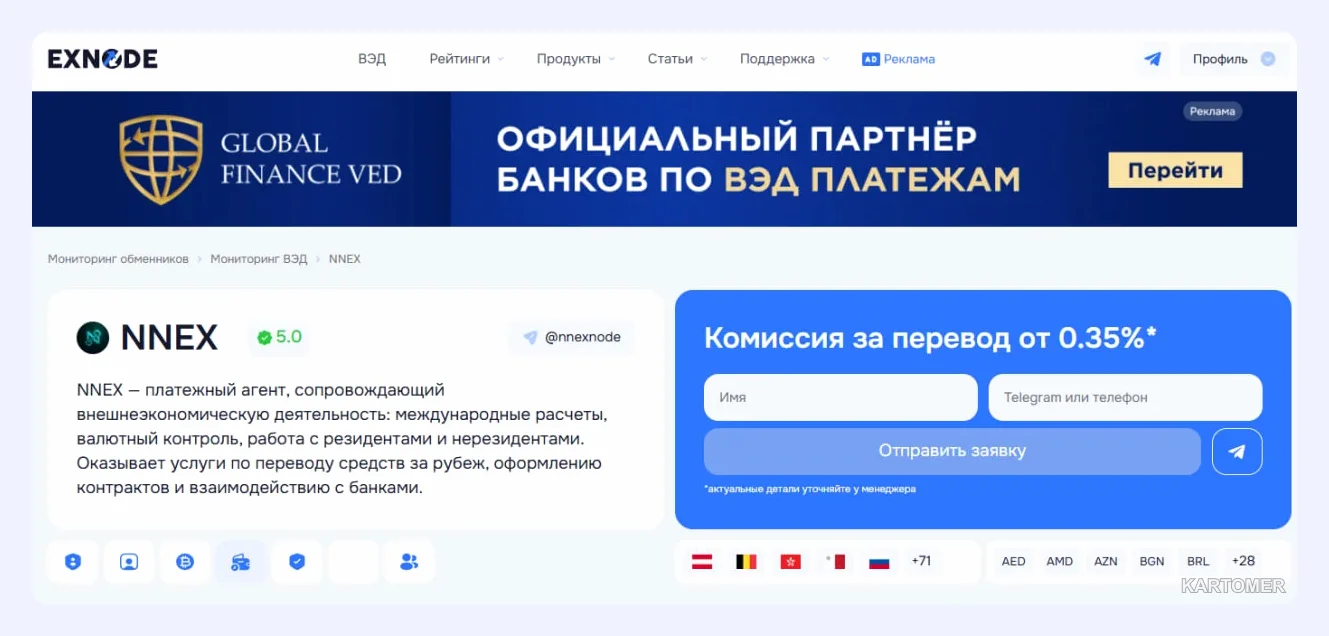
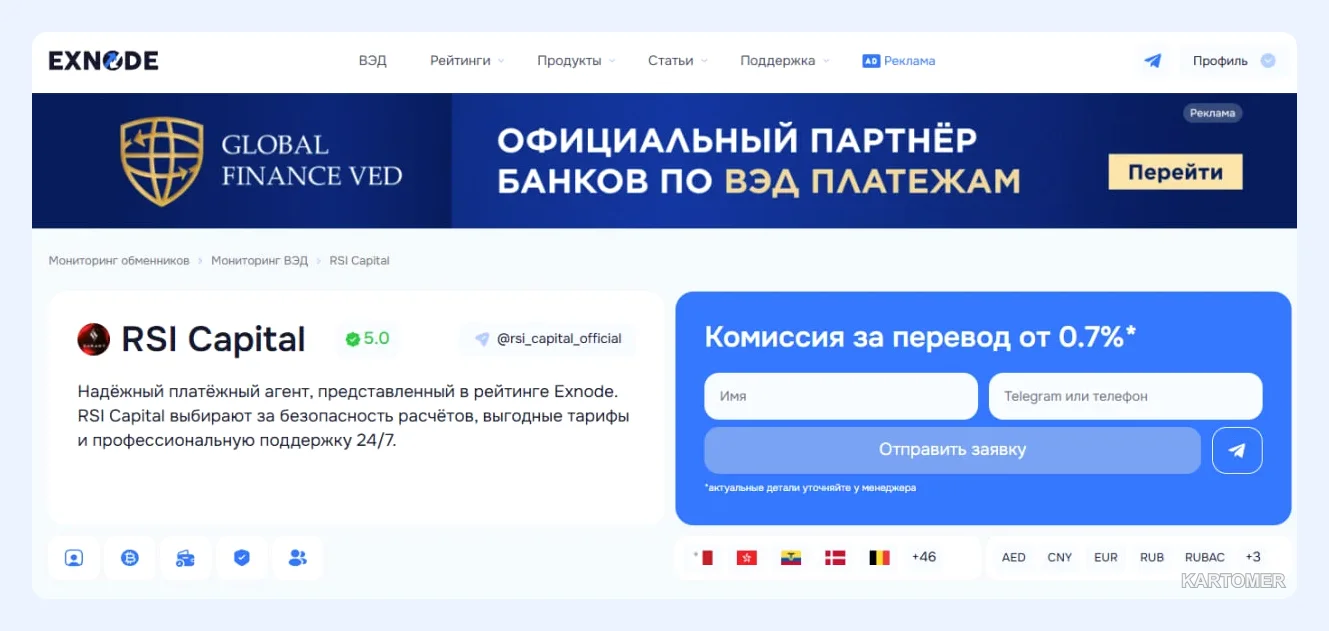
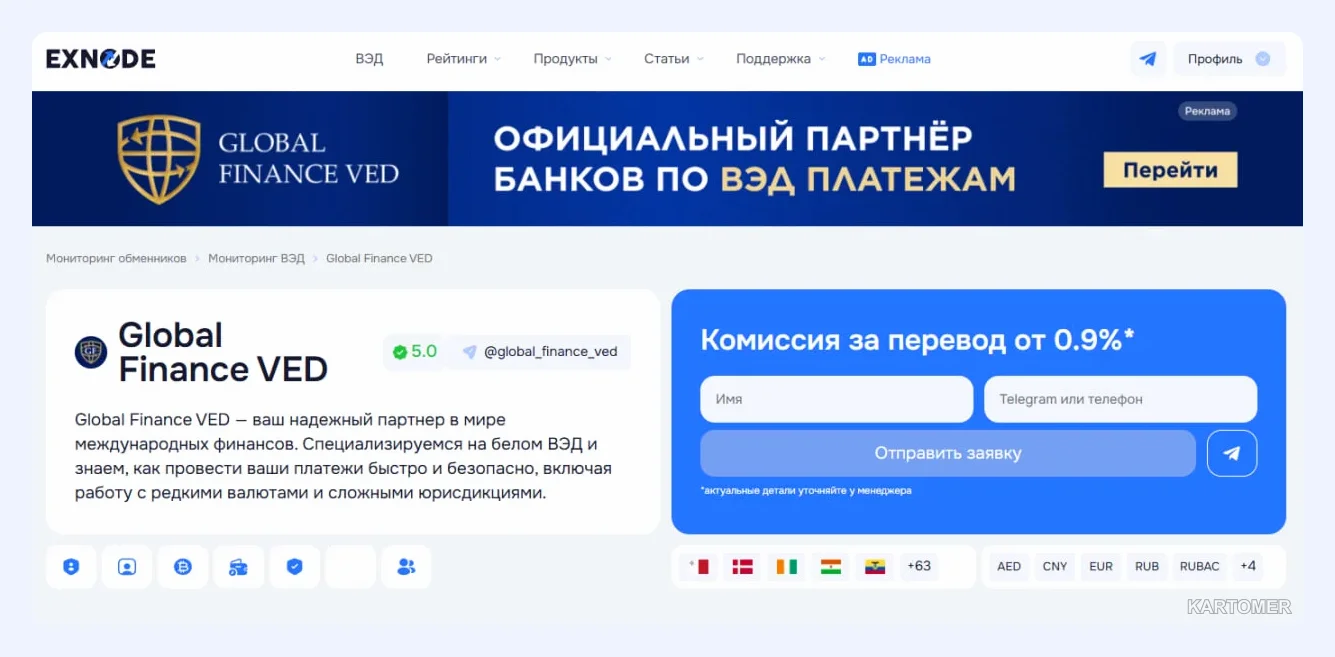
В обзорах чаще всего встречаются названия Global Finance VED, NNEX и RSI Capital. Это не рекомендация: прежде чем пользоваться любым агентом, запросите договор, реквизиты юрлица и условия на случай возврата платежа. Для крупных сделок иногда используют эскроу, когда деньги удерживаются до подтверждения исполнения.
2. Банковский SWIFT
Официальный маршрут, но для россиян он нестабилен. Проверка может занять от 5 до 10 дней, банк способен запросить договор и счёт, возможны задержки и возвраты. Комиссия, как правило, выше, чем у агентов.
3. Иностранные карты
Подходит для небольших личных переводов, например подарка или помощи семье. Лимиты ограничены, а курс обычно менее выгодный. Для контрактных расчётов и бизнеса способ не годится.
4. Международные платёжные сервисы
Для бытовых выплат удобны: скорость выше банковской, процедура проще. Но лимиты невелики, а комиссии бывают выше средних, поэтому крупные суммы и закупки такими сервисами отправлять неудобно.
| Способ | Срок | Подходит для | Главный минус |
|---|---|---|---|
| Платёжный агент | часы — 1–2 дня | крупные и регулярные суммы | риск выбрать недобросовестного посредника |
| SWIFT | 5–10 дней | формальные платежи | дорого и долго |
| Иностранная карта | быстро | небольшие личные суммы | лимиты, невыгодный курс |
| Платёжный сервис | быстрее банка | подарки, помощь | малые лимиты |
Пошаговый алгоритм перевода через посредника
- Выберите посредника и валюту. Сравните комиссии, поддерживаемые валюты (INR, USD, AED), скорость и условия.
- Подготовьте данные получателя. Имя латиницей, номер счёта, IFSC-код банка и назначение платежа. Ошибка в одном символе способна вернуть перевод.
- Согласуйте условия. Зафиксируйте сумму, курс, комиссию и маршрут: так вы заранее увидите, сколько рублей уйдёт и сколько получит адресат.
- Оплатите в рублях. Деньги отправляются на счёт посредника, дальше он проводит операцию.
- Сохраните подтверждения. Чек, выписка или SWIFT-уведомление пригодятся для отчётности и споров.
Совет: отправляйте деньги одной суммой. Каждая транзакция несёт свою комиссию, поэтому пять платежей обходятся дороже одного.
Как не потерять на курсе
- Лучше конвертировать напрямую в рупии, а не по цепочке RUB → USD → INR: каждая промежуточная конвертация съедает долю процента.
- При крупных суммах договаривайтесь о фиксированном курсе: изменение на 1% на тысяче долларов — это 10 долларов потерь, а на большей сумме больше.
- Сравнивайте минимум два-три предложения и считайте итог «на руки».
Валютный контроль: что нужно знать
Полностью обойти валютный контроль нельзя: любая международная операция проверяется. Различается лишь то, кто оформляет документы. При банковском переводе вы сами подтверждаете назначение платежа, предъявляете договор или счёт и отвечаете на запросы. Когда деньги идут через посредника, часть процедур берёт на себя он, но ответственность за законность операции остаётся с вами.
Чтобы проверка прошла гладко:
- пишите назначение конкретно: аренда, обучение, оплата по контракту, помощь семье;
- держите наготове документы-основания;
- сохраняйте чеки и подтверждения зачисления;
- не дробите платёж искусственно.
Обратный перевод из Индии в Россию
Обратный маршрут сложнее. Индия строже регулирует вывод валюты, чем её поступление, поэтому крупные переводы обычно требуют документального основания: возврата оплаты, расчёта по контракту или помощи родственнику.
- Сроки. Если в Индию деньги приходят за 1–2 дня, обратно перевод может идти 3–7 банковских дней.
- Валюты. Прямых маршрутов INR → RUB мало, чаще цепочка идёт через USD или AED.
- Назначение платежа. Расплывчатое «personal transfer» нередко вызывает дополнительные вопросы; лучше писать конкретно, например «education refund» или «family support».
- Лимиты. По сведениям из открытых источников, некоторые индийские банки пропускают без дополнительного контроля примерно 1–2 млн INR в год. Точный лимит уточняйте в своём банке.
Итоги
✅ Главные статьи расходов — комиссия и курс, поэтому сравнивайте итог «на руки».
✅ Для крупных и срочных платежей чаще используют посредников, но их надёжность нужно проверять.
✅ Реквизиты, IFSC-код и назначение платежа сверяйте по символам.
✅ Обратный перевод из Индии медленнее и требует документов.
Какой вариант выбрать?
- Крупная сумма и срочность → посредник с фиксацией курса и договором.
- Формальный платёж для компании → банковский SWIFT с запасом по времени.
- Небольшая личная помощь → карта или платёжный сервис.
- Возврат денег из Индии → заранее подготовьте документы-основания.
Частые вопросы
Как перевести деньги в Индию из России?
Основные способы — платёжные агенты, банковский SWIFT, иностранные карты и международные платёжные сервисы. Выбор зависит от суммы, срочности и цели платежа.
Нужен ли валютный счёт?
При переводе через посредника обычно нет, платёж идёт со счёта в рублях. Для банковских операций требования зависят от банка.
Что будет, если ошибиться в реквизитах?
Деньги могут вернуться с задержкой и потерей части суммы на комиссиях. Поэтому имя, номер счёта и IFSC-код проверяйте перед отправкой.
Можно ли перевести деньги на карту в Индию?
Да, но лимиты и курс у карточных способов обычно хуже, чем у других маршрутов, а для крупных сумм они не подходят.
Заключение
Перевод в Индию — задача решаемая, если заранее разобраться в маршрутах. Банки дают формальную надёжность, но бывают медленными; посредники быстрее и гибче, но требуют внимательной проверки; карты годятся для мелких сумм. Всё остальное решают детали: валюта, курс, документы и точность данных.
Не гонитесь за самой низкой комиссией, считайте итог на руках у получателя и храните все подтверждения. Выбирайте проверенные способы — и переводите без лишних потерь.