Как переводить деньги из России в Европу: банки или платежные агенты
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Из России в Европу деньги отправляют двумя основными путями: через банк или через платёжного агента. Банк привычнее, но по данным обзора на август 2025 года перевод может идти от 5 до 14 дней и обходиться в 5–7 % с учётом внутреннего курса. Агенты обычно справляются за 2–48 часов, фиксируют комиссию заранее, но требуют тщательной проверки: рынок посредников рискованный. Ниже — как сравнить способы, что подготовить и как избежать блокировки платежа.
Перед началом одно предупреждение. Правила валютного контроля, санкционные ограничения и политика банков меняются, поэтому материал носит справочный характер и не заменяет консультацию юриста или банка. Условия посредников также меняются, их нужно сверять в договоре.
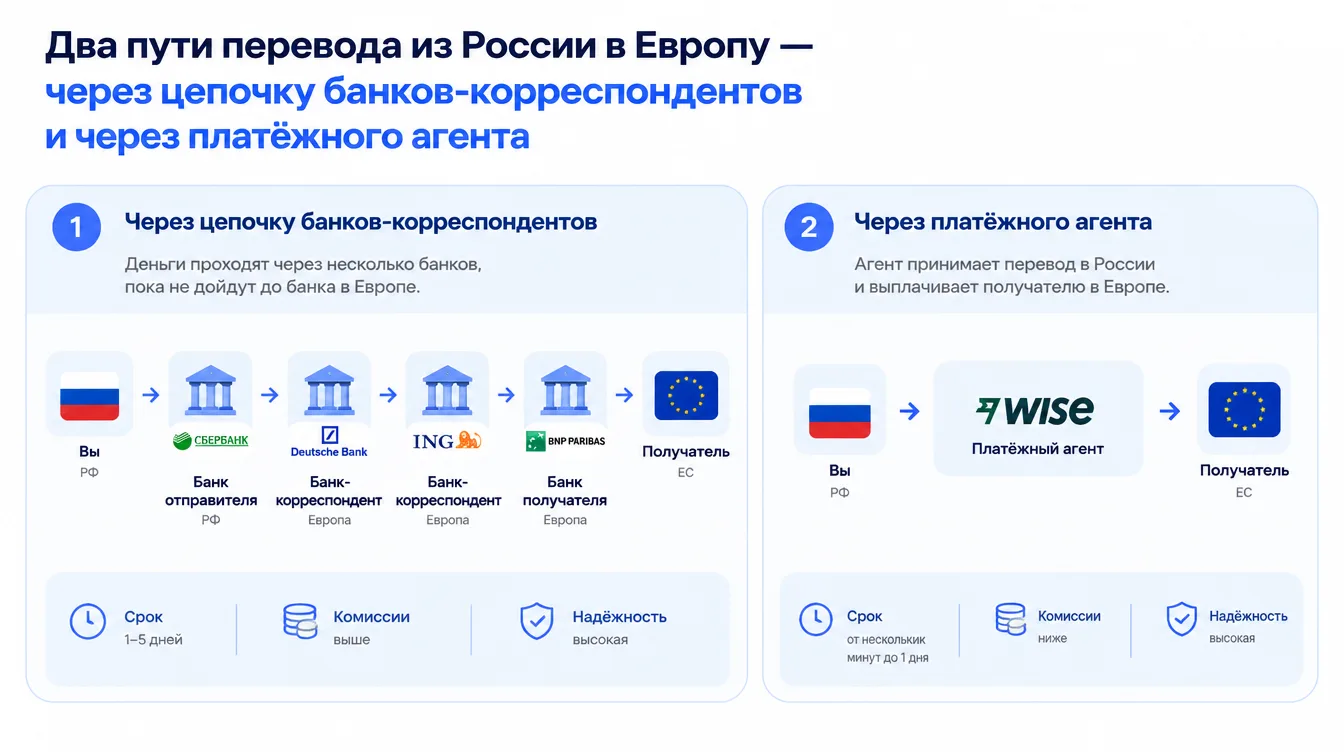
Банк или агент: сравнение
| Параметр | Банк | Платёжный агент |
|---|---|---|
| Срок | от 5 до 14 дней | от 2 до 48 часов |
| Итоговая стоимость | до 5–7 % с учётом курса и скрытых сборов | заранее оговоренная комиссия, например от 0,3 % |
| Риск отказа | высокий: санкции, документы, политика банка | ниже, но зависит от маршрута и честности агента |
| Документы | контракт, инвойс, подтверждение источника средств | зависит от агента: KYC, цель платежа |
| Отслеживание | ограниченное | трек-номер и квитанции у многих |
Данные на август 2025 года. Цифры в таблице — ориентир, а не гарантия: итог зависит от суммы, направления и конкретного провайдера.
Банки теряют удобство по трём причинам. Первая — многоступенчатые проверки и цепочка банков-корреспондентов. Вторая — комиссия складывается из платы банка, потерь на конвертации и сборов посредников. Третья — часть банков не проводит платежи в определённые страны вовсе, а отказ зачастую приходит без развёрнутого объяснения.
Какие агенты упоминаются в обзоре
- RSI Capital — лимиты до 1 млн $, многовалютная поддержка, работа по счёту и контракту. Подходит компаниям с постоянными расчётами. Есть вариант с гарантийной схемой оплаты (escrow).
- Win-Win Swift — собственная платёжная инфраструктура, курсы, близкие к рыночным, и заявленная прозрачность комиссий.
- A7 — срок 2–8 часов, валюты USD, EUR, AED и CNY, комиссия от 0,3 %.
Это не рекомендация, а список упомянутых вариантов. Перед выбором проверьте лицензию, юридические данные компании, условия в договоре и отзывы. Не переводите деньги агенту, пока не получили письменные условия.
Как действовать через агента
- Определите направление, валюту и сумму. Для физического лица и для компании требования различаются.
- Запросите условия письменно. Нужны курс конвертации (и по какому источнику он считается), размер комиссии, сроки и список документов.
- Сравните итоговую сумму к зачислению у двух-трёх провайдеров, а не только процент комиссии.
- Подготовьте данные получателя: имя, адрес, IBAN или номер счёта, SWIFT/BIC банка, назначение платежа.
- Пройдите проверку личности и подпишите договор или оферту.
- Оплатите и сохраните подтверждение: квитанцию, платёжное поручение, трек-номер.
- Убедитесь, что получатель получил деньги, и сохраните все документы на случай вопросов банка или контролирующих органов.
Как снизить риск блокировки
Даже законные переводы нередко задерживаются. Что помогает:
- Корректное назначение платежа. Формулировка должна соответствовать реальной цели и документам: например, оплата аренды, образование, личные расходы. Не используйте расплывчатые формулировки, они вызывают вопросы.
- Подтверждающие документы. Для крупных сумм держите под рукой договор, инвойс, подтверждение источника средств.
- Проверка получателя и реквизитов. Одна лишняя цифра в IBAN или SWIFT приводит к возврату и дополнительным комиссиям.
- Лицензированный провайдер. Выбирайте сервисы, которые соблюдают требования AML/KYC.
- Соблюдение валютного законодательства. Не используйте сомнительные схемы: они чаще всего приводят к блокировке счёта и штрафам. Для юрлиц и ИП правила жёстче, чем для физлиц.
Направления с повышенным вниманием банков (в обзоре называют Германию, Францию, Нидерланды, Италию и Испанию) и более «спокойные» (Сербия, Кипр, Греция, Чехия) меняются со временем. Актуальную картину лучше уточнять у банка или агента перед отправкой.
Когда отправлять деньги
Время влияет на скорость и на итоговую сумму.
- Лучшее время — утро с понедельника по среду по московскому времени: банки и операторы работают в полном режиме.
- Пятница после обеда и выходные — риск, что платёж «зависнет» на два-три дня или дольше.
- Праздники. Проверяйте нерабочие дни в России и в стране получателя.
- Курс. При сумме 10 000 € разница в 1 % составляет 100 €. Некоторые сервисы позволяют зафиксировать курс на несколько часов или сутки.
Как отследить перевод
Многие агенты выдают уникальный номер операции, по которому в личном кабинете можно увидеть статус: в обработке, отправлен, получен. Кроме того, вам должны выдать электронную квитанцию с суммой, датой, курсом и комиссией, а иногда и SWIFT-подтверждение. Получателю нередко отправляют уведомление на почту или по SMS. Если агент не предоставляет ничего из перечисленного, это повод насторожиться.
Частые ошибки
- Отправка без проверки реквизитов.
- Выбор только по проценту, без учёта курса.
- Перевод в пятницу вечером или накануне праздников.
- Отсутствие письменных условий сделки.
- Игнорирование валютного контроля, особенно для юрлиц и ИП.
- Поиск «самого быстрого» агента без проверки его репутации.
Частые вопросы
Банки вообще можно использовать?
Можно, если нужное направление и валюта проходят. Но будьте готовы к срокам до двух недель и к дополнительным запросам документов.
Насколько безопасны платёжные агенты?
Безопасность зависит от конкретной компании. Проверяйте лицензию, договор, отзывы и не платите без письменных условий.
Как перевести деньги физическому лицу в Европе?
Подготовьте IBAN или данные счёта получателя, укажите точную цель перевода и храните подтверждающие документы. Для небольших сумм требований меньше, но корректное назначение платежа нужно всегда.
Что делать, если перевод завис?
Обратитесь в поддержку агента или банка с номером операции и квитанцией. Если с момента отправки прошло больше срока, указанного в условиях, подготовьте скриншоты и время транзакции.
Если перед этим вам нужно оплатить небольшие зарубежные покупки и подписки, а не крупный перевод, проще воспользоваться виртуальной картой: сравните варианты в рейтинге карт или посмотрите раздел «Как оплатить».

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран