Как переводить деньги в Россию из заграницы: пошаговая инструкция в 2026
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы работаете с зарубежными заказчиками или хотите получить деньги от родственника из другой страны, а банковский перевод то зависает, то возвращается обратно? Вы не одиноки. После 2022 года привычная схема «реквизиты — SWIFT — деньги на счёте» превратилась в лотерею: часть банков отключена от международных каналов, зарубежные банки перестраховываются, а сроки растягиваются с пары дней до нескольких недель.
Ниже разберём, как переводить деньги в Россию из заграницы в 2026 году: какие способы остались, сколько они стоят, как выглядит порядок действий и где подстерегают риски. Если параллельно вам нужно оплачивать зарубежные сервисы, загляните в наш раздел про оплату — там собраны рабочие варианты.
Вы узнаете:
- чем банковский перевод отличается от схемы через платёжного агента;
- какие комиссии и сроки заявляют сервисы (с датой данных);
- как шаг за шагом оформить поступление средств;
- на что смотреть, чтобы не потерять деньги и не нарушить правила.
Два основных маршрута: банк или агент
Если упростить, у получателя в России есть два пути. Первый — классический международный перевод через банк. Второй — агентская схема: специализированная компания принимает оплату за рубежом и зачисляет рубли на российский счёт, а вы получаете закрывающие документы.
Важно: любое поступление из-за границы остаётся предметом валютного и налогового учёта. Правила меняются часто, поэтому для крупных сумм заранее уточняйте требования в своём банке и у бухгалтера. Мы не даём юридических консультаций, только описываем практику.
Банк: когда подходит
Банковский перевод оправдан для небольших личных сумм, если отправитель находится в стране, чьи банки ещё работают с российскими получателями, а ваш банк принимает такие платежи. Плюсы очевидны: понятная процедура, документы от банка, не нужны посредники.
Минусы тоже знакомы. По отзывам клиентов и обзорам рынка, сроки в среднем достигают 5–14 рабочих дней, а доля отказов на этапе проверки бывает высокой (в обзорах называют цифры вплоть до 40%, это ориентир, а не статистика). Комиссии складываются из сбора отправителя, корреспондентов и получателя, и итоговая потеря может доходить до нескольких процентов.
Платёжный агент: как это устроено
Агент работает как посредник между вами и зарубежной стороной. Деньги от клиента поступают на счёт агента за границей, а на ваш российский счёт уходят рубли по оговорённому курсу. После операции обычно оформляют акт и приложение к агентскому договору, которые нужны бухгалтерии.
Сравнение трёх сервисов по заявленным условиям
Ниже условия, которые сами сервисы публиковали в обзорах. Это не наша проверка и не гарантия: ставки зависят от направления, валюты и объёма.
1. A7 — упор на низкую комиссию
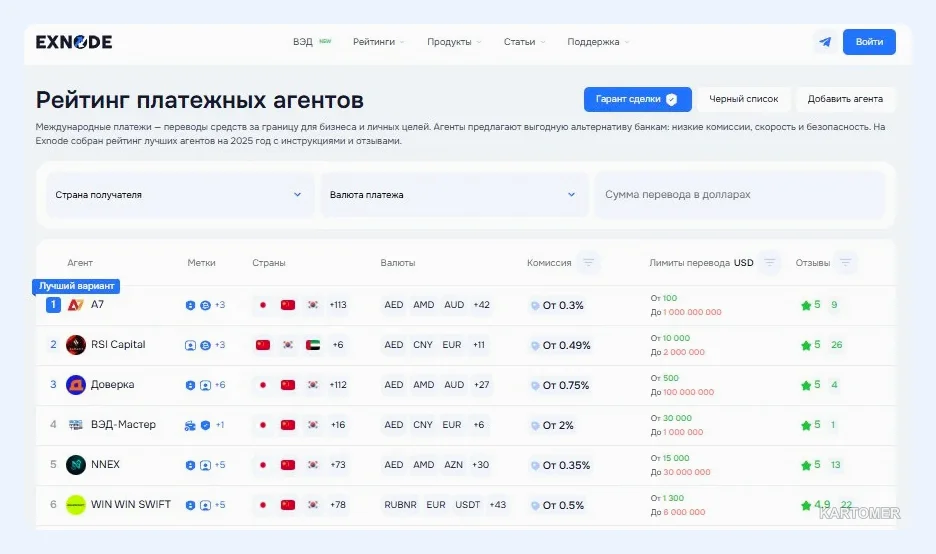
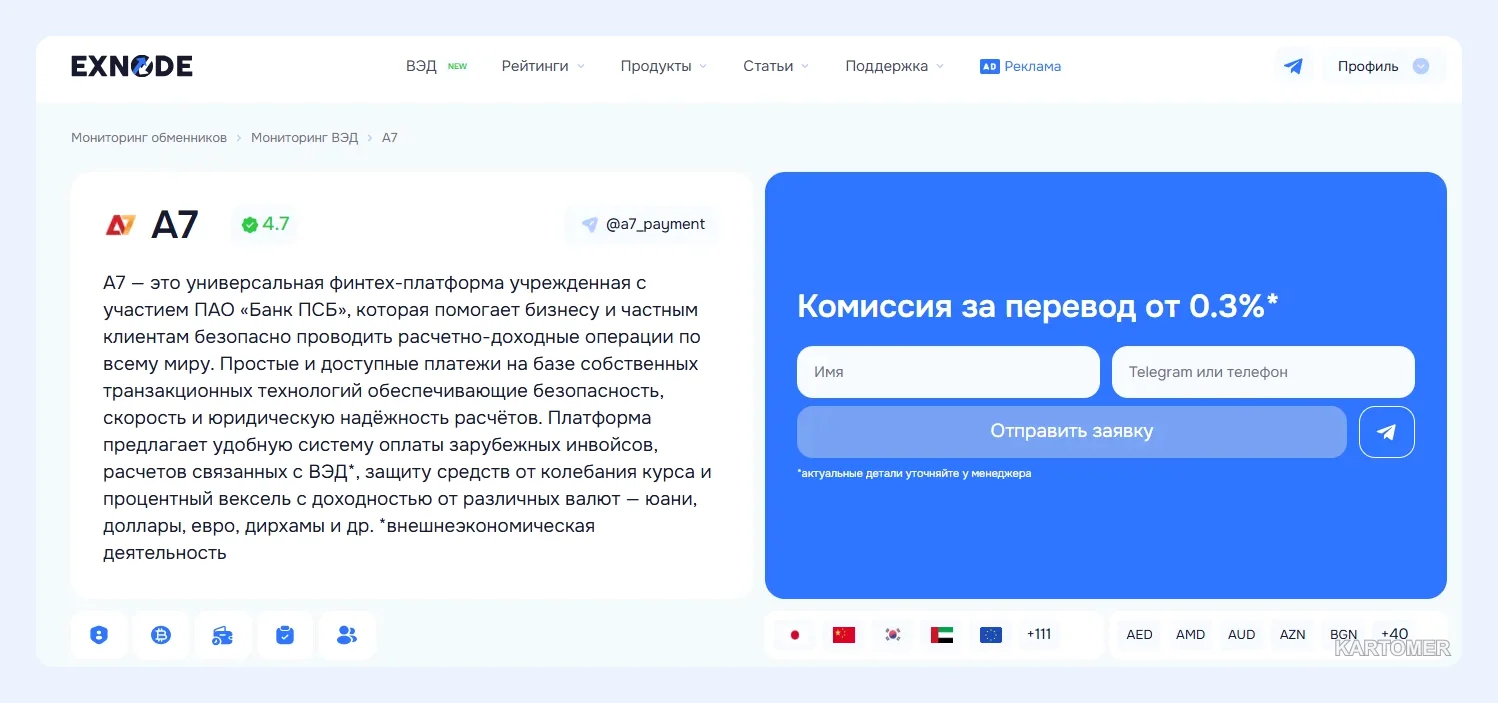
Заявленная комиссия — до 0,3%, география — более 100 стран, более 40 валют, лимиты заявлены вплоть до 1 млрд USD. Пример из материалов сервиса: с 300 000 ₽ комиссия составит 900 ₽.
Ключевые преимущества:
- широкий список направлений и валют;
- конвертация по курсу ЦБ, как заявляет сервис;
- возможность исполнить платёж в день обращения.
Минусы:
- условия для физических лиц и малых сумм нужно уточнять отдельно;
- итоговая ставка может отличаться от «до 0,3%».
2. Global Finance VED — юридическое сопровождение
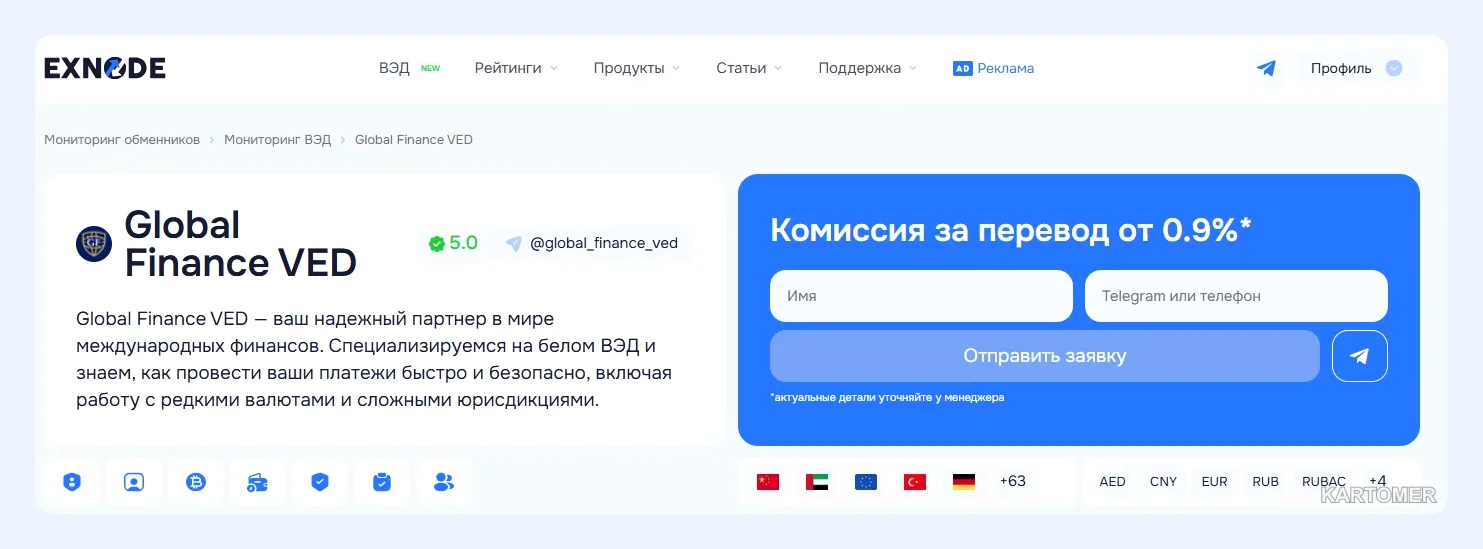
Комиссия от 0,9%, более 60 стран, основные валюты USD, EUR и CNY, срок — до одного рабочего дня, заявленный потолок разовой операции — до 5 млн USD.
Ключевые преимущества:
- полный комплект документов для отчётности;
- подходит и юрлицам, и ИП, и частным клиентам.
Минусы:
- ставка выше, чем у конкурентов в обзоре;
- меньше направлений, чем у лидера по охвату.
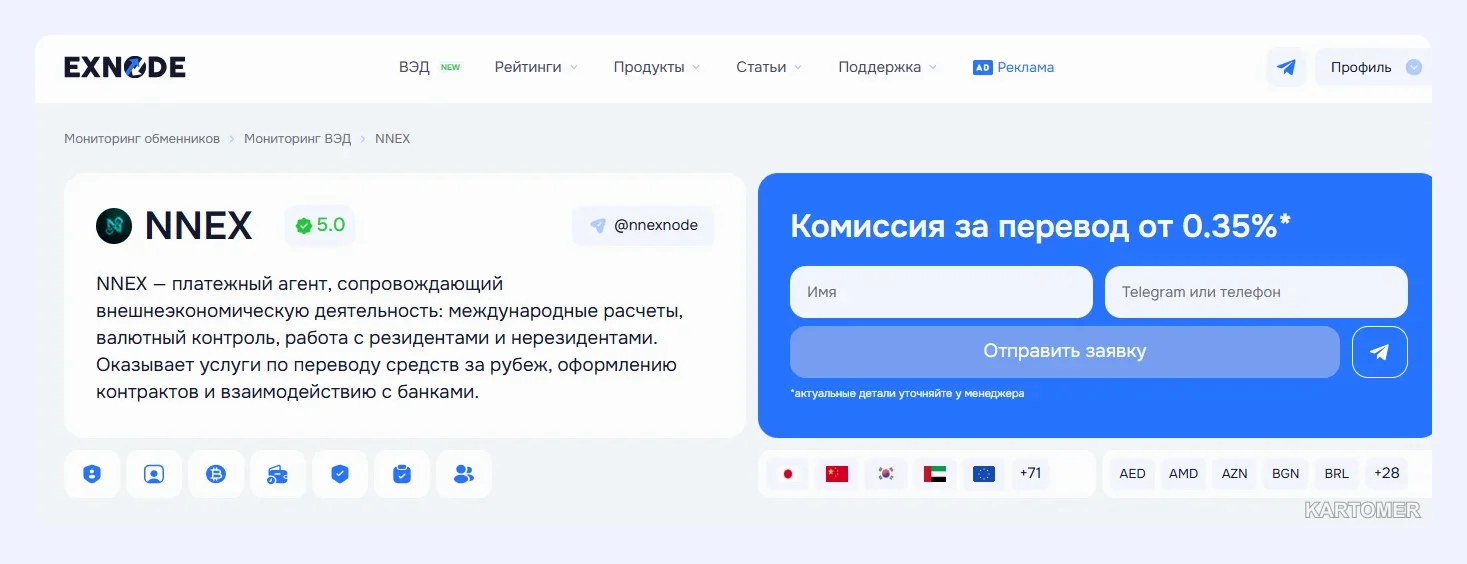
3. NNEX — большие лимиты
Комиссия от 0,35%, более 70 стран, свыше 30 валют, разовый лимит до 30 млн USD, курс фиксируется заранее.
Ключевые преимущества:
- онлайн-процесс без бумажной переписки;
- подходит под крупные суммы.
Минусы:
- для небольших переводов преимущества масштаба не работают;
- комиссия «от» — финальную цену называет менеджер.
| Сервис | Комиссия (заявлено) | Страны | Срок |
|---|---|---|---|
| A7 | до 0,3% | 100+ | от 1 дня, возможен «день в день» |
| Global Finance VED | от 0,9% | 60+ | до 1 рабочего дня |
| NNEX | от 0,35% | 70+ | в день обращения |
Цены на ноябрь 2025 года. Тарифы меняются, поэтому актуальные ставки сверяйте на официальных сайтах.
Как оформить перевод: порядок действий
- Определите задачу. Это оплата по договору, возврат выручки или частный перевод от близкого? От ответа зависит набор документов.
- Соберите данные. Страна и валюта отправителя, сумма, ваши реквизиты в российском банке, назначение платежа.
- Сравните минимум два варианта. Запросите у каждого итоговую сумму «на руки», а не только процент.
- Зафиксируйте условия письменно. Курс, комиссия, срок, что делать при задержке.
- Проверьте компанию. Российское юрлицо, ИНН, договор, отзывы вне сайта самого сервиса.
- Проведите платёж и сохраните подтверждения. Выписка, акт, переписка пригодятся при проверке банка.
- Убедитесь, что деньги зачислены, и отразите операцию в учёте.
Совет: на первый раз отправьте небольшую тестовую сумму. Это дешёвый способ проверить сроки и поведение банка-получателя.
Риски, о которых не любят писать в рекламе
Агентские схемы остаются предметом внимания регуляторов и банков. Банк может запросить пояснения по входящему платежу, а при подозрительной цепочке — заморозить его. Кроме того, у отправителя за рубежом свои комплаенс-правила, и перевод из недружественной юрисдикции может застрять.
Важно: не отправляйте деньги на личные карты посторонних людей и не соглашайтесь на «особые условия» вне договора. Не раскрывайте посредникам пароли и коды из СМС.
Итоги
✅ Банковский перевод подходит для небольших личных сумм, но сроки и отказы непредсказуемы.
✅ Агентская схема быстрее и сопровождается документами, но её надёжность зависит от конкретной компании.
✅ Заявленные ставки в обзорах — от 0,3% до 0,9%, на деле считайте итог «на руки».
✅ Всегда фиксируйте курс, комиссию и срок до оплаты.
Какой вариант выбрать?
- Для разового небольшого перевода от родственников → банк, если отправитель и получатель принимают такие платежи.
- Для регулярных платежей от иностранных заказчиков → агент с договором и закрывающими документами.
- Для крупных сумм → агент с большими лимитами и юридическим сопровождением, плюс консультация бухгалтера.
Частые вопросы
Можно ли получить деньги из-за рубежа на российскую карту?
Иногда да, но многое зависит от банка отправителя и вашего банка. Часть переводов отклоняют на стороне зарубежных банков, поэтому заранее уточните у обоих.
Сколько реально стоит такой перевод?
Банки удерживают от 3% и больше с учётом корреспондентов, агенты заявляют от 0,3% до 0,9%. Итог всегда считайте с курсом конвертации.
Нужны ли документы для частного перевода?
Банк может запросить подтверждение назначения платежа и источника средств. Подготовьте договор, инвойс или письменное пояснение от отправителя.
Как понять, что посредник честный?
Есть договор, юрлицо с ИНН, понятная схема оплаты и отзывы на независимых площадках. Настороженность должно вызывать требование оплатить на личную карту.
Заключение
Переводить деньги в Россию из заграницы сегодня можно, но «одной кнопкой» уже не получится. Банк предсказуем в процедуре, но медлителен и дорог, агент быстрее, но требует проверки и аккуратной работы с документами.
Главное правило — считать итоговую сумму, фиксировать условия письменно и не гнаться за самой низкой ставкой в рекламе. Выбирайте проверенные способы — и получайте деньги без неприятных сюрпризов.