Как переводить деньги в Россию из заграницы в 2026 году после ограничений
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Вы живёте или работаете за границей и хотите отправить деньги домой, но привычная карта больше не работает, банк просит документы, а подруга советует три разных способа? Вопрос «как переводить деньги в Россию из-за границы» после ограничений действительно превратился в небольшой квест.
Мы разберём, какие способы остаются рабочими, как они отличаются по цене и скорости, чем различаются популярные страны отправления и где прячутся комиссии. Если вам нужна оплата зарубежных сервисов, а не переводы, посмотрите рейтинг виртуальных карт.
Вы узнаете:
- какие три типа способов сегодня используются: агенты, банки и P2P;
- чем отличаются условия агентов A7, Global Finance VED и NNEX;
- что учитывать в Турции, Европе, США, Казахстане и Беларуси;
- как заранее выявить скрытые комиссии и не переплатить.
Важно: правила банков и стран меняются. Перед отправкой уточняйте актуальные условия и соблюдайте законы страны отправления и России: речь идёт только о законных переводах с понятным происхождением средств.
Способ 1. Платёжные агенты
Агент принимает деньги вам удобным способом в стране отправления, конвертирует и зачисляет рубли на российский счёт. Условия ниже по данным на ноябрь 2025 года; тарифы меняются, поэтому актуальные сверяйте на официальных сайтах.
1. A7
Ключевые преимущества:
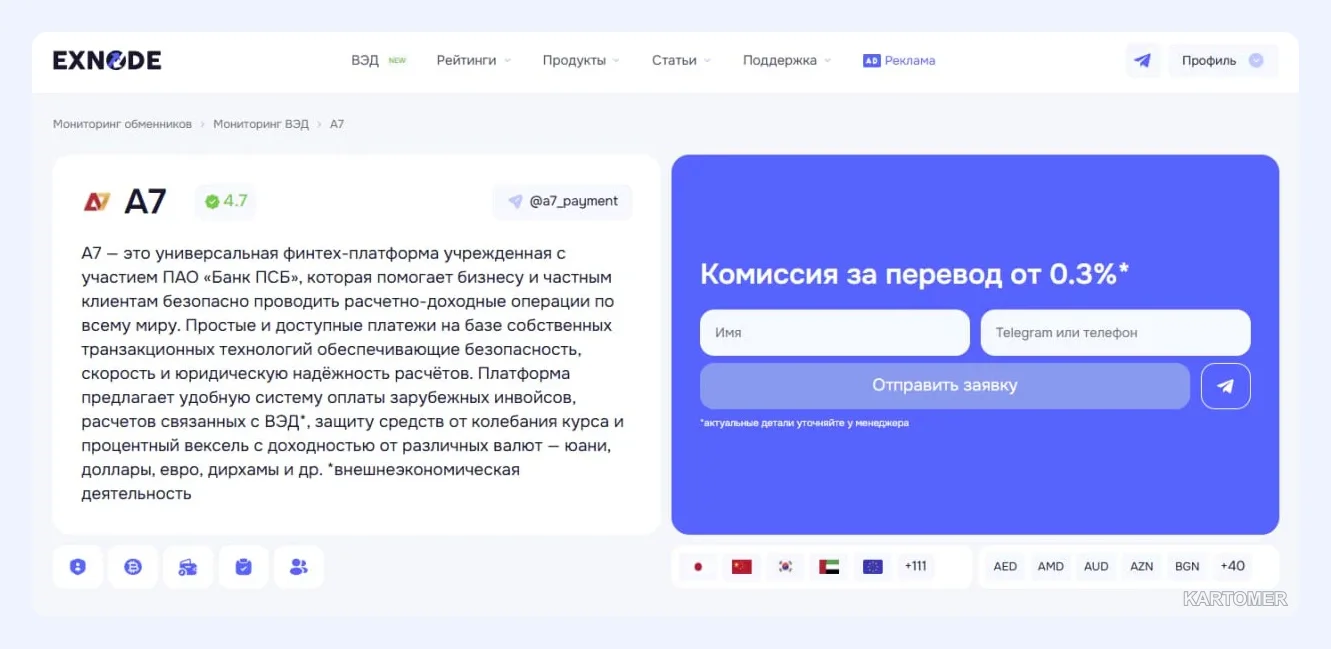
- перевод в день обращения;
- валюты USD, EUR, AED, CNY;
- комиссия от 0,36%: 300 000 ₽ обойдутся в 1 080 ₽;
- подробные документы по операциям, работа с частными и корпоративными клиентами.
Минусы:
- нужно проверять, доступна ли ваша страна отправления;
- условия зависят от суммы и документов.
2. Global Finance VED
Ключевые преимущества:
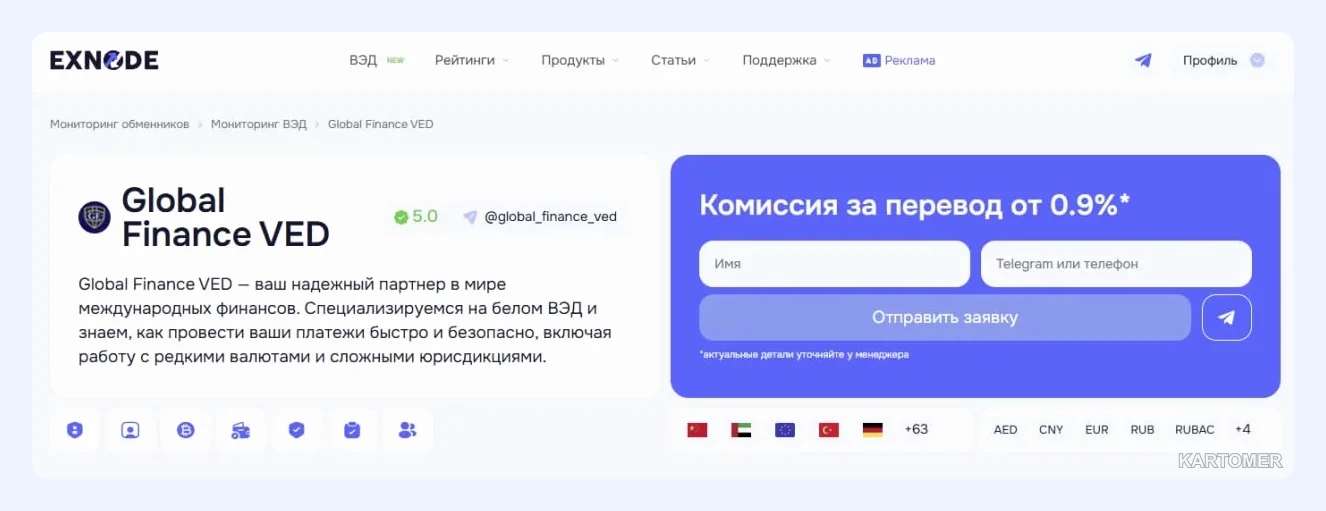
- комиссия от 0,5%;
- валюты USD, EUR, AED;
- подходит для контрактных, сервисных и частных платежей;
- персональный менеджер и полный пакет документов.
Минусы:
- оформление документов занимает время;
- точные тарифы стоит запрашивать у менеджера.
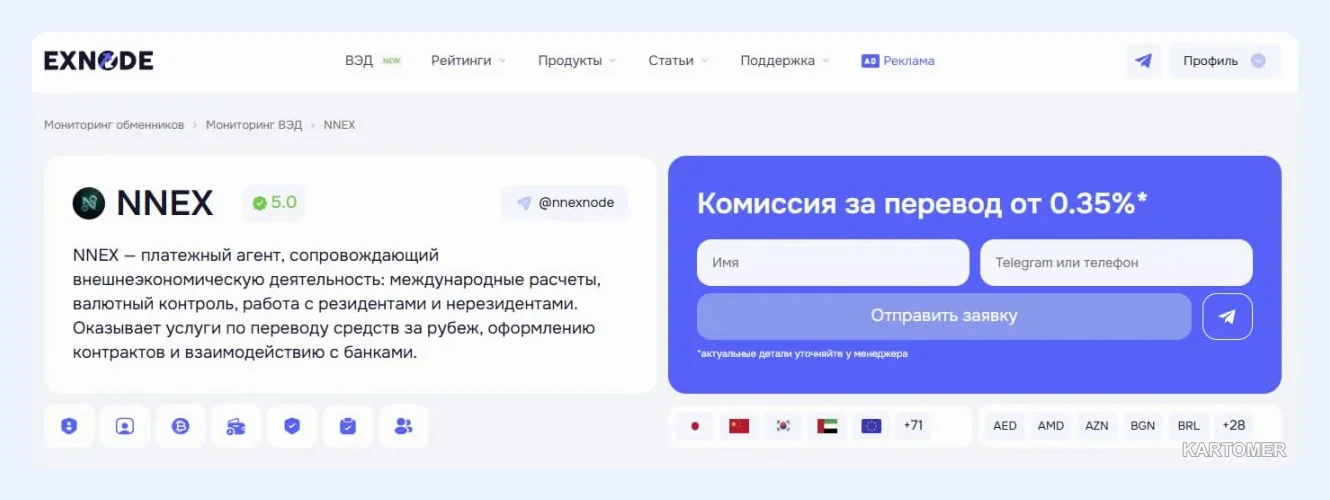
3. NNEX
Ключевые преимущества:
- срок 1–2 дня;
- валюты USD, EUR, AED, CNY;
- фиксированная комиссия;
- уведомления на каждом этапе, удобно для регулярных и разовых переводов.
Минусы:
- не самый быстрый вариант в сравнении с «днём в день»;
- как у любого посредника, нужна проверка репутации.
Способ 2. Банковский перевод
Это классический путь, и он нужен там, где важно официально подтвердить происхождение денег. Но на практике он нередко самый неудобный.
Минусы:
- строгие проверки и запросы дополнительных документов;
- высокие комиссии;
- не все страны и банки проводят такие платежи напрямую;
- маршруты могут закрываться без предупреждения.
Способ 3. P2P
Это запасной вариант для небольших сумм: договариваетесь с частным лицом о встречном переводе. Заявленные сроки от 5 до 30 минут.
Важно: P2P несёт повышенные риски: контрагент может оказаться мошенником, а банк при необычных операциях заблокировать счёт. Используйте его осторожно, не переводите деньги незнакомым людям вне защищённых площадок и не используйте для крупных сумм.
Особенности стран отправления
| Страна | Что важно |
|---|---|
| Турция | несколько маршрутов, лимиты у банков отличаются |
| Европа | строгие фильтры, часть банков не проводит такие переводы |
| США | повышенный контроль назначений и лимитов |
| Казахстан | банки и местные финсервисы, задержки обычно небольшие |
| Беларусь | банки проверяют назначение, иногда просят документы |
Общее правило одно: правила меняются, поэтому за несколько дней до перевода проверьте у банка или сервиса, что нужное направление работает. Не следует пытаться «обходить» ограничения с помощью поддельных данных или чужих счетов: это нарушает закон и может привести к блокировке денег.
Где теряются деньги: комиссии и курс
Комиссия складывается из нескольких частей:
- Комиссия отправителя. Где-то фиксированная сумма, где-то процент.
- Комиссия получателя. Российский банк может удержать свой тариф, особенно с крупной суммы.
- Скрытая конвертация. Если деньги сначала меняют на доллары, а потом на рубли, вы теряете на двух курсах.
- Посредники по дороге. Чем длиннее цепочка, тем больше удержаний.
- Наценка в курсе. Сервис закладывает маржу, и курс «выглядит нормально», пока вы не посчитаете итог.
Как не переплатить:
- выбирайте вариант, где все комиссии прописаны заранее;
- фиксируйте курс в договоре, а не полагайтесь на «рынок в момент перевода»;
- избегайте двойной конвертации;
- сравнивайте итоговую сумму в рублях, а не процент комиссии.
Совет: отправьте сначала небольшой тестовый платёж, чтобы увидеть реальные удержания и срок.
Пошаговая схема через агента
- Сравните агентов по комиссии, валютам и срокам.
- Подпишите договор, в нём сумма, курс и условия.
- Отправьте деньги агенту доступным в вашей стране способом.
- Агент конвертирует и зачисляет рубли на российский счёт.
- Сохраните чек или выписку для учёта.
Гарант сделки
Если сумма значительная, платёж можно провести через гаранта: деньги удерживаются на отдельном счёте и передаются агенту после проверки условий. Это защищает от ошибки в реквизитах и мошенничества и делает статус перевода прозрачным.
Итоги
✅ Основные способы: платёжный агент, банк и P2P как запасной вариант для небольших сумм.
✅ У A7 комиссия от 0,36%, у Global Finance VED от 0,5%, у NNEX она фиксированная (данные на ноябрь 2025).
✅ Каждая страна отправления имеет свои ограничения, поэтому проверяйте актуальные правила.
✅ Главные потери: двойная конвертация, наценка в курсе и сборы посредников.
Какой вариант выбрать?
- Нужна официальная отчётность → агент с договором или банк.
- Регулярные платежи → один агент с фиксированной комиссией.
- Срочно и небольшая сумма → осторожно рассмотрите P2P на защищённой площадке.
- Крупная сумма → агент плюс гарант и тестовый перевод.
Частые вопросы
Сколько идёт перевод?
Через агента от дня обращения до двух дней, через банк дольше и менее предсказуемо.
Можно ли переводить деньги из Европы?
Да, но банки применяют собственные фильтры. Условия зависят от банка и страны, проверяйте их заранее.
Нужны ли документы?
Для крупных сумм и коммерческих платежей да: договор, инвойс или подтверждение происхождения средств.
Что делать, если перевод завис?
Свяжитесь с банком или менеджером агента, приложите документы и сверьтесь с договором.
Можно ли доверять P2P?
Только осторожно и с небольшими суммами: риск мошенничества высок.
Заключение
Переводить деньги в Россию из-за границы в 2026 году можно, но маршрут нужно выбирать осознанно: агент, банк или P2P подходят для разных задач. Главное правило, которое сэкономит нервы, понимать, где именно возникают комиссии, и фиксировать условия заранее.
Начните с проверки направления и тестового платежа, держите документы под рукой и не оставляйте перевод на последний день. Подборки по платёжным темам ищите в блоге.
Выбирайте проверенные способы — и переводите без лишних потерь.