Как рассчитать реальную стоимость зарубежной виртуальной карты
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
На сайте написано «выпуск бесплатно», а в итоге подписка за 10 долларов обходится в 12 с лишним. Куда уходят деньги? Реальная стоимость зарубежной виртуальной карты редко равна цифре в рекламном заголовке: часть комиссий спрятана в курсе, пополнении и условиях обслуживания.
В этом материале разберём все слои расходов, дадим формулу и покажем пример расчёта. Сами карты и их условия сравниваются в рейтинге виртуальных карт, а здесь мы научим вас считать самостоятельно.
Вы узнаете:
- какие виды комиссий бывают у виртуальных карт;
- как скрытая наценка в курсе влияет на итог;
- как посчитать полную стоимость владения на примере;
- какие вопросы задать провайдеру до пополнения.
Из чего складывается цена
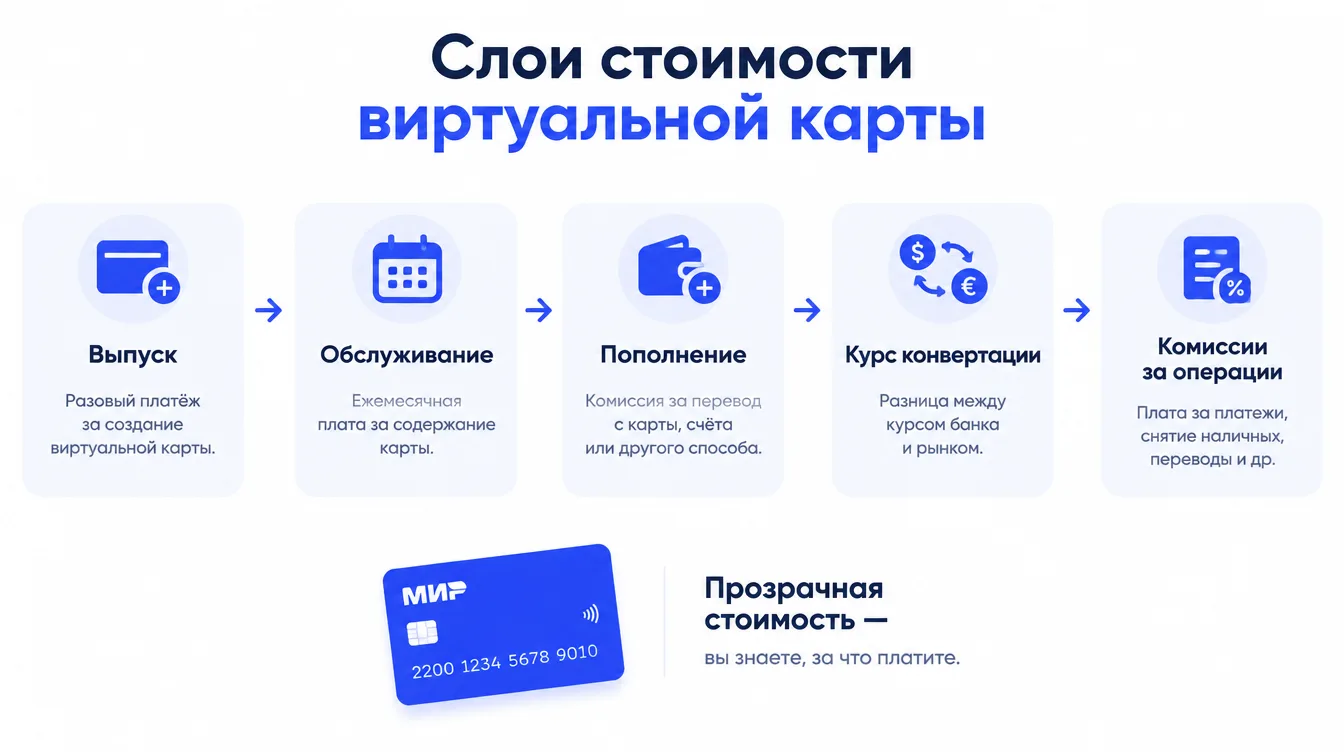
Стоимость карты — это не одна цифра, а сумма пяти статей расходов. Часть из них может быть нулевой, но проверять нужно каждую.
1. Выпуск карты
Разовая плата за создание. У многих сервисов виртуальные карты выпускаются бесплатно или за небольшую сумму, у других цена зависит от типа: одноразовая, многоразовая, с повышенными лимитами. Актуальные тарифы смотрите на официальном сайте.
2. Обслуживание
Ежемесячная или годовая плата. Бывает фиксированной, может отменяться при достаточном обороте или появляться при простое.
3. Комиссия за пополнение
Обычно процент от суммы пополнения, иногда с минимальной фиксированной частью. Зависит от способа: СБП, банковская карта, криптовалюта, баланс в приложении. Для небольших сумм фиксированный минимум может «съедать» заметную долю.
4. Курс конвертации
Самая коварная статья. Рубли превращаются в доллары или евро по курсу провайдера, а он почти всегда отличается от биржевого или курса ЦБ. Разница и есть скрытая комиссия. Если платёж идёт в иностранной валюте, не совпадающей с валютой карты, добавляется ещё одна конвертация.
5. Комиссии за операции
Плата за платёж, за оплату в определённых категориях, за возврат, за отклонённую операцию. Нередко такие пункты находятся в разделе «Тарифы» мелким шрифтом.
Важно: на дату октября 2026 года условия у разных провайдеров заметно различаются и меняются. Любые цифры в этой статье приведены только как пример расчёта, а не как реальные тарифы.
Формула полной стоимости
Для одного платежа удобно считать так:
Итого в рублях = (сумма платежа × курс провайдера) + комиссия пополнения + доля разовых и ежемесячных платежей.
Реальную переплату можно выразить в процентах:
Переплата, % = (итог в рублях − сумма платежа по курсу ЦБ) / сумма платежа по курсу ЦБ × 100.
Так вы видите всю наценку одним числом и можете честно сравнить два сервиса.
Пример расчёта
Условный пример для наглядности. Допустим, вы хотите оплатить сервис на 20 долларов. Курс ЦБ для упрощения возьмём 100 рублей за доллар, значит «честная» стоимость 2000 рублей.
| Статья | Значение в примере | Рублей |
|---|---|---|
| Курс провайдера | 102 ₽ за доллар | 2040 |
| Комиссия пополнения | 3% от суммы | 61 |
| Выпуск карты | 100 ₽ (в расчёте на один платёж) | 100 |
| Обслуживание за месяц | 0 ₽ | 0 |
| Итого | 2201 |
Переплата составила 201 рубль, то есть около 10%. Если выпуск одноразовый и вы платите ежемесячно, то с каждым следующим платежом доля выпуска уменьшится, а переплата в пределе снизится примерно до 5% (курс плюс комиссия пополнения). Именно поэтому важно считать на горизонте нескольких месяцев, а не одного платежа.
Совет: всегда прикидывайте стоимость на 3–6 месяцев вперёд. Разовые комиссии «растворяются», а ежемесячные и процентные остаются.
Какие вопросы задать провайдеру
Прежде чем пополнять карту, найдите ответы в тарифах или поддержке:
- Есть ли плата за выпуск и обслуживание, при каких условиях она отменяется?
- Какой процент берут за пополнение и есть ли минимальный размер комиссии?
- По какому курсу пересчитывается пополнение и по какому — платёж?
- В какой валюте выпущена карта и будет ли дополнительная конвертация?
- Что с остатком, если карту закроют, и сколько стоит вывод?
- Есть ли лимиты на пополнение и расход и как они влияют на стоимость?
Подводные камни, о которых забывают
- Мелкие платежи. Фиксированный минимум комиссии делает платёж на 5 долларов заметно дороже платежа на 50.
- Валюта магазина. Сервис списывает евро, а карта в долларах: появляются две конвертации.
- Возвраты. Деньги возвращаются по курсу на момент возврата, и разница может уйти в минус.
- Остаток на карте. Если провайдер закрывает карту, вывод остатка может стоить отдельных денег.
- Холдирование. Часть суммы временно блокируется и «замораживает» оборотные средства.
Как сэкономить без хитростей
- Пополняйте крупнее и реже, если у вас фиксированный минимум комиссии.
- Подбирайте валюту карты под валюту платежа.
- Сравнивайте не «процент пополнения», а итоговую сумму в рублях.
- Следите за акциями провайдера, но проверяйте условия мелким шрифтом.
- Не оставляйте на карте больше, чем нужно для ближайших платежей.
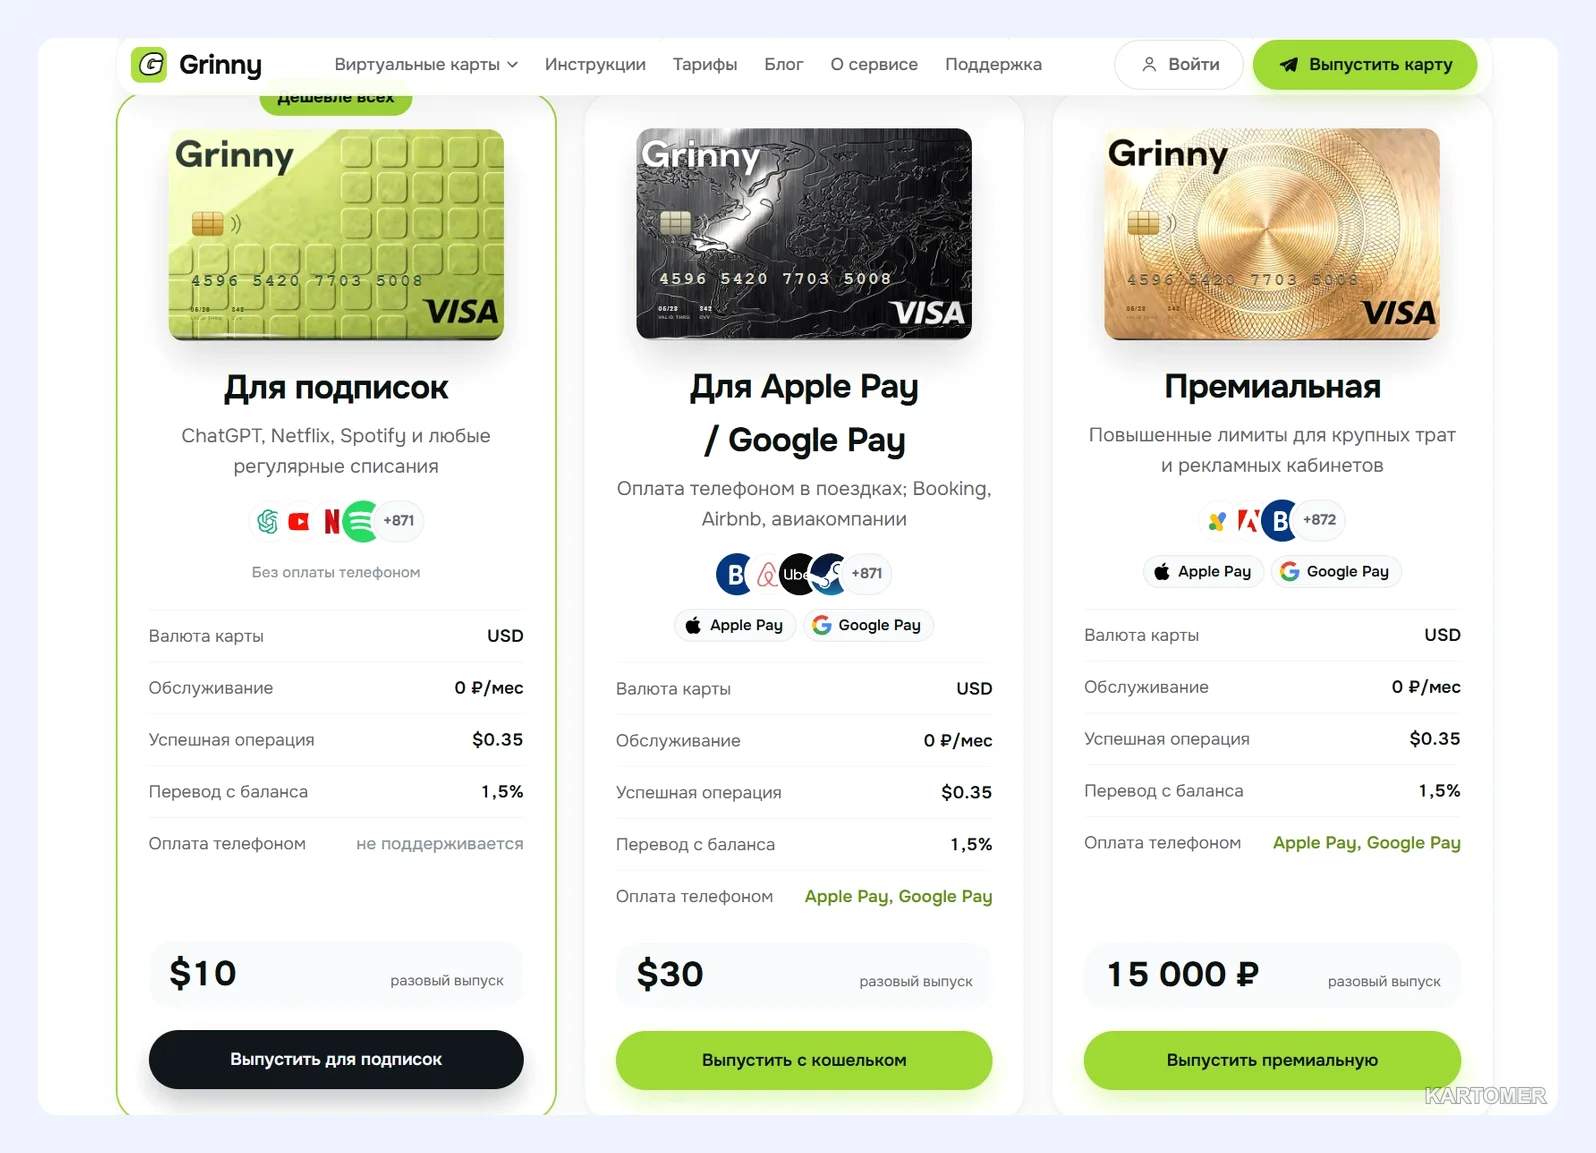
Для оплаты зарубежных сервисов можно рассмотреть, например, Grinny: виртуальная карта в Telegram-боте с пополнением рублями через СБП, тарифы и курс смотрите на странице сервиса. Прежде чем выбирать, посчитайте по формуле выше для своего сценария.
Итоги
✅ Реальная цена карты складывается из выпуска, обслуживания, пополнения, курса и комиссий за операции.
✅ Самая крупная скрытая часть обычно сидит в курсе конвертации.
✅ Сравнивайте итог в рублях и переплату в процентах, а не рекламные заголовки.
✅ Считайте стоимость на несколько месяцев вперёд.
✅ Держите на карте только нужную сумму.
Какой вариант выбрать?
- Платите редко и мелко → карта с минимумом разовых платежей и низким курсом, без обслуживания.
- Платите регулярно по подписке → карта с выгодным курсом, комиссия пополнения важнее выпуска.
- Крупные платежи → ищите тарифы с процентом без большого фиксированного минимума.
- Нужен долгосрочный инструмент → считайте полную стоимость владения за год.
Частые вопросы
Почему платёж стоит дороже, чем в рекламе?
Реклама обычно называет одну комиссию, а итог включает курс провайдера, пополнение и, возможно, обслуживание.
Как узнать курс провайдера?
Сравните сумму в рублях в момент пополнения с курсом ЦБ или биржевым. Разница — наценка.
Бесплатный выпуск — это выгодно?
Только если нет высоких комиссий и неудобного курса. Бесплатный выпуск не отменяет остальных расходов.
Нужно ли учитывать банковскую комиссию отправителя?
Да, если вы пополняете карту переводом или картой другого банка, у вашего банка тоже могут быть комиссии.
Меняются ли тарифы?
Да, поэтому сверяйте актуальные условия на официальном сайте провайдера перед каждым крупным пополнением.
Заключение
Узнать реальную стоимость виртуальной карты несложно: достаточно собрать все статьи расходов, посчитать итог в рублях и сравнить с курсом ЦБ. Один раз потратив на это десять минут, вы избавитесь от неприятных сюрпризов.
Цифры в примерах условные, а реальные тарифы зависят от провайдера и меняются. Проверяйте их на официальных сайтах, информация приведена на октябрь 2026 года.
Считайте заранее — и платите без переплат.

GrinnyРекомендуем
Виртуальная карта за 1 минуту прямо в Telegram. Пополнение рублями по СБП, 875+ зарубежных сервисов.
от $10выпуск за 1 минута5.0 (202 отзыва)


Иностранные банковские картыБез поездки
Физические карты банков Казахстана, Армении, Киргизии, Турции и других стран — оформление удалённо.
от 24 700 ₽7 стран