Как российскому бизнесу принимать международные платежи в 2026 году
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
У вас есть иностранные клиенты, готовые платить, но получить деньги стало сложнее, чем договориться о сделке. Банки отказывают в переводах, платёжные сервисы уходят, а требования валютного контроля никто не отменял. Вопрос «как принимать международные платежи» превратился из рутины в полноценную юридическую и финансовую задачу.
В этом обзоре разберём, какие законные способы приёма платежей доступны российскому бизнесу на октябрь 2026 года, как выстроить договоры и учёт и каких рисков избегать. Для оплаты ваших собственных зарубежных подписок и инструментов загляните в раздел оплаты.
Вы узнаете:
- какие каналы получения международных платежей существуют;
- что требует закон о валютном регулировании и контроле;
- как оформить договор и закрывающие документы;
- как сравнивать варианты по стоимости, срокам и надёжности.
Важно: материал носит ознакомительный характер. Правила валютного регулирования и санкционные ограничения меняются, поэтому перед запуском консультируйтесь с юристом и своим банком. Мы не описываем схемы обхода санкций и валютного контроля.
С чего начать: оцените задачу
Перед выбором канала ответьте на четыре вопроса.
- Из какой страны придут деньги и в какой валюте клиент готов платить.
- Какой объём и частота платежей: разовые крупные суммы или поток небольших.
- Продаёте вы товары, услуги или цифровой контент.
- Кто ваш клиент: юрлицо или физлицо.
От ответов зависит, подойдёт ли банковский перевод или нужен платёжный сервис.
Основные способы приёма платежей
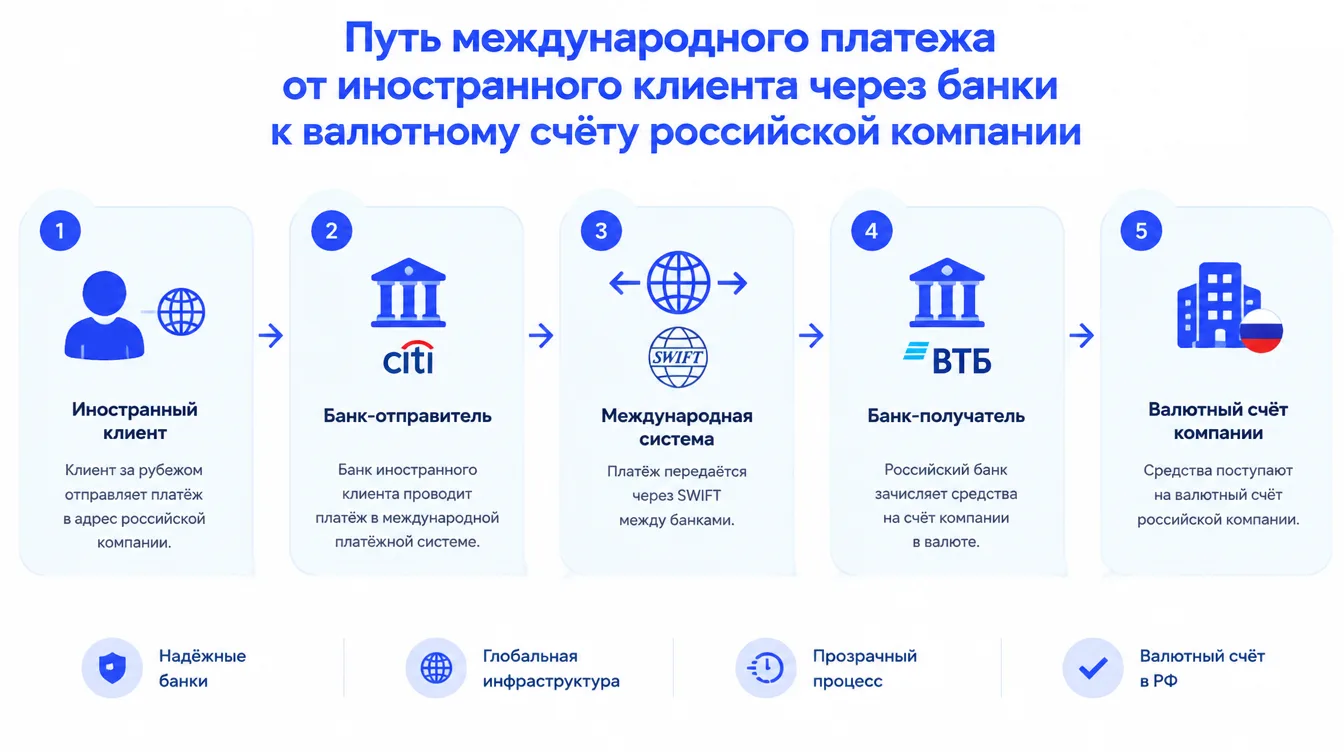
1. Банковский перевод в иностранной валюте
Ключевая характеристика: клиент отправляет деньги на ваш валютный счёт по реквизитам из инвойса.
Ключевые преимущества:
- понятная юридическая процедура, подтверждающие документы и контракт;
- подходит для юридических лиц и крупных сумм;
- минимум посредников.
Минусы:
- банки-корреспонденты и страны-отправители могут блокировать платежи;
- сроки зачисления нередко растягиваются, комиссии выше, чем у онлайн-сервисов;
- отправителю из недружественных юрисдикций сложнее перевести деньги в Россию.
2. Платёжные агенты и посредники
Ключевая характеристика: специализированные компании принимают платёж от клиента и перечисляют вам средства по агентскому договору.
Ключевые преимущества:
- берут на себя часть работы с валютой и документами;
- умеют работать с разными странами и валютами;
- ускоряют расчёты.
Минусы:
- комиссия посредника, которая может быть заметной;
- нужно проверять репутацию и легальность агента: его статус, договор, отчётность;
- риск блокировки средств, если агент попадёт под ограничения.
Совет: запрашивайте у агента список документов, которые он предоставит для валютного контроля, и условия на случай возврата или блокировки платежа.
3. Расчёты в национальных валютах и через платёжные системы дружественных стран
Ключевая характеристика: расчёты в рублях, юанях или другой валюте партнёра через банки, у которых есть прямые корреспондентские отношения.
Ключевые преимущества:
- меньше зависимости от валют и каналов недружественных стран;
- привычны для торговли с рядом государств.
Минусы:
- выбор валюты влияет на курс и прибыль;
- банки партнёров проверяют контрагентов внимательно, сроки могут быть долгими;
- не все страны и банки готовы работать по такой схеме.
4. Онлайн-платёжные сервисы для физлиц и маркетплейсов
Часть иностранных платёжных сервисов не работает с российскими получателями. Использовать их через подставных лиц или чужие счета нельзя: это нарушает правила сервисов и может нарушать закон. Если вам нужен приём оплаты через конкретную платформу, изучите её политику по получателям из России и локальные ограничения.
| Способ | Для кого подходит | Основной риск |
|---|---|---|
| Банковский SWIFT-перевод | B2B, крупные суммы | Блокировки и задержки |
| Платёжный агент | Экспорт услуг, поток платежей | Надёжность посредника |
| Расчёты в нацвалютах | Торговля с дружественными странами | Курс и сроки |
| Онлайн-платформы | Малые чеки, цифровые товары | Ограничения для РФ |
Сравнение носит обзорный характер, точные тарифы уточняйте у банков и провайдеров на октябрь 2026 года.
Закон и документы
Валютный контроль
Резиденты РФ обязаны соблюдать требования валютного законодательства: оформлять паспорт сделки или использовать актуальный порядок подтверждающих документов, возвращать выручку в установленные сроки и отчитываться перед банком. Требования уточняйте в банке и в тексте закона о валютном регулировании и валютном контроле.
Договор с иностранным клиентом
В договоре зафиксируйте:
- предмет и стоимость в конкретной валюте;
- порядок и сроки оплаты;
- реквизиты счетов и банков;
- право применимое и порядок разрешения споров;
- ответственность за задержки и возвраты.
Закрывающие документы и налоги
Сохраняйте инвойсы, акты, переписку и банковские выписки. Налоговый режим влияет на то, как отражать валютную выручку и курсовые разницы; уточните вопрос у бухгалтера. Для экспорта услуг и IT могут действовать отдельные правила.
Практический план запуска
- Подберите банк, который работает с валютными счетами и международными переводами для вашего вида бизнеса.
- Подготовьте инвойс-шаблон и типовой договор на английском языке.
- Проверьте контрагента: страна, банк, санкционные списки.
- Протестируйте канал небольшой суммой.
- Выстройте учёт и регулярную сверку.
Важно: платёж с сомнительными реквизитами или от неожиданного третьего лица — повод остановиться и проконсультироваться с комплаенсом банка, а не искать способ «протолкнуть» операцию.
Итоги
✅ Основные законные каналы — банковские переводы, платёжные агенты и расчёты в национальных валютах.
✅ Нужны договор, документы по сделке и соблюдение валютного контроля.
✅ Любые схемы обхода ограничений повышают риск блокировки денег и ответственности.
✅ Перед запуском тестируйте канал малой суммой и проверяйте контрагента.
Какой вариант выбрать?
- Для крупных B2B-сделок → банковский перевод с полным пакетом документов.
- Для постоянного потока платежей от нескольких стран → платёжный агент с проверенной репутацией.
- Для торговли с партнёрами из дружественных стран → расчёты в национальных валютах.
- Для малых чеков онлайн → сначала проверьте, принимает ли платформа получателей из России.
Частые вопросы
Нужно ли открывать валютный счёт?
Для приёма иностранной валюты в большинстве случаев да. Условия и тарифы различаются, уточняйте у банка.
Можно ли получать платежи на личную карту?
Для предпринимательской выручки лучше использовать счёт бизнеса: личная карта создаёт вопросы у банка и налоговой.
Что делать, если банк вернул платёж?
Выясните причину у банка и клиента, проверьте реквизиты и назначение платежа, при необходимости смените канал.
Нужен ли договор на английском?
Для иностранных клиентов это обычная практика, при этом русская версия или перевод облегчают работу с банком.
Как не нарушить санкционные ограничения?
Проверяйте контрагентов и банки по актуальным спискам и консультируйтесь с юристом до отправки первого инвойса.
Заключение
Приём международных платежей в 2026 году — это комбинация нескольких решений: надёжного банка, внятного договора и аккуратного учёта. Универсального канала нет, и лучше иметь запасной вариант.
Начинайте с небольших сумм, документируйте каждую операцию и не экспериментируйте с серыми схемами. Спокойный и законный процесс окупается стабильностью. Свежие материалы по теме собраны в блоге.
Выбирайте проверенные способы — и получайте оплату без блокировок и сюрпризов.