Международные валютные переводы: как работают в 2026 году и что нужно учитывать
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Раньше международный перевод занимал день, а теперь превращается в цепочку вопросов, запросов документов и ожидания. Почему так и можно ли заранее понять, дойдут ли деньги? Разобраться стоит до отправки, а не после.
Ниже мы объясним, как устроены международные валютные переводы, чем банк отличается от платёжного агента, какие условия у популярных посредников и что стоит проверить перед платежом. Если вам нужно просто оплатить зарубежную подписку, не обязательно отправлять перевод: иногда проще выпустить карту из рейтинга виртуальных карт.
Вы узнаете:
- из каких этапов состоит перевод за границу;
- как работают банки и платёжные агенты и в чём их разница;
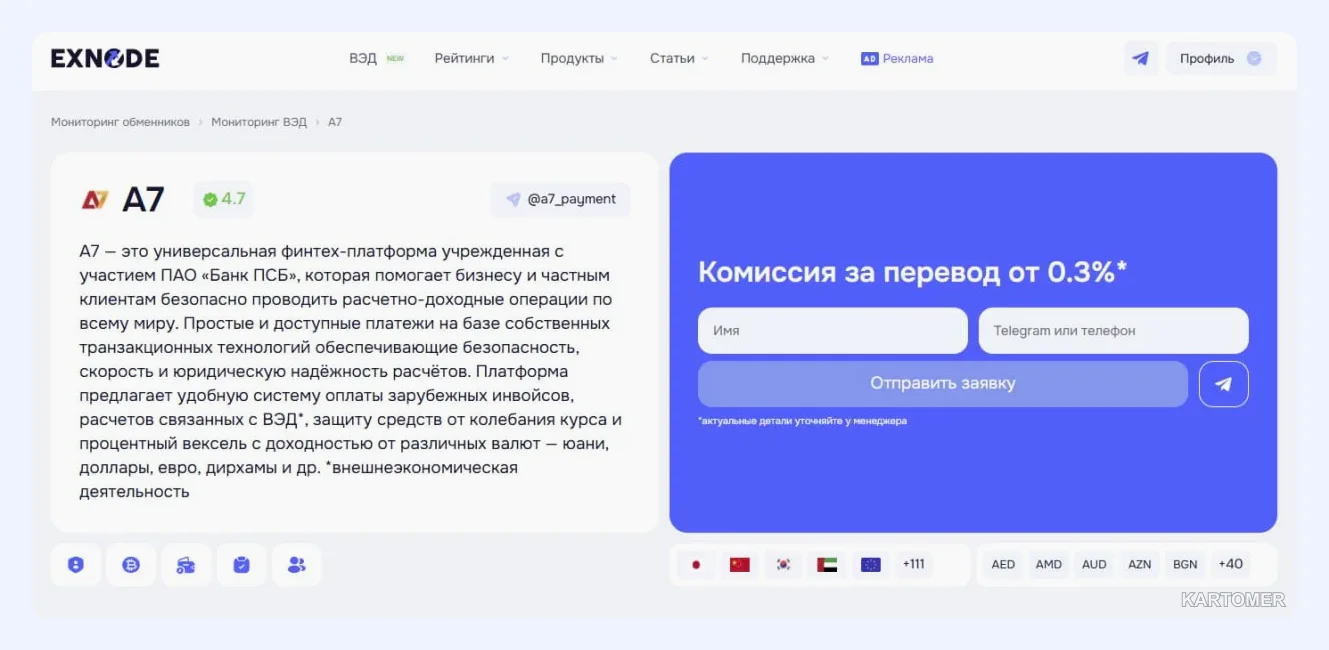
- какие условия у A7, Global Finance VED и NNEX;
- что такое валютный контроль и как к нему готовиться.
Как устроен перевод за границу
Международный валютный перевод — это отправка средств в другую страну в иностранной валюте. С виду операция простая: реквизиты, сумма, кнопка. На деле в ней участвуют банк отправителя, корреспондентские банки, система комплаенса и регуляторы.
Каждый участник проверяет цель платежа, документы, страну, валюту и даже формулировку назначения. Поэтому скорость и стоимость зависят от маршрута и от того, насколько корректно подготовлены данные.
Важно: валютный контроль — это не «препятствие, которое можно обойти», а часть законодательства. Задача — подготовить документы так, чтобы проверка прошла быстро.
Банк или платёжный агент
Для международных расчётов у вас по сути два пути.
Банки
Банки продолжают проводить платежи, но делают это осторожнее и дольше.
Минусы банковского маршрута:
- проверки могут растянуться на дни;
- нужны договоры, инвойсы и подробное описание цели;
- платёж застревает на корреспондентских банках даже при простых операциях;
- сложно понять, какие банки вообще работают с нужной страной;
- комиссия и маржа обычно выше;
- действуют лимиты на ряд направлений, включая Азию и Ближний Восток;
- любая неточность увеличивает риск отказа.
Платёжные агенты
Агент принимает деньги, конвертирует и отправляет их получателю по заранее согласованному маршруту.
Что в плюсе:
- срок от нескольких часов;
- заранее фиксированные курс и комиссия;
- не нужен собственный валютный счёт;
- подходит и компаниям, и физическим лицам;
- онлайн-формат без визитов в отделение.
Что в минусе:
- вы доверяете деньги посреднику, а значит, нужна проверка репутации;
- ответственность по закону остаётся, в том числе налоговая и отчётная;
- статус посредника может влиять на проведение платежа.
Сервисы и условия
Данные из обзора на ноябрь 2025 года. Комиссии и сроки меняются, поэтому сверяйте их у самих компаний.
1. A7
Ключевые преимущества:
- платежи в USD, EUR, AED и CNY;
- перевод по согласованному маршруту, возможен в день обращения;
- комиссия от 0,36% фиксируется заранее (300 000 ₽ — 1 080 ₽);
- конвертация по курсу ЦБ.
Минусы: перед работой проверьте текущий статус компании и допустимость направления.
2. Global Finance VED
Ключевые преимущества:
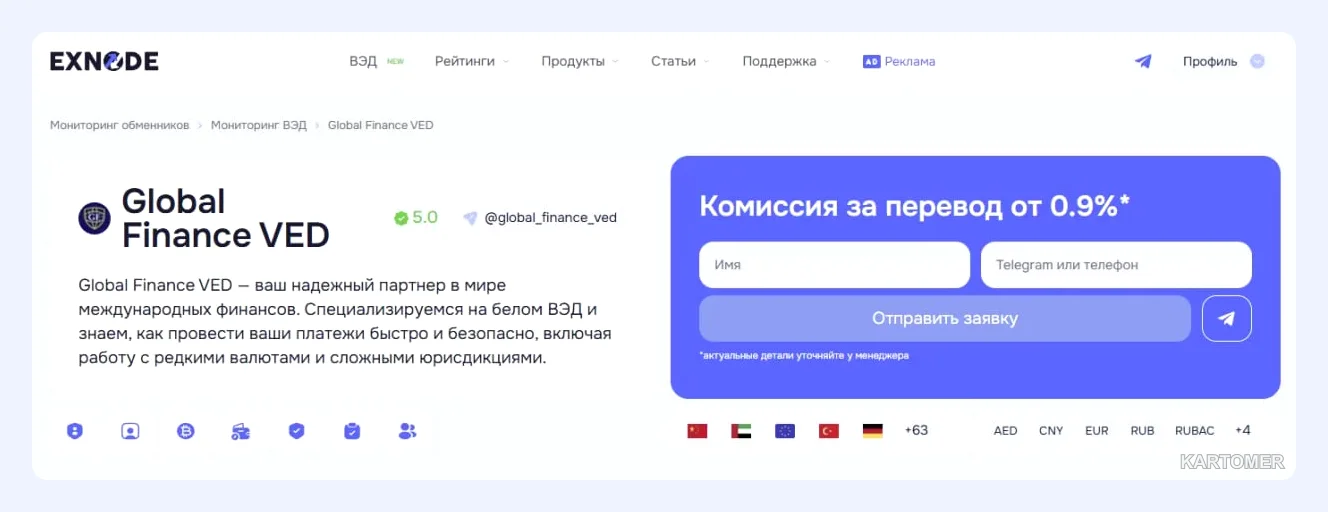
- комиссия от 0,5%;
- поддержка USD, EUR, CNY, AED;
- переводы юридическим лицам и подготовка отчётных документов;
- быстрая проверка данных и структурирование маршрута.
Минусы: сервис больше нужен бизнесу, для небольшого личного платежа может быть избыточным.
3. NNEX
Ключевые преимущества:
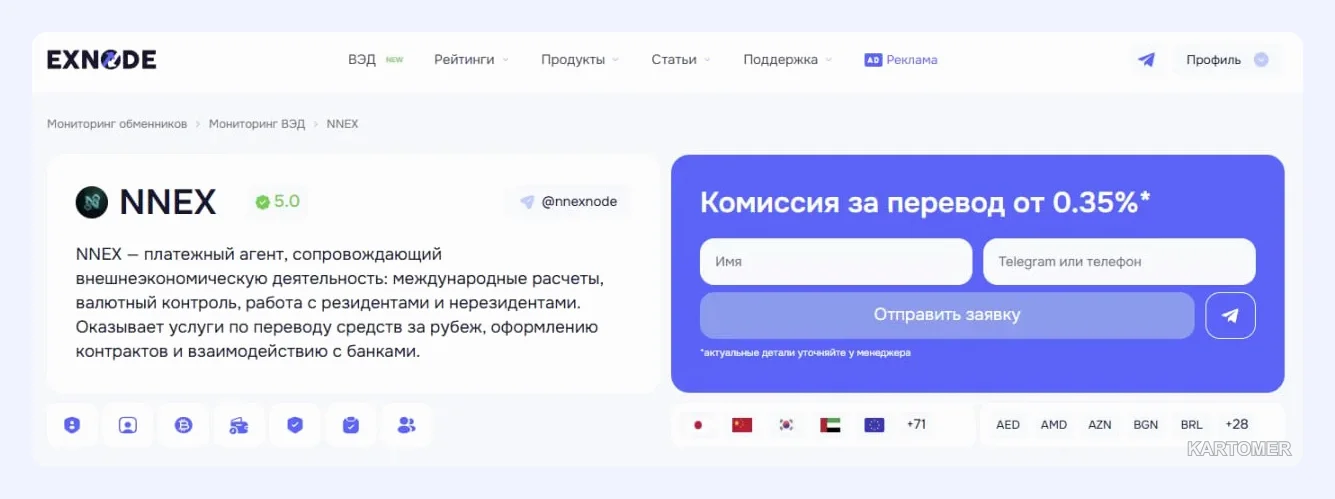
- переводы в день обращения или в течение нескольких часов;
- поддержка USD, EUR, CNY, AED;
- собственная ликвидность;
- полный комплект документов по операции.
Минусы: ориентация на крупные обороты, условия для небольших сумм надо уточнять.
| Сервис | Комиссия | Валюты | Кому подходит |
|---|---|---|---|
| A7 | от 0,36% | USD, EUR, AED, CNY | частным лицам и бизнесу |
| Global Finance VED | от 0,5% | USD, EUR, CNY, AED | компаниям с контрактами |
| NNEX | по договорённости | USD, EUR, CNY, AED | бизнесу с крупными оборотами |
Когда нужен валютный контроль
Контроль обязателен при оплате товаров, оборудования или услуг по международному контракту, при расчётах юридических лиц, подтверждении расходов по внешнеэкономической деятельности и оплате лицензий, консультаций или IT-услуг. Для личных переводов в рамках установленных порогов требования мягче. Конкретные лимиты зависят от страны и статуса отправителя, и узнавать их нужно в банке или у юриста.
Совет: если не уверены, к какой категории относится ваш платёж, уточните это до отправки: исправлять ошибки потом дороже.
Чек-лист перед переводом
- уточните страну назначения и её требования к входящим платежам;
- выберите валюту маршрута, проверьте курс и доступность направления;
- подготовьте документы: инвойс, договор или подтверждение цели;
- сверьте лимиты для резидентов и нерезидентов;
- сравните комиссию и сумму, которая придёт получателю;
- заложите время на проверки у корреспондентских банков;
- убедитесь, что имя отправителя совпадает с владельцем счёта;
- сохраните закрывающие документы: хранить их стоит не меньше трёх лет.
Итоги
✅ Перевод за границу — это контролируемый процесс с несколькими участниками.
✅ Платёжные агенты фиксируют курс и сроки, банки работают дольше.
✅ Чёткое назначение платежа и документы ускоряют операцию.
🔹 Валютный контроль остаётся обязательным там, где его требует закон.
🔹 Комиссии и условия посредников меняются.
Какой вариант выбрать?
- Для личных платежей небольшого размера → агент с прозрачной комиссией.
- Для расчётов по контракту → сервис с документальным сопровождением.
- Для крупных срочных операций → агент с собственной ликвидностью.
- Для подписок и покупок на зарубежных сайтах → виртуальная карта, см. раздел оплаты.
Частые вопросы
Почему перевод идёт разное время?
Скорость зависит от числа банков-корреспондентов и ручных проверок. Чем длиннее цепочка, тем дольше.
Можно ли отправить валюту, отличающуюся от валюты договора?
Технически да, но банк может задать вопросы, особенно при оплате по контракту.
Что делать, если у получателя нет денег, хотя статус «исполнен»?
Запросите у банка SWIFT-копию или трек платежа: по нему можно найти средства.
Почему комиссии отличаются в разы?
У каждого сервиса свой маршрут. Короткая цепочка стоит меньше и работает быстрее.
Заключение
Международные валютные переводы стали системой правил и фильтров, где побеждает подготовленный отправитель. Проверьте направление, сравните банк и агента, соберите документы и сохраните закрывающие бумаги.
Выбирайте проверенные способы — и перевод пройдёт без лишних задержек и расходов.